第1号 半導体は「どの工程」が一番儲かるのか — FP&A目線で読む半導体バリューチェーン
第1章半導体は「6つの層」でできている
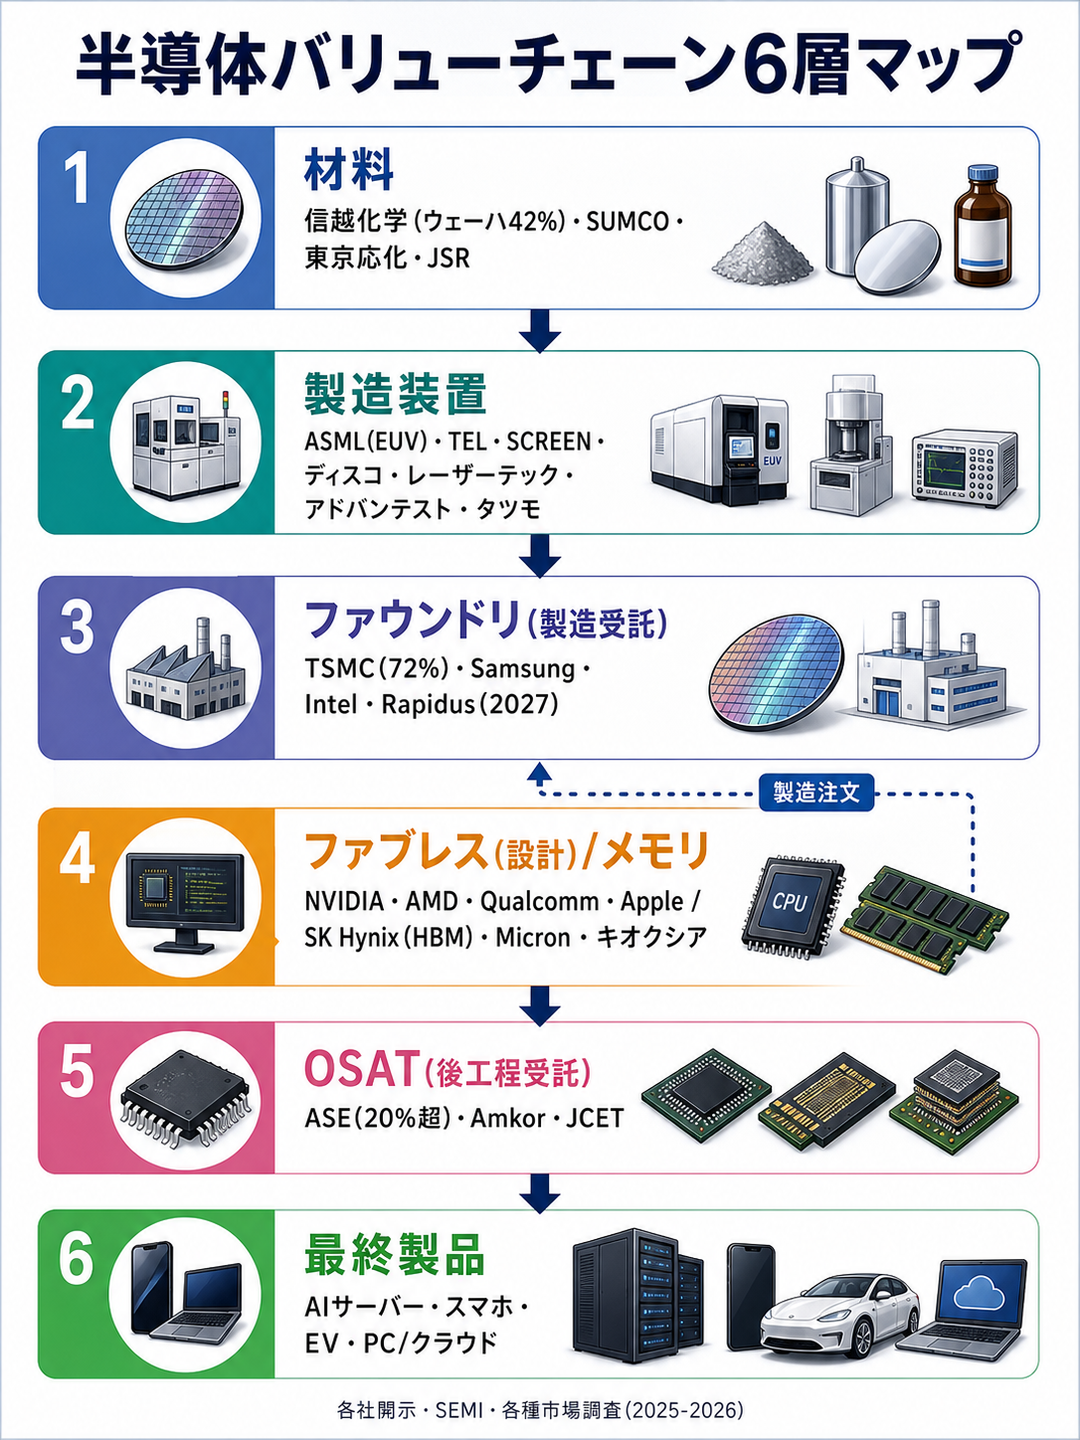
まず全体像です。半導体産業は、ざっくり6つの層が「素材→道具→製造→設計→仕上げ→製品」とつながってできています。
- 第1層 材料:シリコンウェーハやレジスト(信越化学、SUMCO、東京応化工業)
- 第2層 製造装置:回路を描く・削る・検査する道具(ASML、東京エレクトロン、ディスコ、レーザーテック、タツモ)
- 第3層 ファウンドリ:設計図どおりにチップを焼く受託工場(TSMC、Samsung)
- 第4層 ファブレス/メモリ:設計だけの会社と記憶専門(NVIDIA、Apple/SK Hynix)
- 第5層 OSAT:チップを切り出して箱に詰める後工程の受託(ASE、Amkor)
- 第6層 最終製品:AIサーバー、スマホ、EV
料理にたとえると、材料メーカーは農家、装置メーカーは厨房機器メーカー、ファウンドリは食品工場、ファブレスはレシピ開発会社、OSATは梱包・配送センターです。
それぞれが分業し、1枚のチップを世界中で受け渡しながら作っています。
なぜ今、こんなに注目されているのか
理由は一言でいうとAIです。2026年は「AI設備投資のスーパーサイクル」と呼ばれています。
- 巨大IT企業(ハイパースケーラー)の設備投資は2025年第3四半期に四半期で初めて10兆円超え。主要4社は2026年に前年比約70%増の約6,000億ドル(約90兆円)規模へ拡大する見通し
- 半導体製造装置の世界販売は2026年に前年比+9%で約1,390億ドル、2027年は過去最高の1,560億ドルへ(SEMI予測)
- AI計算に不可欠なHBM(高速メモリ)の需要が急拡大し、メモリ大手の投資を牽引
- TSMCはAI向け先端パッケージング(CoWoS)の生産能力を2026年末までに月13万枚へ、2024年末比で約4倍に引き上げ
つまり、最終製品(AIサーバー)の爆発的な需要が、設計→製造→装置→材料へと川を遡って投資を呼び込んでいる状態です。半導体の成長は、大きく3つのドライバーに整理できます。
- AI/先端パッケージング:HBMやチップを積み重ねる技術が拡大
- SiCパワー半導体:EVや省エネで電気を制御する次世代チップ
- OSATシフト:製造受託(ファウンドリ)から後工程専門への委託拡大
ただし、市場ごとに「成長スピード」は大きく違います。次の図が、半導体の各市場の規模と成長率(CAGR=年平均成長率)の地図です。
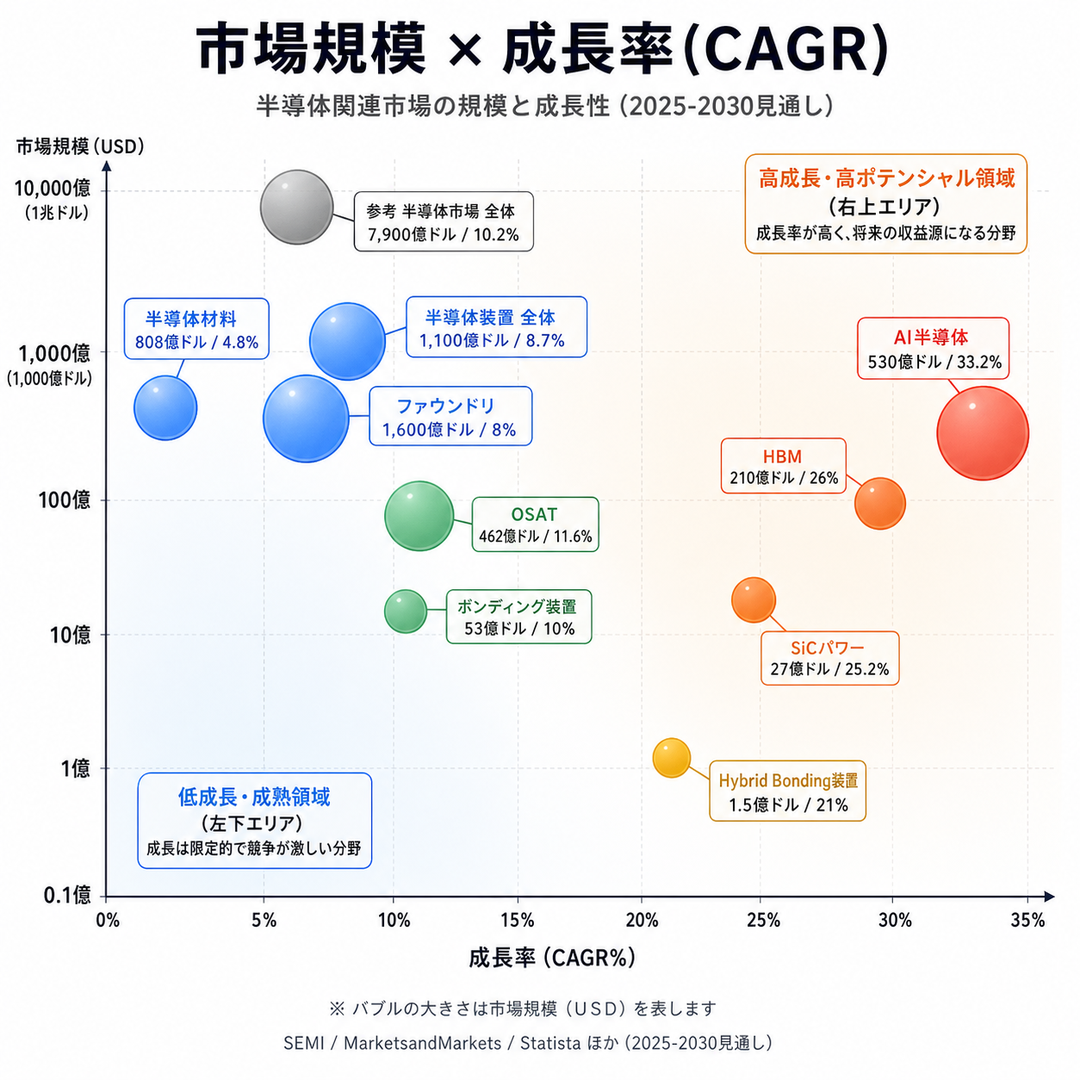
成長率だけ見るとAI半導体(33%)やSiC(25%)が花形です。ですが――ここが今日のいちばん大事なポイントですが――「市場が伸びること」と「その会社が儲かること」は、まったくの別物です。
結論を先に:工程の名前だけでは収益力を説明できない
連結営業利益率は「連結営業利益÷連結売上高」です。
DISCOの2026年3月期(同社表記FY2025)は、売上高436,889百万円、営業利益184,989百万円で、営業利益率42.3%でした。
これは同社連結全体の実績で、後工程市場全体の利益率ではありません。
比較で最初に揃えるべきなのは、数字の順位よりも、何を売っている会社なのかという定義です。
| 会社 | 主な機能・用途 | 比較で問うこと |
|---|---|---|
| レーザーテック | EUVマスクの検査 | 微細化に伴い検査の難度と顧客価値がどう変わるか |
| ディスコ | チップの切断・研削 | 加工精度、装置、消耗品が収益にどう寄与するか |
| アドバンテスト | ウェハテストと最終テスト | テスト時間・複雑性と設備需要の関係 |
| タツモ | 貼合・剥離など先端パッケージング装置 | 製品用途ごとの市場と顧客投資計画 |
レーザーテックは露光に使うマスクの検査であり、組立・封止という意味の後工程ではありません。
アドバンテストはウェハテストとパッケージ後の最終テストの双方に関わります。
したがって、これらをまとめて「後工程だから高収益」と説明するのは適切ではありません。
価格決定力、必要設備、需要の継続性を各社ごとに検討します。
旧版の12社ランキングは、11社について対象決算期と一次表の対応を固定できていないため掲載を取り下げました。
数値が誤りと確定したわけではありません。
工程分類と、確認できたDISCOの当期値を分けて示します。
この章の主要出典(2026年9月17日確認)
- レーザーテック「ACTIS A150」— EUVパターンマスクの製造・ウェハファブ受入検査という用途。後工程装置ではなく、EUVリソグラフィの品質保証に位置づく
- ディスコ「半導体製造プロセス」— 裏面研削・ダイシングをAssembly & Packaging(Back-end Process)に位置づける
- ディスコ「Financial Results for Fiscal Year 2025」3ページ「Business Performance Overview」 — FY2025(2025年4月1日〜2026年3月31日)のNet Sales 436,889百万円、Operating Income 184,989百万円、Operating Margin 42.3%。42.4%は同資料のFY2024比較値であり、本稿はFY2025の42.3%を使用
- アドバンテスト「Semiconductor Test」— 前工程末のウェハテストと後工程末のファイナルテストの双方を説明
- タツモ「2025年12月期 決算説明資料」— Temporary Bonding / DebondingをWLP・PLPなど先端パッケージング向けとして説明
では、利益の差をどう説明すればよいでしょうか。
「市場が大きい・速い」ことと「儲かる」ことがズレるのはなぜか。
ここから先が、この記事の本題です。
利益が貯まる場所を決める「3つの条件」と、決算の読み方を、順に分解していきます。