AIで販管費を抑えても、利益予想は下がった — インソースを押し下げた大企業向け研修の鈍化
目次
AIで販管費を抑えても、利益予想は下がった — インソースを押し下げた大企業向け研修の鈍化
研修会社の売上が計画を下回ると、生成AIの活用で販管費を抑えていても利益予想は下がります。
企業研修や公開講座を手がけるインソースが9月24日に発表した2026年9月期の修正は、売上の量と費用の管理が別々に利益へ効くことを示しました。
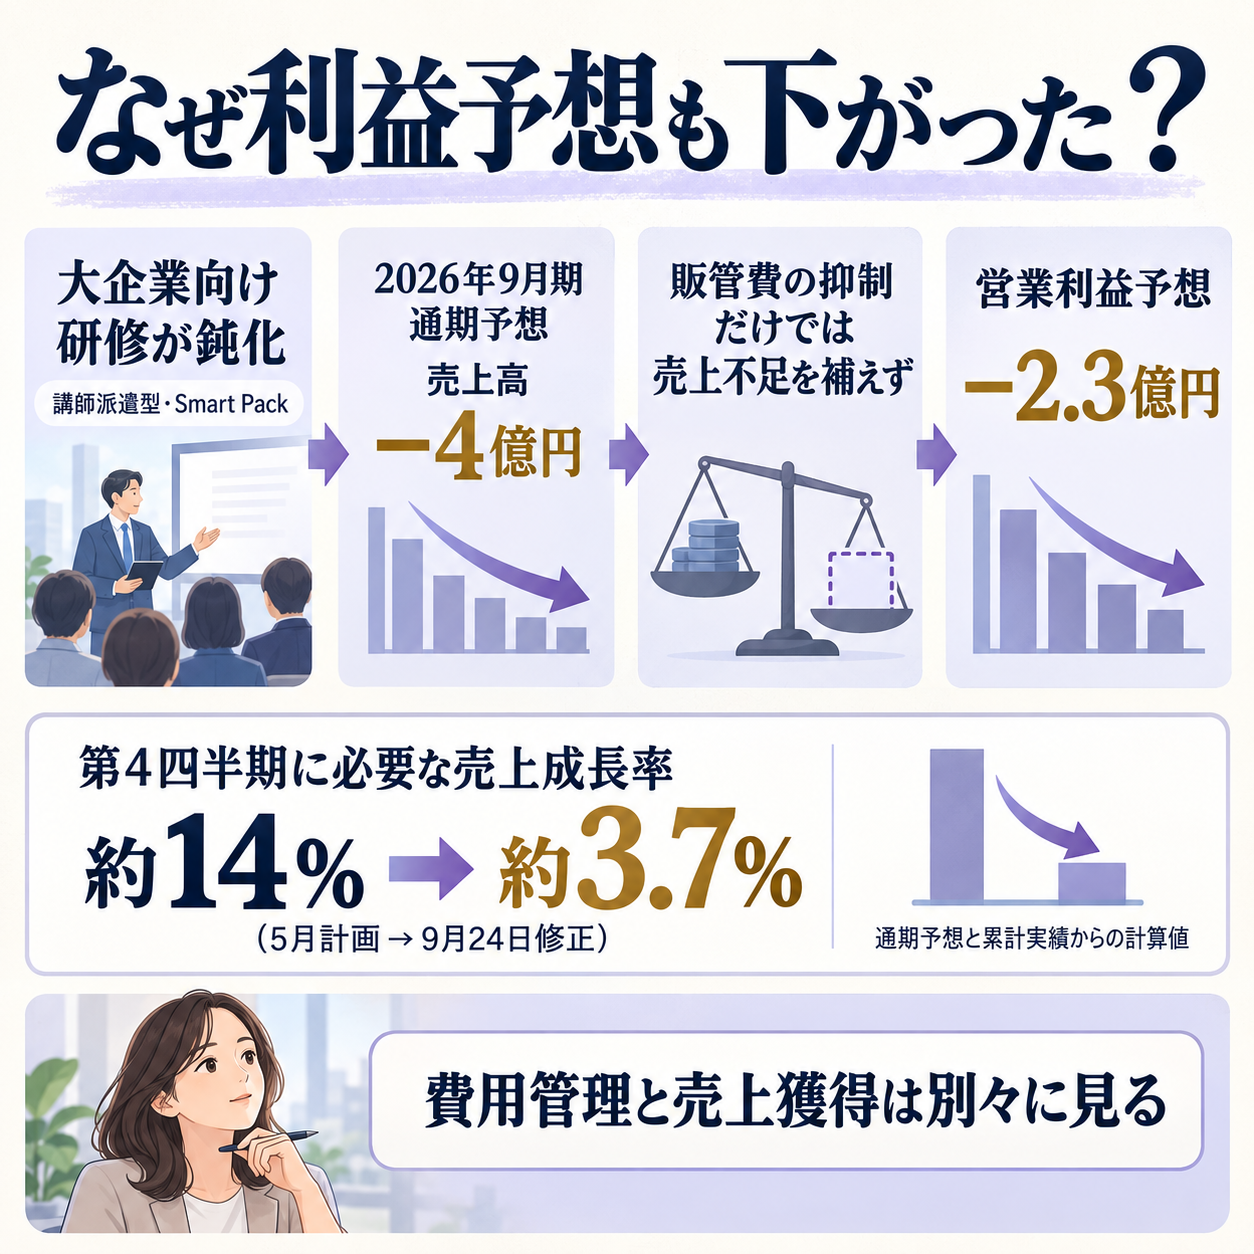
通期の売上予想を4億円、営業利益を2.3億円下げました
会社が修正したのは、2025年10月から2026年9月までの通期業績予想です。
5月時点の計画と比べ、売上高は160億円から156億円へ、営業利益は63億8,000万円から61億5,000万円へ引き下げました。
経常利益と純利益もそれぞれ2億3,000万円、1億5,000万円の下方修正です。
| 2026年9月期予想 | 5月時点 | 9月24日修正 | 差 |
|---|---|---|---|
| 売上高 | 160億円 | 156億円 | 4億円減 |
| 営業利益 | 63億8,000万円 | 61億5,000万円 | 2億3,000万円減 |
| 経常利益 | 64億3,000万円 | 62億円 | 2億3,000万円減 |
| 純利益 | 44億円 | 42億5,000万円 | 1億5,000万円減 |
修正後でも、前期の売上高145億1,100万円を約7.5%上回る見通しです。
一方、営業利益の増加率は約2.9%にとどまります。
会社は成長を見込んでいるものの、5月に置いた伸び方は実現しにくくなった、というのが今回の修正です。
発表は9月30日の期末まで残り6日のタイミングでした。
年度半ばに成長率を見直した発表というより、9月期の着地見込みを更新したものとして読む必要があります。
来期の売上の勢いを判断するには、この修正値だけでなく、期末の実績と次年度の受注・開催予定が必要です。
売上予想の引き下げ率は2.5%、営業利益は3.6%です。利益の減額率が売上を上回るのは、売上が減ればその分だけ利益も減る一方、費用の削減だけでは案件や受講の不足を埋めきれないためです。
9か月実績から逆算すると、第4四半期の必要な伸びは小さくなりました
7月公表の第3四半期決算説明資料によると、2026年9月期の9か月累計売上高は115億8,200万円で、前年同期比8.9%増でした。
売上総利益は88億3,800万円と8.2%増えた一方、販管費は43億8,900万円と13.2%増えています。
売上総利益は売上からサービス提供に直接かかる費用を引いた額、販管費は営業や管理部門などを運営する費用です。
人件費も9か月で34億9,900万円と12.1%増えました。
ここから第4四半期だけの売上を逆算できます。
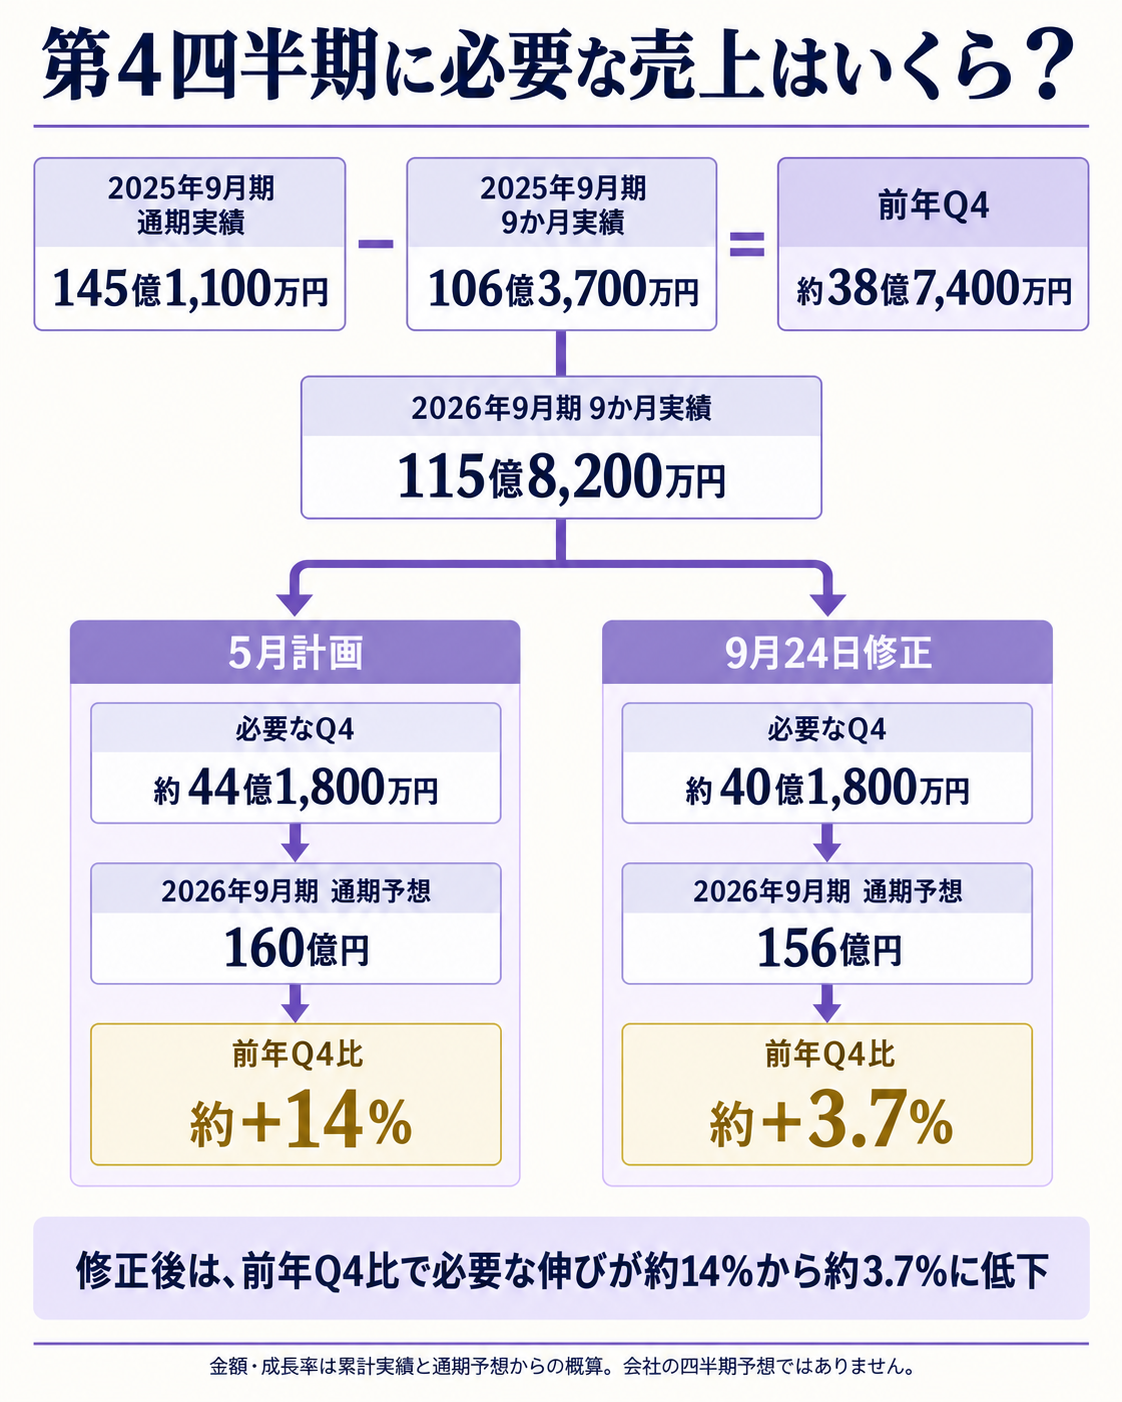
前年の第4四半期は、通期実績145億1,100万円から前年9か月実績106億3,700万円を引いた約38億7,400万円でした。
5月計画を達成するには、今年の第4四半期に約44億1,800万円が必要で、前年同期を約14%上回る計算でした。
9月の修正後は約40億1,800万円で足り、前年同期比の伸びは約3.7%になります。
この計算は会社が別途発表した四半期予想ではなく、累計実績と通期予想から算出した目安です。
必要な伸びが小さくなったとはいえ、第4四半期に前年並みの売上でよいわけではありません。
修正後の通期計画にも、前年実績を超える売上が織り込まれています。
数字の読み方としては、期末前に大きく巻き返す前提が薄れたと考えられます。
ただし前年同期比約3.7%は修正時点で必要な伸びであり、9月までの案件実施が確実という意味ではありません。
研修は契約、開催、受講の間に時間差があります。
予算管理では受注残と開催予定を分けて追うと、売上計上の時期が後ろへずれたのか、契約自体が減ったのかを判別しやすくなります。
会社の説明では、大企業向けの案件と利用が鈍りました
修正理由として会社が挙げたのは、顧客層やサービスによる差です。
中堅・中小企業向けの売上は伸びた一方、大企業から受注する講師派遣型研修の案件が弱く、DX分野や階層別研修の伸びも鈍りました。
公開講座では、複数の講座を受けられる「Smart Pack」のポイント取得・利用が伸び悩み、とくに大企業で利用の勢いが弱まったと説明しています。
つまり、市場全体の研修需要が消えたという発表ではありません。
顧客の規模と講座の形によって、予算化や利用のタイミングに差が出たという会社説明です。
大規模な研修案件は、導入部署や対象人数を決める社内調整が必要です。
計画の延期や受講人数の変更があれば、単価が同じでも売上の計上時期がずれる可能性があります。
ここは公表理由から考えられる仕組みであり、個々の顧客の事情まで会社が明らかにしたわけではありません。
会社は生成AIの活用による販管費の抑制が計画どおり進んだとも説明しています。
ただし、これは生成AIで販管費全体が前年より減ったという意味ではありません。
9か月累計の販管費は前年同期を上回っており、人件費も増加しています。
会社が示したのは、業務効率化で抑える想定だった費用が計画の範囲で推移したことです。
売上が想定を下回ったため、費用計画が守られても利益予想を保てませんでした。
研修市場の成長率と、特定企業の受注は分けて見ます
矢野経済研究所は2025年度の国内企業向け研修サービス市場を6,075億円、前年度比3.7%増と推計し、2026年度も同じく3.7%増を予測しています。
研修需要が市場全体で伸びる見通しと、インソースが大企業向け案件の弱さを理由に予想を下げたことは両立します。
市場推計は各社の売上を合算した規模の見立てで、インソースの顧客層や受注時期を直接表すものではありません。
予算を組む側でも、研修費を一つの金額だけで追うと変化を見落とします。
大企業・中堅企業など顧客層別に、契約額、実施時期、受講人数を分ける。
公開講座は申込数だけでなく、ポイントの取得と実際の利用を別々に見る。
そうすれば「研修の必要がなくなった」のか、「契約はあるが実施が後ろにずれた」のか、「利用メニューが選ばれなくなった」のかを切り分けやすくなります。
利益計画では、売上の下振れに対して費用がどの程度連動して減るかも確かめます。
講師の稼働や会場など、実施量に応じて動く費用と、社員の人件費やシステム費のように短期では動きにくい費用を分ければ、売上が数%変わったときの利益幅を見積もれます。
生成AIによる業務効率化を予算に織り込む場合も、削減効果の想定と、採用・人件費の増加を別々に置く必要があります。
販管費が計画内に収まったかだけでなく、売上総利益の変化と差し引きして、利益にどの程度効いたかを確かめます。
インソースの今回の修正は、費用抑制策が進んでいても、売上構成と実施時期のズレが利益予想を動かしうることを示しています。
確認したいのは、期末の着地と大企業向けの回復です
まず9月期の確定値で、売上の未達がどの研修サービスに集中したかを確認します。
大企業向けの講師派遣案件が次期の受注や実施につながるか、公開講座のSmart Packでポイント利用が戻るかも見たいところです。
さらに、売上総利益率と人件費の伸びが次の期にどう動くかを追えば、売上回復が利益の回復にもつながっているかを確かめられます。
修正後の通期予想を達成したかだけでなく、どの顧客層・サービスの売上が戻ったかで、回復の質は変わります。
案件数と売上高、申込と受講、費用抑制と人員配置を分けて確認することが、翌期予算の前提を置き直す手がかりになります。
考え方
9か月の売上が前年同期を上回っているのに、なぜ通期予想を下げる必要があったのでしょうか。
通期予想は9か月の実績だけでなく、残り3か月に必要な売上と利益で決まります。
5月計画の達成には第4四半期に前年同期比約14%の売上増が必要でした。
会社が把握した大企業向け案件や講座利用の鈍化を反映すると、その前提を維持しにくくなります。
生成AIによる費用抑制が進んでも、売上の不足分まで自動的に補えるわけではありません。
もっと詳しく知りたい人へ
- インソース 2026年9月期業績予想の修正 — 今回の修正数値と会社が説明した受注・利用状況を確認できます。
- インソース 2026年9月期第3四半期決算説明資料 — 9か月累計の売上、粗利、販管費、人件費を確認できます。
- インソース 2025年9月期決算説明資料 — 前期実績とサービス別の成長を確認できます。
- 矢野経済研究所 国内企業向け研修サービス市場調査 — 国内企業向け研修市場の推計と予測を確認できます。
- サービス業主要プレイヤー比較 — サービス業の主要企業を比べる際の基礎資料です。
- サービス業業界基礎ガイド — サービス業の範囲と構造を確認できます。
出典
- 一次資料: インソース「業績予想の修正に関するお知らせ」2026年9月24日公表。売上高、営業利益などの修正幅と、顧客・サービス別の理由を確認しました。
- 一次資料: インソース「2026年9月期第3四半期決算説明資料」2026年7月21日公表。9か月累計の売上高、売上総利益、販管費、人件費を照合しました。第4四半期の必要売上と前年同期比は、同資料と通期予想からの計算です。
- 二次資料: 矢野経済研究所「企業向け研修サービス市場に関する調査」2026年8月24日公表。市場規模は同社の推計であり、インソースの市場シェアや受注を示すものではありません。
- 確度: High。修正発表の一次資料を開き、掲載日、予想値、修正理由を確認しました。