サービス業主要プレイヤー比較
このページ
目次
サービス業主要プレイヤー比較
自己資本の定義: 自己資本は一次資料で確認した行の意味に従い、JGAAPでは純資産−非支配持分、IFRSでは親会社の所有者に帰属する持分(snapshotのnet_assets)とします。
オリエンタルランドは有報で非支配持分が全期ゼロと確認できるため、純資産と自己資本が一致します。
サービス業(HR・人材/警備・ストック型/テーマパーク/広告エージェンシー)の上場5社を横断比較します。**結論は §6「どこが勝っているか」**にあります。
- §1–2 枠組み・全社サマリー — 比較基準期(FY2025)の主要指標(詳細な財務マトリクスは折りたたみ)
- §3 財務比較 — 成長性・収益性・キャッシュ・健全性・株主還元を5か年推移+グラフで
- §4–5 セグメント・各社個別評価 — 業態構成と各社の個別評価(集約図に集約)
- §6 総合評価 — 多軸ヒートマップで「どこが勝っているか」を結論づけ
サービス業の5社は専門分野が全く異なる(HR・人材/警備/テーマパーク/広告)ため、業態ごとに収益ドライバー・評価指標が根本的に異なる。
会計基準も混在(リクルート・パーソル・電通=IFRS、セコム・オリエンタルランド=JGAAP)。電通グループはFY2025に大型のれん減損(約4,026億円)で営業損失・純損失を計上しており、同社の比率は一時的な異常値である点に留意。
1. 比較の枠組み
比較対象とその選定理由
| # | 企業名 | 業態 | 選定理由 |
|---|---|---|---|
| 1 | リクルートホールディングス | HR・マッチング | 国内サービス業最大の収益性。Indeed/GlassdoorのグローバルHRプラットフォーム。実質無借金でROE25.3% |
| 2 | パーソルホールディングス | 人材サービス | 国内最大級の総合人材サービス。売上1.4兆円。Staffing/Career/Asia Pacificで多角化 |
| 3 | セコム | 警備・セキュリティ | 警備のトップ。月次ストック収入モデルの代表格。自己資本比率59.2%の要塞型BS |
| 4 | オリエンタルランド | テーマパーク | 国内唯一の上場テーマパーク企業(東京ディズニーリゾート)。営業利益率25.3%の高収益・高固定費構造 |
| 5 | 電通グループ | 広告エージェンシー | 国内最大・世界有数の広告グループ。FY2025は大型のれん減損で営業損失・純損失。通常期の地域利益率は10〜20% |
注: 5社は「単一のサービス業」ではなく業態が全く異なる企業の集合。
共通項は「サービス業TOPIXセクターに属する国内上場大手」であること。
広告媒体費・人材給与・警備機器など運転資本の性質も業態ごとに異質で、横並び比較は限定的。
評価軸
本レポートでは以下の観点で各社を評価する:
- 成長性: 売上CAGR、セグメント別の成長動向
- 収益性: 営業利益率、ROE
- 効率性: 運転資本(CCC、業態で符号が大きく異なる)
- 財務健全性: 自己資本比率、有利子負債(D/E比)
- ビジネスモデル: ストック収益比率、労働集約度、業態固有構造
2. 全社財務サマリー(比較基準FY2025)
データ基準日: 財務 = 各社 FY2025(5社の比較可能性を優先した固定基準。提出済みのFY2026有報は本稿の対象外) / 株価 = 2026-05-17 単位: 金額は億円、比率は %、EV/EBITDA は倍。
自己資本比率・ROE・D/E の分母は、一次資料で確認した行の意味に従い、**JGAAPは純資産−非支配持分、IFRSは親会社の所有者に帰属する持分(snapshotのnet_assets)**で統一。
会社公表の自己資本比率と一致する。
電通グループFY2025は大型のれん減損(約4,026億円)により営業損失・純損失を計上しており、ROE▲87.4%・自己資本比率11.7%は一時的な異常値。
| 指標 | FY2025 リクルートホールディングス |
FY2025 パーソルホールディングス |
FY2025 セコム |
FY2025 オリエンタルランド |
FY2025 電通グループ |
|---|---|---|---|---|---|
| 売上高 | 35,575 | 14,512 | 11,999 | 6,794 | 14,352 |
| 営業利益 | 4,905 | 574 | 1,443 | 1,721 | ▲2,892 |
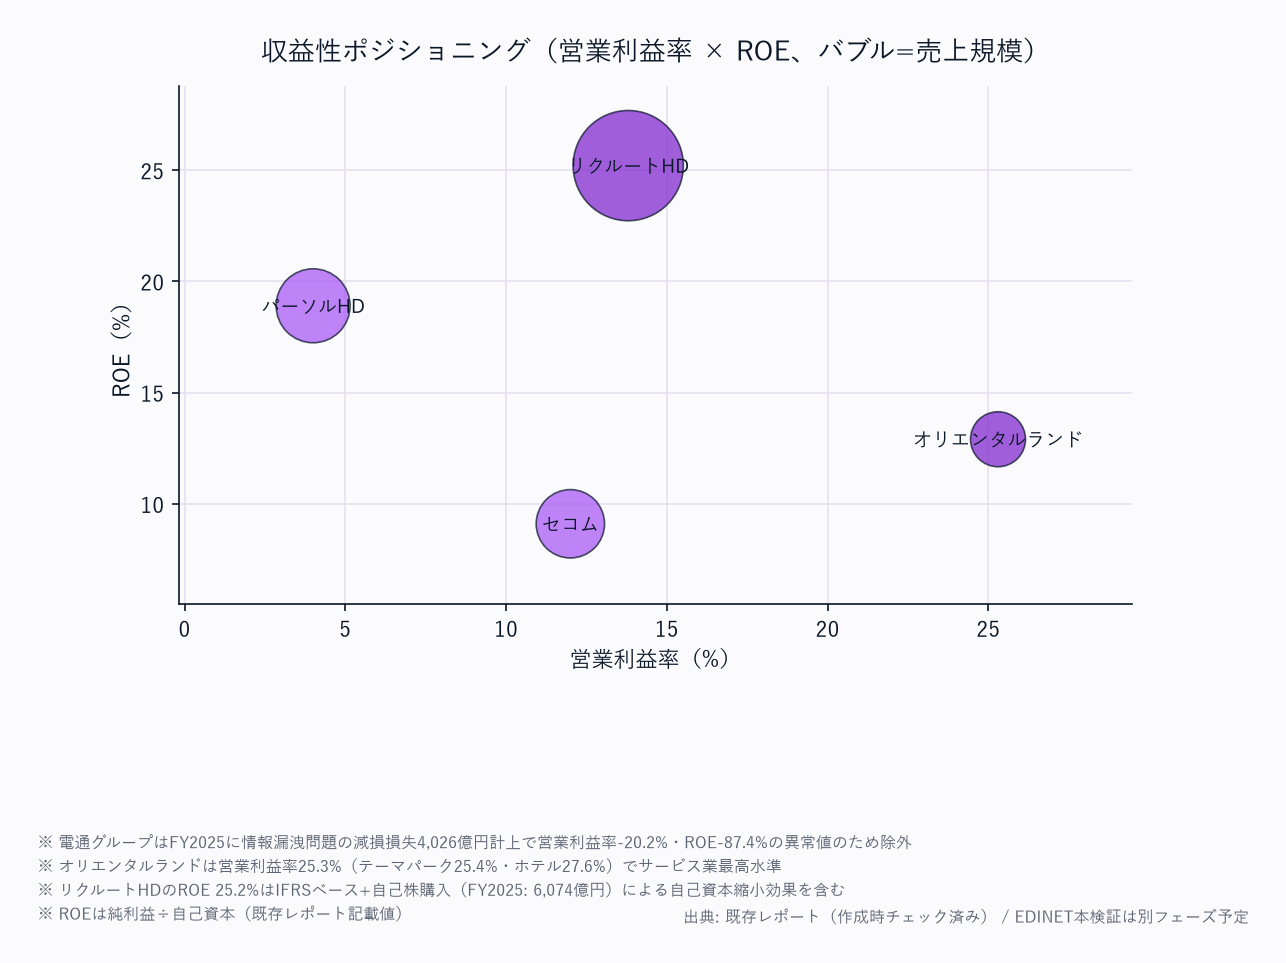
| 営業利益率 | 13.8% | 4.0% | 12.0% | 25.3% | ▲20.2% |
| 純利益 | 4,085 | 359 | 1,081 | 1,242 | ▲3,276 |
| ROE | 25.3% | 18.9% | 8.5% | 12.7% | ▲87.4% |
| 自己資本比率 | 58.3% | 35.1% | 59.2% | 67.9% | 11.7% |
| 営業CF | 6,104 | 689 | 1,678 | 1,954 | 1,180 |
| EV/EBITDA | — | — | — | — | — |
業態典型値チェック: リクルート(HR・実質無借金)はROE25.3%・営業利益率13.8%でサービス業最高水準。
オリエンタルランド(テーマパーク)は営業利益率25.3%・ROE12.7%・自己資本比率67.9%の高収益・高健全性型。
セコム(警備ストック)は営業利益率12.0%・自己資本比率59.2%の安定型。
パーソル(人材派遣)は営業利益率4.0%と薄いがROE18.9%。電通グループはFY2025の大型減損で全社赤字——営業損失2,892億・純損失3,276億で、ROE・利益率はマイナスだが、これは一時要因(FY2026はV字回復計画)。
📊 比較基準期 財務マトリクス(科目 × 全5社/クリックで展開)
単位: 金額は億円(円÷1億・四捨五入)。DSO/DIO/DPO/CCC は日数、利益率・自己資本比率・ROE は %、EV/EBITDA は倍。FYは全社 FY2025。
| 科目 | FY2025 リクルートホールディングス |
FY2025 パーソルホールディングス |
FY2025 セコム |
FY2025 オリエンタルランド |
FY2025 電通グループ |
|---|---|---|---|---|---|
| 【PL】 | |||||
| 売上高 | 35,575 | 14,512 | 11,999 | 6,794 | 14,352 |
| 売上原価 | 14,718 | 11,191 | 8,288 | 4,062 | 2,377 |
| 営業利益 | 4,905 | 574 | 1,443 | 1,721 | ▲2,892 |
| 営業利益率 | 13.8% | 4.0% | 12.0% | 25.3% | ▲20.2% |
| 純利益 | 4,085 | 359 | 1,081 | 1,242 | ▲3,276 |
| 【CF】 | |||||
| 営業CF | 6,104 | 689 | 1,678 | 1,954 | 1,180 |
| 減価償却費 | 1,092 | 330 | 706 | 654 | 746 |
| 【資産】 | |||||
| 流動資産 | 14,704 | 3,000 | 9,688 | 5,254 | 23,014 |
| 売掛金 | 5,651 | 1,798 | 1,699 | 306 | 18,183 |
| 棚卸資産 | — | — | 453 | 276 | 95 |
| 現預金 | 8,086 | 828 | 4,084 | 1,884 | 2,952 |
| 有形固定資産 | 549 | 107 | 4,492 | 8,206 | 230 |
| のれん | 5,081 | 701 | 588 | — | 3,201 |
| 総資産 | 27,723 | 5,397 | 21,456 | 14,385 | 32,068 |
| 【負債・純資産】 | |||||
| 流動負債 | 8,022 | 2,662 | 3,793 | 2,359 | 21,452 |
| 買掛金 | 3,775 | 995 | 411 | 236 | 16,554 |
| 固定負債 | 3,525 | 839 | 3,185 | 2,252 | 6,867 |
| 総負債 | 11,547 | 3,501 | 6,978 | 4,611 | 28,319 |
| 有利子負債 | 10 | 303 | 721 | 2,167 | 4,682 |
| 純資産合計 | 16,176 | 1,896 | 14,477 | 9,774 | 3,748 |
| 非支配持分 | 98 | 167 | 1,774 | 0 | 731 |
| 自己資本 | 16,176 | 1,896 | 12,703 | 9,774 | 3,748 |
| 自己資本比率 | 58.3% | 35.1% | 59.2% | 67.9% | 11.7% |
| D/E比 | 0.00 | 0.18 | 0.06 | 0.22 | 1.25 |
| 【運転資本】 | |||||
| DSO(日) | — | — | 52 | 16 | 462 |
| DIO(日) | — | — | 20 | 25 | 15 |
| DPO(日) | — | — | 18 | 21 | 2,542 |
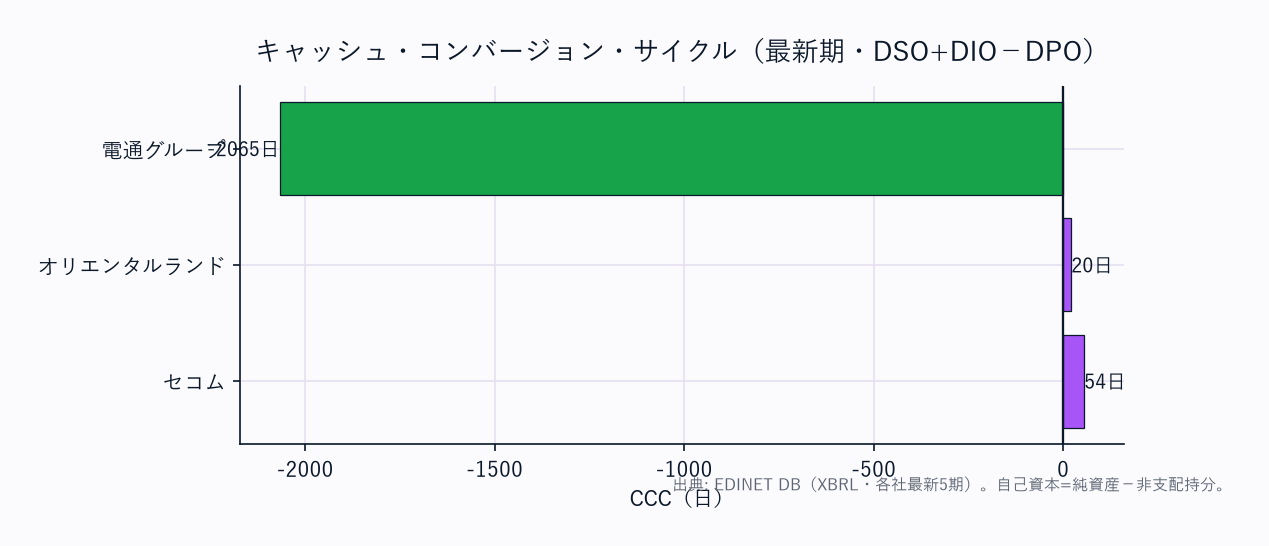
| CCC(日) | — | — | 54 | 20 | ▲2,065 |
| 【収益性】 | |||||
| ROE | 25.3% | 18.9% | 8.5% | 12.7% | ▲87.4% |
| EV/EBITDA(倍) | — | — | — | — | — |
出典: EDINET DB EDINET 財務データ(XBRL直接・FY2025)。
金額は円→億円換算(円÷1億・四捨五入)。自己資本は一次資料で確認した行の意味に従い、JGAAP=純資産−非支配持分、IFRS=親会社の所有者に帰属する持分。
自己資本比率=自己資本÷総資産、ROE=純利益÷期末自己資本、D/E=有利子負債÷自己資本。
リクルート・パーソルは売上原価区分非開示によりCCC等は「—」。
DSOは売掛金÷売上高、DIO・DPOは棚卸資産・買掛金÷売上原価で算出。電通のDPO2,542日とCCC▲2,065日は、取扱高に連動する媒体未払金1.6兆円を純額表示の売上原価2,377億円で割った値で、分子・分母の基準が揃わず通常の支払サイトとしては解釈できない。
各社で総資産=総負債+純資産合計、および流動負債+固定負債=総負債を検証済み。
3. 財務比較(5か年推移)
計算規約・出典(クリックで展開)
- 出典は EDINET DB
EDINET 財務データ(XBRL直接・各社有報 FY2021〜FY2025)。金額は円→億円換算(円÷1億)。すべて生データからの導出で推測値は含まない。 - 自己資本はJGAAPでは純資産−非支配持分、IFRSでは親会社の所有者に帰属する持分。自己資本比率 = 自己資本 ÷ 総資産。ROE = 純利益 ÷ 期末自己資本。D/E = 有利子負債 ÷ 自己資本。配当性向 = 配当総額 ÷ 純利益。
- FY2021のリクルート・パーソル・セコムは旧snapshotに契約上必要な
net_assetsがなく、自己資本を再導出できないため、ROE・自己資本比率・D/Eを「—」とする。オリエンタルランドFY2021はS100VY55の純資産額759,948百万円とNCIゼロを補助登録済み。 - 電通グループはFY2024〜FY2025に大型減損(FY2025はのれん減損約4,026億円)で営業損失・純損失を計上。同社のFY2025比率(ROE▲87.4%等)は一時的な異常値で、FY2026はV字回復計画。FY2021から売上収益は純額表示の同一定義にそろえている。
- 各社 総資産 = 総負債 + 純資産 を検証済み。
5か年推移は 行 = 企業 / 列 = 年 で表示(前年比の把握が容易)。比較基準期の全科目は §2 直下のトグル「比較基準期 財務マトリクス」を参照。
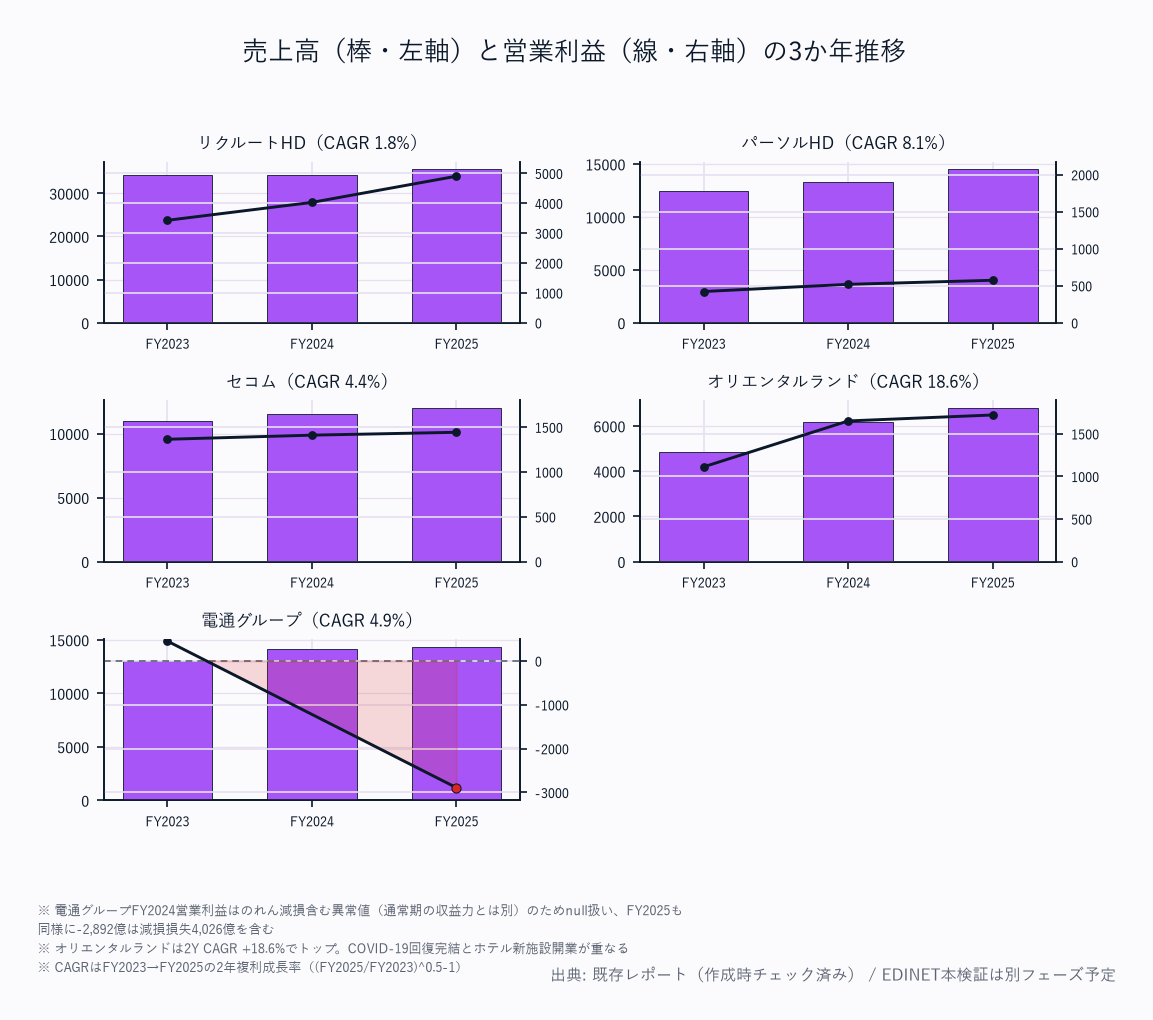
売上高推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 | 4Y CAGR |
|---|---|---|---|---|---|---|
| リクルートホールディングス | 22,693 | 28,717 | 34,295 | 34,165 | 35,575 | +11.9% |
| パーソルホールディングス | 9,507 | 10,609 | 12,426 | 13,271 | 14,512 | +11.2% |
| セコム | 10,359 | 10,499 | 11,013 | 11,547 | 11,999 | +3.7% |
| オリエンタルランド | 1,706 | 2,757 | 4,831 | 6,185 | 6,794 | +41.3% |
| 電通グループ | 10,856 | 12,464 | 13,046 | 14,110 | 14,352 | +7.2% |
オリエンタルランドが4Y CAGR+41.3%でトップ——COVID-19でFY2021に1,706億まで縮小した反動と、ホテル新施設開業が重なり急回復。
リクルート・パーソルは+11%台の安定成長、電通は純額表示の売上収益ベースで+7.2%、セコムは成熟業態で+3.7%。
営業利益推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 1,628 | 3,789 | 3,443 | 4,025 | 4,905 |
| パーソルホールディングス | 257 | 481 | 428 | 521 | 574 |
| セコム | 1,369 | 1,435 | 1,367 | 1,407 | 1,443 |
| オリエンタルランド | ▲460 | 77 | 1,112 | 1,654 | 1,721 |
| 電通グループ | 2,418 | 1,176 | 453 | ▲1,250 | ▲2,892 |
リクルートはFY2021の1,628億からFY2025の4,905億へ3倍増益(HRプラットフォームのスケール効果)。
オリエンタルランドはFY2021の営業損失▲460億からFY2025の1,721億へ完全復活。電通グループはFY2023の黒字453億から減損計上が連続し、FY2024▲1,250億・FY2025▲2,892億の営業損失(FY2025はのれん減損約4,026億円が直撃)。
セコムは1,400億前後の安定。
純利益推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 1,314 | 2,968 | 2,698 | 3,537 | 4,085 |
| パーソルホールディングス | 153 | 319 | 228 | 300 | 359 |
| セコム | 747 | 943 | 961 | 1,020 | 1,081 |
| オリエンタルランド | ▲542 | 81 | 807 | 1,202 | 1,242 |
| 電通グループ | 1,084 | 598 | ▲107 | ▲1,922 | ▲3,276 |
リクルートは純利益も4,085億まで拡大し5社中最大。
セコム・オリエンタルランドは1,000億超で安定。電通グループはFY2023以降3期連続で純損失が拡大し、FY2025は▲3,276億の大幅赤字(減損による自己資本毀損が後述の自己資本比率急低下の主因)。
営業利益率推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 7.2 | 13.2 | 10.0 | 11.8 | 13.8 |
| パーソルホールディングス | 2.7 | 4.5 | 3.4 | 3.9 | 4.0 |
| セコム | 13.2 | 13.7 | 12.4 | 12.2 | 12.0 |
| オリエンタルランド | ▲27.0 | 2.8 | 23.0 | 26.7 | 25.3 |
| 電通グループ | 22.3 | 9.4 | 3.5 | ▲8.9 | ▲20.2 |
セコムは5期連続で12〜14%の安定水準——ストック型警備契約が景気変動に強い。
オリエンタルランドはFY2021の▲27.0%(休園期)からFY2024の26.7%ピークを経てFY2025は25.3%の高収益。
リクルートは着実に改善。電通グループはFY2025に▲20.2%の営業損失率(減損)で、通常期(FY2022の9.4%)との乖離が一時要因の大きさを物語る。
ROE推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 12.0 | 21.8 | 16.6 | 17.7 | 25.3 |
| パーソルホールディングス | 9.9 | 20.8 | 14.6 | 15.6 | 18.9 |
| セコム | 6.9 | 8.4 | 8.3 | 8.3 | 8.5 |
| オリエンタルランド | ▲7.1 | 1.1 | 9.7 | 12.7 | 12.7 |
| 電通グループ | 12.8 | 6.8 | ▲1.3 | ▲27.6 | ▲87.4 |
リクルートのROEはFY2025で25.3%——純利益増加と継続的な自己株購入による自己資本効率が両輪。
パーソルも18.9%と高水準で、人材サービス2社の資本効率が際立つ。
セコムは高自己資本比率がROEの上限を構造的に抑制し8%台で安定。電通グループのROE▲87.4%は純損失▲3,276億÷毀損後の自己資本3,748億による異常値で、FY2026以降の業績回復が前提となる。
営業キャッシュフロー推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 2,866 | 4,396 | 4,382 | 5,354 | 6,104 |
| パーソルホールディングス | 368 | 507 | 690 | 778 | 689 |
| セコム | 1,819 | 1,649 | 1,464 | 1,658 | 1,678 |
| オリエンタルランド | ▲238 | 546 | 1,677 | 1,977 | 1,954 |
| 電通グループ | 1,397 | 809 | 753 | 600 | 1,180 |
リクルートは営業CF6,104億で5社中最大、これが自己株購入・成長投資の原資。電通グループは純損失にもかかわらず営業CFは1,180億のプラス——減損は非現金費用のため、キャッシュ創出力自体は維持されている(赤字=資金枯渇ではない好例)。
オリエンタルランドはFY2021の営業CF▲238億からFY2025の1,954億へ回復。
自己資本比率推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 49.7 | 56.3 | 58.2 | 63.6 | 58.3 |
| パーソルホールディングス | 40.8 | 32.7 | 31.9 | 37.1 | 35.1 |
| セコム | 58.1 | 58.8 | 58.5 | 58.8 | 59.2 |
| オリエンタルランド | 73.0 | 69.6 | 68.8 | 70.1 | 67.9 |
| 電通グループ | 22.7 | 23.5 | 23.2 | 19.9 | 11.7 |
有利子負債推移(億円)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 1,128 | 606 | 353 | 14 | 10 |
| パーソルホールディングス | — | 550 | 513 | 341 | 303 |
| セコム | 657 | 672 | 639 | 686 | 721 |
| オリエンタルランド | 1,562 | 2,426 | 2,110 | 1,490 | 2,167 |
| 電通グループ | 5,792 | 5,324 | 4,944 | 5,473 | 4,682 |
D/Eレシオ推移(倍)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 0.10 | 0.04 | 0.02 | 0.00 | 0.00 |
| パーソルホールディングス | 0.40 | 0.36 | 0.33 | 0.18 | 0.16 |
| セコム | 0.06 | 0.06 | 0.05 | 0.06 | 0.06 |
| オリエンタルランド | 0.21 | 0.32 | 0.25 | 0.16 | 0.22 |
| 電通グループ | 0.69 | 0.60 | 0.59 | 0.79 | 1.25 |
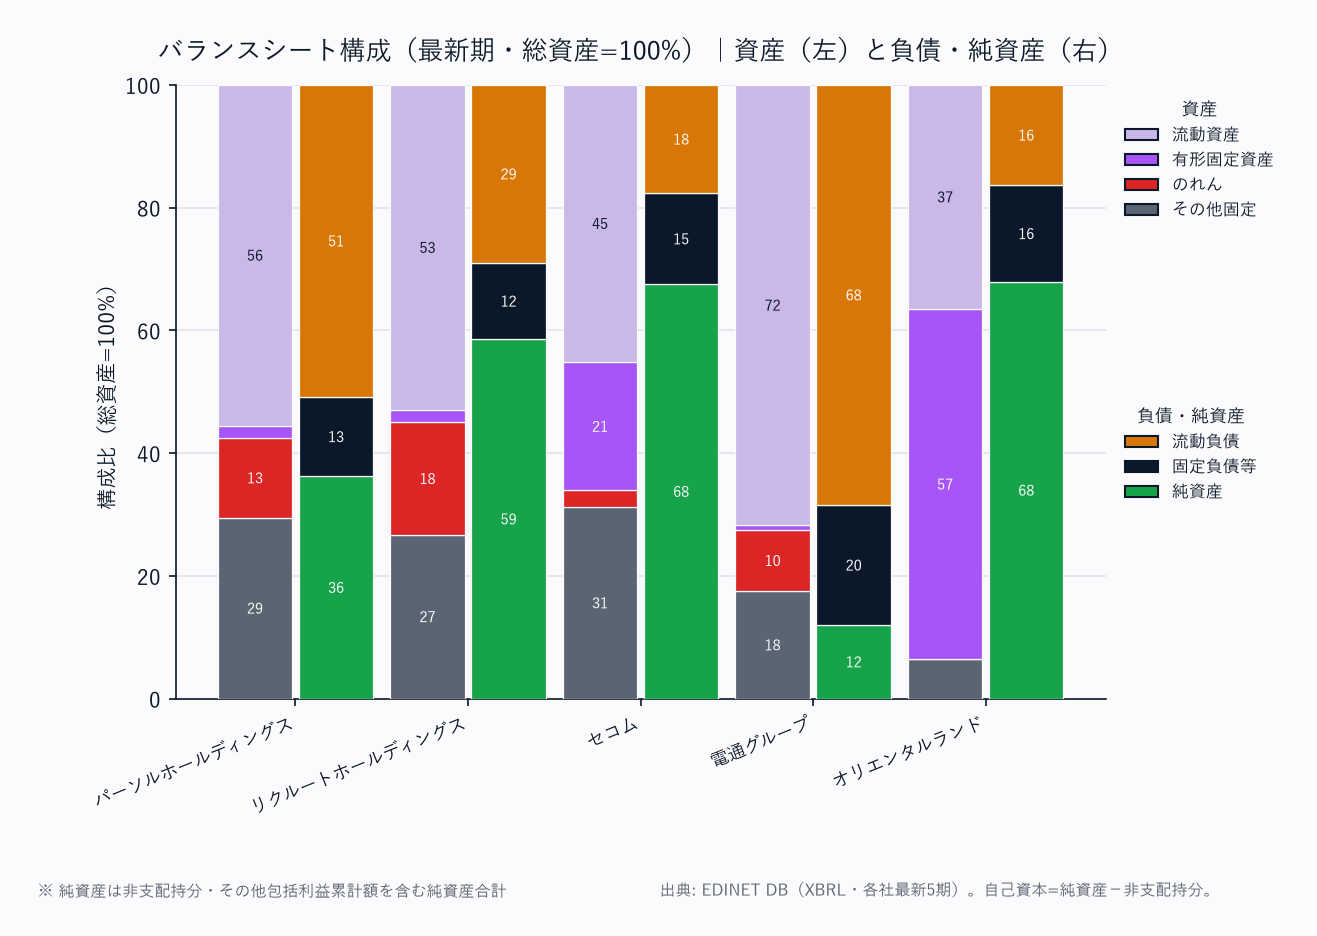
セコム(自己資本比率59.2%)・オリエンタルランド(非支配持分ゼロ、自己資本比率67.9%)は要塞型BSで、有利子負債も比較的軽微(セコム D/E0.06、オリエンタルランド0.22)。
リクルートは実質無借金(有利子負債10億・D/E0.00)でネットキャッシュ潤沢。
パーソルは35%台でM&A・アジア展開を反映。電通グループは減損による自己資本毀損で自己資本比率がFY2024の19.9%からFY2025の11.7%へ急低下、D/Eも1.25へ上昇(有利子負債4,682億に対し自己資本3,748億)——5社中で財務の傷つきが最も大きい。
配当性向推移(%)
| 社名 | FY2021 | FY2022 | FY2023 | FY2024 | FY2025 |
|---|---|---|---|---|---|
| リクルートホールディングス | 30.8 | 11.6 | 12.8 | 10.0 | 8.7 |
| パーソルホールディングス | 42.3 | 24.0 | 43.5 | 63.1 | 55.2 |
| セコム | 49.7 | 40.5 | 40.7 | 39.7 | 36.7 |
| オリエンタルランド | n.m. | 105.5 | 13.4 | 12.8 | 19.9 |
| 電通グループ | 19.3 | 61.9 | n.m. | n.m. | n.m. |
配当性向はEDINETスナップショットの配当総額÷親会社帰属純利益。
配当総額はキャッシュフロー計算書ベースのため決議時期や非支配株主分との定義差を含みうる。
純損失期は比率に意味がないためn.m.。
リクルートは配当に加え大規模な自己株購入を株主還元の柱とする。
1株当たり指標(比較基準期FY2025・EPS / BPS)
| 社名 | 基準FY | EPS(円) | BPS(円) |
|---|---|---|---|
| リクルートホールディングス | FY2025 | 261.2 | 1,102.86 |
| パーソルホールディングス | FY2025 | 15.7 | 85.48 |
| セコム | FY2025 | 231.7 | 3,056.1 |
| オリエンタルランド | FY2025 | 69.0 | 596.35 |
| 電通グループ | FY2025 | ▲1232.5 | 1,444.02 |
EPS = 純利益 ÷ 期末発行済株式数(自己株式控除後)、BPS = 自己資本 ÷ 同。
リクルート、パーソル、オリエンタルランド、電通グループのBPSは有報・決算短信の公表値、セコムは有報記載の自己株式控除後株数で算定。電通グループのEPS▲1,232.5円はFY2025の純損失を反映(BPSは1,444.02円)。
損失・自己株購入で5か年時系列は連続比較できないため比較基準期のみ掲載。
4. セグメント別収益構成(比較基準期)
| 社名 | 主要セグメント | 収益構成・特色 | 補足 |
|---|---|---|---|
| リクルートホールディングス | HR Technology / Matching & Solutions / Staffing | HR Technologyが利益の8割超を稼ぐ。Staffingは売上規模は大きいが利益率は薄い | Indeed・Glassdoor等のグローバルプラットフォーム |
| パーソルホールディングス | Staffing / Asia Pacific / Career / BPO / Technology | Careerが高利益率。Asia Pacificが成長牽引 | テンプスタッフ(派遣)とインテリジェンス(紹介)を中核に5セグメント |
| セコム | セキュリティサービス / 防災 / BPO-ICT / メディカル / 保険 / 地理空間 | セキュリティサービスが主力で高利益率。月次契約の解約率は極めて低いストック型 | BPO-ICTへ大型CAPEX投資中 |
| オリエンタルランド | テーマパーク / ホテル | 両セグメントとも25〜28%の高利益率。ホテルは新施設開業で急成長 | ライセンスはウォルト・ディズニー・カンパニーとの契約に基づく |
| 電通グループ | 日本 / Americas / EMEA / APAC | 各地域の通常期利益率は10〜20%と競争力がある。FY2025は減損で全社営業損失 | FY2026のV字回復を計画中 |
5社は専門分野が全く異なる(HR/警備/テーマパーク/広告)ため、セグメントの金額横並び比較は意味を持たない。
リクルートのHR Technology(プラットフォーム)とStaffing(労働集約型)の利益率格差は、プラットフォームが人月稼働型に対して構造的に優位に立つことを示す。
各社セグメント別金額の詳細は サービス業セグメント分析_1_業態区分と市場規模 および各社有報を参照。
5. 各社個別評価
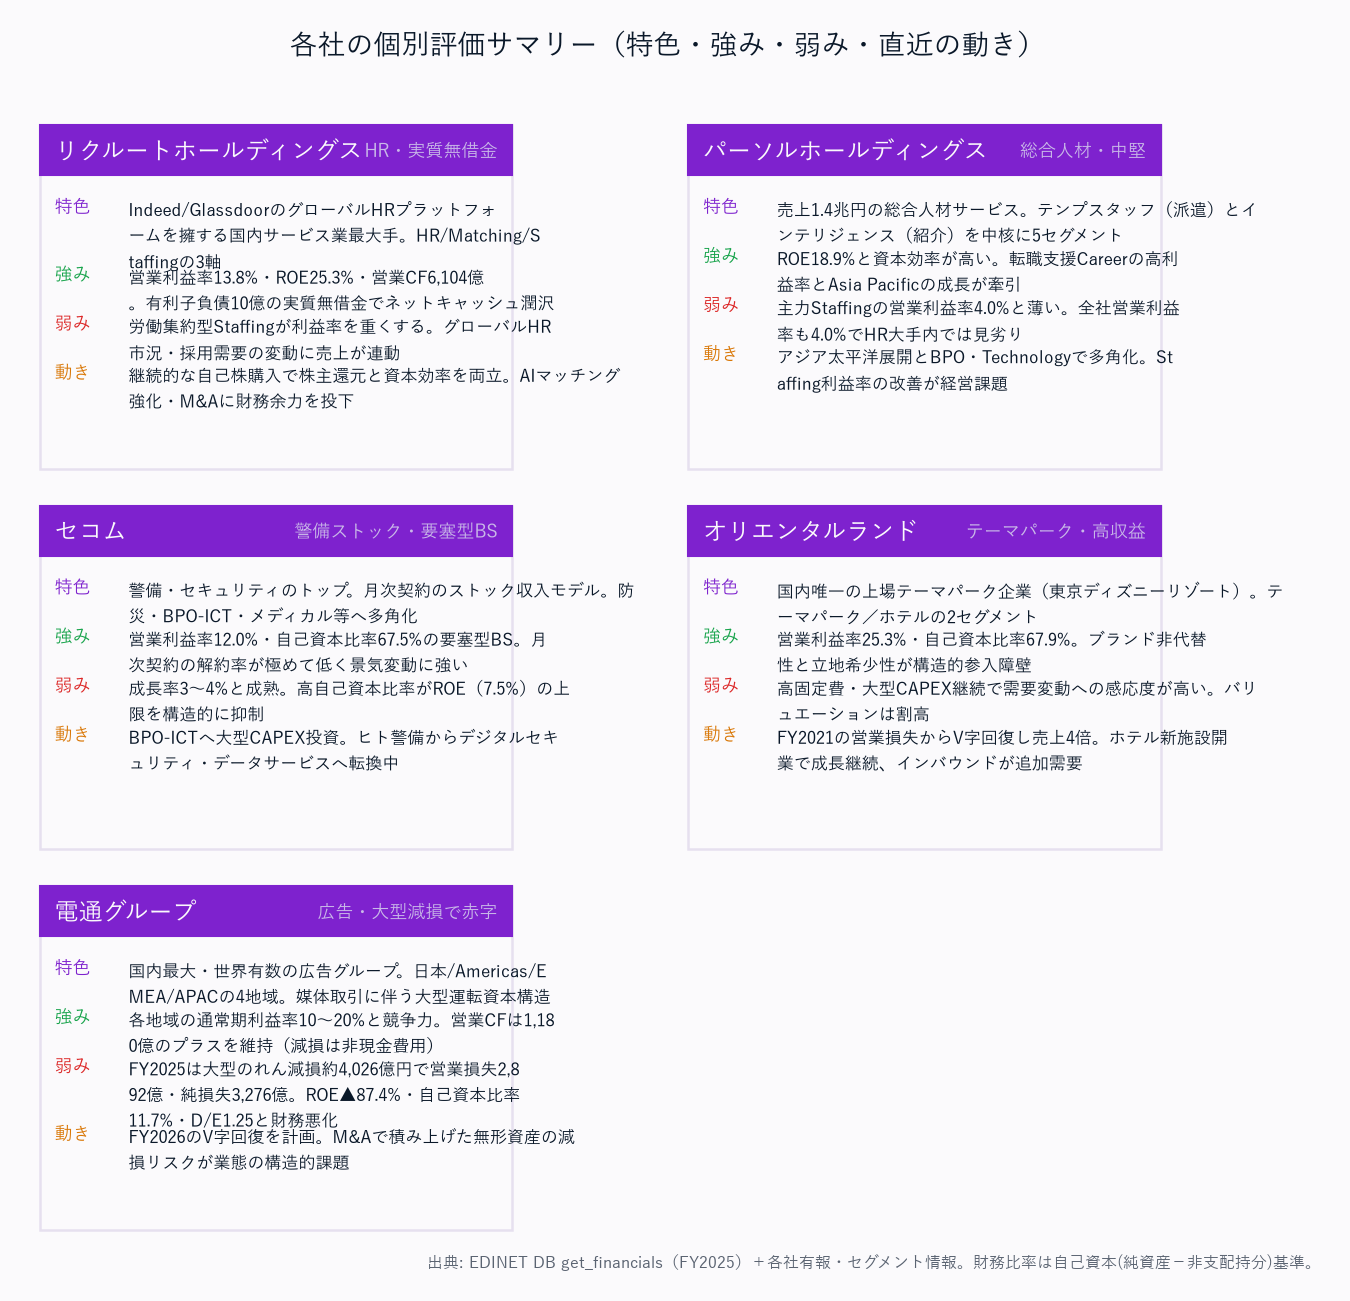
6. 比較サマリー — どこが勝っているか
評価マトリクス
| 評価軸 | リクルートホールディングス | パーソルホールディングス | セコム | オリエンタルランド | 電通グループ |
|---|---|---|---|---|---|
| 成長性 | ★★★★★ | ★★★★ | ★★ | ★★★★★ | ★★ |
| 収益性 | ★★★★★ | ★★★ | ★★★★ | ★★★★★ | ★ |
| 財務健全性 | ★★★★★ | ★★★ | ★★★★★ | ★★★★★ | ★ |
| ビジネスモデル | ★★★★★ | ★★★ | ★★★★★ | ★★★★★ | ★★★ |
| 総合 | ★★★★★ | ★★★ | ★★★★ | ★★★★ | ★★ |
★が多いほど高評価(5段階)。色が濃い緑=強み、赤=弱み。総合は記事内で根拠を確認できる4軸を踏まえた結論。
勝者と理由
ROEとキャッシュ創出力の勝者はリクルートホールディングスである。
HRプラットフォーム(Indeed/Glassdoor)のスケール効果が全社営業利益率を13.8%・ROEを25.3%へ牽引。
有利子負債10億の実質無借金で営業CF6,104億という圧倒的な財務余力が、次の成長投資(AIマッチング強化・M&A)と継続的な自己株購入の原資になる。
オリエンタルランドはビジネスモデルの品質で別格。
テーマパーク・ホテルの両セグメントで25〜28%の営業利益率は国内上場企業でも最高水準の一つ。
ブランドの非代替性(ディズニーキャラクターの唯一性)と立地の希少性が構造的参入障壁として機能する。
FY2021の営業損失▲460億から4年でV字回復させた事実がこの業態の強靭性を証明する。
セコムはリスク耐性の王者。
月次警備契約の解約率が極めて低く、景気変動に対して安定したキャッシュフローを維持する。
自己資本比率59.2%・有利子負債ごく軽微の要塞型BSで財務余力も大きい。
成長率は3〜4%と成熟感があるが、投資対象としての信頼性は5社中最も高い。
パーソルホールディングスは改善余地のある中堅プレイヤー。
アジア太平洋の高成長と転職支援のCareerが成長ドライバーだが、主力Staffingの利益率4.0%の改善が先決。
ROE18.9%は高く、相対的な割安感は機会となりうる。
電通グループはFY2025の大型減損が財務を直撃。
のれん減損約4,026億円で営業損失2,892億・純損失3,276億を計上し、ROE▲87.4%・自己資本比率11.7%・D/E1.25と数値が大きく悪化した。
ただしこれらは一時要因であり、各地域セグメントの通常期利益率は10〜20%と競争力があり、営業CFも1,180億のプラスを維持。FY2026のV字回復計画の実現が株価・財務再評価の条件。
注目すべき構造変化
- HRプラットフォームと労働集約型の収益格差が拡大: リクルートのHR Technology(高利益率プラットフォーム)とStaffing(薄利の労働集約型)の格差は、AIマッチングが人月稼働型を構造的に凌駕することを示す。パーソルも転職支援と派遣の二重構造だが、リクルートほどのプラットフォーム資産を持たない
- 警備・セキュリティのデジタル転換が次の成長軸: セコムのBPO・ICTへの投資は、従来のヒト警備からデジタルセキュリティ・データサービスへのモデル転換を示す。利益構造が「労働集約型ストック」から「データ・SaaS型ストック」に移行する可能性がある
- 体験消費の構造的強さ: COVID-19でFY2021に1,706億円まで縮小したオリエンタルランドが4年後のFY2025に6,794億円へ拡大した事実は、テーマパーク業態の需要弾力性の高さを証明する。インバウンド増加が追加需要として機能すればさらなる上振れ余地
- 広告業態の減損リスクと運転資本の特異性: 電通グループの大型のれん減損は、M&Aで積み上げた無形資産が業績悪化時に一括費用化されるリスクを体現する。媒体未払金は資金繰りに寄与する一方、CCC▲2,065日は取扱高連動の残高を純額表示の原価で割った参考値で、通常の支払サイトとは解釈できない
関連レポート
- 業界基礎: サービス業業界基礎ガイド
- 横断ナレッジ: KPIツリー / 運転資本・キャッシュコンバージョン / 固定費構造とオペレーティングレバレッジ / 感応度・シナリオ分析 / バリュエーション乖離の解釈