海外拠点が「安く作る場所」から経営を動かす会社へ — PwC米印JVが映す組織の作り替え
【国際・海外企業】連載・FP&A米国インド【経済・コンサル】
#PwC#インド#GCC#グローバル能力センター#共同事業#組織設計#予算管理
目次
海外拠点が「安く作る場所」から経営を動かす会社へ — PwC米印JVが映す組織の作り替え
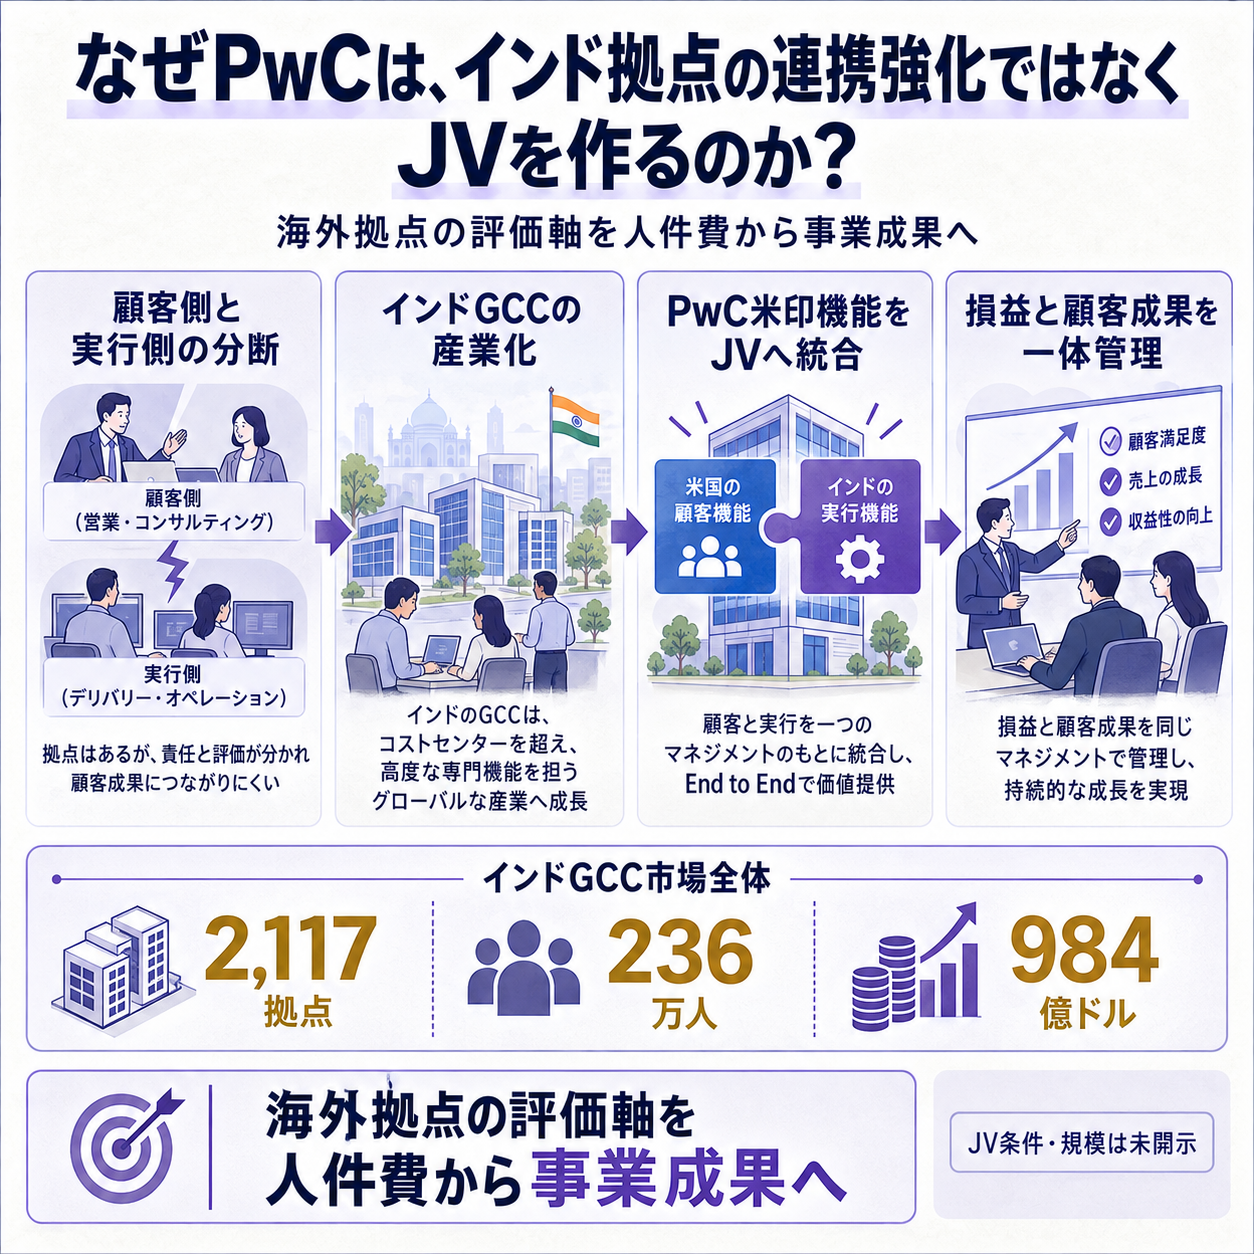
海外拠点へ仕事を渡して安く処理するモデルが、海外拠点そのものに顧客、専門家、技術、業務運営を持たせるモデルへ変わっています。PwCは、その変化を社内調整ではなく、新しい共同事業の形にしました。
PwC USとPwC Indiaは9月13日、両者が保有するインドの助言機能を1つのジョイントベンチャー(JV、共同出資会社)へ統合すると発表しました。
対象はPwC Indiaのコンサルティング事業と、PwC US Advisoryがインドに置く機能です。
2027年上期の完了を予定しています。
別々のインド組織を、1つの経営へ束ねる
今回の変更は人員の追加ではなく、顧客を取る側と仕事を実行する側の境界を引き直すものです。 新会社は戦略、事業変革、技術、エンジニアリング、AI、マネージドサービス(顧客業務の継続運営)までを同じ基盤で提供します。
これまでは、PwC Indiaがインド市場の顧客を持ち、PwC USのインド拠点が米国案件を支えるなど、所属と顧客責任が分かれていました。
JVでは市場関係、業界知識、実行人材を一つの組織へつなぎます。
新会社のCEOにはPwC IndiaのSanjeev Krishan氏が就く予定です。
JVは両組織が所有・統治しますが、持分比率、譲渡資産、売上、人員、投資額、相乗効果は非開示です。規制承認までは既存組織で業務を続けます。
PwCの36万4,000人超はネットワーク全体の人数で、JVへ移る人数ではありません。
用語の補足
- GCC — Global Capability Centerの略で、企業が海外に設ける自社専用の業務・技術拠点です。単純な外注先ではありません。
- マネージドサービス — 助言だけで終わらず、顧客の経理、IT、分析などの業務を継続して運営する契約です。
- 損益責任 — 売上や費用だけでなく、利益まで目標を持って意思決定する責任です。
- 移転価格 — 国をまたぐグループ会社間取引の価格です。利益配分と税務に直結します。
インドは「作業の受け皿」では説明できない規模になった
組織変更の背景には、インドGCCが一つの産業へ育ったことがあります。 NasscomとZinnovのFY2026調査では、インドにGCCが2,117拠点あり、3,728の事業所で約236万人が働きます。
売上規模は984億ドルです。
GCC数はFY2021から32%増えました。1,200超の拠点がAI・機械学習機能を持ち、AI人材は25万人です。
成熟度でも、39%が製品・基盤・知的財産を端から端まで持つ「Portfolio Hub」、5%がAI主導の運営や経営幹部の責任を担う「Transformation Hub」に分類されました。
単純なコスト拠点に当たる「Outpost」は13%です。
これはPwCのJV実績ではなく、インド市場全体です。ただし、顧客案件の設計と実行を別組織に置けば、意思決定の往復が増える構造は共通します。
人件費差より、意思決定の距離がコストになる
GCCが高度化すると、安い工数を増やすより、承認の段数を減らすほうが効きます。 たとえば米国の営業が顧客要件を聞き、別法人のインドチームへ作業を依頼し、変更のたびに契約範囲と予算を確認する形では、実作業が速くても待ち時間が残ります。
JVが案件責任、専門人材、運営機能をまとめれば、設計から継続運用まで同じ採算表で判断できます。逆に、誰が売上を持ち、誰が失敗費用を負担するかが曖昧なままでは、箱を一つにしても調整会議が残ります。
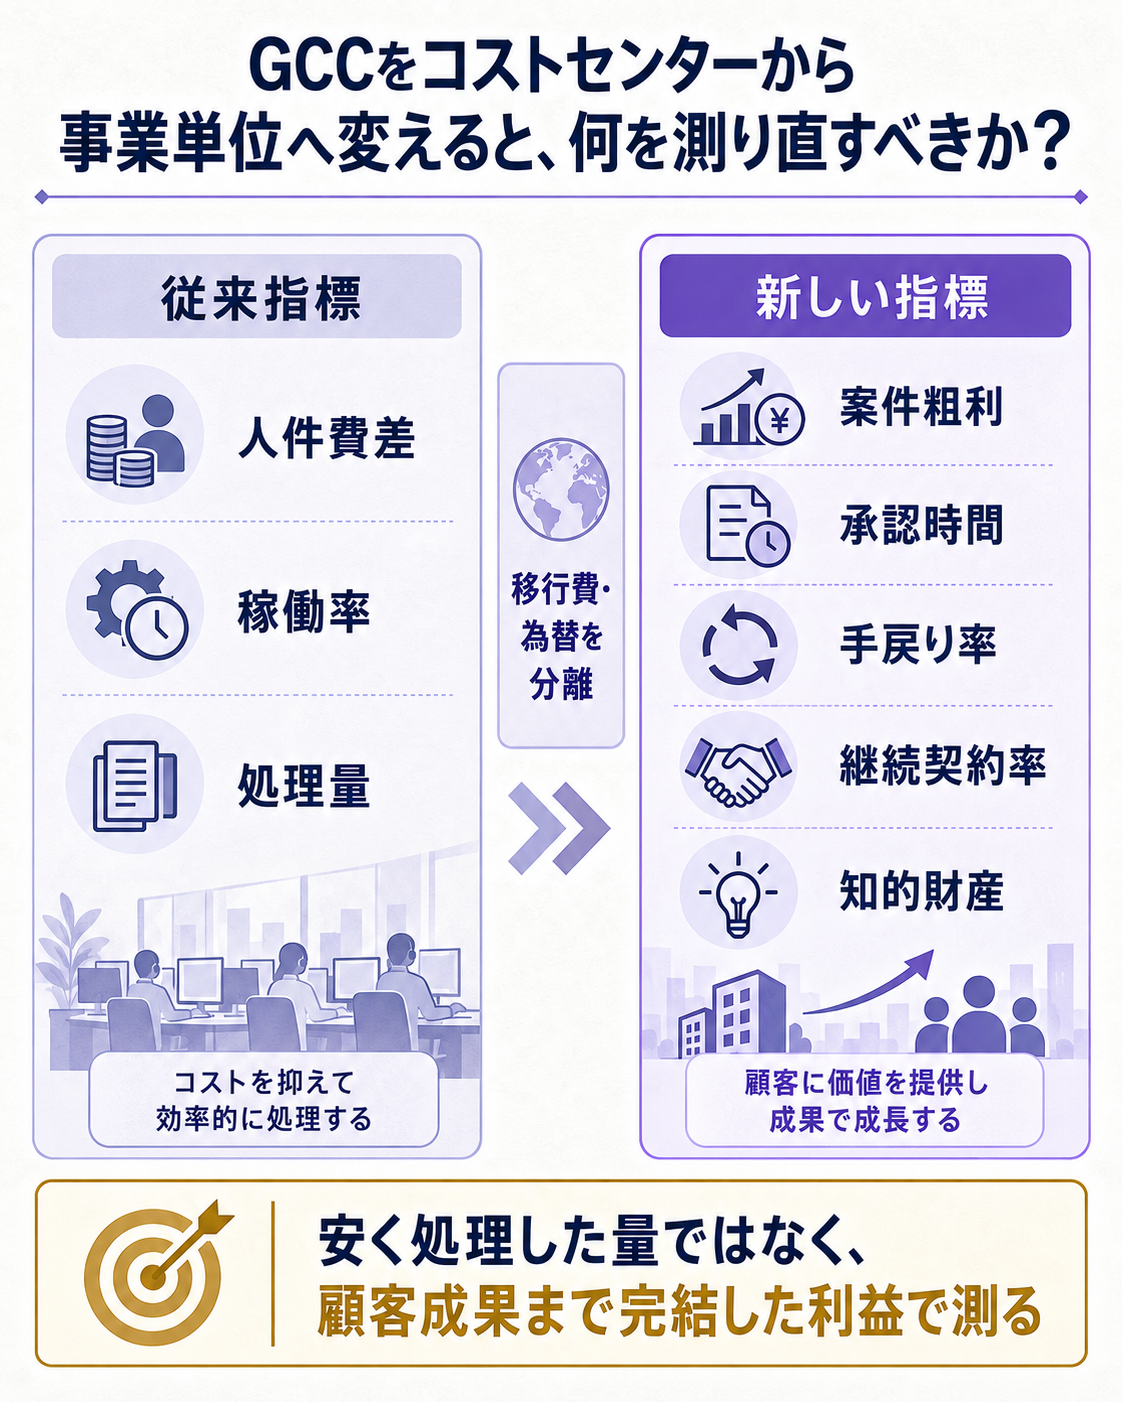
月次管理では、所在地別の人件費差だけでなく、案件粗利、変更回数、承認待ち時間、手戻り率、継続契約率を並べます。
米国で100の売上を取り、インドへ40の社内費用を配賦するだけでは、新会社が生んだ価値も負担したリスクも見えません。
移転価格、通貨、税率、退職給付、契約移管費も初年度損益を揺らします。統合後の利益改善を約束する前に、一度きりの移行費と通常運営の改善を別の行へ置く必要があります。
AI導入は、人の削減より責任の置き場所を変える
AIで作業が速くなるほど、海外拠点には判断と統制が残ります。 PwC Indiaが200人のGCC幹部を対象に行った調査では、72%の拠点が従業員の40%超に再教育が必要だと答えました。
人材を企業で使える状態へ変える平均期間は8.69か月です。
調査対象の34%はすでに製品開発、知的財産、次世代技術を扱う研究開発拠点です。
一方、経営層のAI理解度の平均は27%で、90%超が戦略判断に十分ではないと回答しました。
技術者を増やすだけでは、投資判断と責任分担が追いつかない構図です。
来期計画では、AIによる削減工数をそのまま人員削減へ置かず、再教育、データ整備、管理者の検証時間へ振り分けます。
40%超の社員を再教育するなら、受講人数ではなく、顧客案件へ配置できるまでの月数と、配置後の粗利で回収を測ります。
JV化で増えるのは、自由度と見えにくさの両方
一つの経営単位は速度を上げますが、内部取引を消しただけで利益が増えるわけではありません。 費用配賦が売上原価へ変わり、部門間のやり取りが連結内へ入ると、表面のKPIは改善して見えることがあります。
比較可能性を保つには、統合前の米国案件、インド国内案件、他国向け案件を同じ定義で組み替えます。既存契約の移管分と新規獲得を分け、為替影響を除いた売上、通常粗利、移行費、再作業を追います。
雇用への影響も発表にはありません。
業務の重複解消、昇進制度、報酬、監査部門との独立性は未確定です。
統合を「インドへの単純移管」と読むにも、「高付加価値化」と断定するにも材料が足りません。
2027年上期までの追加開示が判定材料になります。
見立てと監視ポイント
JVの成否は規模ではなく、顧客責任と利益責任を本当に同じ場所へ置けるかで決まります。 次の3点を見ます。
- 取引条件と開始基準 — 持分、人員、資産、契約移管、規制承認が開示され、2027年上期に予定どおり閉じるかを確認します。
- 採算KPI — 売上や稼働率だけでなく、案件粗利、承認時間、手戻り率、継続契約率が統合前後で比較されるかを見ます。
- 人材の権限移動 — インド側が作業量だけでなく、価格、設計、採用、顧客成果、損益の判断をどこまで持つかが本当の変化です。
腹落ち確認の問い
海外拠点の人件費が本社より40%安いとしても、JV化が成功したとは言えないのはなぜでしょうか。
考え方
人件費差は一つの投入コストしか表しません。
要件の往復、承認待ち、手戻り、契約変更が増えれば、顧客へ成果物を届ける総費用は上がります。
JV化の効果は、安い工数の量ではなく、同じ経営単位で顧客責任と実行責任を持ち、案件粗利、完了時間、再作業、継続売上がどう変わったかで測ります。
移行費と為替を除いても改善が残るかが判定線です。
もっと詳しく知りたい人へ
- 発表の原文: PwC USとPwC Indiaの9月13日付発表 — 統合対象、提供範囲、経営者、完了時期、未開示条件を確認できます
- 市場の一次調査: Nasscom・ZinnovのFY2026 GCC調査 — 2,117拠点、236万人、984億ドル、成熟度の分布が分かります
- AI人材の調査: PwC IndiaのGCC人材調査 — 200人調査、再教育、経営層のAI理解、価値創出の自己申告を確認できます
- GCCの成長経路: Nasscom・Zinnovの公式発表 — FY2021からの成長とAI機能の広がりを読めます
- サービス業の収益構造: サービス業業界基礎ガイド — 人材、案件、継続契約をどう利益へつなぐかを広い業界構造で確認できます
- 国内主要社との比較: サービス業主要プレイヤー比較 — コンサル・専門サービスを含む主要社の採算構造を比較できます
出典(一次/二次の切り分け)
一次で照合したもの
- PwC Indiaの2026年9月13日付発表 — 統合対象、戦略からAI・継続運営までの範囲、2027年上期の完了予定、条件付き取引、財務条件の非開示を確認しました。
- Nasscom・ZinnovのFY2026調査 — 2,117拠点、3,728事業所、236万人、984億ドル、FY2021比32%増、成熟度分布を確認しました。
- PwC IndiaのGCC人材調査 — 回答者200人・8業界、72%が従業員40%超の再教育を必要とすること、8.69か月、経営層のAI理解度27%などを確認しました。
反証で残った限界
- 36万4,000人はPwCネットワーク全体、984億ドルと236万人はインドGCC市場全体であり、JVの規模ではありません。JVの持分、人員、売上、移行費、相乗効果、雇用影響は公表されていません。人材調査の数値は回答者の自己申告を含み、統合後の実績ではありません。