黒字でも、店の稼ぐ力は3割減 — クラッカー・バレル決算に混じった売却益と和解金
#Cracker Barrel#外食#決算#既存店売上#セールアンドリースバック#一時損益
黒字でも、店の稼ぐ力は3割減 — クラッカー・バレル決算に混じった売却益と和解金
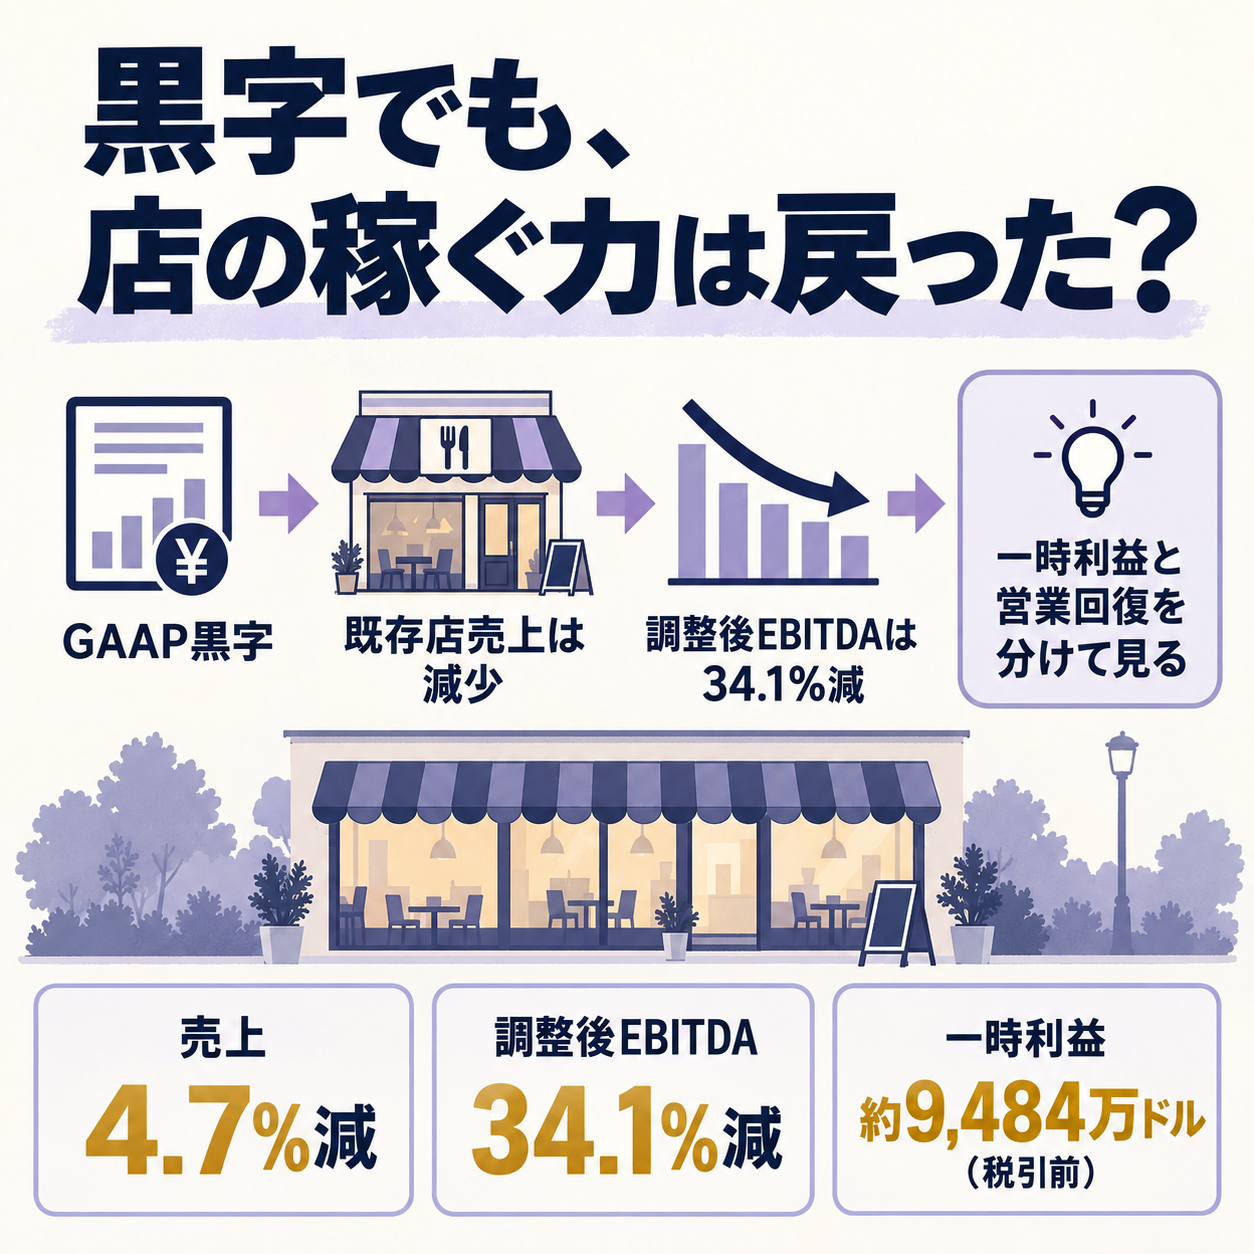
決算書の黒字と、店の商売が持ち直したかどうかは別の話です。
米レストランチェーンのクラッカー・バレルは、2026年度の売上が前年を下回る中で黒字を維持しましたが、利益には店舗売却や訴訟和解に伴う一時的な収益が含まれていました。
会社が調整後の利益として示した数字を見ると、稼ぐ力は前年より大きく落ちています。
売上4.7%減、調整後EBITDAは34%減
クラッカー・バレルの2026年度売上高は33億1,900万ドルで、前年の34億8,400万ドルから4.7%減りました。
調整後EBITDA(利息・税金・減価償却などを差し引く前の利益を、会社が一部の特別項目を調整して示す指標)は1億4,770万ドル。
前年の2億2,430万ドルから34.1%減です。
調整後純利益も1,804万ドルと、前年の7,091万ドルから約75%減りました。
一方、会計基準に沿ったGAAP純利益は3,168万ドルの黒字です。
前年の4,638万ドルから減ったものの、赤字ではありません。
ここだけを読むと「黒字を保った」となりますが、利益の中身を分けると別の姿が見えます。
通期の既存店売上も弱く、レストラン部門は前年を下回りました。
第4四半期だけでも、売上高は8億4,930万ドルで前年同期比2.2%減、レストラン既存店売上は2.1%減です。
小売部門の既存店売上は0.7%増でしたが、レストランの落ち込みを埋めるほどではありません。
既存店売上は、来店人数と一人あたりの購入額の両方で動きます。
今回の発表だけでは、その増減を客数と注文単価に分けられません。
売上の上下だけで、客足が戻ったかどうかまでは判断できない点にも注意が要ります。
第4四半期の調整後EBITDAだけを見ると、6,205万ドルで前年同期の5,571万ドルを上回ります。
ただし会社は、この四半期に関税還付による約910万ドルの利益押し上げがあったと説明しています。
公表値から単純に差し引くと約5,295万ドルとなり、前年同期の水準を下回ります。
これは会社が公表した別の利益指標ではなく、還付の影響の大きさを知るための試算です。
四半期ごとの比較でも、ひとつの数字だけで回復を決めるのは早計です。
第3四半期の調整後EBITDAは4,031万ドルで、前年同期の4,812万ドルを下回っていました。
その次の第4四半期は公表値が前年を上回りましたが、関税還付の押し上げが含まれます。
季節によって売上や費用の出方も変わるため、前年同期比較、通期の推移、還付など一時要因を合わせて読む必要があります。
店舗売却と和解益が、黒字の見え方を変えた
2026年度には、店舗のセール・アンド・リースバック(店を売却し、賃貸契約を結んで営業を続ける取引)による利益が約4,742万ドル、訴訟の和解に伴う利益も約4,742万ドル計上されました。
合計は税引前で約9,484万ドルです。
会社のGAAP損益にはこのような一時的な利益が反映されるため、黒字か赤字かだけでは、通常の営業でどれだけ稼いだかを判断しにくくなります。
売却益は、店舗が売れた時点で計上される損益です。
毎年繰り返し得られる利益とは性質が異なります。
訴訟和解益も同じく、一度の案件が決着したことによる収益です。
調整後純利益や調整後EBITDAは、会社が定めた方法で特別項目を除いた収益力を見せるための数字ですが、GAAP利益と同じ会計指標ではありません。
どの項目を除いたかを確認し、両方を並べて読む必要があります。
調整後という言葉も、現金がそのまま残ったことや、来年も同じ利益が出ることを保証しません。
会社ごとに除外する費用・収益の扱いが異なる場合があるため、過年度との比較では調整方法が変わっていないか、現金の出入りを示すキャッシュフローと矛盾しないかも確かめます。
今回のようにGAAP純利益と調整後利益の差が目立つときは、差を作った項目の内容を一つずつ見ることが大切です。
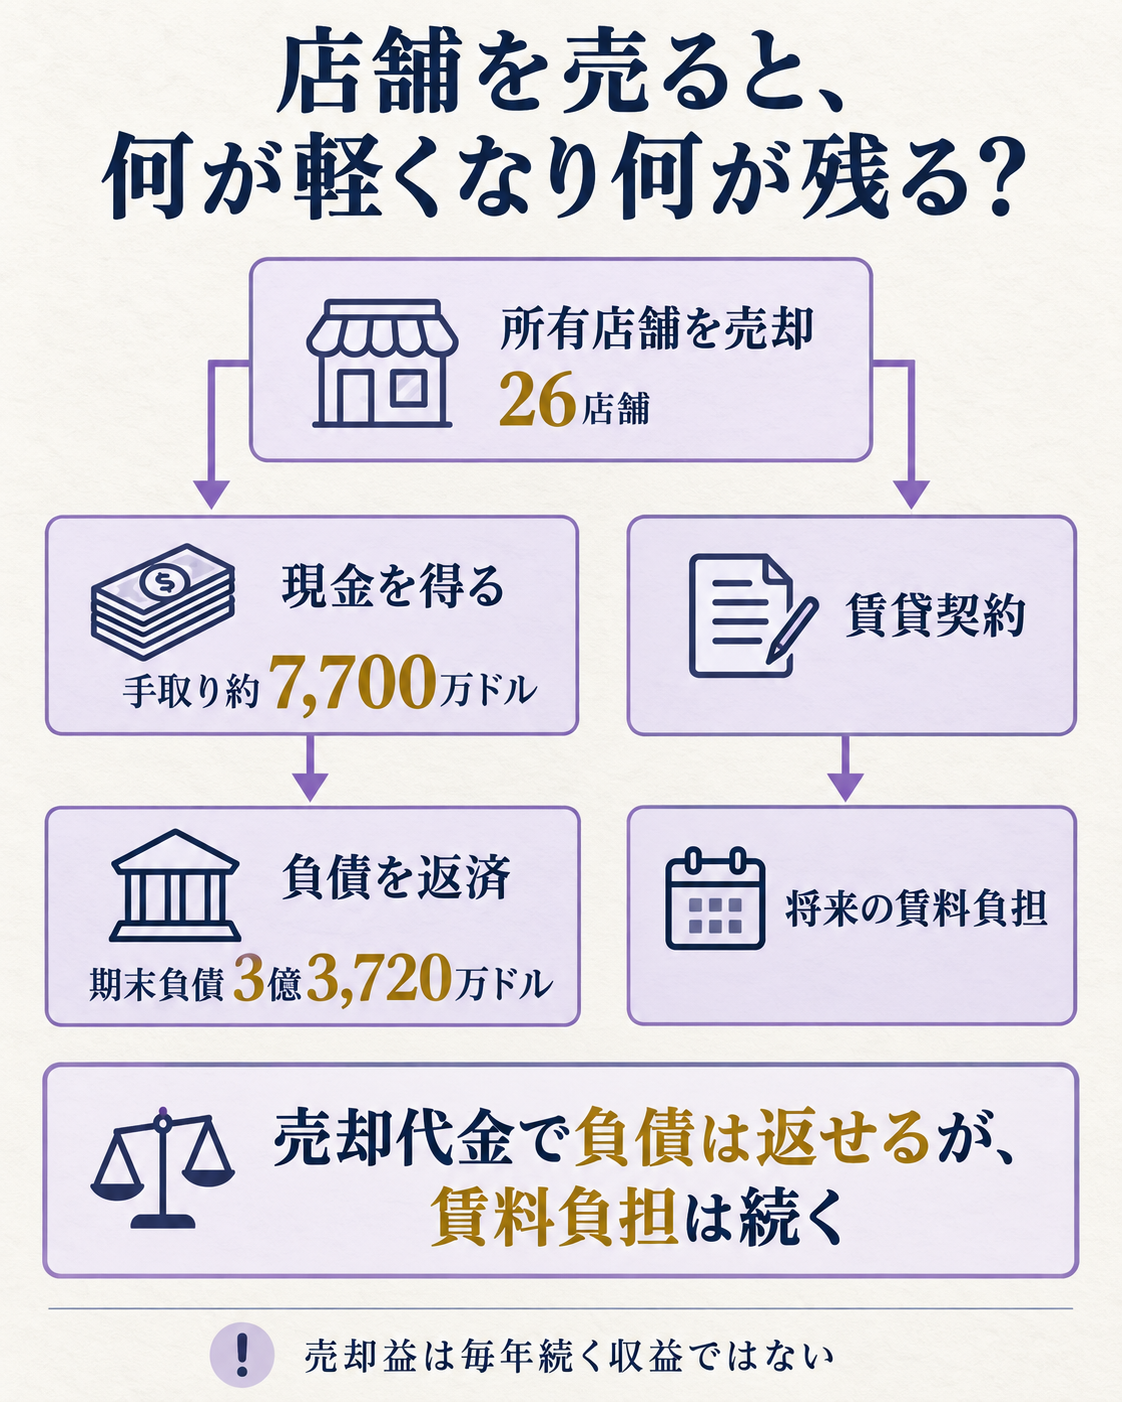
セール・アンド・リースバックは、売却代金を得る代わりに、店舗を借りて営業する形へ変える取引です。
同社は26店舗を対象にこの取引を行い、約7,700万ドルの手取り資金を負債返済に回しました。
2026年度末の負債は3億3,720万ドルで、前年末の4億8,460万ドルから減っています。
負債を軽くできる一方、売却した店舗には将来の賃料負担が残ります。
現金を得た年の売却益だけでなく、賃料がその後の固定費にどう効くかも追う必要があります。
同社は6月に満期を迎えた転換社債の返済も進めました。
借入金が減ったことは資金繰りの余裕につながりますが、店舗売却で生まれた利益と、店そのものの売上回復は別の経路です。
財務の立て直しが進んでも、顧客が戻らなければレストラン営業の利益は回復しません。
2027年度の計画は、売上より利益率の回復を求める
会社が示した2027年度の売上見通しは33億2,500万〜34億ドル、調整後EBITDAは1億8,000万〜2億ドルです。
既存店売上は3〜5%増を見込み、新規出店は計画していません。
2026年度の売上実績に比べると、売上見通しはおおむね横ばいから2.5%増の範囲です。
一方、調整後EBITDAの目標は2026年度実績から3,200万〜5,200万ドルほど上がります。
この組み合わせは、単に店舗数を増やして売上を伸ばす計画ではありません。
既存店に客足を戻し、売上の増加を利益へつなげる必要があります。
会社は2027年度の原材料価格上昇を約3%、時給の上昇を2.5〜3%と見込んでいます。
値上げだけで売上を押し上げれば、来店客数がさらに減る可能性もあるため、客数、注文単価、食材や人件費を分けて追う局面です。
売上と調整後EBITDAの見通しの中央値を単純に割ると、2027年度の利益率は約5.6%です。
2026年度実績は約4.5%でした。
会社が利益率の目標を示したわけではありませんが、売上が大きく増えない前提で利益の金額を引き上げるには、食材費や人件費、賃料などを差し引いた後の採算を1ポイントほど改善する必要がある計算です。
背景を見るため、米国国勢調査局の統計では、2026年1〜8月の米国の飲食店・飲酒施設の売上は前年同期比4.2%増でした。
これは業界全体の名目売上で、物価上昇分を除いていません。
クラッカー・バレルの既存店売上は既存店舗だけを対象にした数字であり、両者は範囲も計算方法も異なります。
それでも、業界全体の売上が伸びる中で同社の既存店が前年割れだった点は、個別の回復策を見極める材料になります。
もうひとつ注意したいのは、同社がメープル・ストリート・ビスケット・カンパニーを2026年7月に売却したことです。
事業売却は、翌年度の売上比較に影響する可能性があります。
全社売上だけを追うと、既存店の改善と事業範囲の変更が混ざります。
既存店売上の伸び、売却事業を除いた売上の説明、調整後利益の増加が同じ方向を向くかを確かめたいところです。
今後は、まず会社計画の既存店売上3〜5%増が実現するかを見ます。
次に、関税還付のような一時要因を除いても調整後EBITDAが1億8,000万〜2億ドルに近づくかを追います。
さらに、店舗の賃料負担を含めた固定費と負債残高がどう動くかを確認します。
これらがそろって改善すれば営業の回復を示す材料になりますが、GAAP黒字だけが続いても、店の稼ぐ力が戻ったとは判断できません。
考えてみたい問い
四半期の調整後EBITDAが前年を上回った一方、通期の調整後EBITDAが3割以上減った決算を読むとき、どの数字を最初に確かめるべきでしょうか。
考え方
四半期の改善をそのまま回復とみなす前に、通期の水準、既存店売上、利益を押し上げた一時要因を合わせて確認します。
この決算では第4四半期に関税還付の利益が含まれ、通期には店舗売却益と和解益が計上されています。
客足を示す既存店売上と、一時要因を調整した利益が続けて改善するかを見れば、単発の押し上げと営業の回復を分けて考えられます。
出典(一次/二次の切り分け)
- 一次: Cracker Barrel公式決算発表 — 通期・第4四半期の損益、売却益、負債、2027年度見通し。公式IRは直接取得時に403となったため、r.jina.ai経由で原文を取得して照合。
- 二次: Reuters報道 — 第4四半期の売上、調整後EPS、関税還付の影響と会社見通し。
- 一次: 米国国勢調査局・小売および外食統計 — 米国の飲食店・飲酒施設の月次売上。名目値で、既存店売上とは対象範囲が異なる。
もっと詳しく知りたい人へ
- Cracker Barrel公式決算発表 — 損益計算、特別項目の調整、負債と次年度計画を原文で確認できます。
- 同社の第3四半期決算 — 和解益が当期純利益と調整後利益に与えた差を確認できます。
- Reutersの決算報道 — 市場予想と会社見通しを含めた発表時の整理を読めます。
- 米国国勢調査局の外食売上統計 — 外食業界全体の名目売上がどう動いたかを比較できます。