売上より利益の上方修正が大きい — NSDを押し上げた金融ITの更新需要
売上より利益の上方修正が大きい — NSDを押し上げた金融ITの更新需要
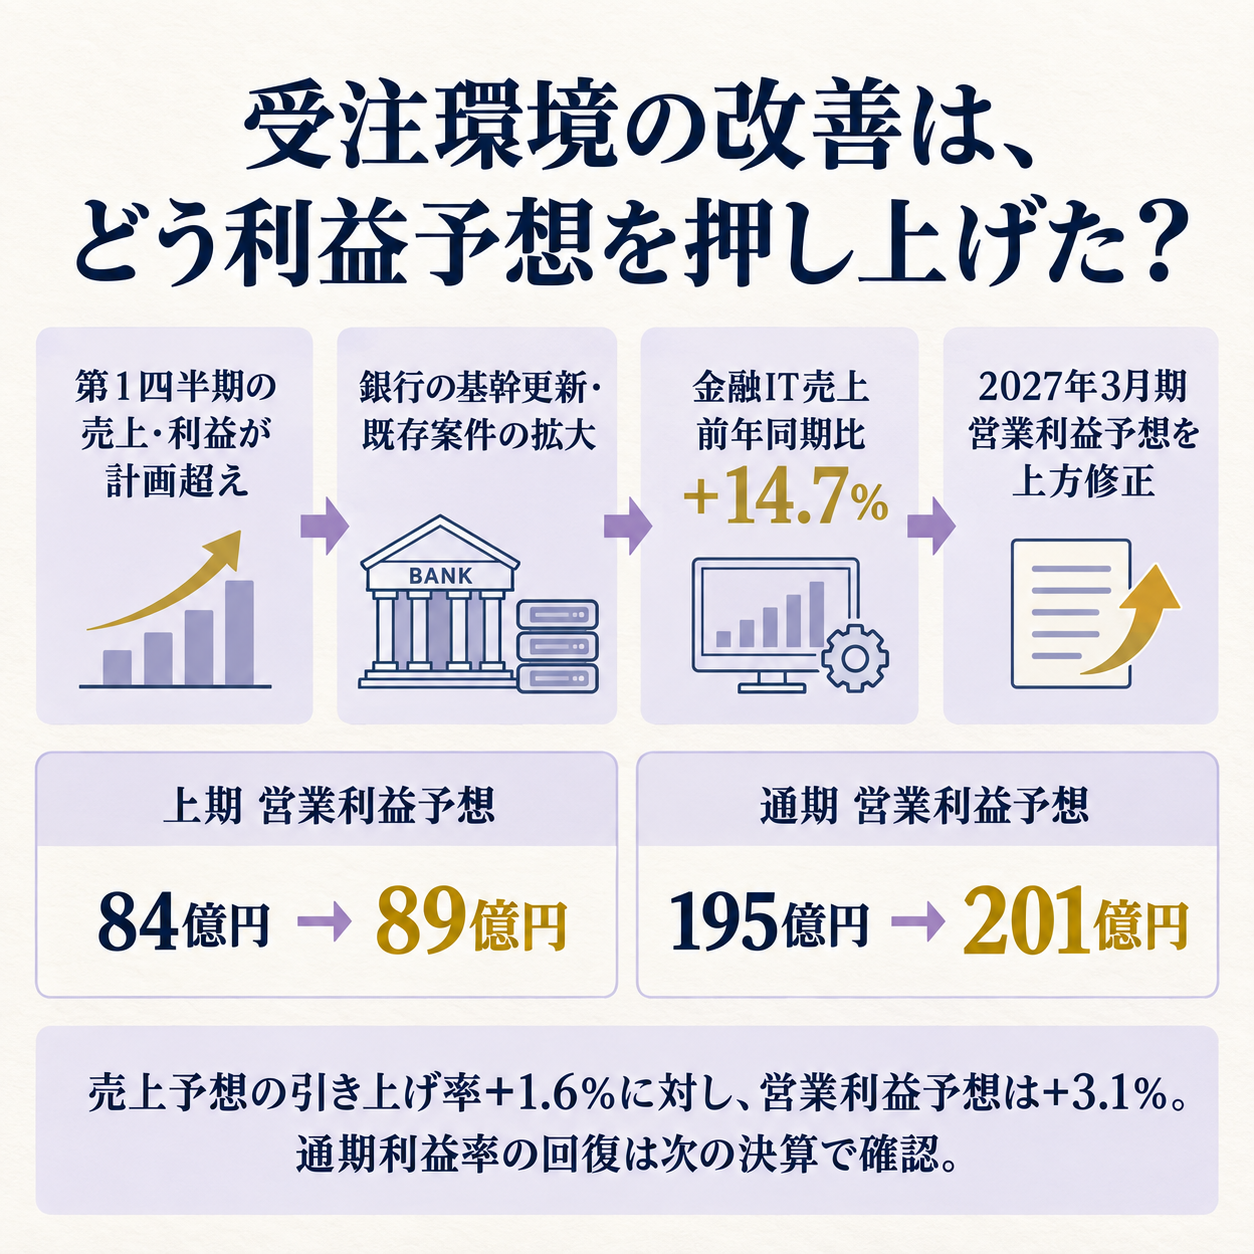
売上予想の引き上げは1.6%ですが、営業利益予想は3.1%上がりました。
企業の情報システムを受託開発する独立系SIerのNSDは、会社の中核業務を担う基幹システムの更新や既存案件の拡大を背景に、2027年3月期の上期(4〜9月)と通期の予想を9月28日に修正しました。
増収のニュースだけで終わらせず、利益の修正幅と、前期の利益率に届くかを分けて読む必要があります。
売上の上げ幅より、利益の上げ幅が大きい
NSDが示した通期予想は、売上高が1,260億円から1,280億円へ、営業利益が195億円から201億円へ引き上げられました。
前回予想に対する伸び率では、売上高が1.6%、営業利益が3.1%です。
経常利益(本業以外の損益も含めた利益)は197億円から204億円へ、親会社株主に帰属する純利益(最終的な利益)は131億円から133億円へ修正されました。
上期予想も同じ方向です。
売上高は610億円から620億円、営業利益は84億円から89億円、経常利益は85億円から90億円、純利益は55億円から56億円となりました。
上期の営業利益の修正率は6.0%で、通期の3.1%より大きくなっています。
9月末までの業績が確定したわけではなく、ここで示されたのは会社の新しい見通しです。
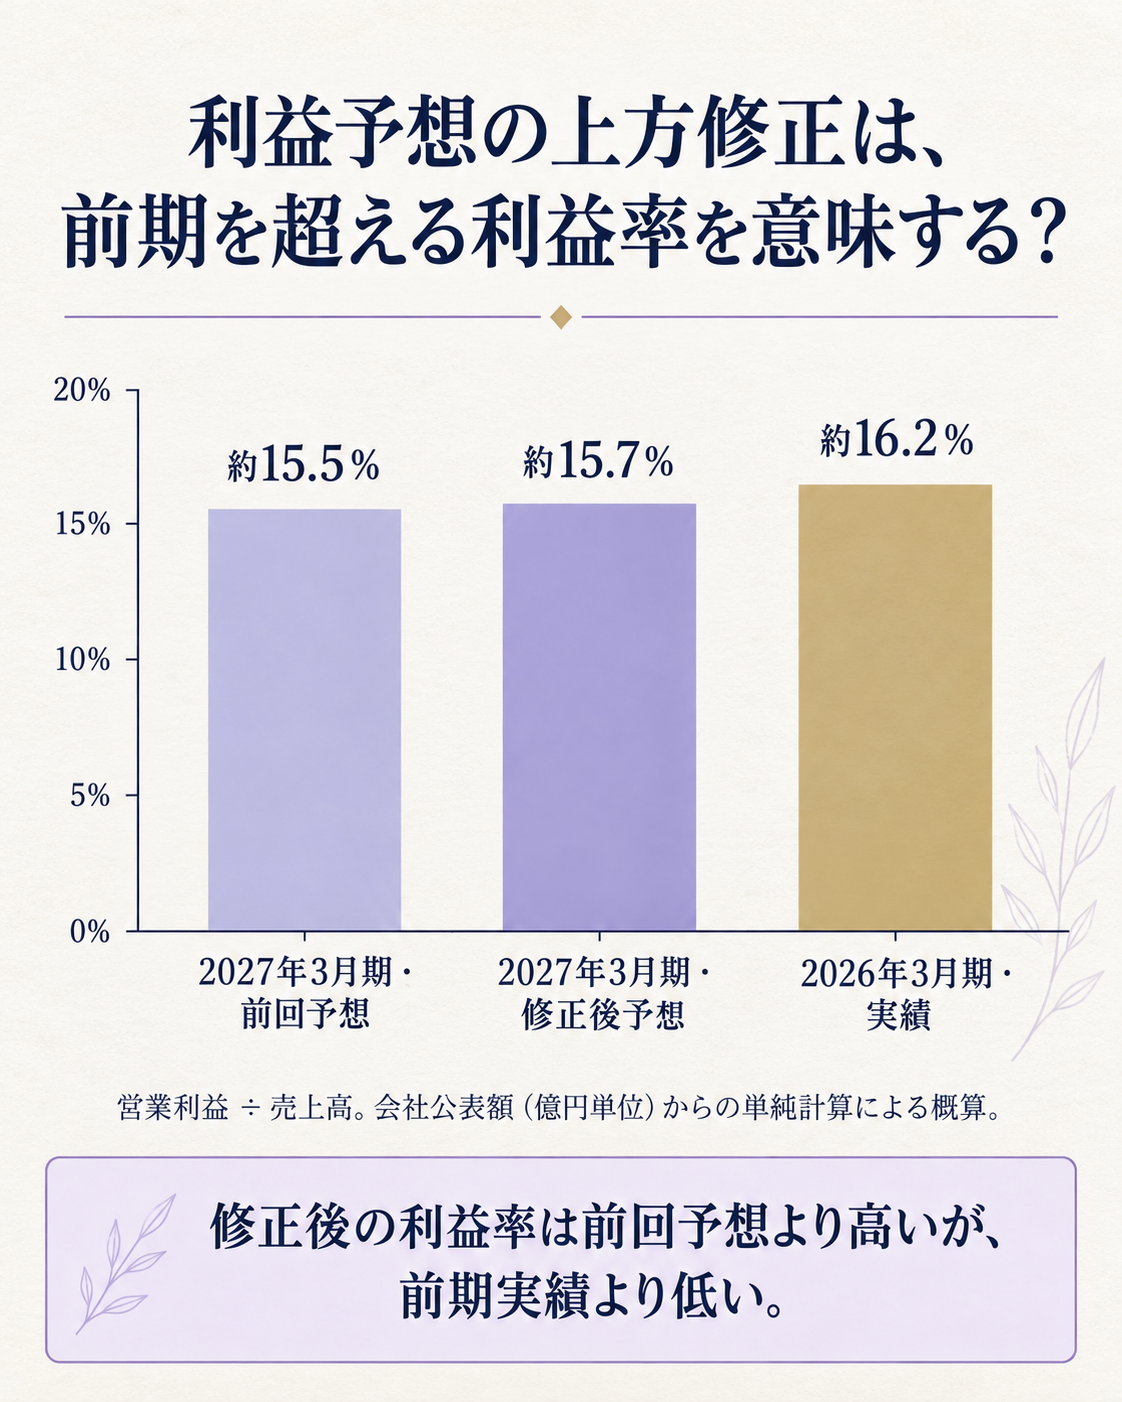
ここで見たいのは、修正後の利益予想が前期の利益率まで戻るかどうかです。
通期予想の営業利益率は、会社公表額から単純計算すると、前回の約15.5%から約15.7%へ改善します。
一方、2026年3月期の実績は約16.2%でした。
修正後も前期実績を約0.5ポイント下回ります。
利益予想の引き上げは前向きな変化ですが、利益率の回復まで確認できたわけではありません。
金融ITの更新と既存案件の拡大が土台です
今回の修正理由として会社が挙げたのは、第1四半期の売上高と利益が計画を上回ったこと、受注環境が良好だったことです。
システム開発事業では、銀行や保険会社向けの情報システムを扱う金融ITを中心に、基幹システムの更新案件や既存案件の拡大が進みました。
ソリューション事業では、セキュリティ製品の販売が堅調だったと説明しています。
第1四半期の実績を見ると、売上高は299億3,000万円で前年同期比9.6%増、営業利益は41億7,500万円で17.4%増でした。
金融ITの売上高は95億8,900万円で14.7%増です。
大手銀行の基幹システム更改と既存案件の拡大、保険会社の案件増加が同部門を押し上げました。
この動きは、単発の大型案件を一つ受注したという説明ではありません。
既存顧客のシステムを更新し、周辺機能や追加開発を積み上げる仕事が伸びています。
基幹システムの刷新は、導入計画やデータ移行を含むため期間が長くなりやすく、その後に保守や運用の仕事が続く場合もあります。
ただし、9月28日の発表は受注残高や案件ごとの期間を明らかにしていません。
継続収入の大きさを今回の数字だけから推計することはできません。
会社が開示する月次売上速報では、2026年4月から8月までの累計売上高は510億2,500万円、前年同期比9.7%増でした。
第1四半期が終わった後も、8月までの売上の伸びは続いています。
ただし、月次資料は売上高の速報であり、営業利益や案件別の採算を示すものではありません。
中間予想の売上高620億円と8月までの累計510億2,500万円を単純に差し引くと、9月に必要な売上高は約109億7,500万円です。
この差額は着地予想ではありません。
顧客が成果物を確認して受け取る検収や案件の計上時期は月ごとに均等とは限らず、9月の実績と利益率はまだ公表されていません。
月次売上の伸びを上期予想の達成や採算改善の証明と取り違えないための、進捗確認の目安です。
第1四半期には、DX(デジタル技術を使って業務の仕組みを変えること)やAIなどの新技術を使うシステム開発とソリューションを含む注力事業の売上高も前年同期比29.2%増えました。
同社資料の区分では、この領域には新技術関連のシステム開発だけでなく、ソリューション事業も入ります。
そのため、29.2%をAI関連売上だけの伸びとして扱うことはできません。
金融ITの更新需要と、DX・新技術・ソリューションの拡大を分けて追うと、どの需要が全社予想を支えているのかを読み違えにくくなります。
ソリューション事業は第1四半期に売上高が40億6,800万円、前年同期比18.9%増となり、営業損失は前年の2億2,000万円から7,200万円へ縮小しました。
赤字幅は小さくなりましたが、まだ利益を生む段階ではありません。
9月の会社説明はセキュリティ製品の販売が堅調としていますが、その寄与額は開示していません。
金融ITの増収と、ソリューション事業の損益改善は、別の動きとして確認します。
増収予想でも、利益率が上がるとは限りません
ここには二つの時間軸があります。
一つは、今回の予想修正で利益の上げ幅が売上の上げ幅を上回ったこと。
もう一つは、修正後の通期利益率が前期の実績を下回っていることです。
前者は直近の見通しが改善したことを示しますが、後者は今年度の利益率が前期水準へ戻ると決まっていないことを示しています。
売上予想の増額は20億円、営業利益予想の増額は6億円です。
差額だけを割ると、利益の増額は売上の増額の30%にあたります。
ただし、これは予想変更の差額同士を比べた値であり、追加受注の採算や一つの案件の利益率を示す数字ではありません。
会社は売上・費用の修正を事業別に分けて公表していないため、この比率だけで追加受注の利益を推定するのは避けます。
第1四半期の営業利益は前年同期比17.4%増え、売上高の9.6%増を上回りました。
単純計算した四半期営業利益率も前年同期の約13.0%から約14.0%へ上昇しています。
しかし、ひとつの四半期の採算を残りの期間へそのまま伸ばすことはできません。
人員配置、案件の進み方、外注費、更新案件の構成によって、各四半期の利益率は変わります。
会社は今回の修正説明で、それぞれの要因が利益を何億円押し上げたかまでは示していません。
実務で予算を作るときも、売上の増加率を全案件に一律で当てはめるだけでは足りません。
金融機関の基幹更新、既存プロジェクトの拡張、セキュリティ製品の販売では、必要な人材や原価の発生時期が異なります。
案件ごとに、受注の確度、着手時期、要員の確保、検収条件、保守へ移る時期を置くと、売上予想の上振れが利益に残る条件を追いやすくなります。
ITを外部委託する企業にとっても、基幹更新の需要が強いときは、希望する時期に要員や専門性を確保できるかが予算の前提になります。
契約金額だけでなく、設計・移行・検収の節目と、追加要件が出た際の変更手続きを発注段階で確認しておくと、開発遅延や費用超過を管理しやすくなります。
需要が強いという説明を、すべての案件で単価上昇や利益率改善が起きているという意味に広げないことも大切です。
見立てと監視ポイント
今回の上方修正は、受注環境の良さが第1四半期の実績と金融ITの案件拡大に表れ、上期・通期の予想へ反映されたものです。
会社の説明と月次売上は売上の伸びを裏づけますが、通期利益率は前期実績を下回る計画にとどまっています。
売上拡大と採算維持が同時に実現するかは、次の決算で確かめる段階です。
次の中間決算では、金融ITの伸びが続くか、営業利益の増加が売上をどれだけ上回るかを確認します。
あわせて、セキュリティ製品を含むソリューション事業の損益が黒字へ向かうかを見ます。
これらが確認できれば受注の伸びが採算にもつながったと評価できますが、売上だけが伸びて利益率が下がる場合は、案件構成や人件費・外注費の変化を読み直す必要があります。
腹落ち確認の問い
営業利益の予想が売上予想より高い割合で引き上げられたとしても、利益率の回復を断定できないのはなぜでしょうか。
考え方
- 引き上げ率は前回予想との比較ですが、利益率は売上に対する利益の比率です。修正後の利益率は前期実績より低く、残りの四半期の案件構成や費用も確定していないため、上方修正と利益率回復は別に確認します。
もっと詳しく知りたい人へ
- NSDの2027年3月期上期・通期業績予想修正 — 修正前後の売上・利益予想と、会社が示した修正理由を確認できます。
- NSDの2027年3月期第1四半期決算短信 — 金融ITや各事業の売上・利益、案件の説明を読めます。
- NSDの月次売上速報 — 2026年8月までの累計売上高を月ごとに確認できます。
- NSDの2026年3月期決算短信 — 前期の通期実績と、今期予想の比較に使えます。
- 株探の業績修正報道 — 上方修正の発表時刻と通期利益予想の修正を外部記事で確認できます。
- SIer業界基礎ガイド_詳細版、SIerセグメント別比較分析 — SIerの収益構造と主要事業の比較を読めます。
出典(一次/二次の切り分け)
- 一次資料: NSD、2026年9月28日 — 上期・通期予想の修正額、修正理由。
- 一次資料: NSD、2026年7月30日 — 第1四半期実績と金融IT・各事業の説明。
- 一次資料: NSD、月次売上速報 — 2026年8月までの月次累計売上。
- 一次資料: NSD、2026年5月8日 — 2026年3月期の通期実績。
- 二次資料: 株探、2026年9月28日 — 予想修正の発表時刻と概要。
- 二次資料: トレーダーズ・ウェブ、2026年9月28日 — 同日の大引け後に発表された業績修正の一覧。