銀行を借りるのをやめ、自分で持つ — Chimeが5.9億ドルで買う「免許と配管」
【国際・海外企業】連載・投資・決算米国【経済・フィンテック】【経済・信託ネット銀行】【横断・M&A】
#Chime#Stride Bank#フィンテック#銀行免許#M&A#垂直統合#インターチェンジ#Durbin Amendment#資本規制
目次
銀行を借りるのをやめ、自分で持つ — Chimeが5.9億ドルで買う「免許と配管」
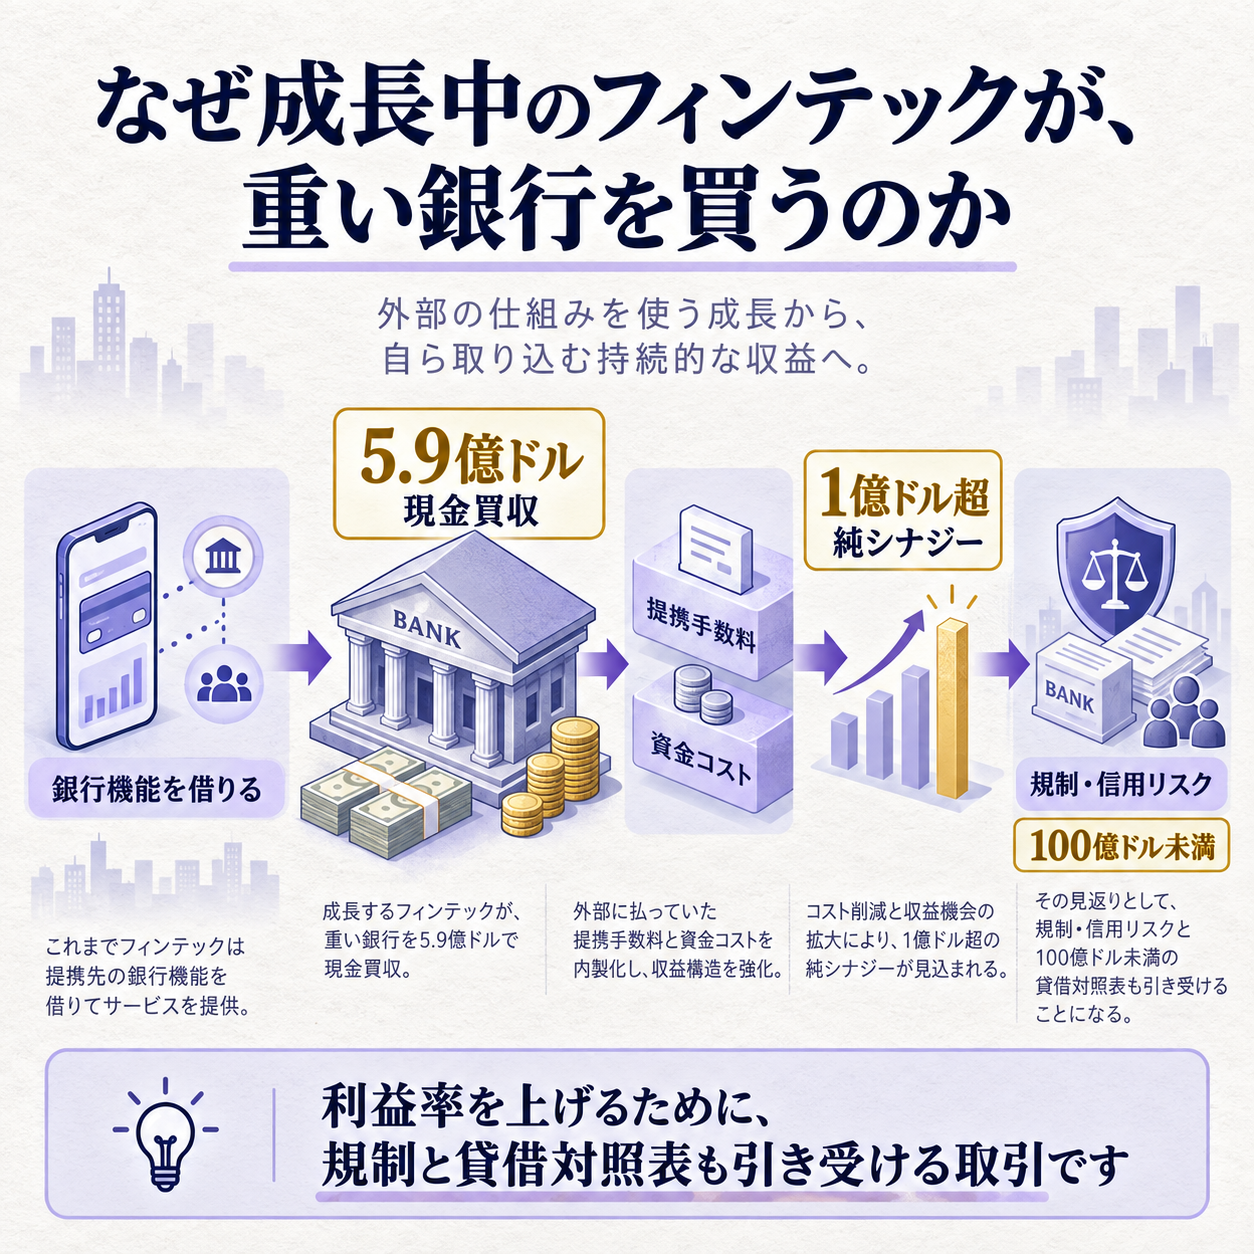
金融アプリChimeは、銀行機能を外から借りることで速く育ちました。今度は、その「裏方の銀行」を丸ごと買い、手数料と意思決定を自社の中へ戻します。
Chimeは9月8日、7年以上の提携先Stride Bankを持つCentral Service Corporationを現金5億9,000万ドルで買収すると発表しました。
完了すればStrideはChime Bankとなり、Chimeは銀行持株会社になります。
買うのは店舗網より、免許と資金の流れ
取引の中心は、顧客接点と銀行機能の間にあった境界を消すことです。 Chimeはアプリ、ブランド、決済体験を持ちますが、預金口座やカード発行は免許を持つ提携銀行が担ってきました。
Strideはその一社です。
買収価格は5.9億ドルで、Strideの有形簿価の約1.5倍です。
Chimeは手元現金で支払い、追加の資本拠出は想定していません。
2027年上期の完了には、通貨監督庁(OCC)と連邦準備制度理事会(FRB)の承認が要ります。
新しく銀行免許を申請する道もありますが、審査、システム、人材、内部統制を一から作る時間がかかります。すでに7年組んだ銀行を買えば、運用実績と人員をまとめて取り込めます。
用語の補足
- スポンサー銀行 — 免許を持たないフィンテックに代わり、預金口座、カード発行、規制対応などを担う銀行です。
- 有形簿価 — 純資産からのれんなど形のない資産を除いた金額です。銀行買収の価格比較に使われます。
- インターチェンジ収入 — 利用者がカードで支払う際、加盟店側からカード発行側へ流れる手数料の一部です。
1億ドル超のシナジーは、売上増より中間費用の回収から出る
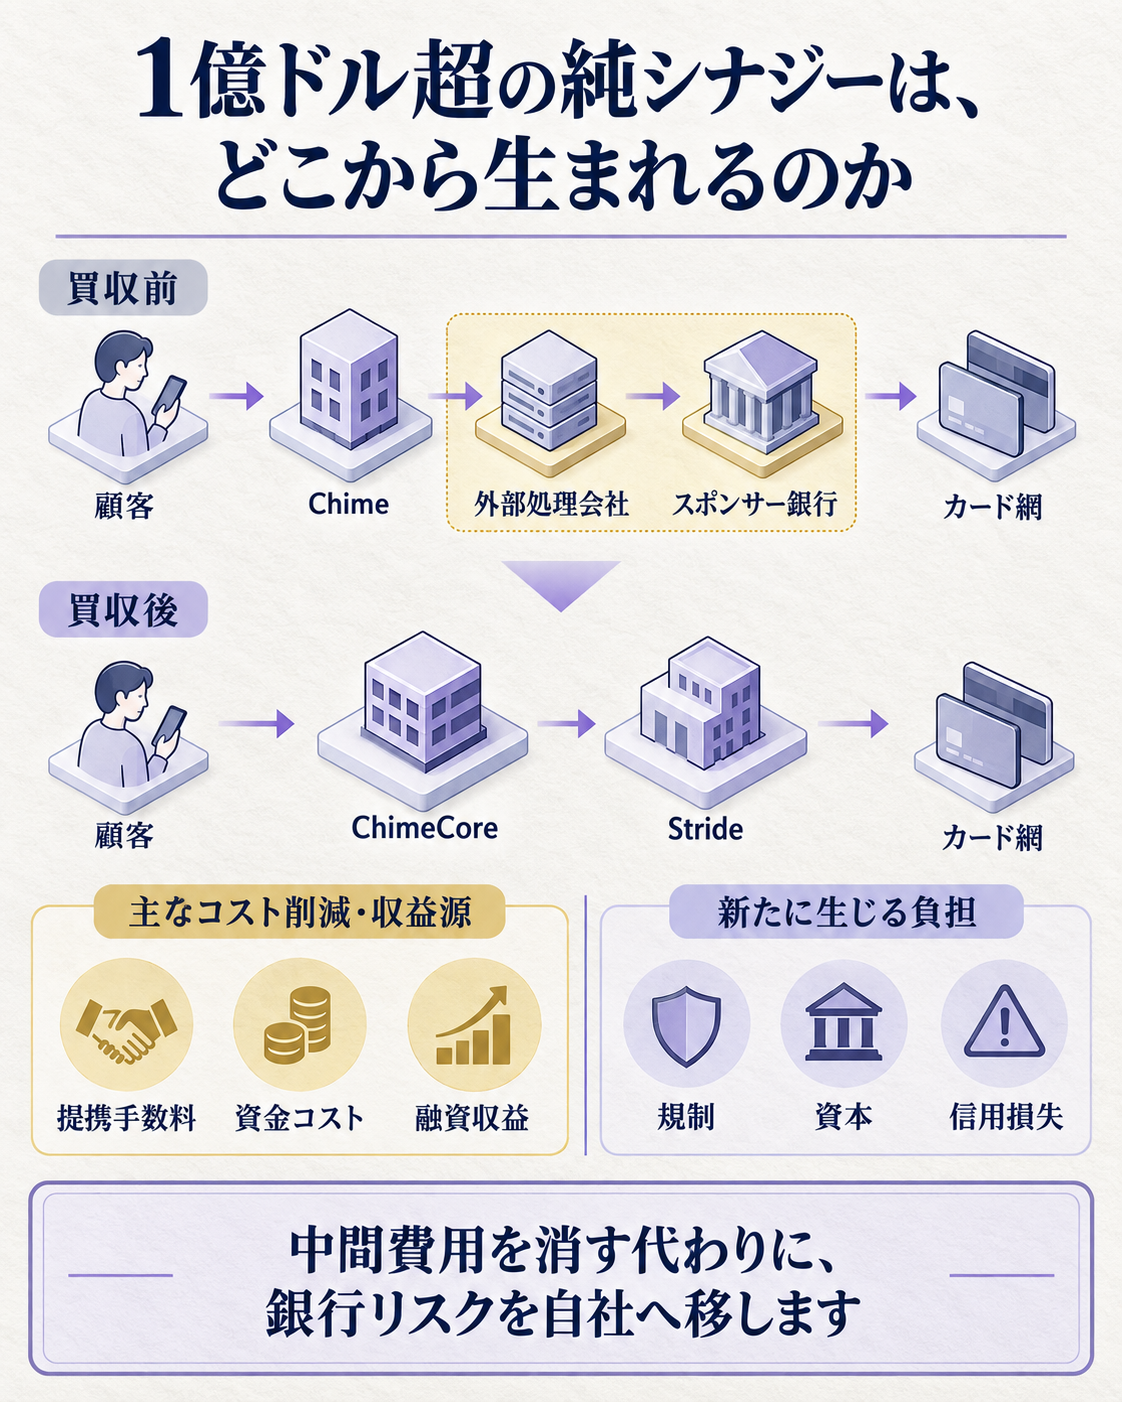
Chimeが最初に取り戻すのは、外部へ払っていた手数料と預金の調達利益です。 会社は1億ドル超の純シナジーを見込み、スポンサー銀行手数料の削減、低い資金調達コスト、融資商品の拡大を源泉に挙げています。
ただし、会社資料はシナジーの対象期間を明示していません。満額になる時期、統合費用、追加の人員・システム費、税効果も未開示です。この段階で買収価格を割って回収年数を出すことはできません。
注目すべきは、買収前にもChimeが外注層を一つ減らしていたことです。
2025年末に取引処理を外部業者からChimeCoreへ移し、2026年4〜6月期の処理・銀行提携コストは前年同期より560万ドル減りました。
今回はさらに銀行そのものを内側へ入れます。
成長している今だから、重い銀行を持てる
買収は弱った会社の救済ではなく、利益率が改善した局面での構造変更です。 2026年4〜6月期の売上高は6.70億ドルで前年同期比27%増、純利益は2,800万ドル、調整後EBITDAは1.02億ドルでした。
会員は1,040万人、カード決済額は380億ドルです。
売上の中身も変わっています。
決済収入は4.30億ドルで17%増、融資や即時送金などのプラットフォーム関連収入は2.40億ドルで48%増でした。
後者の伸びが速く、銀行を持つことで融資の品ぞろえと利幅を広げる余地が生まれます。
同時に、会社は2026年売上高予想を27.6億〜27.7億ドルへ引き上げました。
従来予想は27.25億〜27.45億ドルです。
ただし買収完了は2027年上期の予定なので、この上方修正はStrideの連結効果ではありません。
100億ドルの線が、成長のアクセルとブレーキになる
銀行を持った後の難所は、融資を増やしながら資産を膨らませすぎないことです。 Chimeは銀行資産を当面100億ドル未満に保つ方針を示しました。
米国ではこの線を超える銀行に、デビットカードのインターチェンジ手数料上限がかかります。
2026年4〜6月期、デビットカードのインターチェンジ収入はChime売上の39%を占めました。カード決済額ではデビットが73%です。上限の適用は、主要な収益源の単価を押し下げる可能性があります。
一方、融資を増やせば銀行資産も増えます。
資産を100億ドル未満に抑えるなら、貸付を売却する、証券化する、商品ごとに残高上限を置くなどの運営が必要です。
成長率だけでなく、どの資産を貸借対照表へ残すかが利益率を決めます。
見立てと監視ポイント
この買収の成否は、シナジーの大きさより、規制コストを差し引いた後に何が残るかで決まります。 今後は次の3点を見ます。
- 規制承認と統合条件 — OCCとFRBが、資本、流動性、提携先整理、消費者保護にどの条件を付けるかを確認します。
- 1億ドル超の実現速度 — 提携手数料、資金調達費、融資収益を分け、統合費用を引いた純額がいつ走り始めるかを追います。
- 100億ドル未満の運営 — 銀行資産、デビット収入比率、貸付残高、信用損失を並べ、成長と手数料上限回避が両立するかを見ます。
腹落ち確認の問い
1億ドル超のシナジーが計画どおり出ても、この買収が成功とは限らないのはなぜでしょうか。
考え方
銀行を持つと、提携手数料は減りますが、資本、流動性、規制対応、信用損失、システム統合を自社で負担します。
融資拡大で利益が増えても、資産100億ドルの線を超えてデビット手数料単価が下がれば、別の収益が削られます。
シナジーから統合費用と継続的な銀行運営費を引き、資産規模と主要収益の変化まで見て初めて判定できます。
もっと詳しく知りたい人へ
- 契約の原文: Chimeの2026年9月8日付8-K — 買収主体、価格調整、契約日、提出書類を確認できます
- 取引条件と会社計画: 8-K添付の共同発表 — 価格、有形簿価倍率、シナジー、承認、資産方針を読めます
- 買収前の収益構造: Chimeの2026年Q2 10-Q — 決済、融資、会員、外注費、信用損失の実績が分かります
- 100億ドルの制度背景: Chimeの2025年10-K — 提携銀行とデビット手数料上限の関係を確認できます
- 独立二次の確認: Bloomberg Law・PaymentsJournal — 銀行免許取得の別経路と規制上の論点を確認できます
- 銀行業の構造: 銀行業業界基礎ガイド — 預金、融資、自己資本、信用コストのつながりを整理できます
出典(一次/二次の切り分け)
一次で照合したもの
- Chimeの8-Kと添付共同発表 — 2026年9月8日付、5.9億ドルの現金買収、1.5倍の有形簿価、1億ドル超の純シナジー、2027年上期完了、規制承認、100億ドル未満の資産方針を確認しました。
- Chimeの2026年Q2 10-Q — 売上高、利益、会員、決済額、収入構成、外注費の減少、信用損失を確認しました。
- Chimeの2025年10-K — 主要収益がカード手数料であり、資産100億ドル未満の提携銀行がデビット手数料上限の対象外であるとの会社認識を確認しました。
反証で残った限界
- シナジーの実現時期、統合費用、税効果、買収後の必要資本は未開示です。Bloomberg LawとPaymentsJournalで取引の主要条件と免許取得の文脈を照合しましたが、規制当局はまだ承認していません。2026年ガイダンス引き上げは買収前の見通しで、Strideの連結効果ではありません。