量子時代の暗号対策を、今日のネットワーク防御につなぐ — IonQが最大13億ドルで買収合意
【国際・海外企業】連載・投資・決算米国【科学・量子】【経済・SaaS】【市場・株式】
量子時代の暗号対策を、今日のネットワーク防御につなぐ — IonQが最大13億ドルで買収合意
暗号を将来の量子計算に備えて更新しても、いま侵入した端末やAIエージェントが社内を自由に動ければ、攻撃は止まりません。
量子計算の会社IonQは、現在のネットワークを守るソフトウェア企業を買収し、二つの課題を同じ顧客に届けようとしています。
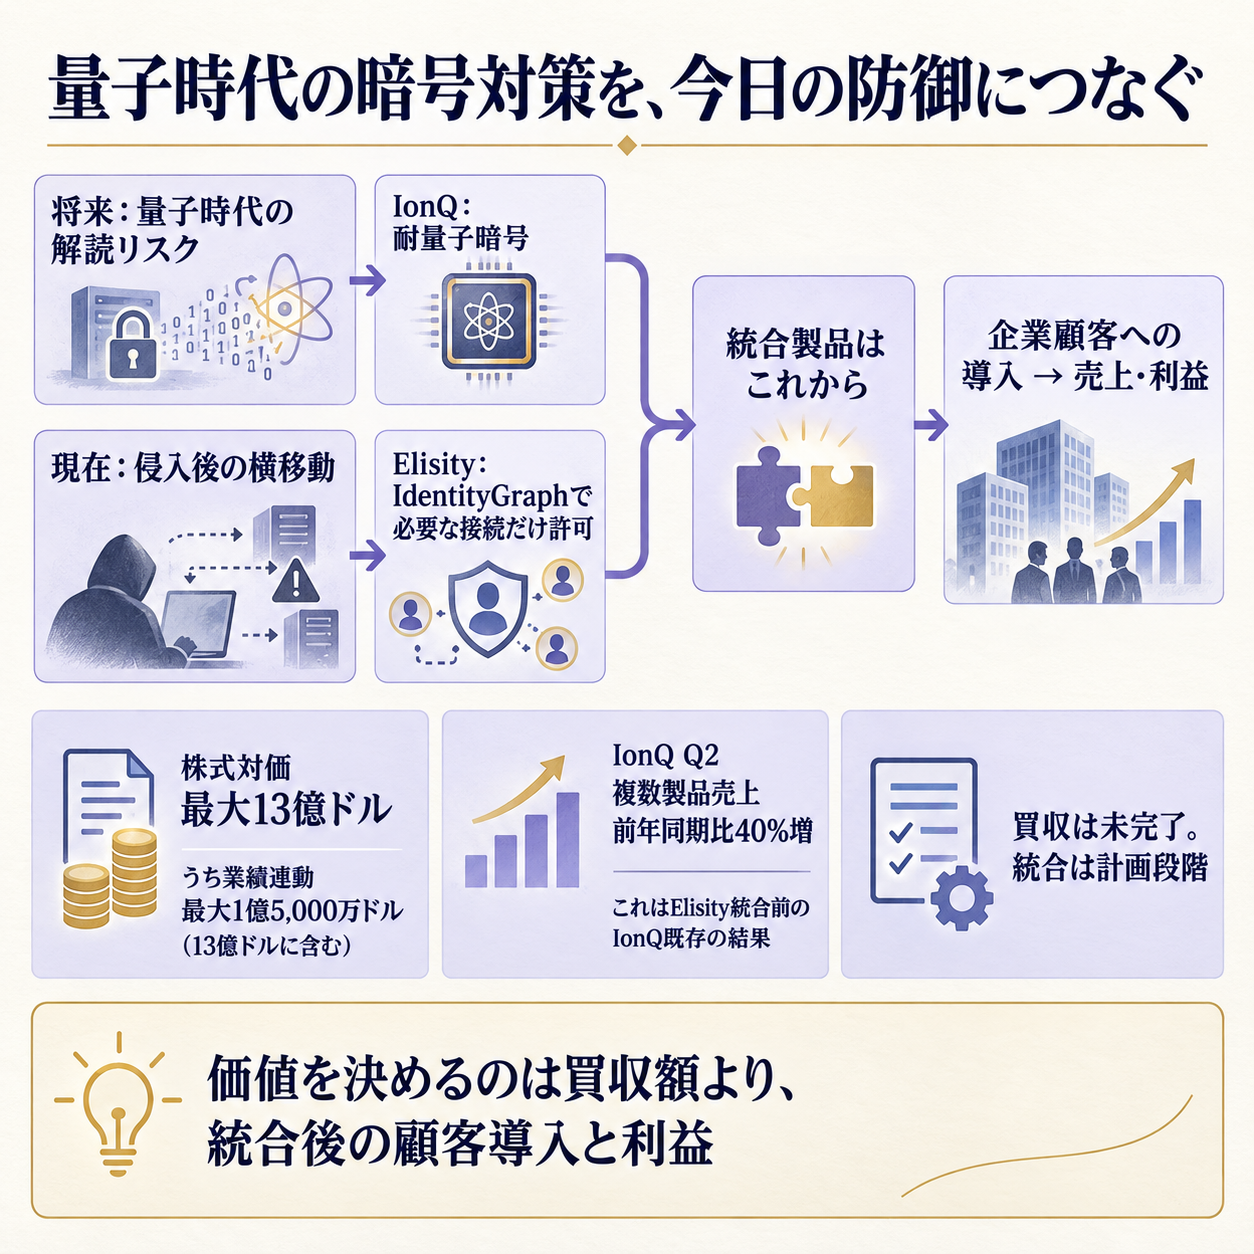
発表された買収条件
IonQは10月12日、企業ネットワークのアクセス管理を手掛けるElisityと買収契約を結んだと発表しました。
対価はIonQ株のみで、最大13億ドルです。
この上限には、Elisityの将来業績に応じて支払うアーンアウト(業績条件を満たしたときの追加対価)最大1億5,000万ドルが含まれます。
発表資料では、業績条件の具体的な指標や達成水準は明らかにされていません。
Elisity側に渡すIonQ株の数は、取引完了前の一定期間の株価を基に決まります。
契約は完了直前の3営業日を除く20取引日の出来高加重平均株価(売買高の多い日の価格を重く見る期間平均)を使い、計算に適用する価格を1株33.07〜49.61ドルの範囲に置きます。
最終的な株数は完了時点まで確定しません。
買収は2026年第4四半期の完了を見込み、規制当局の承認などが条件です。
10月13日時点では買収は完了していません。
IonQはElisityに世界で100件を超える導入実績があり、売上と顧客数が前年比で倍増し、導入済み顧客の解約がないと説明しています。
これは買い手が発表した情報です。
導入件数は有料顧客数そのものとは限らず、売上額、契約単価、顧客数、解約率の計算期間も資料にはありません。
したがって、最大13億ドルをElisityの年間売上で割る買収倍率は、現時点で計算できません。
将来の暗号と、現在のアクセス管理
今回の組み合わせは、暗号そのものを更新する技術と、社内で誰がどこへ接続できるかを管理する仕組みを束ねます。
IonQが扱う耐量子暗号(量子計算でも解読されにくい暗号方式)は、将来の計算能力に備えてデータを守る技術です。
量子鍵配送(量子の性質を使って暗号鍵を共有する技術)も、通信上の鍵を安全に渡す手段です。
どちらも、今あるネットワーク上のユーザーや機器が何に接続できるかを決めるものではありません。
Elisityのゼロトラスト(利用者や機器を都度確かめ、必要な通信だけを許す考え方)製品は、その不足を補う役割を担います。
IdentityGraphという機能が利用者、端末、業務システム、AIエージェントの情報を整理し、それぞれに必要な接続先だけを許可する方針を作ります。
ネットワークを細かく区切ることで、一台が侵入されても他の場所へ攻撃が広がりにくくします。
暗号を強くすることと、攻撃者が社内で動ける範囲を狭めることは、別の守りです。
前者は通信内容の盗み見や将来の解読に備え、後者は認証情報の悪用や侵入後の横移動を抑えます。
ElisityのCEOも、アクセス制御は攻撃にさらされる範囲を小さくする一方、暗号更新は暗号方式そのものの弱点に対処すると説明しています。
IonQとElisityが示す統合案では、暗号の種類や更新状況を一覧にする「暗号資産の台帳」をIdentityGraphへ加え、重要なデータや業務から更新順位を決めます。
暗号の更新は一斉には進まず、古い機器や業務ソフトを動かし続けながら複数年かけて切り替える企業が多いためです。
ただしこれは買収完了後の開発計画です。
発表時点で両社の製品が統合済みという意味ではありません。
株式払いが変える資金と持分
全株式対価は買収代金として現金を使わない一方、IonQの既存株主が持つ会社の割合を薄める可能性があります。
IonQは2026年上期に量子コンピューターの製造会社SkyWaterも買収しました。
SkyWaterの株主には現金15ドルとIonQ株0.4883株を組み合わせて支払い、株主の承認と規制当局の承認を得て7月31日に買収を完了しています。
今回のElisity買収は株式のみです。
契約の違いからは、IonQが事業を広げる一方で、手元資金を温存する選択をしたことが読み取れます。
ただし、発表資料はこの支払方式を選んだ理由を説明していません。
8月に発表した第2四半期決算では、IonQの売上は8,010万ドルで前年同期比287%増でした。
6月末の現金・現金同等物・投資は30億ドルあり、SkyWater買収後を仮定した試算(プロフォーマ)では20億ドルです。
2026年の通期売上予想は2億8,000万〜2億9,000万ドルで、SkyWaterの売上はまだ含まれていません。
買収上限13億ドルは、IonQの当時の通期売上予想の約4.5〜4.6倍にあたります(筆者計算)。
ただしこれは買収額を買い手の売上と並べた規模比較で、Elisityの売上倍率でも、公正価値の判定でもありません。
売上額が非開示で、アーンアウト条件も具体的に示されていないためです。
ここで見えているのは、IonQが現在の事業規模に対して大きな資本配分を行うという点です。
同社は第2四半期に、複数製品を購入する顧客からの売上が前年同期比40%増えたとも報告しました。
これは既存の複数製品販売の伸びで、Elisityとの共同販売実績ではありません。
買収後に顧客層を重ねていけるかは、統合の成果として別に確認する必要があります。
期待する相乗効果を測る
価値が生まれるのは、二つの製品を同じ会社が持つこと自体ではなく、顧客が実際に両方を導入したときです。
IonQには量子技術や暗号製品を使う顧客、Elisityにはネットワーク管理を担う企業や情報セキュリティ責任者との関係があります。
顧客が暗号の更新を始めるとき、どの機器や業務から着手すべきかを把握し、その優先順位をアクセス制御に反映できれば、暗号更新と日々のネットワーク管理を一つの案件にまとめやすくなります。
これは会社側が示す売り込みの筋道です。
しかし、同じ顧客へ別の製品を提案できることと、追加売上が立つことは別です。
暗号更新の計画はセキュリティ部門だけで決められない場合があり、既存システムの改修や検証費用も発生します。
ゼロトラストの導入範囲が広がれば、運用担当者の負荷や例外ルールも増えます。
既存顧客へ別製品を追加販売するクロスセルは、使い始める顧客数、契約金額、導入にかかる時間、更新・解約の率が揃って初めて利益に結び付きます。
買収上限額の一部を業績連動にしたのは、将来の成果を見て追加対価を決める設計です。
売り手と買い手が値付けの不確実性を分け合える反面、達成条件の置き方によっては短期売上の獲得を優先させる可能性があります。
売上成長だけでなく、売上総利益、顧客維持、統合費用、営業人員の二重配置まで追う必要があります。
見立てと監視ポイント
買収の効果は、契約完了から統合売上が立ち、株式対価に見合う利益へ変わるまで段階を分けて見ます。
第一に、第4四半期の完了時期、規制承認、実際に発行する株数と算定株価を確認します。
第二に、買収後の報告でElisityの売上、利益率、顧客維持、追加対価の条件がどこまで開示されるかを追います。
第三に、量子セキュリティとIdentityGraphの統合製品がいつ提供され、既存顧客が導入したかを見ます。
IonQは同じ年に製造基盤と企業向けセキュリティを相次いで取り込みました。
量子技術を研究設備から顧客の業務へ広げる試みとして筋は通りますが、買収額が大きいほど統合の遅れや株数増加を吸収する収益力も必要になります。
個々の製品が同じ顧客に導入されるかが、次の検証点です。
腹落ち確認の問い
全株式対価で支払う最大13億ドルの買収が、既存株主にとって価値を生んだと言えるのは、どの実績が確認できたときでしょうか。
考え方
契約が完了しただけでは判断できません。
発行株数に見合う売上や利益が加わったか、既存顧客へ統合製品を販売できたか、更新・解約の水準を保てたか、アーンアウトを支払う条件を達成したかを確認します。
買収前からの成長と買収後に加わった成果を分け、統合費用や新たに発行した株式も含めて比べます。
もっと詳しく知りたい人へ
- IonQの2026年10月12日付買収発表 — 株式対価、株価の算定方法、業績連動分、完了条件が分かります。
- Elisity CEOによる発表 — IdentityGraphと暗号更新をどうつなぐ計画か、売り手側の説明を読めます。
- IonQの2026年第2四半期決算 — 売上、現金等、通期予想、SkyWaterの取得完了時期を確認できます。
- SecurityWeekの買収記事 — サイバーセキュリティ業界から見た買収条件と製品統合の概要です。
- SkyWater買収完了のSEC添付発表 — 現金とIonQ株を組み合わせた過去の買収対価を確認できます。
- 情報・通信業業界基礎ガイド — ソフトウェア・放送・通信など、情報通信業の異なる収益構造を整理しています。
出典(一次/二次の切り分け)
- 一次資料: IonQの10月12日付買収発表、Elisity CEOの同日発表、IonQの第2四半期決算発表、SkyWater買収完了のSEC添付発表。各原文を開き、発表日・取引条件・決算数値を照合しました。
- 二次資料: SecurityWeekとInvesting.comで取引の要約を照合しました。
- 反証確認: 買収は契約締結段階で、承認と完了条件を残しています。100件超は会社発表の導入件数で、顧客数や売上額への読み替えはしていません。第2四半期の40%増はIonQ全体の複数製品売上で、Elisity買収後のクロスセル実績ではありません。買収額とIonQの通期売上予想の比率も規模比較に限り、Elisityの売上倍率としては扱っていません。