銀行のAIが「答える」から「動かす」へ — 香港当局が担当者・台帳・停止手段を求める理由
【政治・デジタル政策】連載・AI・イノベ【科学・AI】【経済・銀行業】
#banking-ai#ai-governance#agentic-ai
目次
銀行のAIが「答える」から「動かす」へ — 香港当局が担当者・台帳・停止手段を求める理由
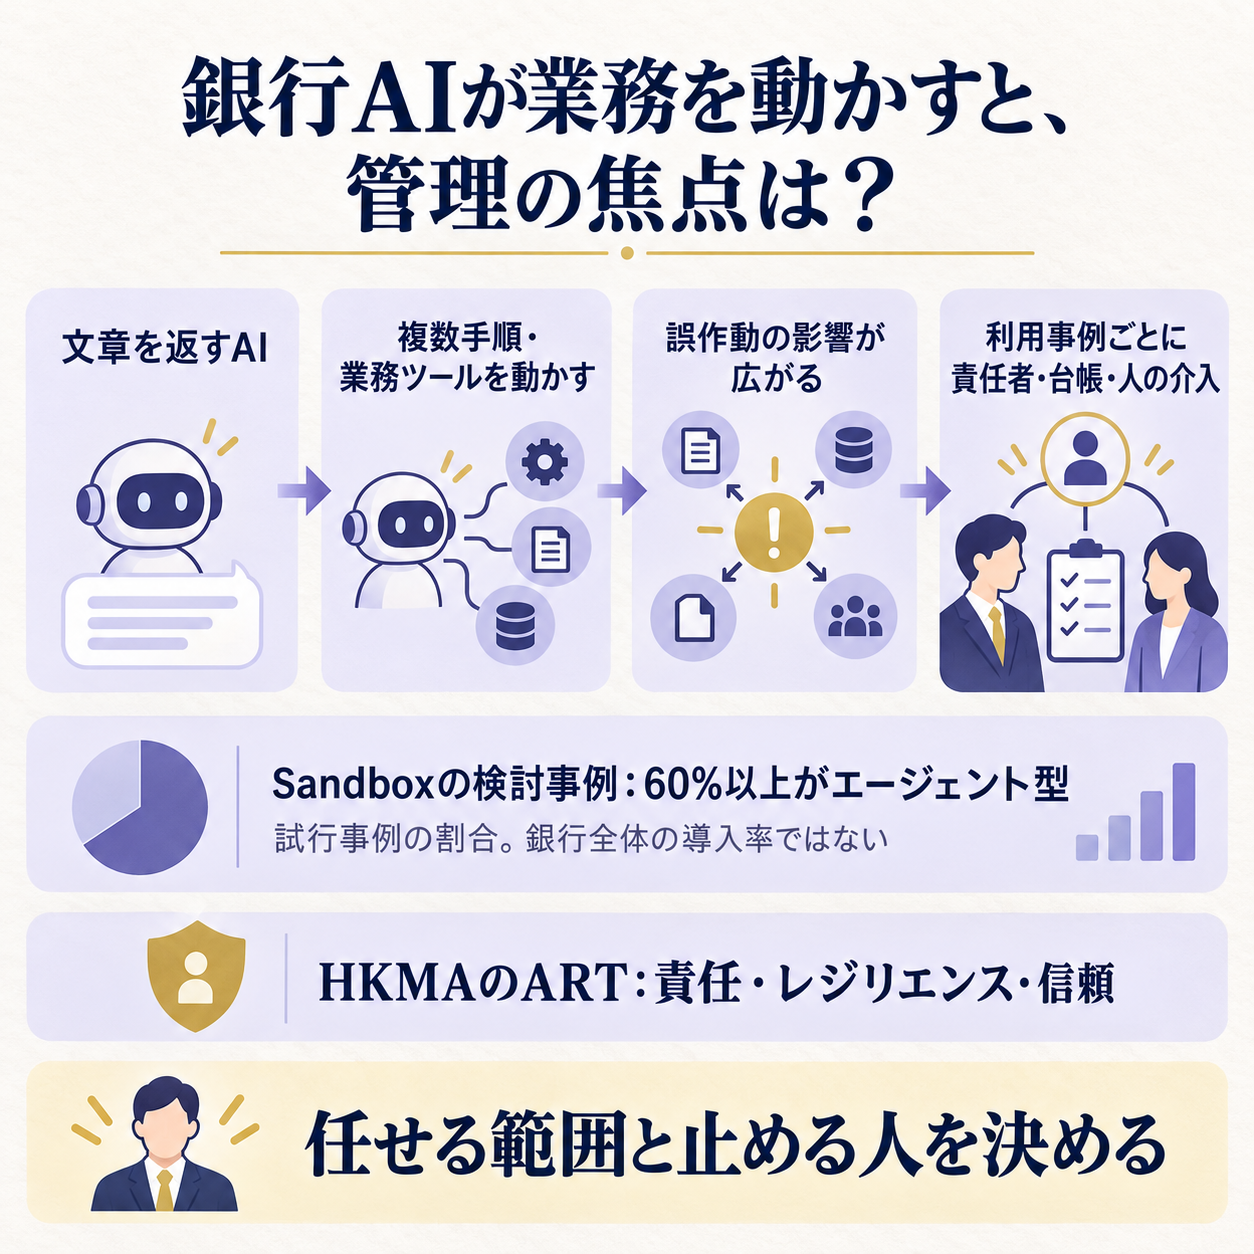
銀行のAIに求められるのは、答えが正しいかだけではありません。
AIが顧客情報を読み、複数の手順を進め、取引や業務の流れを動かすなら、誰がその仕事を任せ、何を記録し、どこで止めるのかが問われます。
香港金融管理局は10月15日、銀行向けのAI監督ガイダンス(金融当局が銀行に示す運営上の考え方)を更新し、こうした責任の置き場所を明確にする枠組みを示しました。
実験の中心は、文章を作るAIから動作するAIへ
香港金融管理局(HKMA)は、Accountability、Resilience、Trustの頭文字を取ったART Frameworkを発表しました。
責任の所在、障害や誤作動に耐える仕組み、利用者や社会からの信頼を、銀行のAI活用の柱として整理しています。
あわせて、2019年に示したAI関連の高位原則を置き換える改訂監督ガイダンスを公表しました。
背景には、生成AIの使い方が変わる動きがあります。
質問に文章で答えるだけなら、主な確認対象は回答の正確さや偏りです。
エージェント型AIは、目的を受け取って複数の手順を組み立て、外部のデータや業務ツールを使いながら作業を進める設計です。
銀行業務で実装すれば、口座情報の照合、書類の作成、担当者への引き継ぎなど、画面の外側にある仕事へ影響が広がる可能性があります。
HKMAの発表によると、第2期GenAI Sandbox(生成AIの試行環境)で参加銀行が検討した利用事例の60%以上が、エージェント型AIを含んでいました。
この割合は試行事例についての数字であり、香港の銀行の60%以上が本番導入済みという意味ではありません。
試したい用途が広がる一方、誤作動が発生したときに責任を引き受ける人と止める手段を先に決める必要が高まっています。
モデル単位でなく、使い道ごとに責任を置く
改訂ガイダンスが求めるのは、AIという技術を一括管理するだけの体制ではありません。
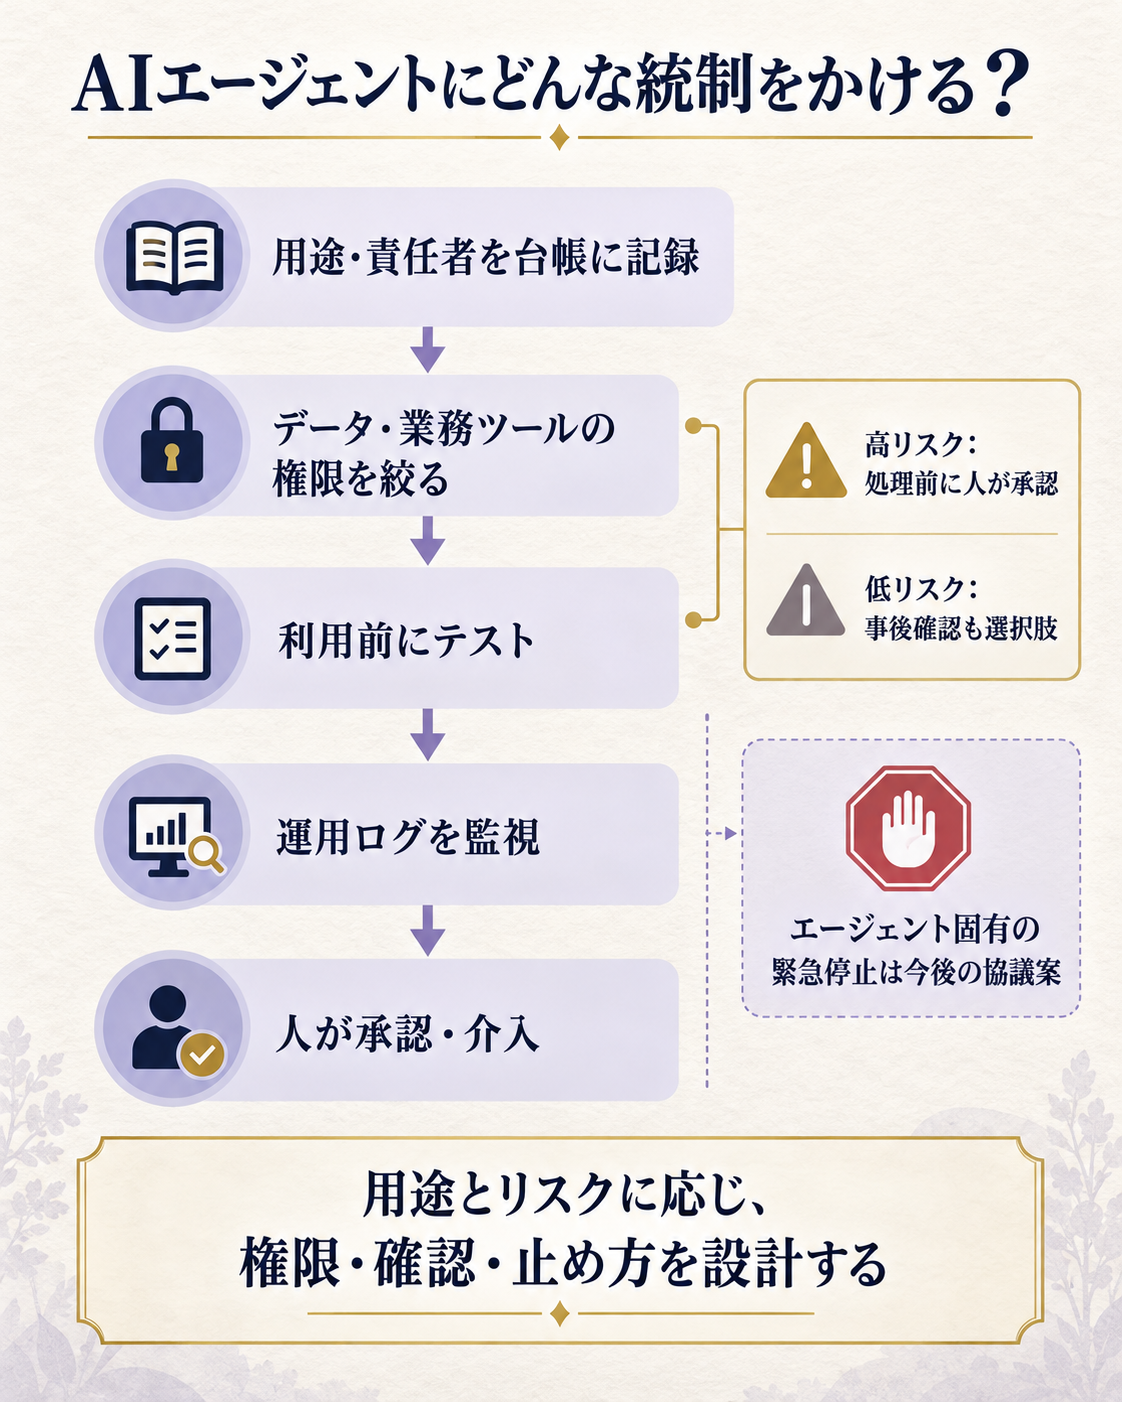
取締役会や経営陣が全社方針を承認し、個々の利用事例には担当責任者を置き、用途、重要度、リスク、運用状況を台帳に記録します。
銀行が複数の部署で似たモデルを使っても、顧客への影響や許される操作範囲が同じとは限らないからです。
たとえば、社内の議事録を要約する用途と、顧客の信用情報を参照して融資判断を補助する用途では、間違えたときの損失が違います。
利用前の検証、独立した確認、運用後の監視、異常時の停止や代替手順を、影響の大きさに合わせて設計します。
社員が未承認の外部AIへ顧客情報を入力する「シャドーAI」も、禁止ルールを配るだけでは見落としやすく、利用実態を把握する仕組みが要ります。
人による監督も、どの案件でも同じ形に固定されていません。
影響の小さい作業では、AIが処理し、人が記録をあとから確認する方法が考えられます。
顧客や資金に大きく影響する処理なら、人が決定前に承認する、あるいはAIの操作を常時監視し、条件に応じて介入する設計が必要になります。
重要なのは「人が関与している」と書くことではなく、誰がどの時点で何を止められるかを実際の権限や画面に落とすことです。
エージェントの登録案は、すでに決まった義務ではない
HKMAは、エージェント型AIに関するコンセプトノートも公表しました。
そこでは、AIエージェントが何をするかという意図と責任の結び付け、重要なエージェントを登録する仕組み、構成部品の追跡、運用範囲の設定、人が介入する方法や緊急停止の設計などが検討案として挙がっています。
ただし、これは将来の協議に向けた予備的な考え方です。
銀行に新しい登録義務やエージェント固有の詳細ルールが直ちに課されたという意味ではありません。
現時点での中心は、改訂された既存のAI監督ガイダンスです。
エージェント専用の追加要件は、今後の論点整理と協議を経て具体化する段階にあります。
枠組みの現在地と将来案を分けて読むことで、規制対応の期限や費用を早合点せずに済みます。
この区別は、銀行とAIベンダーの契約にも関わります。
銀行側はモデルの出力だけでなく、AIが参照するデータ、呼び出せる社内システム、外部サービスへの依存、操作ログ、停止後の業務継続を確かめる必要があります。
ベンダー側には、モデル更新や障害時の通知、ログの保全、利用者の権限管理を説明できることが、調達要件として重くなりそうです。
ここでいう「重くなる」は監督上の流れからの推論であり、特定の契約条件をHKMAが一律に指定したという意味ではありません。
AIの導入費には、止める仕組みと人の運用も含める
銀行がAIを導入するとき、予算をモデル料金や開発費だけで組むと、リリース後の管理費を見落としやすくなります。
利用事例の台帳、権限設定、テストデータの整備、操作ログの保管、定期的な精度確認、担当者の研修、緊急停止後の手作業への切替も必要です。
小さな試験では開発部門の工数に見えていた項目が、全社展開後は継続的な運用費になります。
業務の採算を見るときも、処理件数や削減時間だけで効果を測ると不十分です。
AIの誤りを人が確認する時間、例外処理で業務が止まる損失、追加のセキュリティ対策、ベンダー変更時の移行負担を含めて、導入前後の総コストを比べます。
AIが作業を速めても、その出力を全件確認する人員が必要なら、削減できた費用は見積もりほど大きくないかもしれません。
逆に、記録と権限を整えたことで複数部署に安全に展開できれば、個別開発を繰り返すコストを抑えられます。
次に見るのは、監督案の具体化と本番運用の範囲
まずHKMAが示す今後の協議資料で、エージェントの登録や緊急停止をどこまで求めるかを確認します。
次に、Sandboxで試された用途のうち、実際に顧客向け・本番業務へ移るものがどれだけあるかを追います。
最後に、銀行が公表するAI台帳、監督体制、第三者サービスの管理が具体的な運用手順へ落ちているかを見ます。
利用例だけが増え、停止権限やログの設計が追いつかないなら、AIの性能より統制の不足が導入速度を制約することになります。
腹落ち確認の問い
議事録の要約AIと、顧客データを使って融資判断を補助するAIを同じ管理手順にしない方がよいのは、どの違いを考える必要があるからでしょうか。
考え方
間違えたときに影響を受ける相手や損失、AIが実行できる操作、誤りを人が見つけて止めるまでの時間が異なるためです。台帳、検証、監視、承認や停止の強さを用途ごとのリスクに合わせます。
出典
もっと詳しく知りたい人へ
- HKMAの改訂AI監督ガイダンス — 利用事例の責任者、リスク分類、検証、監視、停止手順を確認できます。
- ART Frameworkの発表 — 方針の三本柱とSandbox関連の発表内容が分かります。
- エージェント型AIのコンセプトノート — 将来協議に向けた登録・操作範囲・停止に関する案を読めます。
- 銀行業業界基礎ガイド — 銀行の収益構造や主要業務の前提を整理できます。
- 銀行業主要プレイヤー比較 — 国内銀行の規模や収益構造の違いを比べられます。