AIの目詰まりは、計算ではなく「熱」で起きていた — 油田サービス最大手が41億ドルで「冷やす会社」を買った理由
【国際・海外企業】連載・AI・イノベ米国欧州(EU)【横断・M&A】【経済・空調】
#SLB#Schlumberger#Kelvion#Apollo#Triton#データセンター#熱管理#冷却#液冷#熱交換器#AIインフラ#買収倍率#シナジー#EBITDAマージン#ギガワット#JLL
目次
AIの目詰まりは、計算ではなく「熱」で起きていた — 油田サービス最大手が41億ドルで「冷やす会社」を買った理由
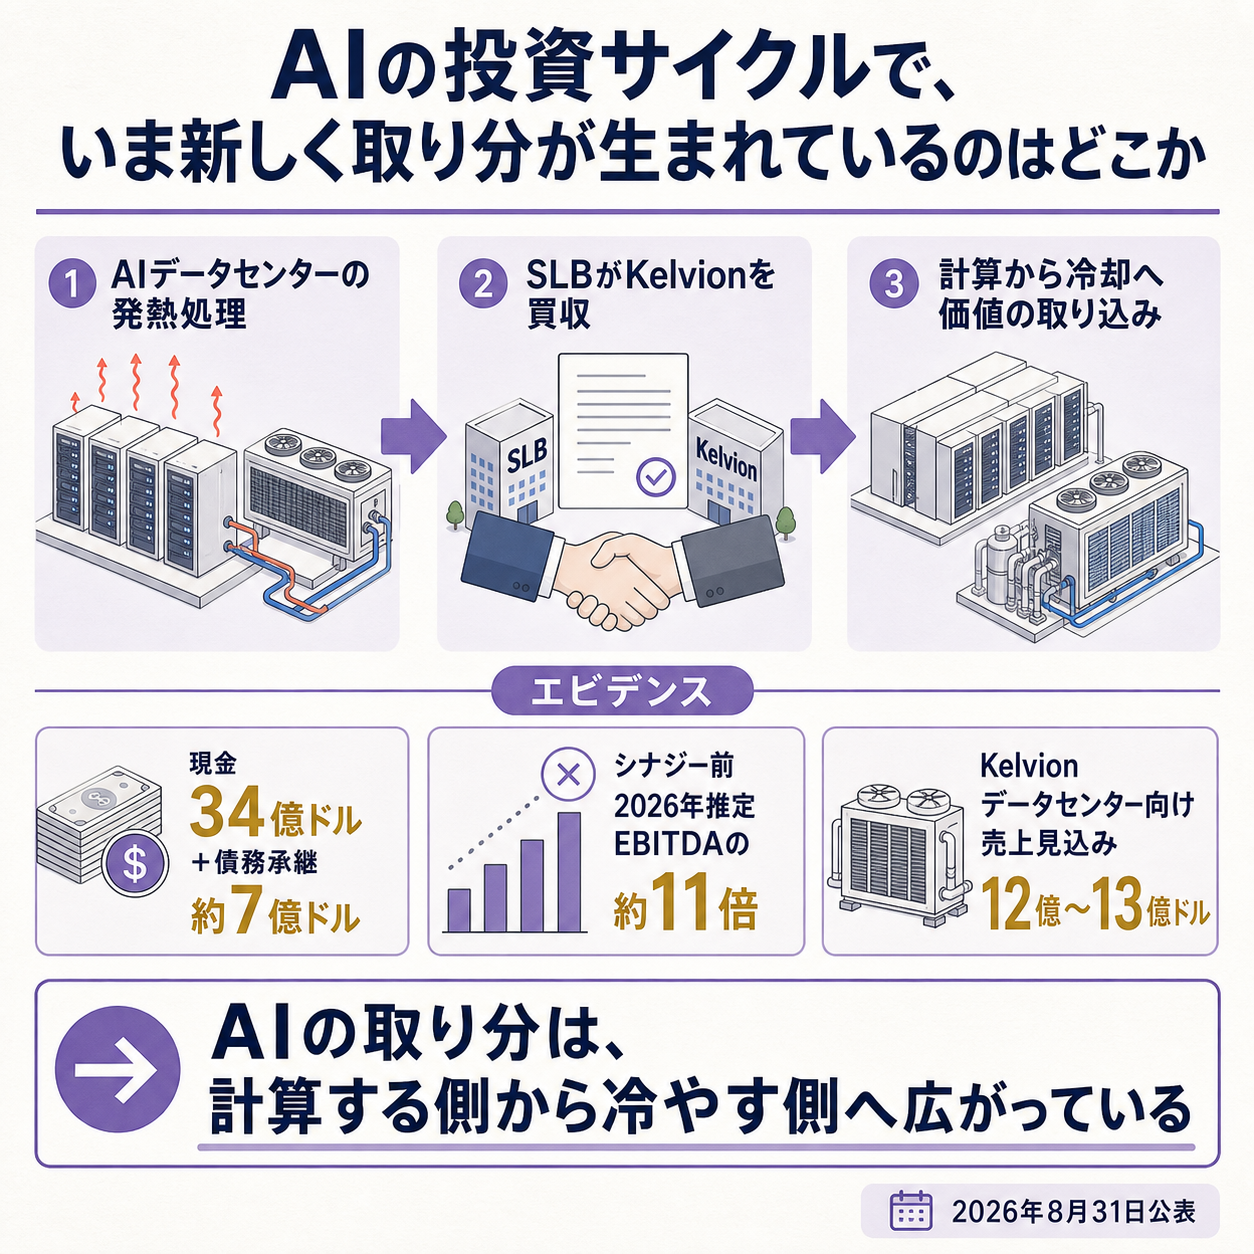
AIの計算をどこまで速くしても、その熱を運び出せなければ機械は止まります。いまデータセンターの建設スケジュールを縛っているのは、半導体の調達だけではありません。
2026年8月31日、油田サービス最大手のSLBが、ドイツの熱交換器メーカーKelvionを買うと発表しました。
対価は現金34億ドルに、債務約7億ドルの承継を加えた形です。
売り手はApolloが運用するファンド(過半数株主)と、Tritonが助言するファンド(少数持分)でした。
石油の会社が、AIの熱を引き受ける会社を買っています。
買った相手は、100年続いた熱交換器メーカー
Kelvionは創業から100年を超える企業で、熱管理と熱交換の技術をデータセンター、エネルギー、産業向けに供給しています。ヒートポンプ、再生可能エネルギー、炭素回収の分野にも製品を持っています。
| 項目 | 内容 |
|---|---|
| 2026年の売上見込み | 約23億〜24億ドル |
| 2026年の調整後EBITDA見込み | 約3億5,000万〜4億ドル |
| うちデータセンター向け売上 | 12億〜13億ドル(最大かつ最も成長の速いセグメント) |
| 買収対価 | 現金約34億ドル+債務約7億ドルの承継 |
| 買収倍率 | シナジー前で2026年推定EBITDAの約11倍、シナジー込みで約8.5倍 |
| クロージング見込み | 2027年上半期 |
データセンター向けが売上の半分を超えています。100年前からある熱交換器という商売が、AIの投資サイクルの中心に引き寄せられたということです。
裏を返せば、残りの10億ドル前後はデータセンター以外です。
ヒートポンプ、再生可能エネルギー、炭素回収、各種の処理設備——熱をやりとりするという一点で共通する、地味で息の長い商売が付いてきます。
**AIの部分だけを切り出して買うことはできません。
**買収の説明はデータセンターを前面に置いていますが、実際に引き受けるのは、成長の速い半分と、そうでない半分の両方です。
倍率の11倍と8.5倍の差は、3年以内に見込む年間約1億2,000万ドルのEBITDAシナジーによるものです。
**つまり8.5倍という数字は、まだ実現していない削減や上乗せを織り込んだあとの姿です。
**買値の妥当性を論じるなら、素の11倍のほうを起点に置くのが安全です。
本業が傾いたから、ではない
こういう買収は「本業が細ったので新しい柱を探した」と読まれがちです。今回はその筋書きが当てはまりません。
SLBは2026年第2四半期に売上89.7億ドルを計上し、前年同期比5%増、前四半期比3%増でした。
調整後EBITDAは19.0億ドル、マージンは21.2%です。
会社は同じタイミングで、市場がアップサイクルの特徴を示し始めていること、長期サイクル案件の最終投資決定が2026年に前年比で約30%増える見込みであること、深海の活動が2026年後半に加速することを説明しています。
本業は上を向いている最中です。そのうえで、データセンターにもう一段の資金を入れています。
同社のデータセンター・ソリューション事業は、2024年から2026年にかけて年平均成長率90%超で伸びる見込みで、2026年上期の売上は前年同期比63%増でした。
年末までに年換算10億ドル超のランレートに達し、提供容量は累計で2ギガワットを超える見通しです。
この事業がやっているのは、装置を売ることではありません。
モジュール製造とオフサイト建設、設計からシステム統合までをまとめて引き受け、現地工事の複雑さを減らして稼働までの期間を最大40%縮める、という組み立てです。
測っている単位は「売上」ではなく「1ギガワットあたり」
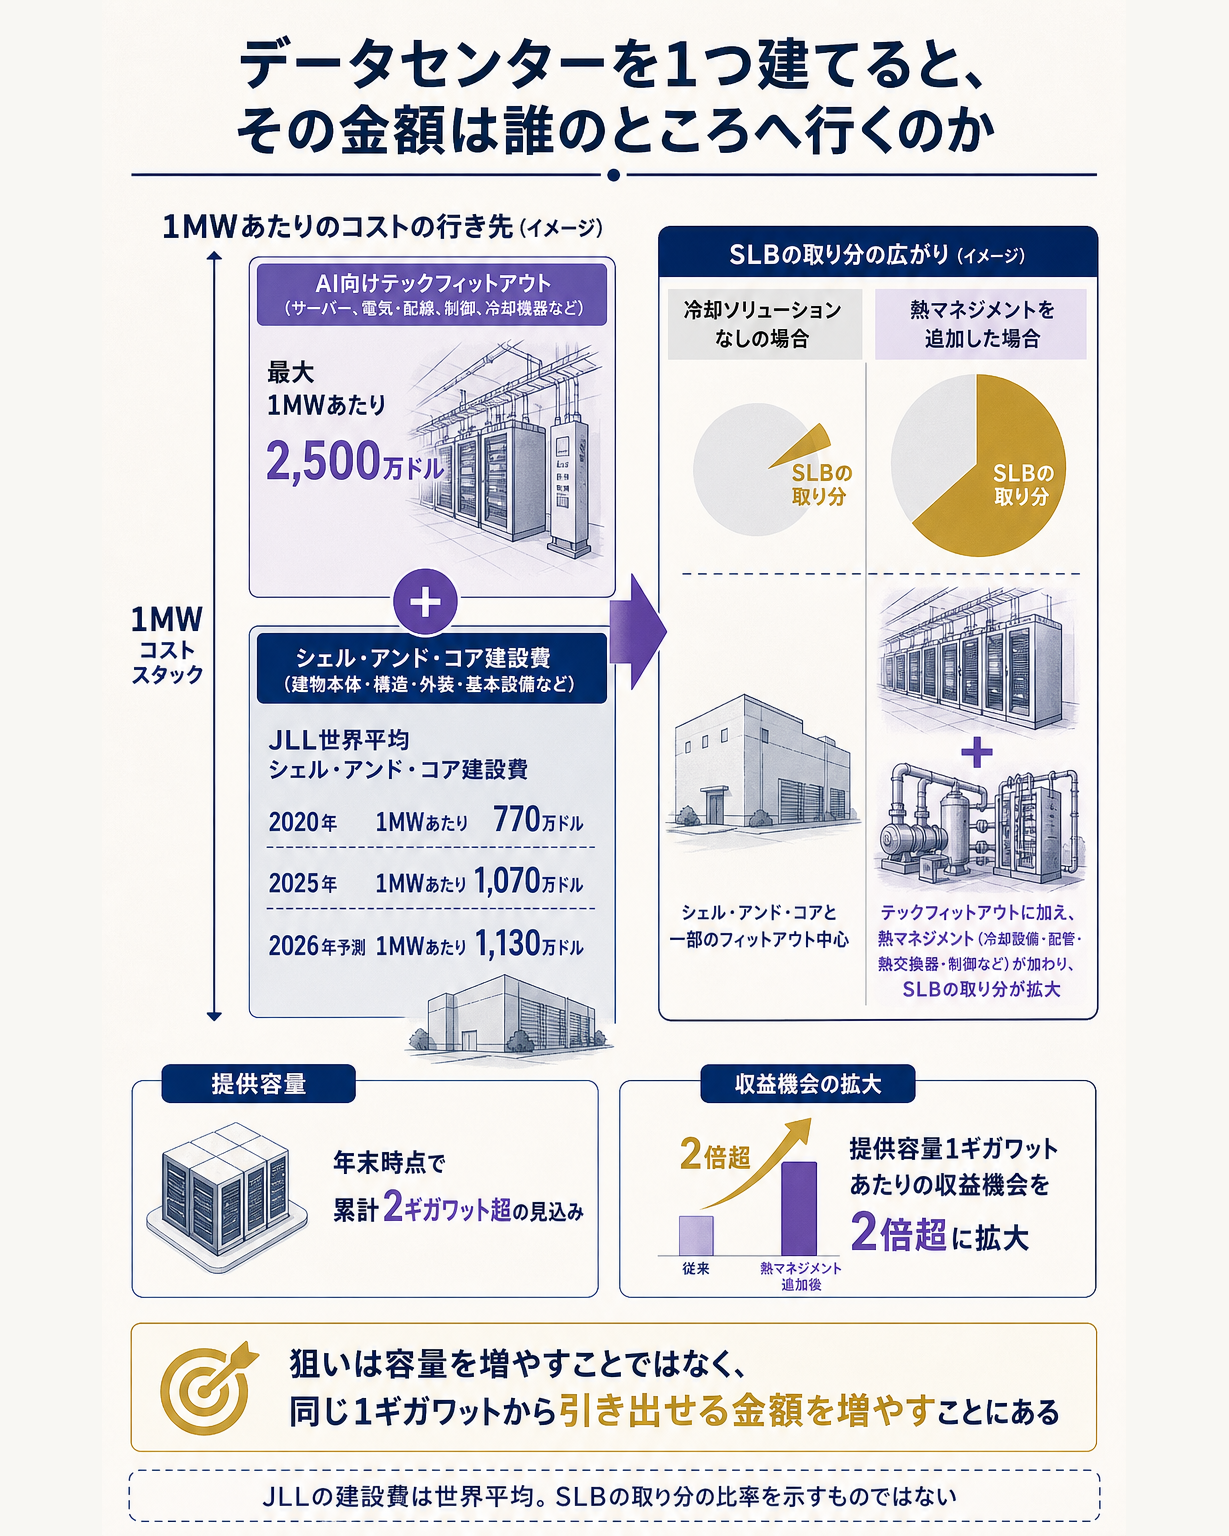
今回の発表でいちばん示唆的なのは、CEOのOlivier Le Peuchが買収の効果をこう表現した点です。提供容量1ギガワットあたりの収益機会を2倍超に広げる、と。
ここには、この商売の測り方が出ています。
何台売ったかでも、売上がいくら伸びたかでもなく、データセンターを1ギガワット届けるたびに自社の取り分がいくらになるかで見ている。
容量が増えることは所与として、その1単位から引き出せる金額のほうを動かしにいく発想です。
規模感を掴むために、外部の建設費データを置いてみます。
JLLの2026年版の見通しでは、建屋躯体にあたるシェル・アンド・コアの世界平均建設費は1メガワットあたり2020年の770万ドルから2025年に1,070万ドル、2026年は1,130万ドルと予測されています。
AI向けの内装工事はこれとは別に、最大で1メガワットあたり2,500万ドルとされます。
1ギガワットは1,000メガワットですから、建屋だけで100億ドル規模、内装まで含めればその倍以上が動く計算になります。
ここから何割を取れるかが勝負どころで、冷却はその中で無視できない大きさを占めます。
なぜ自前で作らずに買ったのか、という問いにも、この単位が答えを出します。
熱交換器は100年かけて設計と製造の勘所が蓄積された装置産業で、ソフトウェアのように短期間では立ち上がりません。
容量の伸びが先に来ている局面では、間に合わせるには買うしかない、という判断になります。
伸びる事業のほうが、利益率は低い
ただし、この成長はSLBの利益率を薄めます。
統合後のデータセンター事業は、2026年に売上20億ドル超、調整後EBITDA約3億ドルの見込みです。
割り戻すとマージンはおおむね15%前後になります(売上が下限つきの表現なので、上限側の概算です)。
2028年の目標は売上45億〜50億ドル、調整後EBITDA7億〜8億ドルですから、こちらも16%前後です。
一方、SLB全社の調整後EBITDAマージンは、2026年第2四半期で21.2%でした。
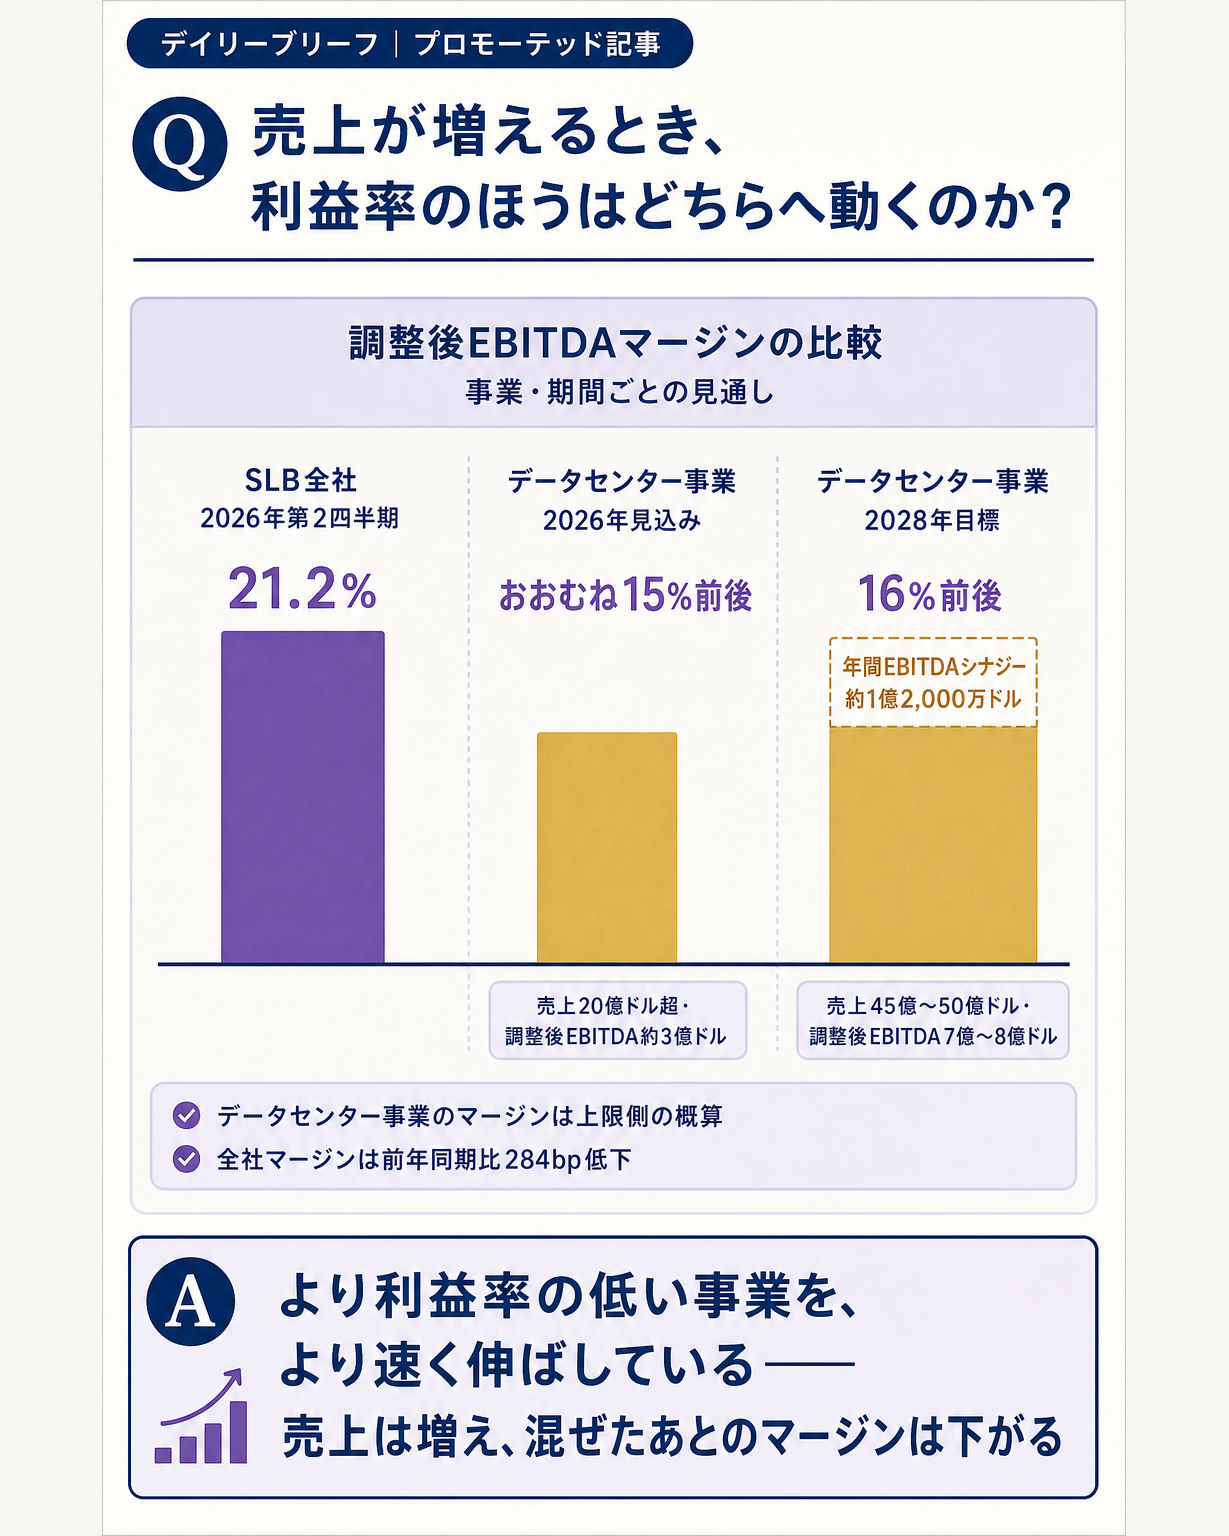
**より利益率の低い事業を、より速く伸ばしている。**売上は増えますが、混ぜたあとのマージンは下がる方向に働きます。2028年の目標を達成しても、この構図自体は変わりません。
これは失敗ではなく、選択です。
市場が急拡大している局面では、マージンの高さより先に場所を取ることが優先されることがあります。
ただ、決算を読む側としては、売上の伸びとマージンの低下が同時に起きたときに「悪化」と読むか「意図した希薄化」と読むかを分けておく必要があります。
分けられるかどうかは、セグメント開示の粒度次第です。
買値のほうも、同じ距離感で見ておきます。
11倍は高いのか。
SLBの時価総額は複数の集計で約850億〜860億ドル、これに純有利子負債87億ドルを足した企業価値はおよそ940億ドルです。
第2四半期の調整後EBITDA19.0億ドルを4倍した年換算で割ると約12倍、会社が期初に示した通期見通しで割ると約11倍になります(いずれも筆者の試算です)。自社とおおむね同じ倍率で買っている、というのが素直な読み方でしょう。
一方的に高値掴みと呼べる水準ではありません。
この市場には、すでに先を走っている会社がいる
規模の感覚も置いておきます。
データセンターの電源と熱をまとめて扱う企業として先行しているのがVertivで、同社は2026年通期の売上見通しを138億〜142億ドル、オーガニック成長率を30〜32%としています。
2026年第2四半期の売上は32億7,400万ドルで前年同期比24%増、調整後営業利益率は22.6%でした。
SLBの統合後のデータセンター売上は、2026年で20億ドル超です。
2028年の目標である45億〜50億ドルを達成しても、Vertivが今年届く水準の3分の1程度にとどまります。この分野でSLBは先頭ではなく、後から規模を作りにいく側です。
収益性でも、まだ差があります。
Vertivの22.6%は調整後営業利益率で、SLBのデータセンター事業の15%前後は調整後EBITDAマージンです。
EBITDAは減価償却を引く前の数字なので、通常は営業利益率より高く出ます。
同じ土俵の比較ではありませんが、少なくとも先行者の収益性がSLBの新事業を下回ってはいないことは読み取れます。
先行者がいる市場に、より低い利益率で、後から入る。
それでも成り立つとすれば、根拠はモジュール建設との組み合わせにあります。
冷却装置を単体で売る競争ではなく、設計から統合までまとめて引き受ける中に熱管理を含める——1ギガワットあたりの取り分という言い方は、その差別化を指しています。
逆に言えば、その組み合わせが効かなければ、装置メーカーとしての正面勝負になります。
現金は、株主還元と同時に出ていく
見落としたくないのは、資金の出どころです。
SLBは今回の発表で、2026年に配当と自社株買いで40億ドル超を株主へ還元する方針を再確認し、2027年も少なくとも2026年並みを見込むと述べています。そのうえで34億ドルの現金対価を払います。
第2四半期のフリーキャッシュフローは7.16億ドルでした。単純に4倍しても年間30億ドル弱です。純有利子負債は第1四半期の82.21億ドルから87.27億ドルへ増えています。
還元40億ドル超と買収34億ドルを、30億ドル弱のキャッシュ創出で同時にまかなうことはできません。
クロージングが2027年上半期であることを踏まえても、どこかで借入か手元資金の取り崩しが必要になります。
会社は資金調達の方法を明示していません。
自社に引き寄せるなら、ここは見慣れた形です。
成長投資と株主還元の約束が、同じ年のキャッシュフローを取り合う。
片方を守ると宣言した時点で、もう片方の原資は自動的に外部から来ることになります。還元方針を先に固定した買収は、実質的に借入で買うと宣言しているのと同じです。
11年持った売り手と、7か月で売った売り手
この会社が誰の手を渡ってきたかも、いまの熱の値段を映しています。
Kelvionの母体はGEA Groupの熱交換器事業で、2014年10月31日にTritonが取得を完了しました。Tritonはそこから11年余り保有しています。
そのTritonから過半数持分を引き継いだのがApolloで、完了は2026年1月13日でした。
そして2026年8月31日、SLBへの売却が発表されています。Apolloが過半数を持っていた期間は、およそ7か月半です。
Apolloの取得価額は、同社もTritonも公表していません。
したがって「何倍で売り抜けたか」は計算できません。
ただ、11年かけて育てた側と、7か月で次へ渡した側が同じ資産の上に並んでいるという事実だけで、この分野の値段がどれだけの速さで動いているかは伝わります。
Apollo側の説明も、それを裏書きしています。
同社はKelvion経営陣に資源と戦略的支援を与え、AIの構築需要にエネルギー効率のソリューションを届けることに焦点を当てた、と述べています。
データセンター向けを強めた期間が、そのまま保有期間でした。
見立てと監視ポイント
この買収が狙いどおりに効いているかは、次の3点で見分けがつきます。
1. 1ギガワットあたりの取り分が、実際に動いたか。
会社は2倍超に広げると述べましたが、提供容量あたりの収益という指標そのものは定期開示されていません。
代わりに追えるのは、データセンター事業の年換算ランレートです。
2026年末に10億ドル超、2027年末には統合後で20億ドル超が示されています。
容量の伸びを上回る速さで売上が伸びていれば、1単位あたりの取り分は上がっていることになります。
容量と売上が同じ比率で伸びているなら、広がったのは規模だけです。
2. マージンの希薄化が、開示の中で分けて見えるか。
統合後のデータセンター事業は15%前後、全社は21.2%です。
次の四半期以降、この事業がどの区分で報告され、マージンが単独で読めるかどうかが分かれ目になります。
読めなければ、全社マージンの低下が事業構成の変化なのか各事業の悪化なのかを外から切り分けられません。
3. 41億ドルの資金を、どこから出すか。
クロージングは2027年上半期です。
それまでの間に、還元方針を維持したまま借入を増やすのか、還元の水準に手を入れるのかが見えてきます。
純有利子負債はすでに87億ドルまで増えています。
ここで還元を削れば、買収の説明が変わります。
維持すれば、レバレッジの上昇として現れます。
腹落ち確認の問い
SLBは本業が上向いている最中に、自社より利益率の低い事業を、自社とほぼ同じ倍率で買いました。
売上は増えても全社のマージンは下がる取引です。
それでもこれが株主にとって価値のある買い物になりうるとしたら、その理屈はどこにあるでしょうか。
利益率という指標が何を測っていて、何を測っていないかから考えてみてください。
考え方
出発点は、利益率が「率」であって「額」ではない、という当たり前の性質です。
マージンは、売上1単位あたりどれだけ利益が残るかを示します。
効率の指標です。
ところが株主が最終的に受け取るのは率ではなく額で、額は率と規模の掛け算で決まります。
率が下がっても、規模がそれ以上の速さで増えれば、額は増えます。
今回の数字はその形をしています。
データセンター事業は2026年に売上20億ドル超・EBITDA約3億ドル、2028年目標が売上45億〜50億ドル・EBITDA7億〜8億ドル。
マージンは15%前後から16%前後へほとんど動きませんが、EBITDAの額は2年で倍以上になる想定です。
全社のマージンを下げながら、全社のEBITDAは押し上げる、という構造になっています。
次に、買値の評価軸です。
11倍が高いか安いかは、単独では決まりません。
SLB自身の企業価値がおよそ940億ドル、EBITDAで割るとおおむね11〜12倍ですから、自社とほぼ同水準で買ったことになります。
ここが効きます。
自社より高い倍率で買えば1株あたりの価値は薄まり、低い倍率で買えば濃くなる。
同水準なら、少なくとも倍率の面では中立です。
そのうえでシナジー1億2,000万ドルが実現すれば実効的な取得倍率は8.5倍へ下がり、そのぶんが上乗せになります。
三つ目に、率が測っていないものがあります。
持続性です。
マージン21.2%の油田サービスは、原油価格と上流投資の循環に左右されます。
SLB自身がアップサイクルと呼んでいる以上、いまは循環の良い側にいるということでもあります。
マージン15%のデータセンター事業は、率は低いものの、需要の源がAIの設備投資という別の循環につながっています。
率の高い事業と率の低い事業を並べたとき、下がるのはマージンですが、上がるのは収益源の分散です。
この効果はマージンには表示されません。
ただし、無条件に良い取引だと言っているのではありません。
前提は2つあります。
一つは、成長が想定どおり続くこと。
率の低さを規模で埋める設計は、規模が伸びなくなった瞬間に、ただ利益率を下げただけの買収に変わります。
もう一つは、資金の出どころです。
40億ドル超の還元を維持したまま34億ドルの現金を払えば、差額は借入になります。
借入で買った低マージン事業が成長を止めれば、下がったマージンと増えた利子が同時に残ります。
だから読み手としての実務は、率の増減に反応するのではなく、率が下がった理由を分けるところにあります。
既存事業の悪化で下がったのか、利益率の低い成長事業を足したから下がったのか。
前者は問題で、後者は選択です。
この2つは全社のマージンという1つの数字の中では見分けがつきません。
見分けるにはセグメント別の開示が要る——監視ポイントに開示の粒度を入れたのは、そのためです。
関連リンク
- 一次情報: SLB to Acquire Kelvion, Expanding its Role Across Data Center Infrastructure(SLB・2026年8月31日)
- 一次情報: Apollo Funds Agree to Sell Kelvion(Apollo・2026年8月31日)
- 一次情報: SLB Announces Second-Quarter 2026 Results
- 一次情報: Triton completes acquisition of GEA's Heat Exchangers business(2014年10月31日)
- 一次情報: Triton completes majority stake sale of Kelvion to Apollo Funds(2026年1月13日)
- 一次情報: Vertiv Reports Strong Second Quarter 2026(2026年7月29日)
- 一次情報: JLL Global Data Center Outlook 2026
- 同じく冷却の部品を高い倍率で買い、マージンが薄まった事例: madison-air-ebmpapst-margin-dilution
- AIデータセンターの次の制約が電力だった回: firmus-2b-ai-factory-power
- 容量を長期契約に変える側の経済: hut8-beacon-point-ai-datacenter-lease
- つなぐ線がボトルネックになった回: tower-semiconductor-japan-silicon-photonics
- この投資サイクルの元手を出している側: hyperscaler-ai-capex-supercycle-meta-q2fy26
- 買収倍率の置き方: 取引事例比較分析(CTA-PTA)
- 自社と相手の倍率を並べる方法: 類似企業比較分析(CCA)
- 空調・冷熱を本業とする日本勢の姿: ダイキン工業
- 業界の見取り図: 機械業界基礎ガイド
- 同業各社の稼ぎ方の比較: 機械主要プレイヤー比較_FP&Aと投資視点
- 買い手の本業側の業界: 鉱業主要プレイヤー比較_FP&Aと投資視点
出典(一次/二次の切り分け)
一次で照合したもの
- SLB『SLB to Acquire Kelvion, Expanding its Role Across Data Center Infrastructure』2026年8月31日付 — 対価が現金約34億ドルおよび債務約7億ドルの承継であること、総取引価額がシナジー前の2026年推定EBITDAの約11倍・期待される年間ランレート・シナジーを含めて約8.5倍であること、売り手がApollo運用ファンド(過半数株主)とTriton助言ファンド(少数持分)であること、Kelvionの2026年売上見込み約23億〜24億ドル・調整後EBITDA約3億5,000万〜4億ドル・うちデータセンター向け12億〜13億ドルであること、Kelvionが創業100年超で熱管理と熱交換の技術をデータセンター・エネルギー・産業向けに供給しヒートポンプ・再生可能エネルギー・炭素回収・処理ソリューションも手掛けること、SLBのデータセンター・ソリューション事業が2024年から2026年に年平均成長率90%超で伸びる見込みで年末に提供容量が累計2ギガワットを超える見込みであること、モジュール製造とオフサイト建設により稼働までの期間を最大40%短縮しうること、統合後のデータセンター売上が2026年に20億ドル超・調整後EBITDA約3億ドルの見込みであること、2028年目標が売上45億〜50億ドル・調整後EBITDA7億〜8億ドルであること、3年以内に年間約1億2,000万ドルのEBITDAシナジーを見込むこと、クロージングが2027年上半期の見込みであること、2026年に40億ドル超を株主還元する方針を再確認し2027年も少なくとも同水準を見込むこと、CEOのLe Peuchが提供容量1ギガワットあたりの収益機会を2倍超に広げると述べたこと。https://r.jina.ai/ 経由で取得。
- Apollo『Apollo Funds Agree to Sell Kelvion』2026年8月31日付 — Apollo運用ファンドのKelvionへの投資完了が2026年1月であること、Triton助言ファンドの少数持分もSLBが取得すること、パートナーWaleed Elgoharyの発言。
- SLB『Second-Quarter 2026 Results』 — 売上89.7億ドル(前年同期比5%増・前四半期比3%増)、純利益7.86億ドル(前年同期比22%減)、調整後EBITDA19.0億ドル、調整後EBITDAマージン21.2%(前年同期比284ベーシスポイント低下)、営業キャッシュフロー13.6億ドル、フリーキャッシュフロー7.16億ドル、純有利子負債87.27億ドル(第1四半期82.21億ドルから増加)、データセンター・ソリューションの2026年上期売上が前年同期比63%増で年末までに年換算10億ドル超のランレートに達する見通し。https://r.jina.ai/ 経由で取得。
- Triton『Triton completes acquisition of GEA's Heat Exchangers business』2014年10月31日付、および『Triton completes majority stake sale of Kelvion to Apollo Funds』2026年1月13日付 — GEA Groupの熱交換器事業の取得完了日と、Apolloへの過半数持分売却の完了日。
- Vertiv『Vertiv Reports Strong Second Quarter 2026』2026年7月29日付 — 2026年通期の売上見通しが138億〜142億ドル、オーガニック成長率が30〜32%であること、第2四半期の売上が32億7,400万ドルで前年同期比24%増、調整後営業利益率が22.6%であること、CEOのGiordano AlbertazziがAIと一般コンピューティングの需要が強まり続けていると述べたこと。https://r.jina.ai/ 経由で取得。
- JLL『Global Data Center Outlook 2026』2026年1月5日発行 — シェル・アンド・コアの世界平均建設費が1メガワットあたり2020年770万ドル、2025年1,070万ドル、2026年予測1,130万ドル(前年比6%増)であること、AI向けテックフィットアウトが最大1メガワットあたり2,500万ドルとされること。
- SLBの2026年第2四半期の市場見通しコメント — 市場がアップサイクルの特徴を示し始めていること、長期サイクル案件の最終投資決定が2026年に前年比約30%増える見込みであること、深海活動が2026年後半に加速する見込みであること。
二次で確認したもの
- SLBの時価総額が約850億〜860億ドルであること — 複数の株式集計サイトの2026年8月28日時点および9月1日時点の値がおおむね一致することを確認したもので、会社の開示ではありません。
- ApolloがTritonからKelvionの過半数持分を取得した取引の評価額が約20億ユーロとされること — 報道による情報です。ApolloもTritonも取得価額を公表しておらず、本文では金額に踏み込んでいません。
- GEAからTritonへの2014年の取引の企業価値が約13億ユーロとされること — 報道による情報で、現金と債務の内訳は確認できていません。本文では扱っていません。
- SLBの2026年通期ガイダンス(売上369億〜377億ドル、調整後EBITDA86億〜91億ドル)— 2026年1月の決算説明の書き起こしに基づく情報で、第2四半期時点で修正されたか否かは確認できていません。倍率の試算にのみ用いています。
筆者による計算・位置づけ(発表内容ではない)
- 統合後のデータセンター事業のEBITDAマージンをおおむね15%前後、2028年目標を16%前後とした部分 — 会社が示す売上と調整後EBITDAから筆者が算出したものです。売上が20億ドル超という下限つきの表現であるため、上限側の概算にとどまります。
- SLBの企業価値をおよそ940億ドルとし、EBITDA倍率を約11〜12倍とした部分 — 二次情報の時価総額に開示された純有利子負債87.27億ドルを加え、第2四半期の調整後EBITDAの年換算および通期ガイダンスで割った筆者の試算です。
- フリーキャッシュフローを年間30億ドル弱とした部分 — 第2四半期の7.16億ドルを4倍した筆者の概算で、季節性を考慮していません。
- 還元方針を先に固定した買収は実質的に借入で買うと宣言しているのと同じ、という整理、および1ギガワットあたりの取り分という測り方についての説明 — いずれも筆者の見立てです。
- Apolloの保有期間をおよそ7か月半とした部分 — 完了日2026年1月13日と発表日2026年8月31日から筆者が算出したものです。
確認できなかったもの
- Apollo運用ファンドによるKelvion取得の正確な価額および評価額。同社もTritonも公表していません。
- 買収資金の調達方法。現金対価とされていますが、手元資金か新規調達かは明示されていません。
- Kelvionの現在の従業員数、拠点数、地域別の売上構成。SLBおよびApolloのリリースには記載がありません。
- Kelvionのデータセンター向け売上における液冷とその他の内訳。
- SLBの年間のデータセンター提供容量。公表は年末時点で累計2ギガワット超という形のみで、年間の数値がないため1ギガワットあたりの取り分を試算できていません。
- 発表前後のSLB株価の反応、および規制当局の審査上の論点。
- SLBの2026年通期ガイダンスが第2四半期時点で修正されたか否か。