買って107日で手放した会社 — NISSHAが最初の決算を締めたときに見えた「ぐるぐる回る売上」
【経済・印刷】連載・投資・決算【経済・医療機器】東南アジア(ASEAN)【横断・M&A】
#NISSHA#日本写真印刷#USMHEALTHCARE#ベトナム#医療機器#ステント#循環取引#不適切会計#簿外債務#デューデリジェンス#M&A#のれん#CDMO#適時開示
目次
買って107日で手放した会社 — NISSHAが最初の決算を締めたときに見えた「ぐるぐる回る売上」
会社を買うとき、いちばん怖いのは「高く買いすぎること」だと思われがちです。でも今回起きたのは、それより厄介なことでした。買った会社の売上が、そもそも本物ではなかったのです。
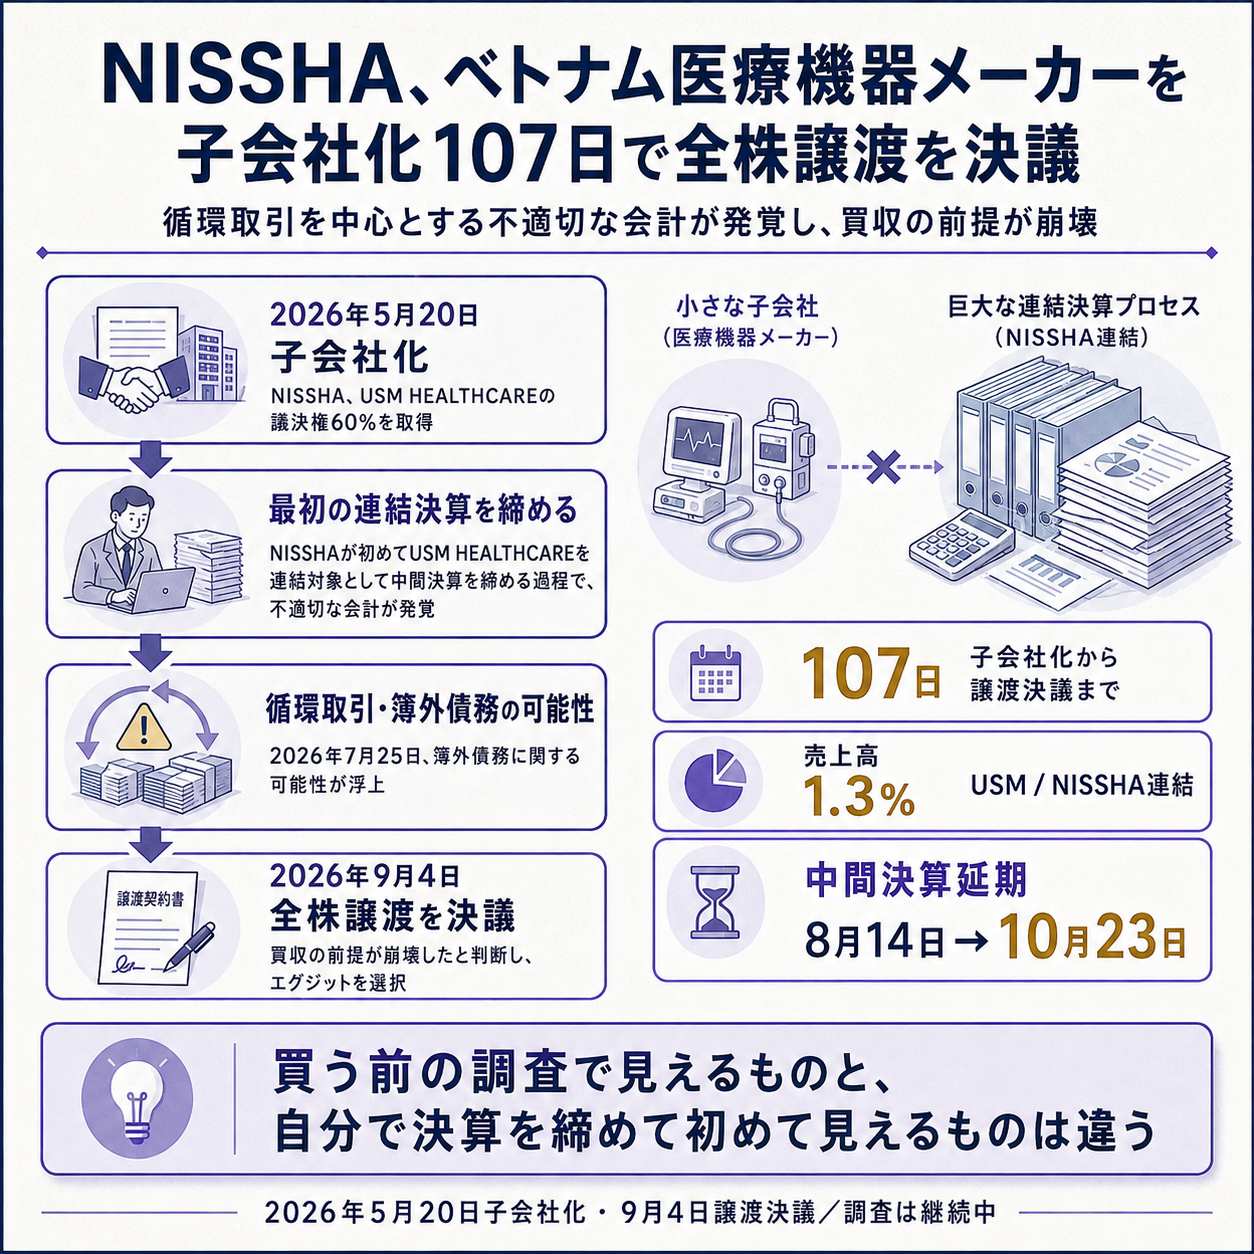
2026年9月4日、NISSHA(東証プライム・7915)は取締役会で、ベトナムの医療機器メーカーUSM HEALTHCARE MEDICAL DEVICES FACTORY JOINT STOCK COMPANYの保有株16,960,877株、議決権の59.99%すべてを譲渡すると決議し、同日に契約を結びました。
この会社を子会社にしたのは2026年5月20日。
手放すと決めるまで、107日でした。
譲渡先は、USMの取締役であるVÕ XUÂN BỘI LÂM氏です。
同氏は残る40%を持ち続けていました。
つまりNISSHAは、買った持ち分を、ずっと隣に座っていた共同株主にそのまま戻すかたちで手を引きます。
譲渡価額は、当事者間の守秘義務により明かされていません。
用語の補足
- 循環取引 — 複数の会社のあいだで同じ商品を売って買い戻す、といった取引を繰り返し、中身のない売上を積み上げる手口です。相手方がいるので伝票も入金記録も揃い、外から見ると普通の商売に見えます。
- 簿外債務 — 決算書に載っていない借金や支払い義務のことです。買った後で出てくると、買収価格を計算した前提そのものが崩れます。
- のれん — 買収した会社の純資産を超えて支払った金額のことです。買った事業がうまくいかないと、あとで一気に費用として落とすことになります。
- CDMO — 他社ブランドの製品を、設計から製造まで請け負う事業のことです。NISSHAが医療分野で伸ばそうとしてきたのがこれにあたります。
上方修正の8日後に子会社にして、76日後に見つかった
日付を並べると、この件の性格がはっきりします。
株式取得の契約を結んだのが2026年1月23日。
5月12日、NISSHAは第1四半期の決算とあわせて通期見通しを引き上げました。
親会社の所有者に帰属する当期利益は2月時点の23億円から32億円へ。
その8日後の5月20日、USMの子会社化が完了します。
この時点の説明では、買収の影響は既に連結業績予想に織り込み済みとされていました。
ところが7月10日、NISSHAは外部専門家を含む社内調査チームを立ち上げます。
子会社にしてから、わずか51日後です。
7月22日に中間調査報告書を監査法人へ提出、7月25日には決算書に載っていない債務の可能性まで浮かび上がりました。
8月4日、会社は2日後に予定していた中間決算の発表を延期すると開示します。
理由は「買収前の期間にUSMにおいて行われた循環取引を中心とする不適切な会計処理」でした。
半期報告書の提出期限は8月14日から10月23日へ、2か月以上延びます。
そして9月4日の全株譲渡。
判明から決議まで、31日でした。
買う前の調査では見えず、自分で締めた決算で見えた
ここがこの一件のいちばん面白いところです。不正が見つかったのは、買う前の調査ではありませんでした。
NISSHAは2026年1月の開示で、第三者機関に依頼したDCF法などをもとに買収価格を決めたと説明しています。
手続きを飛ばしたわけではないのです。
それでも見つからなかったものが、子会社に組み入れて自分で決算を締めようとした瞬間に出てきました。
理由は、見ているものが違うからです。
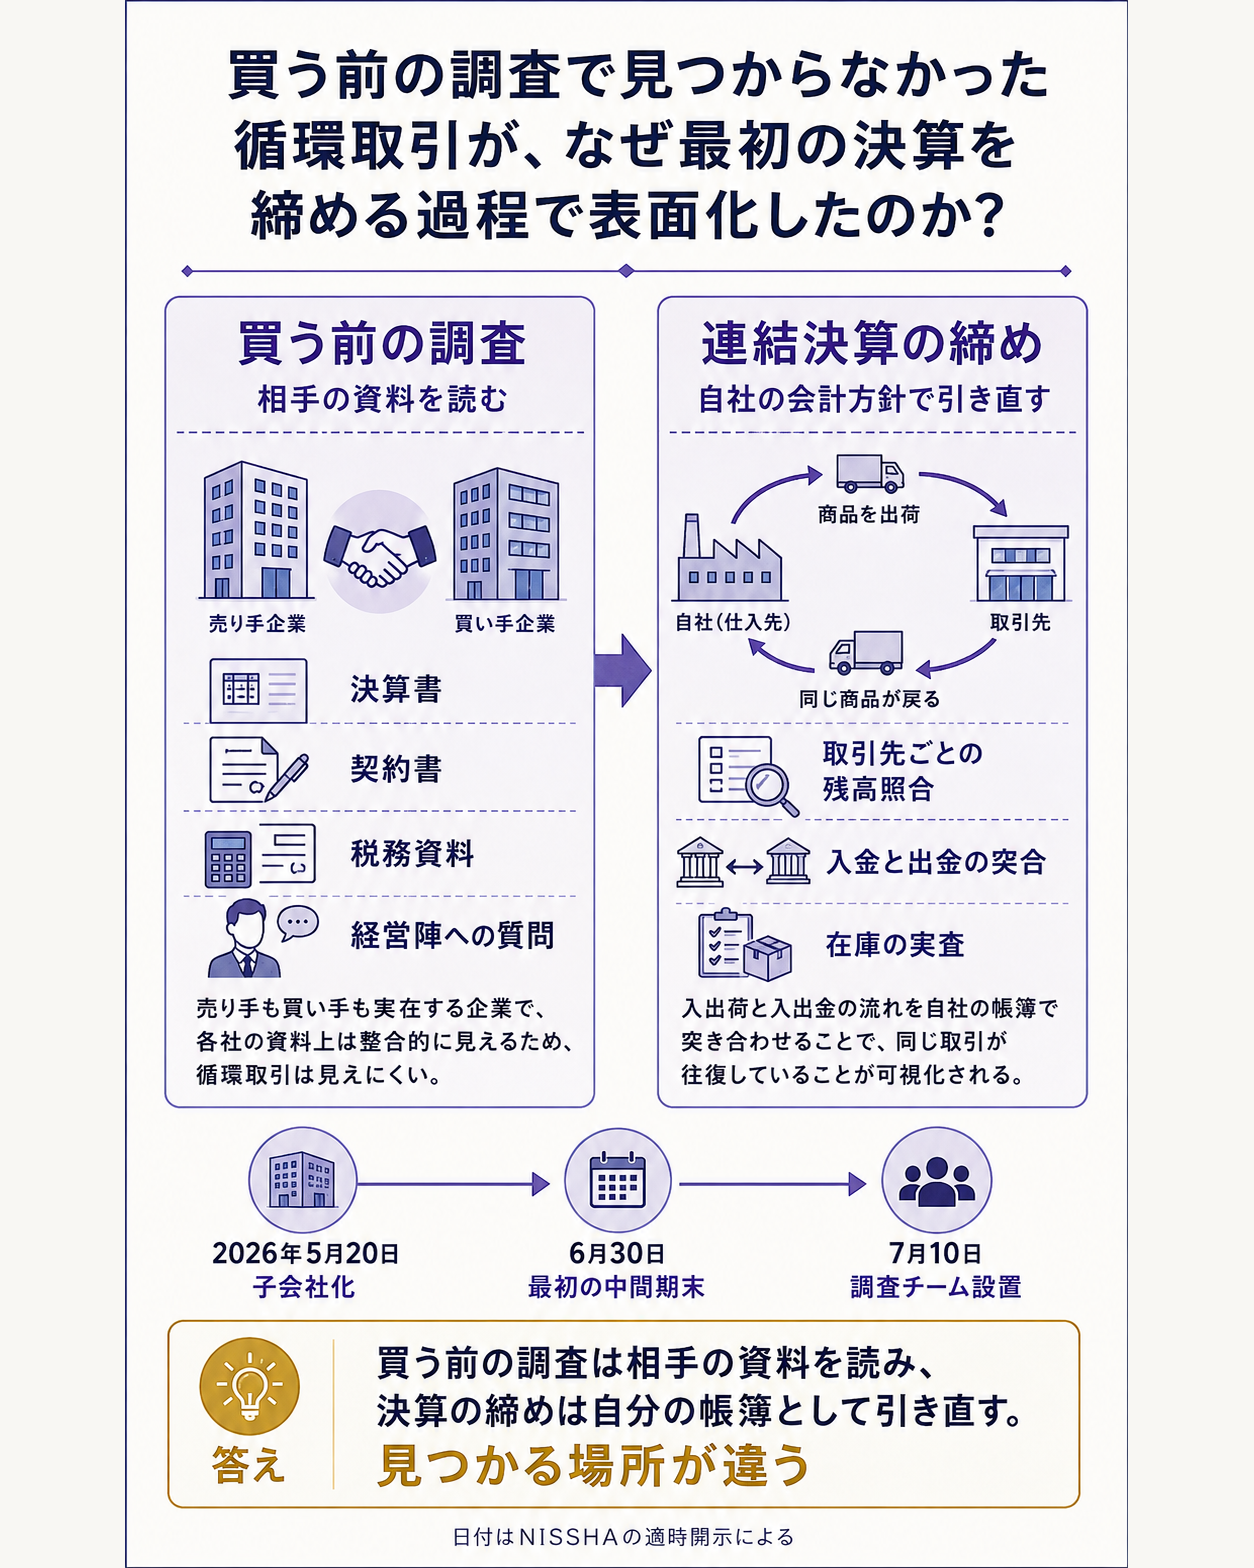
買う前の調査は、相手が出してくる資料を読み解く作業です。
決算書、契約書、税務資料、経営陣への質問。
循環取引が厄介なのはここで、売った相手も買い戻した相手も実在する会社なので、書類の上ではつじつまが合ってしまいます。
一方、連結決算に組み入れるというのは、その子会社の数字を自社の会計方針で引き直し、監査法人の目を通す作業です。
取引先ごとの残高を照合し、入金と出金の対応を追い、在庫を数える。
同じ商品が行って戻る動きは、この段階で初めて形になります。
NISSHAの日程がそれを裏づけています。
子会社化が5月20日、最初の中間決算の締めが6月30日、調査チームの設置が7月10日。買収から最初の決算を締めるまでが、事実上の追加のデューデリジェンス期間になっていました。
25億円の会社が、1,949億円の会社の決算を止めた
規模を並べると、影響の非対称さがよく分かります。
USMの2025年12月期は、売上高416,587百万ベトナムドン。
2026年9月3日の1ドン=0.00609円で換算すると、およそ25億円です。
純利益は28,030百万ドンで、約1.7億円。
従業員は199人でした(いずれも調査が始まる前に公表されていた数値です)。
対するNISSHAの2025年12月期は、連結売上高1,948億円、営業利益40億円。USMの売上は連結の1.3%にすぎません。
それでも、この1.3%が上場企業の中間決算の発表を止め、半期報告書の提出を2か月以上遅らせました。
連結決算は、比率が小さければ雑に扱ってよいという作りになっていないからです。
不正の疑いがある会社が1社でも連結に入っていれば、その数字を含む財務諸表全体に監査法人が意見を出せなくなります。
小さく買った会社ほど社内の管理の目が届きにくく、それでいて連結に入った瞬間に全体を止める力を持つ。この非対称は、買収の規模を「連結への影響が小さいから」と説明するときに、いつも抜け落ちるところです。
のれん333億円のうえに、純利益10億円が乗っている
決算書を開くと、今回の一件が単発の不運ではないことが見えてきます。
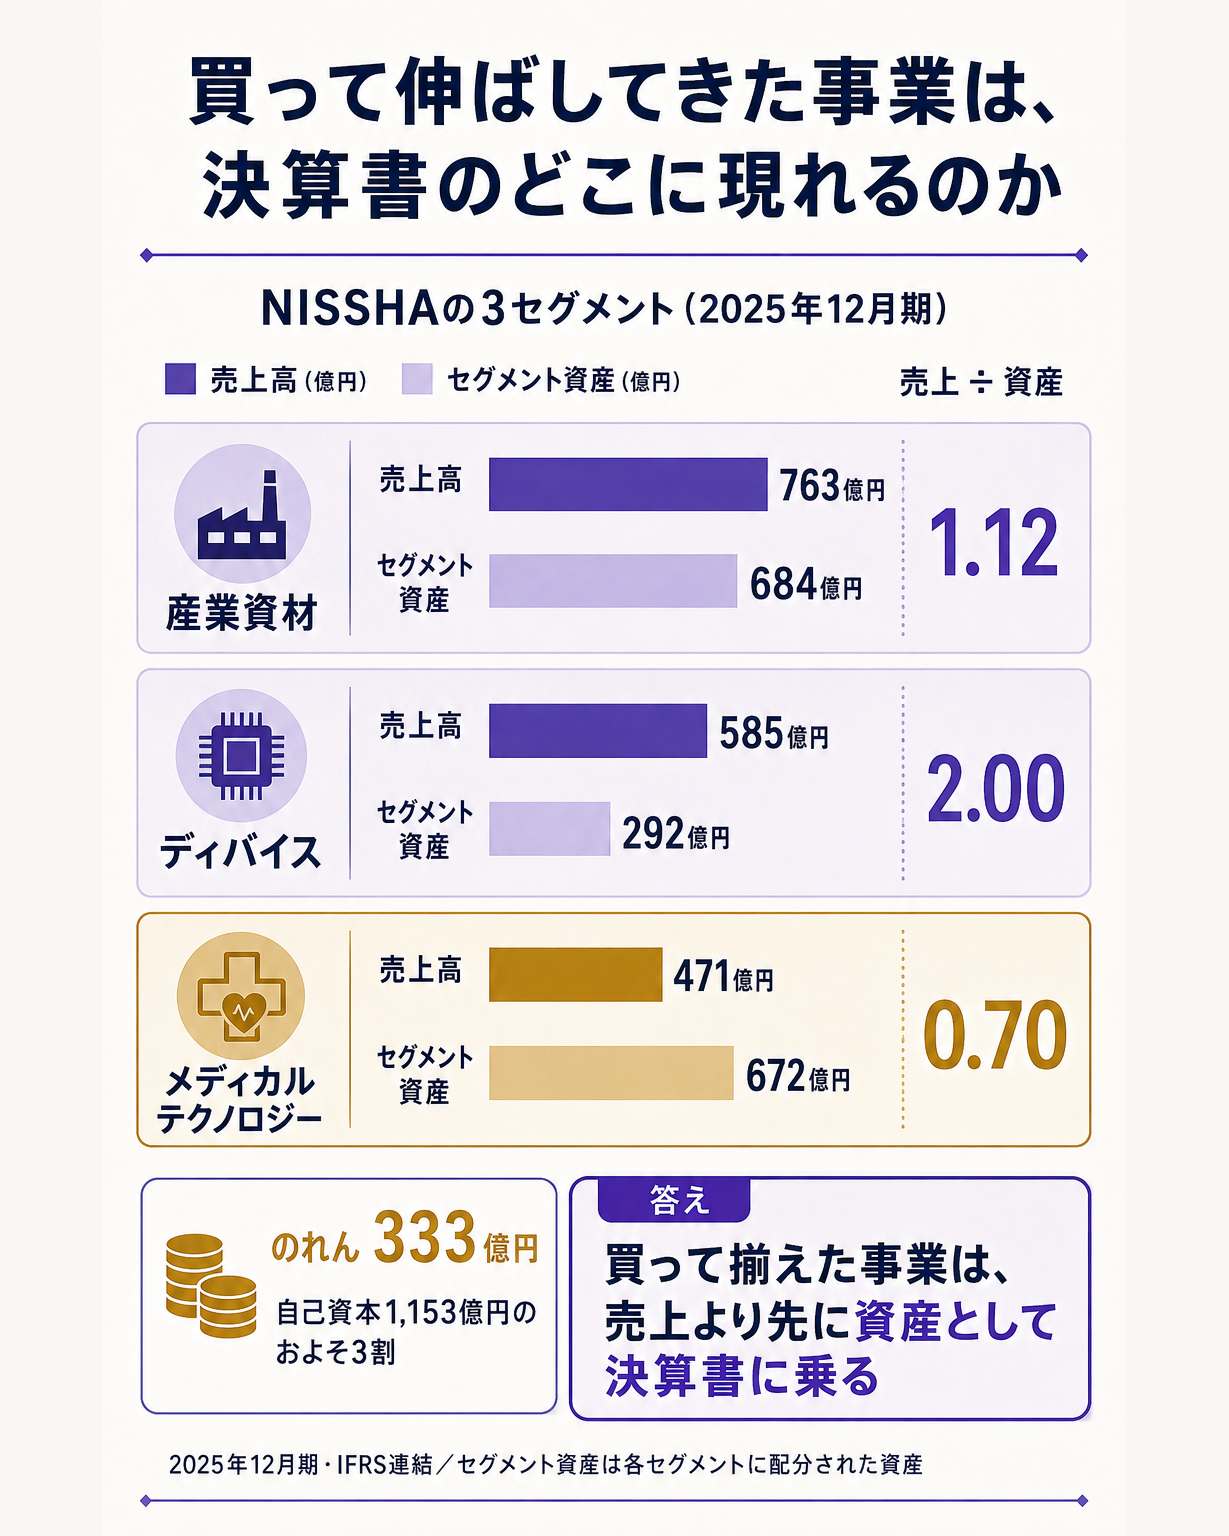
NISSHAの2025年12月期末ののれんは333億円。
自己資本1,153億円の約3割です。
一方、その期の親会社の所有者に帰属する当期利益は10億円でした。
買収で積み上げた資産が、1年の利益の33年分ある計算になります。
セグメントを見ると、医療がどう作られてきたかも分かります。
メディカルテクノロジーの2025年度は売上471億円に対して、セグメント資産が672億円。
売上を資産で割ると0.70です。
同じ計算を産業資材でやると1.12、ディバイスでは2.00。
医療だけ、売上のわりに資産が重い。
買って揃えてきた事業だからです。
こうなると、来期の計画に置く数字も変わります。
売上や利益率の感度を振るより先に、「のれんを抱えた事業の前提が崩れたら、いくら落ちるか」を別のシナリオとして持っておく必要が出てきます。
売却損益はまだ精査中ですが、通期で32億円の利益を見込む年に、5月の上方修正幅である9億円と近い規模の損失が出れば、上振れは帳消しです。
買収契約の作り方にも跳ね返ります。
今回、USMの取締役は40%を持ち続けていました。
現地株主を残す設計は、許認可や人脈を保つうえで合理的です。
ただし買い手が単独で帳簿の隅々まで踏み込む力は弱まり、問題が起きたときの交渉相手が、そのまま隣の株主になります。
**残した40%は、統治のコストとして値段に織り込まれていたのか。
**買収価格を出す前に決めておくのは、この種の問いのほうです。
見立てと監視ポイント
この件は、金額の大きさではなく、手続きの順番の問題として残ります。見るべきは3つです。
1つ目は、10月23日の半期報告書。 焦点は中間決算の数字そのものより、監査法人がどういう意見を出すか、そして不適切会計の対象期間と金額がどこまで開示されるかです。
金額が示されなければ、市場は最悪値を置いて見積もることになります。
2つ目は、株式売却損益の確定額と、通期予想の扱い。 5月に32億円へ引き上げた当期利益の見通しが維持されるのか、修正されるのか。
上方修正の根拠だった需要環境と、買収の失敗による損失が、どちらの向きに効くかがここで分かります。
3つ目は、譲渡の残り10%。 今回は9月中旬に50%、残る10%は2027年9月中旬から2028年9月中旬という2段構えです。
1年以上先まで持ち分が残るということは、調査の結果しだいで論点が生き続けるということでもあります。
この10%の行方が、後始末の終点になります。
腹落ち確認の問い
NISSHAは第三者機関にDCF法などによる価値算定を依頼したうえで買収価格を決めており、買う前の手続きを省いたわけではありません。
それでも循環取引は買収前に見つからず、連結決算の締め作業で表面化しました。
買う前の調査を今より厚くすれば、この種の不正は防げたのでしょうか。
防げないとしたら、代わりに何を用意しておくべきでしょうか。
考え方
出発点は、買う前の調査と決算の締めは、同じ数字を違う立場から見ているという点です。
買う前の調査は、相手が出す資料を読む作業です。
売り手には資料を用意する側の裁量があり、相手方も伝票も実在する循環取引は、この立場からは整合的に見えます。
時間と費用をかけるほど発見の確率は上がりますが、上限があります。
「厚くすれば見つかる」という性質のものではありません。
決算の締めは、自分の会計方針で引き直し、監査法人の目を通す作業です。
残高照合、入金と出金の突き合わせ、在庫の実査。
同じ商品が行って戻る動きは、ここで初めて形になります。
7月10日に調査が始まったのは、5月20日に子会社化して6月30日の中間期末を締めにいったからです。
ここから答えの向きが出ます。
買う前の調査を厚くするより、「買った後にしか見えないものがある」という前提で、契約と支払い方を設計しておくほうが効きます。
支払いを一度に済ませず最初の連結決算を通過するまで一部を留保する。
買収前の期間に原因がある事項について売り手が損害を補償する条項を置き、請求できる期間を最初の決算締めより長く取る。
クロージング後の最初の決算を「統合作業」ではなく「もう一度の調査」として日程と人員を組む。
この3つです。
つまり、買収案件を検討するときの確認事項が1つ増えます。
「この価格は、いつの時点の情報で確定するのか」。
調印時点の情報だけで確定し、その後に何が分かっても動かせない設計なら、買う前の調査に全部を賭けていることになります。
そこが今回、いちばん高くついた部分です。
もっと詳しく知りたい人へ
- 一次情報: 連結子会社(特定子会社)の異動(株式譲渡)に関するお知らせ(NISSHA・2026年9月4日) — 譲渡株数・譲渡先・日程・USMの財務数値が原文で読めます
- 一次情報: 中間決算発表の延期および半期報告書の提出期限延長申請の検討に関するお知らせ(NISSHA・2026年8月4日) — 調査チームの設置日、簿外債務の可能性が浮上した経緯が時系列で分かります
- 一次情報: 半期報告書の提出期限延長申請に関する承認のお知らせ(NISSHA・2026年8月14日) — 提出期限が10月23日まで延びた事実が確認できます
- 一次情報: 2026年12月期第1四半期決算短信(NISSHA・2026年5月12日) — 子会社化の8日前に通期利益見通しを32億円へ引き上げた経緯が読めます
- 一次情報: USM HEALTHCAREの子会社化完了リリース(NISSHA・2026年5月21日) — 買収時にこの会社をどう位置づけていたかが分かります
- のれんを抱えた買い手の資本配分を見た回: madison-air-ebmpapst-margin-dilution
- 買収を途中でやめた側の判断を見た回: solstice-element-solutions-merger-termination
- 買った店舗が赤字のままだった決算の読み方: dicks-footlocker-q2fy2026-pmi-integration-cost
- NISSHAが属する業界の見取り図: その他製品業界基礎ガイド
- 買収先が属する医療機器の業態: 精密機器業界基礎ガイド
- のれんと投資判断の関係を整理した資料: DCF分析
- 前提が崩れたときの落ち幅を置く手順: 感応度・シナリオ分析
出典(一次/二次の切り分け)
一次で照合したもの
- NISSHA『連結子会社(特定子会社)の異動(株式譲渡)に関するお知らせ』2026年9月4日付 — 譲渡株式数16,960,877株、譲渡前の所有割合59.99%、譲渡後0株、譲渡先がUSM取締役のVÕ XUÂN BỘI LÂM氏で同氏が既に40%を保有していること、取締役会決議日および契約締結日が2026年9月4日であること、譲渡実行が2026年9月中旬に50%・2027年9月中旬〜2028年9月中旬に10%の予定であること、譲渡価額が当事者間の守秘義務により非開示であること、譲渡理由が買収前の期間にUSMで行われた循環取引を中心とする不適切な会計処理の判明であること、2026年12月期に関係会社株式売却損益を計上予定で金額は精査中であること、USMの所在地・設立年月・資本金282,681,280,000ベトナムドン、USMの2025年12月期の売上高416,587百万ベトナムドン・当期純利益28,030百万ベトナムドン・総資産1,138,439百万ベトナムドン・純資産831,615百万ベトナムドン。TDnet掲載分(https://www.release.tdnet.info/inbs/140120260827526837.pdf)は直接アクセスが403のため https://r.jina.ai/ 経由で取得。
- NISSHA『2026年12月期第2四半期(中間期)決算発表の延期および半期報告書の提出期限延長申請の検討に関するお知らせ』2026年8月4日付 — 調査チームの設置が2026年7月10日で構成が外部専門家を含む社内調査チームであること、7月22日に中間調査報告書を作成し監査法人へ提出したこと、7月25日に新たな簿外債務の可能性が明らかになったこと、7月27日に改めて協議したこと、当初の決算発表予定日が2026年8月6日であったこと、延期理由が調査の範囲の広さと買収直後の海外子会社に対する調査であることの2点であること。
- NISSHA『2026年12月期半期報告書の提出期限延長申請に関する承認のお知らせ』2026年8月14日付 — 第108期半期報告書の提出期限が2026年8月14日から2026年10月23日へ延長承認されたこと。
- NISSHA『2026年12月期第1四半期決算短信〔IFRS〕(連結)』2026年5月12日発表 — 通期予想が売上高198,000百万円・営業利益7,000百万円・税引前利益5,700百万円・親会社の所有者に帰属する当期利益3,200百万円であること、これが2026年2月12日公表の予想(当期利益2,300百万円)からの修正であること、修正理由が第1四半期の実績および最新の製品需要の動向を踏まえた見直しであること。
- NISSHA『USM HEALTHCAREの株式取得完了および子会社化に関するお知らせ(英文)』2026年5月21日付 — 株式取得契約の締結日が2026年1月23日、子会社化完了日が2026年5月20日であること、取得価額と取得比率が非開示であること、USMがベトナム唯一の国産ステントメーカーであること、従業員199名(2026年3月時点)であること、買収の影響が既に連結業績予想に織り込み済みとされていたこと、医療を重点市場と位置づけ東南アジアでの医療機器CDMOの地理的拡大を進める方針。
- EDINET有価証券報告書のXBRL財務データ(NISSHA・EDINETコードE00703・IFRS連結・docID S100XS06) — 2025年12月期の連結売上高194,898百万円、営業利益4,040百万円、親会社の所有者に帰属する当期利益1,001百万円、のれん33,277百万円、自己資本115,316百万円、および2025年度のセグメント別数値(産業資材の売上76,315百万円・セグメント資産68,379百万円、ディバイスの売上58,452百万円・資産29,192百万円、メディカルテクノロジーの売上47,130百万円・資産67,171百万円)。
二次で確認したもの
- ベトナムドンの円換算レート(2026年9月3日時点で1ベトナムドン=0.00609円)— 市場データによる情報です。本文の円建て金額はこのレートで筆者が換算した参考値であり、NISSHAの開示はベトナムドン表示のみです。
- 本件の要約報道(M&A Online 2026年9月4日付)— 事実関係は上記の一次開示で確認しており、報道は経緯の確認にのみ用いました。
筆者による計算・位置づけ(発表内容ではない)
- 子会社化から譲渡決議までを107日、子会社化から調査チーム設置までを51日、不正判明から譲渡決議までを31日とした日数計算。
- USMの売上をNISSHA連結売上の1.3%とした比率、のれん333億円を自己資本の約3割・当期利益の33年分とした計算、セグメント別の売上÷資産(メディカル0.70、産業資材1.12、ディバイス2.00)の算出。
- 「買収から最初の決算を締めるまでが事実上の追加のデューデリジェンス期間になっていた」という整理、支払いの留保・補償条項の期間設定・クロージング後の再調査という3つの提案、残した40%を統治のコストとして値付けに織り込むべきという読み方 — いずれも筆者の見立てと実務上の提案です。
確認できなかったもの
- 不適切な会計処理の対象期間と金額規模。開示は「買収前の期間」とのみ記載しています。
- 簿外債務の確定額。調査が継続中です。
- 今回の譲渡価額、および2026年1月の当初取得価額。いずれも非開示です。
- 関係会社株式売却損益の金額。会社は精査中としています。
- 2026年12月期通期業績予想が修正または取り下げられたかどうか。半期報告書の提出延長期間中で、該当する開示を確認できませんでした。
- NISSHA株価の8月4日前後および9月4日前後の終値と騰落率。株価情報を掲載する各サイトが403またはJavaScript依存で、Jina経由でも数値を取得できませんでした。
- 調査チームが第三者委員会等の正式名称を持つかどうか。開示の表現は「外部専門家を含む社内調査チーム」のみです。