契約が決まっても、売上になる日は別 — パワーエックスの蓄電池47台・48億円
#grid-storage#stationary-battery#order-timing
目次
契約が決まっても、売上になる日は別 — パワーエックスの蓄電池47台・48億円
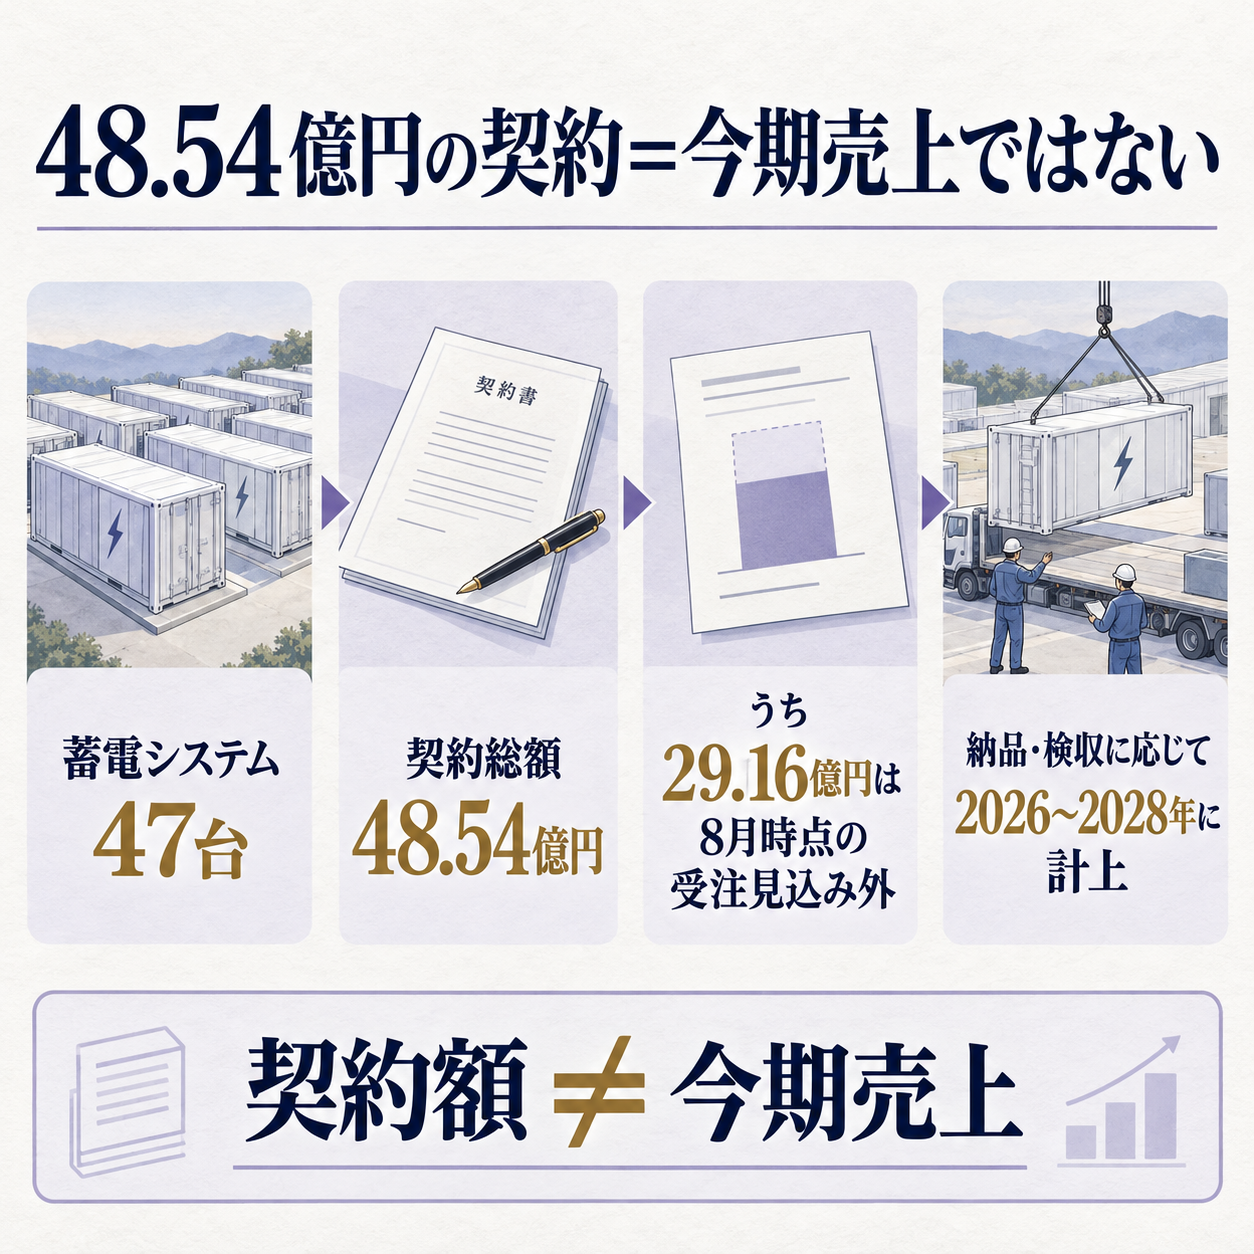
販売契約がまとまった金額は、そのまま同じ年度の売上にはなりません。パワーエックスが10月16日に発表した蓄電池の契約は、受注額と売上計上予定を分けて読む必要がある事例です。
受注額と売上予定を分けると、ニュースの意味が変わります
今回の発表で会社は、8月1日から10月16日までに定置用蓄電システム(電力網や事業所に据え付ける大型電池)47台の販売契約を結んだと説明しました。
契約額は48.54億円です。
主に高圧設備向けで、さらに大きな電力設備につなぐ特別高圧案件も含みます。
47台という台数だけでは平均単価や蓄電容量の総量は分かりません。
開示には機種ごとの内訳がなく、サイズの異なる設備を同じ一台として数えているためです。
ただし、これがすべて新たに上乗せされた契約というわけではありません。29.16億円は8月の決算説明資料にあった「正式受注及び受注見込み」に含まれていなかった一方、残る19.38億円はすでにその一覧に入っていました。
つまり、48.54億円は期間内の契約総額であり、従来の見込みに対する純増額とは異なります。
会社が示した売上計上予定も、複数年度に分かれます。
- 2026年12月期:13.95億円
- 2027年12月期:34.30億円
- 2028年12月期:0.28億円
この表は今回発表した契約の集計で、全受注や全受注残を示してはいません。
また会社は、従来の受注見込みに含まれなかった金額も業績予想の増額を意味しないと明記しました。
契約額を見ただけで、今期の売上や利益が48.54億円増えると読んではいけません。
注文が売上に変わるまで、納品と確認を待ちます
パワーエックスの主力蓄電池は、顧客の注文後に納期から逆算して製造し、納品と検収(顧客が品物を確認して受け取る手続き)の段階で売上を計上する仕組みです。
会社の決算説明では、製品売上の9割以上をこの時点で計上すると説明しています。
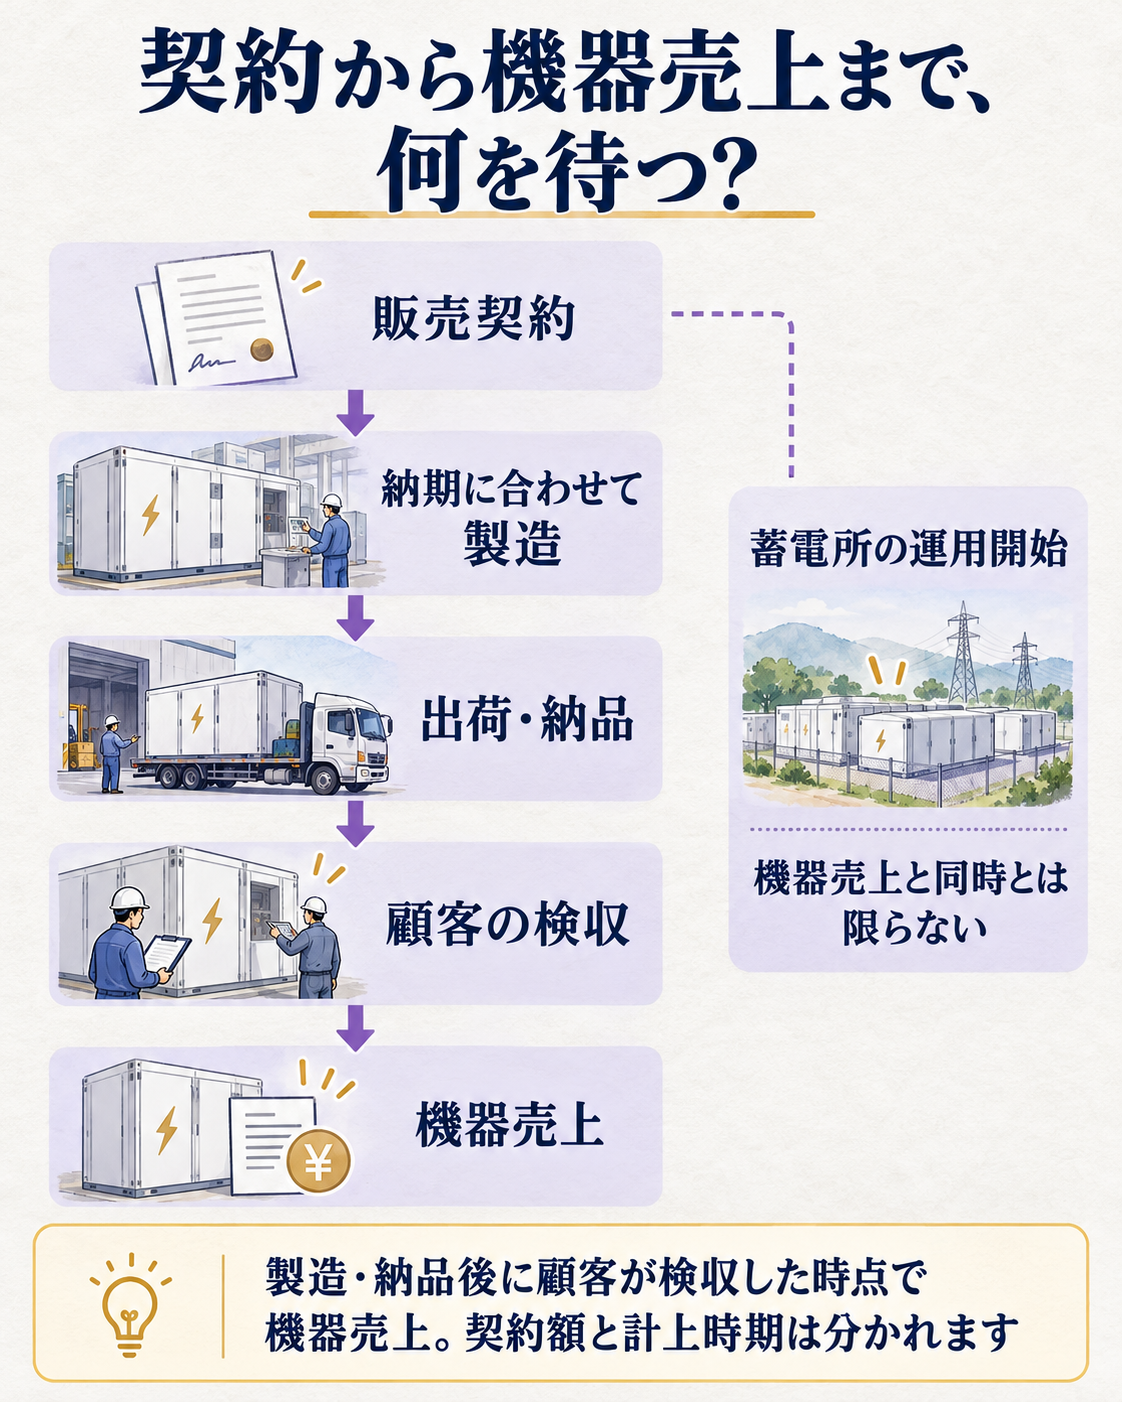
このため、契約が成立した日と、会社の売上に入る日は離れます。
契約額は受注の厚みを測る材料ですが、工場での生産、納品日の約束、顧客側の受け入れ確認が進んで初めて売上へ移ります。
納品予定は契約条件に沿って決まるため、電力会社の蓄電所がいつ稼働を始めるかとも必ずしも一致しません。
会社は通期売上高予想を400億円としていました。
今回の契約に割り当てた2026年の13.95億円は、その約3.5%に相当しますが、従来見込みに含まれていた分も含むため、通期予想への増額幅とは読めません。
受注、売上、入金もそれぞれ別の段階です。
今回の開示は売上計上予定まで載せていますが、契約ごとの前受金や支払い条件、現金回収の時期は公表していません。
仕入先への支払日と顧客からの入金日が離れれば、損益計算上は売上が立っても運転資金が必要になります。
資金計画では回収条件を別資料で照合します。
顧客側の補助金事業の期間や決算期が納期に影響し、会社は2026年12月期の売上の82%を下期に計上する計画だと説明しています。
これは「上期に売上が出なかった分が滞留した」という意味ではありません。
年度後半に納品が集中する事業モデルがあり、2026年10〜12月の製造・出荷が計画どおり進むかが業績の節目になります。
蓄電池は、余った電力を後の時間に回す設備です
系統用蓄電池は、発電所と利用者を結ぶ電力網に接続し、電力が余る時間に充電して、需要が高い時間に放電します。
再生可能エネルギーの出力が需要を上回ると、発電設備を一時的に止める出力抑制が起きます。
蓄電池を置けば、余剰分を別の時間に回せるため、電力の需給調整や再エネの受け入れを助けます。
装置を売るパワーエックスと、設備を所有して電力市場で運用する顧客では、収益の出方が違います。
設備の買い手は、時間帯ごとの電力価格差や需給調整市場(電力の需要と供給を整える調整力を取引する仕組み)などから収入を得ることを目指します。
パワーエックスは主に機器を納入し、運用サービスや保守を加える場合は別の契約収入が生まれます。
この構造は一件の大型受注だけで始まったものではありません。
会社は2025年にBanpu Japan向け80台、合計219MWhの受注を発表し、2026年10月1日時点では設置済みが111拠点、設置前の正式受注も含む採用実績が190拠点、合計蓄電容量が3,190MWhに達したとしています。
案件が複数年度にわたり積み上がっている点は継続需要の手掛かりですが、受注の増加だけでは一台ごとの採算は分かりません。
2026年12月期上期の売上高は68.93億円、営業損失は10.73億円でした。
契約が増えても、納入時の売上計上だけで赤字が解消するとは限らず、部材費や製造費を含む粗利益の推移を見る必要があります。
生産能力は拡大中ですが、個別契約との対応は未公表です
会社は8月に工場計画を見直し、北海道の新工場の稼働予定を2027年6月から2028年7月へ変更しました。
建屋仕様の見直しと資本効率を理由に挙げています。
一方、本社工場の増設ラインは2027年1月に稼働予定で、岡山第2工場と合わせて2027年は2拠点で生産する計画です。
本社工場と北海道新工場は、それぞれ年間800台の生産能力を計画しています。
会社は納入に十分な生産能力を確保するとしていますが、今回の47台がどの工場で、いつ製造されるかは開示していません。
工場計画の変更を今回の売上予定のずれに直結させる根拠はなく、納期の遅れが出たと判断する材料もありません。
予算には売上時期と原価を別々に置きます
来期予算に今回の契約額を置くなら、48.54億円をそのまま2026年の売上に加えるのではなく、会社が示した年度別の売上予定から始めます。
さらに、従来の受注見込みに入っていた19.38億円と、新たにそこへ加わった29.16億円を分けます。
開示された「売上計上予定」は利益の数字ではないため、電池セルや部材の仕入価格、製造費、納品費を差し引いた採算は別途確認が必要です。
会社は2025年12月期の決算資料で、リチウム電池の需要や供給事情を背景に材料費が上がる可能性をリスクとして挙げていました。
契約時に価格をどこまで固定できるか、納入までに仕入価格が動いた場合に顧客へ転嫁できるかで、同じ売上でも利益は変わります。
受注残が厚くても、材料費や生産の詰まりがあれば利益と現金の回収は別の動きをします。
機器販売は納品時に大きな売上が立つ一方、長期の運転・保守契約は期間に応じて売上が積み上がる別の型です。
売上計画を作る側は、単発の機器納入と継続サービスを同じ伸び率で延ばさず、契約期間と原価負担を分けて置く必要があります。
見立てと監視ポイント
今回の開示は、蓄電システムの契約が続いていることを示しますが、単独では需要や利益率の長期トレンドを確定できません。
会社が示す工場稼働予定や複数拠点への導入実績と合わせ、注文から納品までを追う段階です。
- 2026年12月期の納品・検収が会社の予定に沿うか。下期に計画が偏るため、第3・第4四半期の売上と生産進捗を照合します。
- 本社ラインが2027年1月に稼働し、岡山第2工場と合わせた生産が立ち上がるか。遅れが見えた場合も、今回の契約分への影響が会社から示されるまでは個別契約の遅延と結びつけません。
- 電池セルなどの仕入価格を契約価格へ反映できるか。売上計上額だけではなく、粗利益率と営業キャッシュフローの改善が伴うかを確認します。
腹落ち確認の問い
48.54億円の契約が発表されても、会社が業績予想を上方修正したとは限らないのはなぜでしょうか。
考え方
今回の金額には、8月時点ですでに受注見込みに含まれていた案件が含まれ、契約に含まれる売上の計上時期も2026〜2028年に分かれます。
売上は納品・検収時に計上するため、契約額だけでは今期の売上や利益への影響を決められません。
今回の開示では、会社自身が業績予想の増額を示すものではないと説明しています。
もっと詳しく知りたい人へ
- 10月16日の適時開示 — 47台の契約額と年度別の売上計上予定を確認できます。
- 2026年12月期第2四半期の説明会書き起こし — 納品・検収のタイミングで売上を計上する仕組みと下期に偏る理由が分かります。
- 蓄電システムの生産計画 — 北海道新工場の稼働変更と各工場の生産能力を確認できます。
- Banpu Japan向け219MWhの受注 — 2025年の大型案件と蓄電池が電力需給を調整する仕組みを確認できます。
- 電気機器主要プレイヤー比較 — 電気機器各社の事業規模や利益率を比較できます。
出典
- 一次資料: パワーエックス・2026年10月16日適時開示。発表日、契約期間、台数、金額、年度別計上額、業績予想への注記を確認。
- 一次資料: パワーエックス・2026年12月期第2四半期決算説明資料 と 説明会書き起こし。納品・検収時の売上計上、下期への集中、製造進捗を確認。
- 一次資料: パワーエックス・蓄電システムの生産計画。工場の稼働予定と生産能力を確認。
- 一次資料: パワーエックス・2025年12月期決算短信。材料価格に関する会社のリスク説明を確認。
- 二次資料: Logmi Finance・第2四半期決算説明会の記録。会社説明を照合する補助資料として使用。