日銀は「まだ緩い」と言い、2,700社は赤字の縁に立つ — 31年ぶり金利1.25%で、会社の利払いはどこまで増えるか
【政治・金融政策】連載・FP&A【市場・金利】【経済・デベロッパー】【経済・メガバンク】
#日銀#利上げ#政策金利#支払利息#感度分析#資金繰り#不動産#帝国データバンク
目次
日銀は「まだ緩い」と言い、2,700社は赤字の縁に立つ — 31年ぶり金利1.25%で、会社の利払いはどこまで増えるか
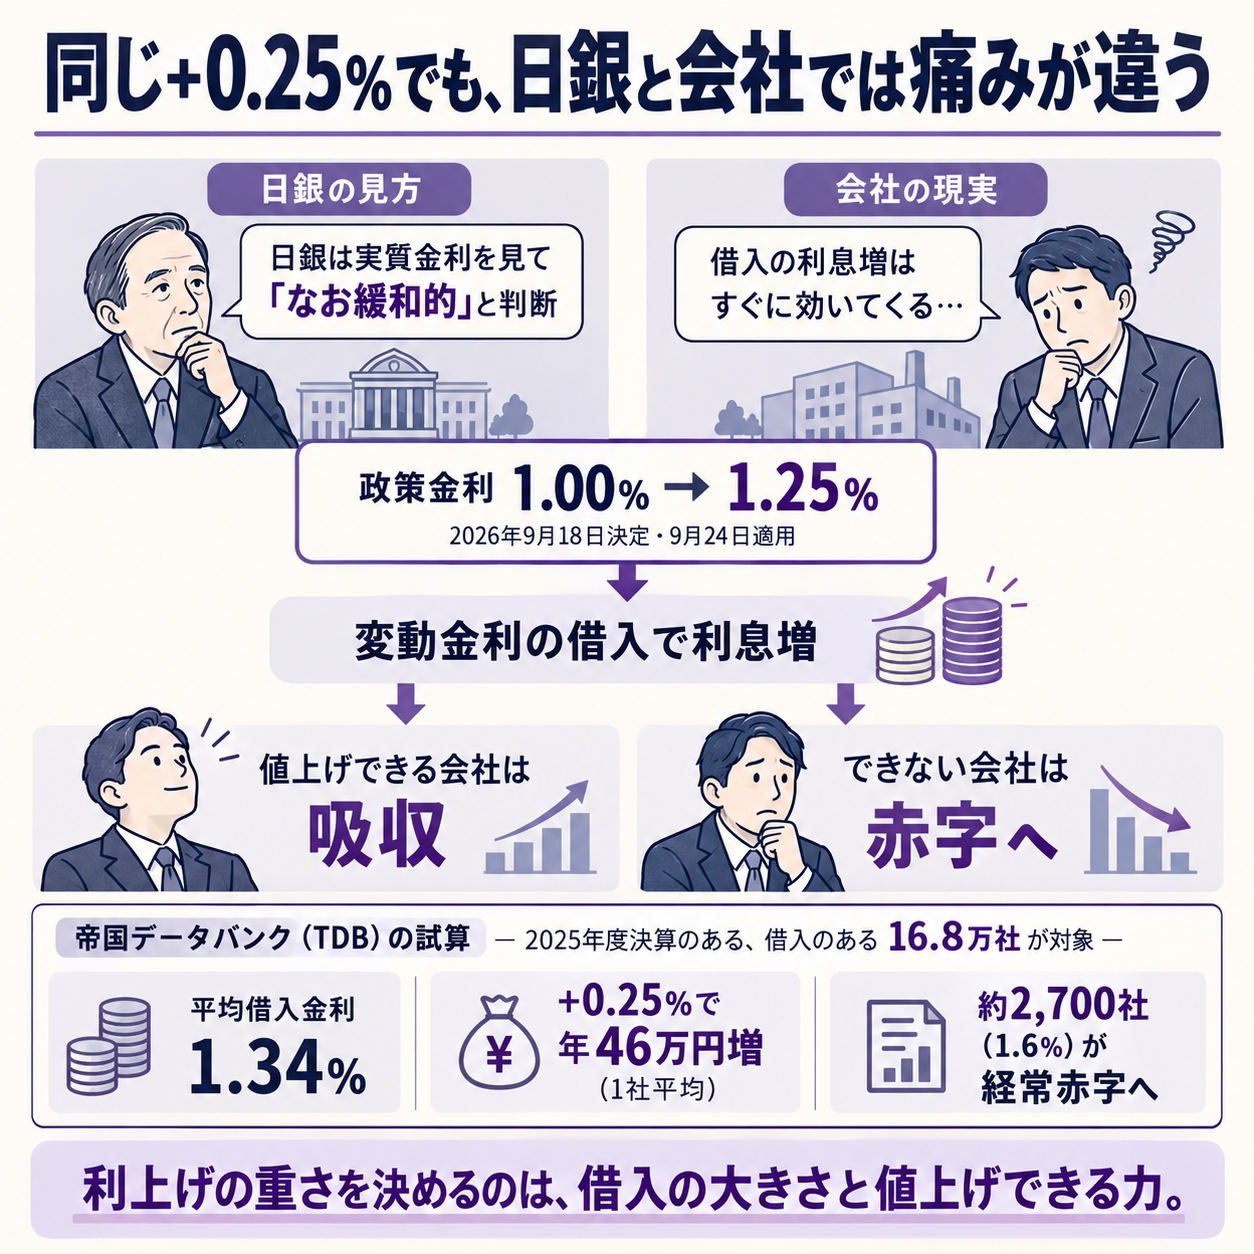
同じ0.25%の利上げが、日銀の目には「まだアクセルを踏んだまま」に映り、借金の多い会社には赤字への一押しに映ります。
日本銀行は2026年9月18日、政策金利を1.0%程度から1.25%程度へ上げました。
同じ日に帝国データバンクが出した試算では、この幅で約2,700社が経常赤字に落ちます。
数字を並べると、景気全体の話と個社の損益の話がどこで食い違うのかが見えてきます。
1.0%から1.25%へ、3か月で2回目の利上げ
日銀が9月18日11時54分に公表した決定は、短期金利の指標である無担保コール翌日物を1.25%程度に誘導するというものです。
適用は翌営業日の9月24日から。
銀行が日銀に預けるお金に付く金利(補完当座預金の適用利率)も1.25%、日銀が銀行に貸す金利(基準貸付利率)は1.5%に上がりました。
6月に1.0%程度へ上げてから3か月ぶりで、報道各社によれば1995年以来31年ぶりの水準です。2024年3月の利上げ開始以降、おおむね半年に1回だったペースが縮まりました。
採決は賛成7・反対2でした。
反対した浅田委員と佐藤委員は、消費者物価がまだ2%を下回っていること、景気が利上げを正当化するほど加速していないことを理由に据え置きを主張しています。
実際、生鮮食品を除く消費者物価の前年比は「足もとでは1%台後半」と日銀自身が書いています。
それでも上げた理由として、公表文は円安が耐久財などの値上がりにつながっていることや、企業が賃上げ分を販売価格に転嫁する動きが続いていることを挙げます。
そして「引き続き政策金利を引き上げ」ていく方針を明記しました。
次の利上げを否定していない、ということです。
「平均46万円」は、どこに重く落ちるか
帝国データバンクは、有利子負債を持つ約16.8万社の2025年度決算をもとに、借入金利が上がった場合の影響を試算しました。
いま企業が払っている平均の借入金利は1.34%で、1.3%台に乗ったのは2019年度以来6年ぶりです。
| 借入金利の上昇幅 | 1社平均の利息負担増(年) | 経常利益の押し下げ | 経常赤字に落ちる企業 |
|---|---|---|---|
| +0.25% | 46万円 | 1.9% | 約2,700社(1.6%) |
| +0.50% | 92万円 | 3.8% | 約5,500社(3.3%) |
| +1.00% | 185.8万円 | 7.7% | 約1万社(6.2%) |
今回の0.25%に当たる1行目だけを見ると、46万円は小さく見えます。
ただ、この平均は業種で大きくぶれます。
不動産業は1社あたり年230万円の負担増で、経常利益は5.4%減、赤字転落は3.6%。
建設業は16万円・1.4%減にとどまります。
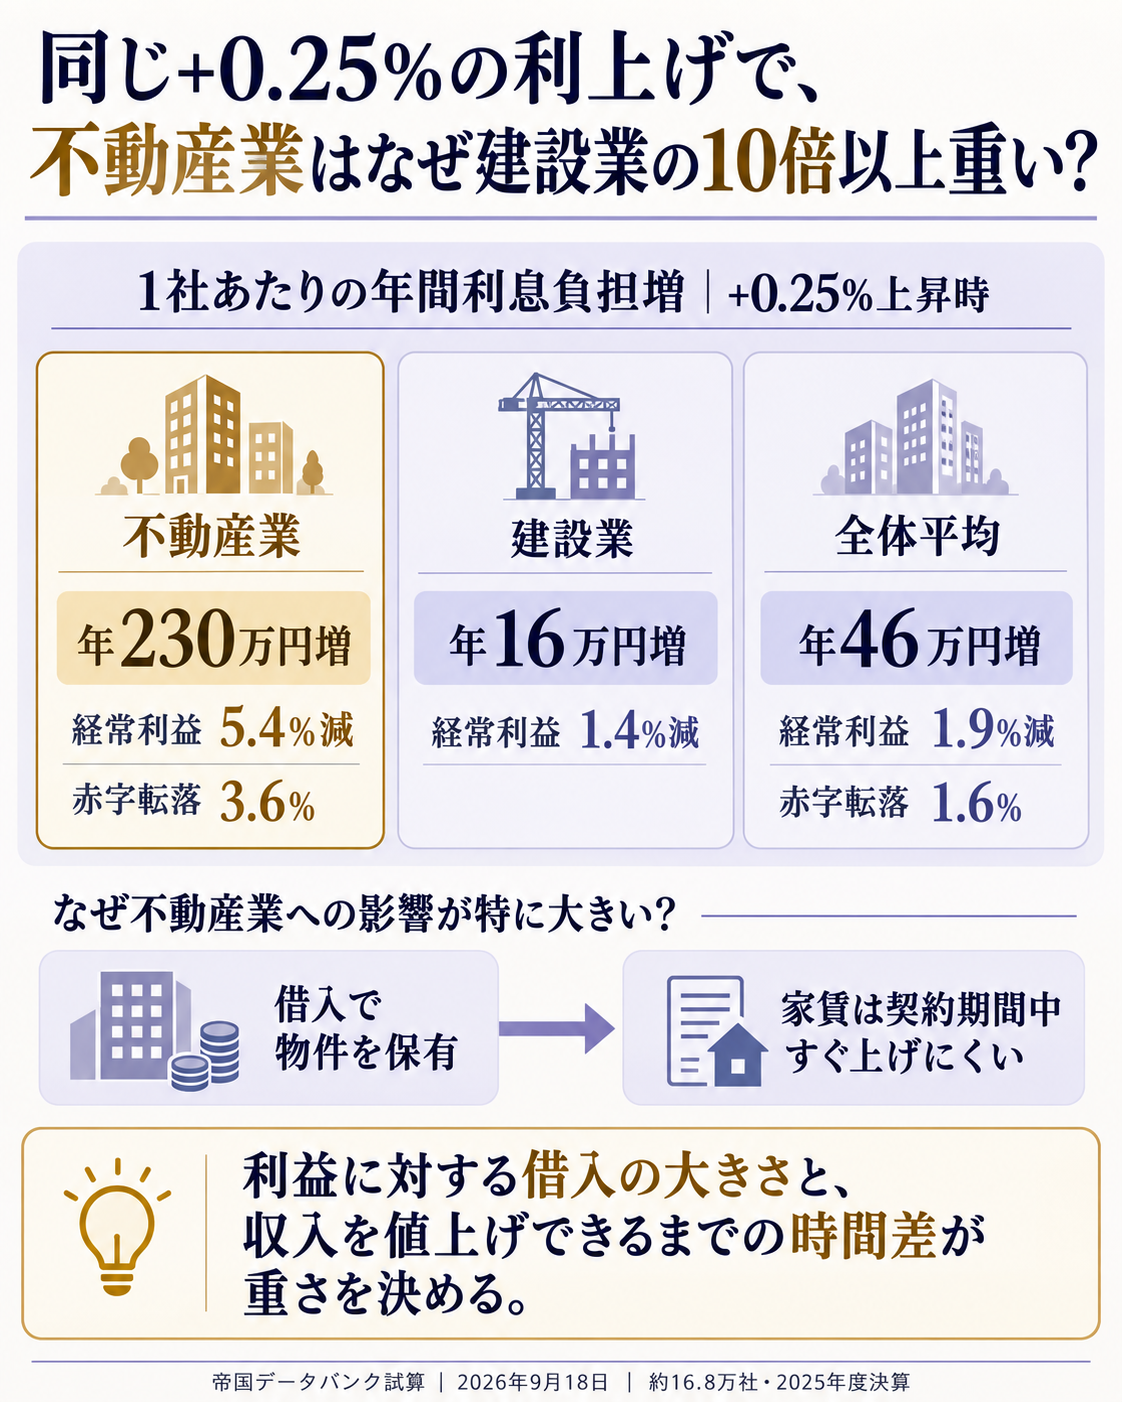
差を生むのは、利益に対する借金の大きさです。
不動産は物件を借入で買い、家賃収入で返す商売なので、売上に比べて借入残高が桁違いに大きくなります。
一方で家賃は契約期間中すぐには上げられません。
費用(利息)は先に動き、収入(家賃)は後から追いかける——この時間差が、利益の削られ方を大きくします。
なお、この試算は期末の借入残高がそのまま残り、そのすべてに0.25%が上乗せされる前提です。
実際には固定金利の借入は借り換えまで金利が変わらないので、1年目の負担はこれより小さく出ます。
逆に、これから借りる分は含まれていません。
上限寄りの目安として読むのが妥当です。
帝国データバンク自身も、影響は前回試算より「やや縮小」しており、収益改善や価格転嫁で金利上昇への対応力が高まっていると書いています。値上げできた会社ほど、利上げに耐えられるようになっているわけです。
日銀が「まだ緩和的」と言い切れる理由
2,700社が赤字の縁に立つのに、日銀は公表文で「わが国の金融環境は、緩和した状態にある」と書いています。矛盾に見えますが、見ている金利が違います。
日銀が見ているのは、金利から物価上昇率を差し引いた実質金利(物価の上がり方を考えに入れた本当の借金の重さ)です。
政策金利1.25%に対して物価が年2%前後で上がり続けるなら、お金を借りて何かを買うほうがまだ得、という状態が続きます。
公表文も「実質金利は短中期ゾーンを中心になお低い水準」と書いています。
ところが、会社の損益計算書に載るのは実質ではなく名目の利息です。
値上げで売上を伸ばせる会社にとっては、物価上昇が利息増を打ち消します。
値上げできない会社、あるいは家賃のように値上げまで時間がかかる会社にとっては、利息だけが先に増えます。
日銀の「緩和的」と個社の「赤字転落」は、この転嫁力の差の両側を見ているのです。
来期予算に、0.25%をどう置くか
この決定を予算に落とすとき、まず分けたいのは借入の種類です。
短期借入や、短期プライムレート(銀行が優良企業に短期で貸す最優遇金利)・TIBOR(銀行間の貸し借りの基準金利)に連動する変動金利の借入は、次の利払いの更新時から上がります。
固定金利の長期借入は、満期や借り換えのタイミングまで動きません。
たとえば借入残高が50億円、そのうち6割が変動金利の会社なら、0.25%の上昇で年7,500万円の利息が増えます。
これが営業利益10億円の会社なら、利益の7.5%を利息増だけで削る規模です。
+0.5%と+1.0%も並べた3行の感度表を作っておくと、日銀が次に動いたときに予算を組み直す手間が減ります。
利息の支払い能力を測る指標(インタレスト・カバレッジ・レシオ=営業利益が利息の何倍あるか)も見直しどころです。
銀行との借入契約に、この倍率の下限を守る約束(財務制限条項)が入っている場合、利息増だけで条項に近づくことがあります。
反対側の効果もあります。預金を多く持つ実質無借金の会社は、受取利息が増えます。借入と預金を相殺した「ネットの金利感応度」で見ないと、影響を過大にも過小にも見積もってしまいます。
設備投資の判断にも効きます。
投資の採否を決める最低利回り(ハードルレート)は、借入コストを含む資本コストから決めるのが普通です。
借入金利が0.25%上がれば、同じ案件の正味現在価値(将来のお金を今の価値に割り引いた合計)は下がります。
去年の前提のまま審議している案件は、割引率を置き直す必要があります。
見立てと監視ポイント
今回の利上げは「日銀が物価の上振れを抑えにいく局面に入った」合図で、1.25%が終点だと考える材料は公表文にありません。
0.25%刻みでもう一段上がる前提で、来期予算の感度表を用意しておくのが現実的です。
- 短期プライムレートの改定 — 大手行が9月24日の適用に合わせて短プラをいくら、いつ上げるか。変動金利の借入コストが実際に動く起点になります。
- 消費者物価が2%を超えるか — 反対2票の論拠は「まだ2%未満」でした。コアCPIが2%台に乗れば反対の根拠が薄れ、次の利上げが近づきます。
- 赤字転落の実数 — 試算の約2,700社が現実になるかは、10月以降に出る中間決算の経常利益と、借入依存の高い不動産・中小企業の倒産件数で確かめられます。
腹落ち確認の問い
同じ0.25%の利上げなのに、日銀は「金融環境はまだ緩和的」と言い、帝国データバンクは「約2,700社が赤字に落ちる」と試算しました。
両者の見方は矛盾しているでしょうか。
自社がどちら側に近いかは、何を見れば分かりますか。
考え方
矛盾していません。
日銀は物価上昇を差し引いた実質金利で経済全体を見ており、物価が2%前後で上がる中では1.25%はまだ低い水準です。
一方、会社の損益に載るのは名目の利息です。
値上げで売上を伸ばせる会社は利息増を吸収できますが、値上げできない会社や家賃のように転嫁に時間がかかる会社は、利息だけが先に増えます。
自社がどちら側かは、借入残高のうち変動金利の割合と、販売価格をどれだけ・どれだけ早く上げられるかの2点を並べると分かります。
出典(一次/二次の切り分け)
- 一次・日本銀行 — 2026年9月18日公表「当面の金融政策運営について」。1.25%程度への引き上げ、9月24日適用、補完当座預金1.25%、基準貸付利率1.5%、賛成7反対2、コアCPI1%台後半、円安と価格転嫁の記述、金融環境は緩和した状態、引き続き引き上げる方針を直接照合。
- 一次・帝国データバンク — 2026年9月18日公表の追加利上げ影響試算。約16.8万社、平均借入金利1.34%、+0.25%・+0.5%・+1.0%の3シナリオ、不動産業・建設業の数値、期末残高固定の前提を直接照合。
- 二次 — テレ東BIZ、日本経済新聞、NHKで、1.0%程度からの引き上げ、6月以来3か月ぶり、1995年以来の水準を確認。
- 反証1パス — 帝国データバンクの試算は全借入が即時に0.25%上がる前提の上限寄りの値です。固定金利分は借り換えまで影響せず、新規借入は含みません。50億円・変動6割の例は本記事の説明用の仮定です。
もっと詳しく知りたい人へ
- 日本銀行「当面の金融政策運営について」(2026年9月18日) — 利上げの理由と、反対2票の論拠、今後の方針を原文で読めます
- 帝国データバンク「日銀の追加利上げによる企業への影響調査」 — +2.00%までのシナリオ別・業種別の利息負担増を確認できます
- NHK「日銀 利上げ決定 政策金利1.25%程度へ」 — 決定当日の経緯を短く押さえられます
- 不動産業業界基礎ガイド — 借入で物件を持つ不動産業の収益構造と、金利に弱い理由が分かります
- 銀行業業界基礎ガイド — 利上げが貸出金利と預金金利を通じて銀行の利ざやにどう効くかを俯瞰できます