販売不振で営業利益予想が黒字から赤字へ — ヤマトインターナショナルの値引きと在庫調整
目次
販売不振で営業利益予想が黒字から赤字へ — ヤマトインターナショナルの値引きと在庫調整
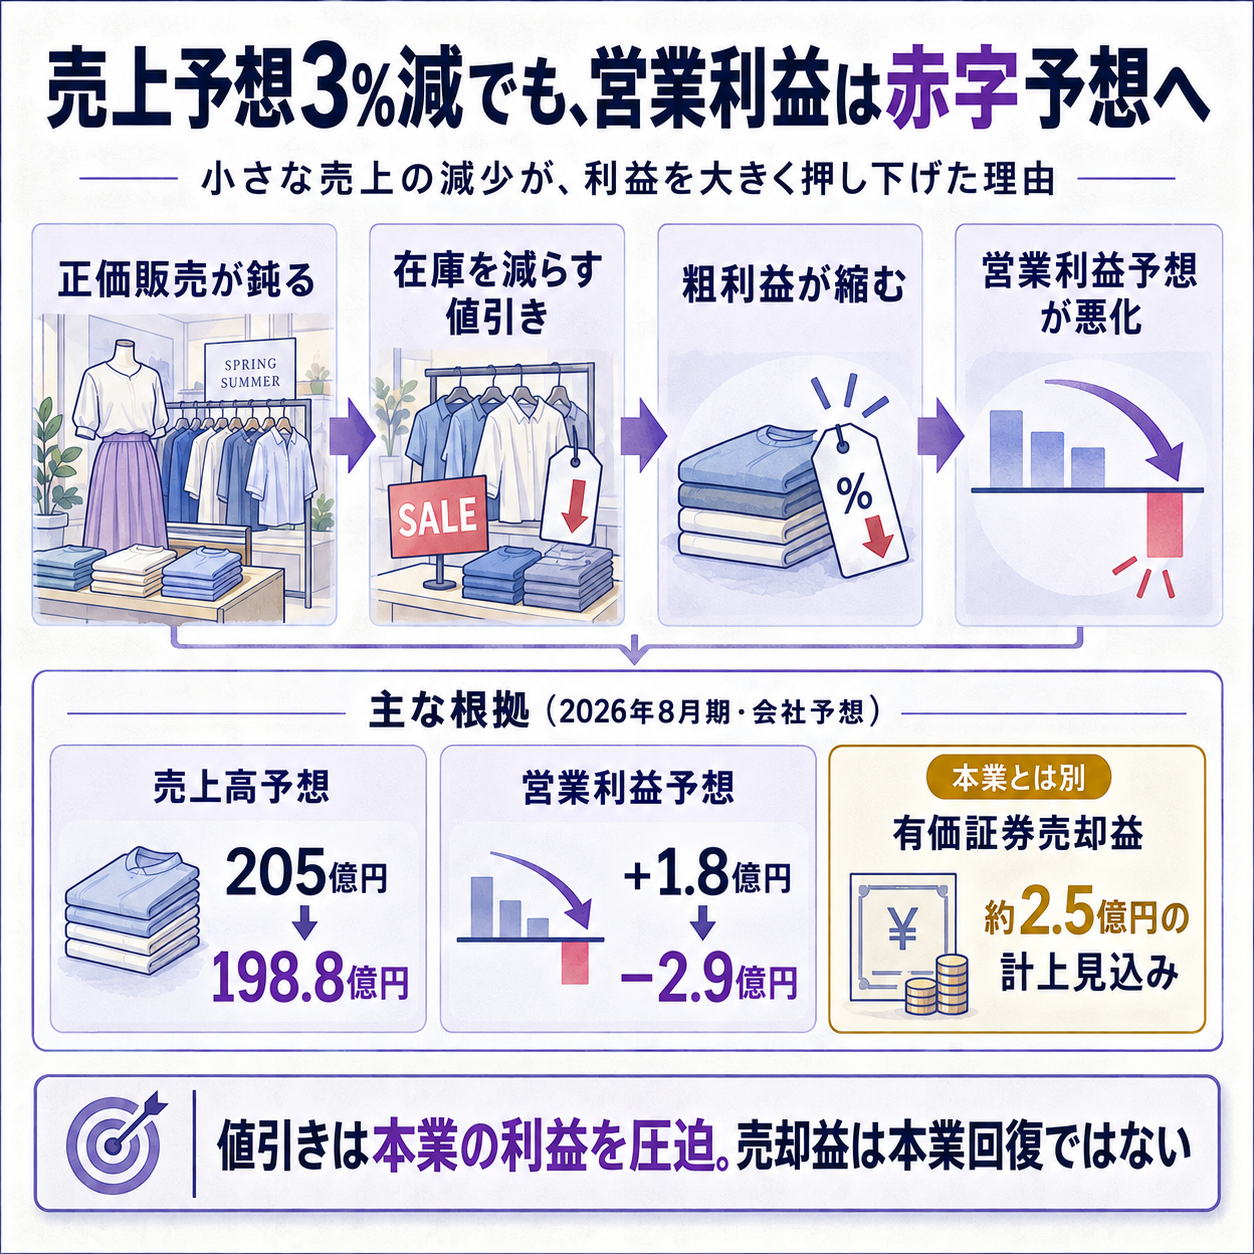
売上の下方修正は3%にとどまりました。
それでも、ヤマトインターナショナルの2026年8月期営業利益予想は、1億8,000万円の黒字から2億9,000万円の赤字へ変わりました。
売上の減少幅より、値引き販売が粗利益に与える影響の方が大きく表れています。
何が修正されたのか
ヤマトインターナショナルは10月2日、2026年8月期の通期業績予想を見直しました。
売上高は205億円から198億8,000万円へ、6億2,000万円、3.0%の引き下げです。
営業利益は1億8,000万円の黒字予想から2億9,000万円の赤字予想へ、4億7,000万円悪化しました。
経常利益も2億7,000万円の黒字予想から1億円の赤字へ変更されました。
一方、親会社株主に帰属する当期純利益の予想は2億円のままです。
1株当たり利益予想も9円77銭で据え置かれ、年間配当予想にも変更はありません。
ここで注意したいのは、これは確定決算ではなく会社の予想修正だという点です。
対象となる2026年8月期は8月31日に終了していますが、この発表時点で通期決算の実績値は公表されていません。
したがって、赤字は実績ではなく、会社が見込む着地です。
売上減より大きな利益の落ち込みを生んだもの
会社説明によると、物価上昇を受けて消費者の節約志向が続きました。
主力のクロコダイルブランドでは父の日商戦が弱く、春夏物の正価販売が想定を下回りました。
正価販売とは、値引き前の通常価格で商品を売ることです。
正価で売れる商品が減ると、同じ商品を売っても売上総利益が小さくなります。
さらに、季節商品を翌シーズンまで持ち越さないために値下げを強めると、在庫は減らせても利益率が下がります。
今回、会社は売上予想の引き下げに加え、在庫を正常化するための値引き販売が進んだことを説明しています。
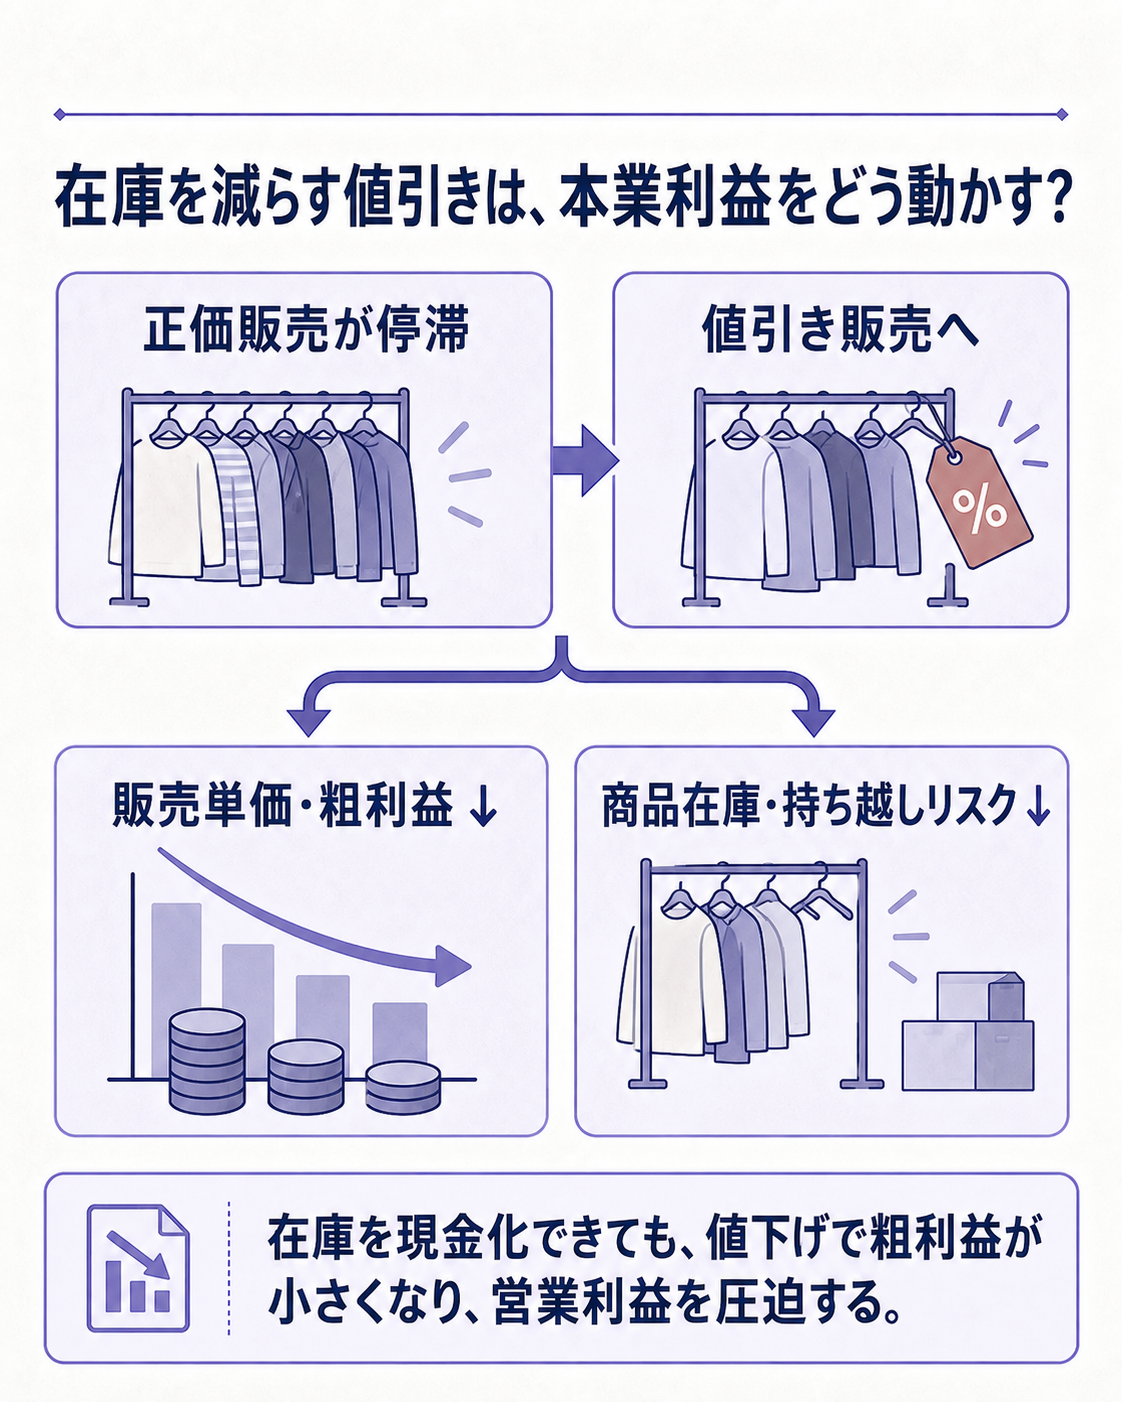
在庫調整は、売れ残りを減らすために必要な対応でもあります。ただし、決算では在庫を売り切るまでに減った粗利益が先に表れます。売上高だけを追うと、値下げが利益を押し下げた変化を見逃します。
期中の数字には、利益率の弱さが先に出ていた
7月10日公表の第3四半期資料では、2026年5月末までの累計売上高は153億4,500万円で、前年同期比1.2%増でした。
売上は伸びていた一方、売上総利益率は55.7%と前年同期から1.6ポイント低下し、営業利益は6,095万円にとどまりました。
前年同期の1億2,558万円から51.5%減です。
第2四半期までの上期では、売上高が104億8,100万円で前年同期比0.6%減、売上総利益率は54.0%と1.6ポイント低下しました。
営業損益は前期の3,889万円の黒字から4,836万円の赤字に転じています。
第3四半期累計では営業黒字に戻ったものの、利益水準は前年を大きく下回っていました。
期末在庫は比較の基準日にも注意が必要です。
5月末の商品在庫は35億4,300万円で、前期末の23億7,300万円より11億7,000万円多い状態でした。
季節の違う月同士の比較なので、増加額をそのまま過剰在庫とみなすことはできません。
それでも、会社が秋冬商戦前に抱える在庫をどう整理するかは、値引きと粗利益の両方に関わる論点でした。
上期資料では、暑さへの対応を強めた結果として夏物の販売時期と秋物の動きに影響が出たことも説明されています。
気温や販売時期の読み違いは、衣料品では在庫の構成に跳ね返ります。
必要な商品が店頭にない一方で、売れ筋から外れた商品が残れば、追加発注と値引きが同時に起きる可能性があります。
最終利益が据え置かれた背景は、営業利益と分けて読む
純利益予想が変わらなかった背景には、8月に予定されていた投資有価証券1銘柄の売却があります。
会社は8月27日の発表で、政策保有株式の見直しに伴い、売却益約2億5,000万円を2026年8月期の特別利益として計上する見込みを示しました。
金額は発表時点の株価などに基づく見込みで、確定実績ではありません。
この売却益は、衣料品を売る本業の採算改善とは別の要因です。
営業利益や経常利益が悪化する一方で、特別利益が純利益を支える構図が想定されます。
ただし、会社資料は純利益予想を据え置いた要因を個別に分解していません。
したがって、約2億5,000万円だけで純利益の予想が保たれたと断定するのではなく、売却益が利益水準を補う見込みとして加わった、と読むのが適切です。
投資判断や社内の予算管理では、営業利益と純利益を同じ評価軸に置かないことが重要です。
株式売却益は一度限りの収益になり得ます。
これを本業の回復として見込んでしまうと、翌期に同じ利益がない場合の収益力を過大に評価します。
配当予想は据え置かれています。
営業赤字の見込みと配当維持が並ぶため、利益だけでなく手元資金、資産売却、運転資本の変化も合わせて見る必要があります。
売却益は会計上の利益を押し上げても、翌期以降の販売力や粗利益率を自動的に改善するものではありません。
予算と在庫の判断にどう落とし込むか
小売やアパレルの計画では、売上数量、平均販売単価、値引率、仕入原価を分けて考えます。
売上予想が3%下がるだけでも、値引き率が上がれば利益への影響は大きくなります。
商品群ごとに、通常価格で販売できる期間、値下げ後の消化速度、追加仕入れの必要性を更新すれば、月次の粗利益予想を現場の動きに近づけられます。
値引きには、在庫を早く現金化し、翌シーズンの保管・処分を避ける効果があります。
その一方で、値引きの開始が早すぎると、通常価格でも買う顧客に割引を提供してしまいます。
遅らせすぎれば季節をまたぐ在庫が残ります。
販売時期、商品別在庫日数、値下げ後の販売数量を並べ、値引きをいつ・どの範囲で始めるかを調整することが、粗利益と在庫回転の両立につながります。
今回のように期末直前の値引きが利益を左右する場合、期中の予算差異を単に「売上未達」とまとめないことが大切です。
数量不足なのか、値引きで平均単価が落ちたのか、売れ筋と在庫の組み合わせが崩れたのかで、次の打ち手は変わります。
発注量や販促時期の修正に使うなら、売上高だけでなく粗利益率と在庫年齢を一緒に見ます。
次に見る指標
通期決算が公表された後は、次の三点を確認したいところです。
- 営業損失の実績: 予想した2億9,000万円の赤字に対して実績がどう着地し、差異の理由が売上数量と値引率のどちらにあったか。
- 粗利益率と在庫: 値引きで期末在庫が減ったか、その後の期に粗利益率が戻るか。季節の違う期末残高だけでなく、商品構成と販売期間も見る必要があります。
- 特別利益と配当後の資金: 有価証券売却益の確定額、政策保有株の売却方針、配当後の現預金や運転資金の余裕を追います。
本業の赤字予想と純利益の据え置きが同時に示されたとき、見るべきは最終利益だけではありません。値引きが一巡した後に通常価格で売れる商品が戻るか、在庫の量と内容が整うかが、次の期の利益を左右します。
腹落ち確認の問い
決算で純利益予想が据え置かれた一方、営業利益予想が黒字から赤字へ変わった場合、来期の利益計画を作るときに、どの収益を繰り返し見込めるものとして扱うべきでしょうか。
考え方
本業の営業利益と、一度限りになり得る資産売却益を分けて考えます。
売却益を除いた採算を基準に、販売数量、値引率、粗利益率、在庫の水準を置きます。
会社が売却益の純利益への寄与を明細化していない場合は、売却益だけで純利益据え置きの理由を説明し切らず、決算実績で確認します。
もっと詳しく知りたい人へ
- ヤマトインターナショナル「通期業績予想の修正」 — 2026年8月期の修正前後の予想と会社が示した理由を確認できます。
- ヤマトインターナショナル「投資有価証券売却益の計上見込み」 — 政策保有株の売却方針と約2億5,000万円の見込みを確認できます。
- ヤマトインターナショナル「2026年8月期 第3四半期決算短信」 — 5月末までの売上、利益率、在庫の推移を確認できます。
- ヤマトインターナショナル「2026年8月期 第2四半期決算短信」 — 上期の販売状況と利益率の変化を確認できます。
- 繊維製品業界基礎ガイド — 衣料品の季節性、在庫、値引きが業界の採算にどうつながるかを整理しています。
- 繊維製品主要プレイヤー比較 — 繊維製品企業の売上規模や利益率を横並びで見られます。
出典
- 一次資料: ヤマトインターナショナル「通期業績予想の修正」(2026-10-02公表)。売上高、営業・経常・純利益予想、配当予想と修正理由を照合しました。
- 一次資料: 投資有価証券売却益の計上見込み(2026-08-27公表)。8月の売却益は見込みとして記載され、確定額とは区別しています。
- 一次資料: 第3四半期決算短信(2026-07-10公表)、第2四半期決算短信(2026-04-10公表)。期中の売上、利益率、在庫を照合しました。