油田を売って会社を強くできるか — デボンが42億ドルで資産を選び直す
目次
油田を売って会社を強くできるか — デボンが42億ドルで資産を選び直す
大きな油田を手放すと、生産量は減ります。
それでも売却後の方が、残る資産からより安定して現金を生み出せると会社が判断する場合があります。
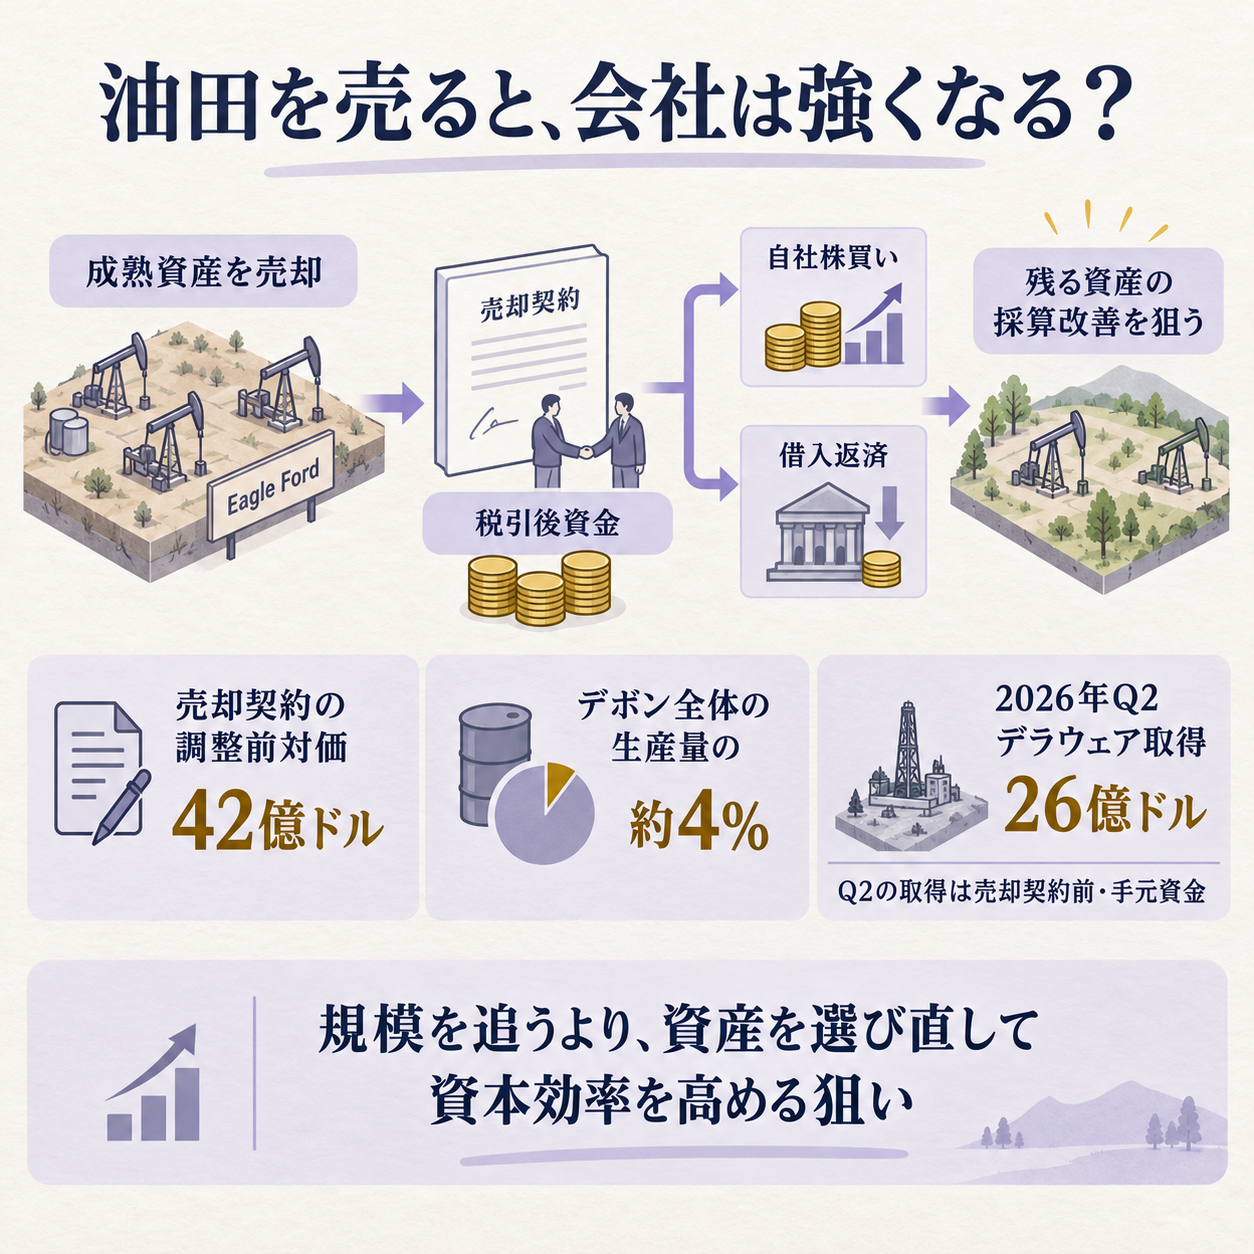
米デボン・エナジーは10月8日、テキサス州のイーグルフォード地域にある資産をクレセント・エナジーへ売る契約を発表しました。
焦点は、売却額そのものより、何を手放し、売却後の資金をどこへ振り向けるかです。
90,000エーカーを売り、税引後の資金を株主還元と借入返済へ
**デボンは調整前の現金対価を42億ドルと公表しました。
**対象はテキサス州のカーネス、デウィット、ゴンザレス各郡に広がる約90,000エーカーの石油・ガス資産で、同社全体の石油換算生産量の約4%に当たります。
石油換算量(BOE)は、原油や天然ガスの生産量をエネルギー量でまとめた指標です。
発表時点では契約締結であり、売買の完了ではありません。
デボンは取引の経済的な基準日を2026年7月1日とし、規制当局の承認などを条件に年末ごろの完了を見込みます。
クレセント側は第4四半期、または2027年初めまでの完了を想定しています。
基準日以降の売上や費用をどちらに配分するかによって、最終的な受取額は契約時の見出し価格から調整されます。
実際、クレセントのSEC提出資料には、推定の調整後価格が約38億5,000万ドルと記されています。
これは42億ドルから値引きされたと断定できる数字ではありません。
買い手の注記では、7月1日の基準日以降の収入・費用配分などを含む見積調整額を、見出し価格から差し引いた金額です。
最終金額は取引完了時に確定します。
デボンは税引後の売却資金を、自社株買いの加速と借入金の返済に使う方針です。
ただし、どちらへいくら配分するかは公表していません。
42億ドル全額がそのまま手元に残るわけでもありません。
税金、価格調整、取引費用を差し引いた後の資金が、実際の配分原資になります。
生産量の縮小だけでなく、残る資産の採算も変える
**今回の売却は、資産の数を減らして終わる話ではありません。
**デボンは発表で、比較的成熟した油田を手放すことで、残る資産の在庫寿命を延ばし、会社全体の損益分岐点を下げ、生産量の自然減も緩やかにすると説明しました。
ここでいう在庫は倉庫の製品ではなく、将来掘削できる油井の候補地を指します。
石油・ガス田では、井戸を掘った直後に生産量が多く、その後に生産量が落ちることがあります。
会社が複数の地域に資産を持つ場合、同じ投資額でもより多くの現金を生む候補へ掘削設備や人員を振り向けると、採算を改善できる可能性があります。
こうした資金の使い方の効率を資本効率と呼びます。
売却によって生産量は小さくなっても、残る事業の採算が改善すれば、1株当たりの価値や借入返済力を高められるというのが会社の説明です。
この選別は、売却だけで進んでいるわけではありません。
デボンは2026年4〜6月期に、ニューメキシコ州のデラウェア盆地で約26億ドルを投じ、約16,300エーカーと約400か所の開発候補地を取得しました。
支払いは手元資金から行ったと決算資料にあります。
取得は売却契約の発表より前で、今回の売却代金をその買収に充てたわけではありません。
別々の時期の判断ですが、会社は「規模を小さくする」より、投資先を入れ替えて収益性を上げる方針を示しています。
買い手には、隣接地と開発候補がまとまって加わる
**同じ資産でも、売り手と買い手では価値の置き方が異なります。
**クレセントは既存事業に隣接する油田を取得し、2026年7月の生産量を日量約68,000バレル相当と見積もりました。
さらに、掘削・仕上げ費用、井戸の運転費、販売面で、年間約1億4,000万ドルの相乗効果を見込んでいます。
いずれも買い手の予測であり、実現した利益ではありません。
クレセントが示した開発候補地は600か所超です。
Tier 1(同社の基準で採算性の高い区画)を既存の操業区域に隣接して確保できれば、設備や作業員を移しやすくなり、掘削計画もまとめやすくなります。
掘削・仕上げ(D&C)とは井戸を掘って生産可能な状態にする工程、井戸運転費(LOE)は生産を続けるための日々の費用です。
クレセントは既存の運営網を使ってこうした費用を抑え、資産の価値を高める狙いです。
売り手にとっては成熟資産でも、隣接地を持つ買い手にとっては周辺設備や知識と組み合わせて価値を上げられる場合があります。
デボンの発表は売却価格が社内の保有継続ケースを上回ったとしていますが、買い手が公表した相乗効果の見積もりだけで、売買双方が得る利益を比較することはできません。
油価、設備費、実際の生産量、統合にかかる時間が結果を左右します。
売却代金を予算へ置くなら、用途ごとの効果を分ける
**売却益は、株主還元と財務改善を同じ欄にまとめず、用途別に測る必要があります。
**借入返済に回した金額は、金利負担を下げます。
自社株買いに回した金額は発行済み株式数を減らし、残る株主の持分割合を上げます。
両者は同じ現金を使っても、効き方とリスクが異なります。
たとえば、税金や調整を差し引いた後の資金から10億ドルを返済に使い、平均借入金利が仮に年5%なら、単純計算で年間5,000万ドルの税引前利息を減らせます。
この数字は仮定を置いた例で、デボンが実際に返す金額や適用金利を示すものではありません。
自社株買いを選ぶ場合は、買い戻し価格と利益見通しを合わせて、1株当たり利益や1株当たりキャッシュフローがどう変わるかを試算します。
実務では、受取額を「税引後資金」「借入返済」「自社株買い」「残る現金」に分け、各欄に実行額と効果を記録します。
売却発表時点の株主還元方針だけでなく、取引完了後に実際の資金がどう振り分けられたかを追えば、資産の入れ替えが財務の改善につながったかを検証できます。
見立てと監視ポイント
**この取引の評価は、契約額ではなく、完了後に残る生産力と資金の使い道で決まります。
**まず11月5日に予定される第3四半期決算で、デボンが売却による生産見通しや利益見通しへの影響をどう示すかを確認します。
次に、年末から2027年初めにかけて取引が完了したか、受取額がどの程度調整されたかを追います。
最後に、クレセントが約1億4,000万ドルの相乗効果をいつ、どの費用項目で実現する計画なのかを確かめます。
デボンが売却資金の配分を具体化し、借入金と株式数の両方が計画どおりに動けば、資産の入れ替えが財務へ届いたと判断しやすくなります。
取引が遅れたり、買い手側の費用削減が進まなかったりする場合は、発表時の期待を実績と分けて評価する必要があります。
腹落ち確認の問い
油田の売却で生産量が減ったのに、1株当たりの価値が上がることはあるでしょうか。判断するために、どの数字を比べますか。
考え方
生産量だけでなく、売却後に残る資産の利益や現金創出力、借入金、自社株買い後の株式数を合わせて見ます。
売却資金を借入返済に使えば利息負担が減り、自社株買いに使えば株式数が減るため、事業規模が縮小しても1株当たりの数値が改善する可能性があります。
ただし、税金や価格調整、油価の変化を含めて比較し、発表時の予測と実績を混ぜないことが必要です。
もっと詳しく知りたい人へ
- デボンの売却発表 — 売却理由、対価、税引後資金の使い道、完了予定が分かります。
- クレセントのSEC提出資料 — 推定調整後価格、生産量、開発候補地、相乗効果の前提を確認できます。
- デボンの2026年2Q決算資料 — 期中の生産量、デラウェア盆地への投資、借入金や株主還元の状況が分かります。
- Houston Chronicleの報道 — 地域の資産売買や専門家の見方を含む二次報道です。
- 鉱業業界基礎ガイド — 石油・ガス開発を含む鉱業の事業構造と収益の特徴を整理できます。
- 鉱業主要プレイヤー比較_FP&Aと投資視点 — 資産、投資、財務指標をどう並べて見るかを比較できます。
出典(一次/二次の切り分け)
- primary_source: Devon Energy「Devon Energy Announces Agreement to Exit the Eagle Ford for $4.2 Billion」(2026-10-08)、Crescent EnergyのSEC提出資料(2026-10-08)、Devon Energy 2026年第2四半期決算資料(2026-08-04)
- primary_source_url: https://www.devonenergy.com/news/2026/Devon-Energy-Announces-Agreement-to-Exit-the-Eagle-Ford-for-4-2-Billion / https://www.sec.gov/Archives/edgar/data/1866175/000162828026065385/exhibit991-8xkoctober2026.htm / https://www.sec.gov/Archives/edgar/data/1090012/000119312526332824/d359332dex991.htm
- primary_source_checked_at: 2026-10-12
- secondary_source: Houston Chronicle「Devon Energy sells $4.2 billion in Eagle Ford assets to Crescent Energy」(2026-10-08)
- secondary_source_url: https://www.houstonchronicle.com/business/energy/article/houston-oil-giant-devon-sells-4-2b-eagle-ford-22468565.php
- source_date: 2026-10-08
- source_confidence: High
- verification_note: 42億ドルは売り手の調整前対価、約38億5,000万ドルは買い手が見積もる調整後価格として区別。生産比率は買い手の2026年7月予測約68,000 BOE/日とデボンの第3四半期ガイダンス日量1,660,000〜1,690,000 BOEを照合すると約4%です。一方、第2四半期実績日量1,359,000 BOEを分母にすると約5%になります。買収後の通期運転水準と四半期平均の期間差が説明になるという整理は推論であり、会社公表の4%自体を訂正していません。相乗効果は買い手の予測で、実績ではありません。