9カ月の黒字が数字の訂正で赤字に変わった — Dye & Durhamに残る決算管理の課題
目次
9カ月の黒字が数字の訂正で赤字に変わった — Dye & Durhamに残る決算管理の課題
同じ事業の売上や現金が変わらなくても、費用をどの四半期に置くかで決算の景色は大きく変わります。
法律事務所向けソフトウェアなどを提供するカナダのDye & Durhamは9月29日、通期決算とともに、前の四半期の利益計上を修正したと発表しました。
事実:累計利益は修正表で赤字に変わった
Dye & Durhamの2026年度は2025年7月から2026年6月までです。
以下の金額はカナダ・ドル(C$)で、修正表の元単位は千ドルです。
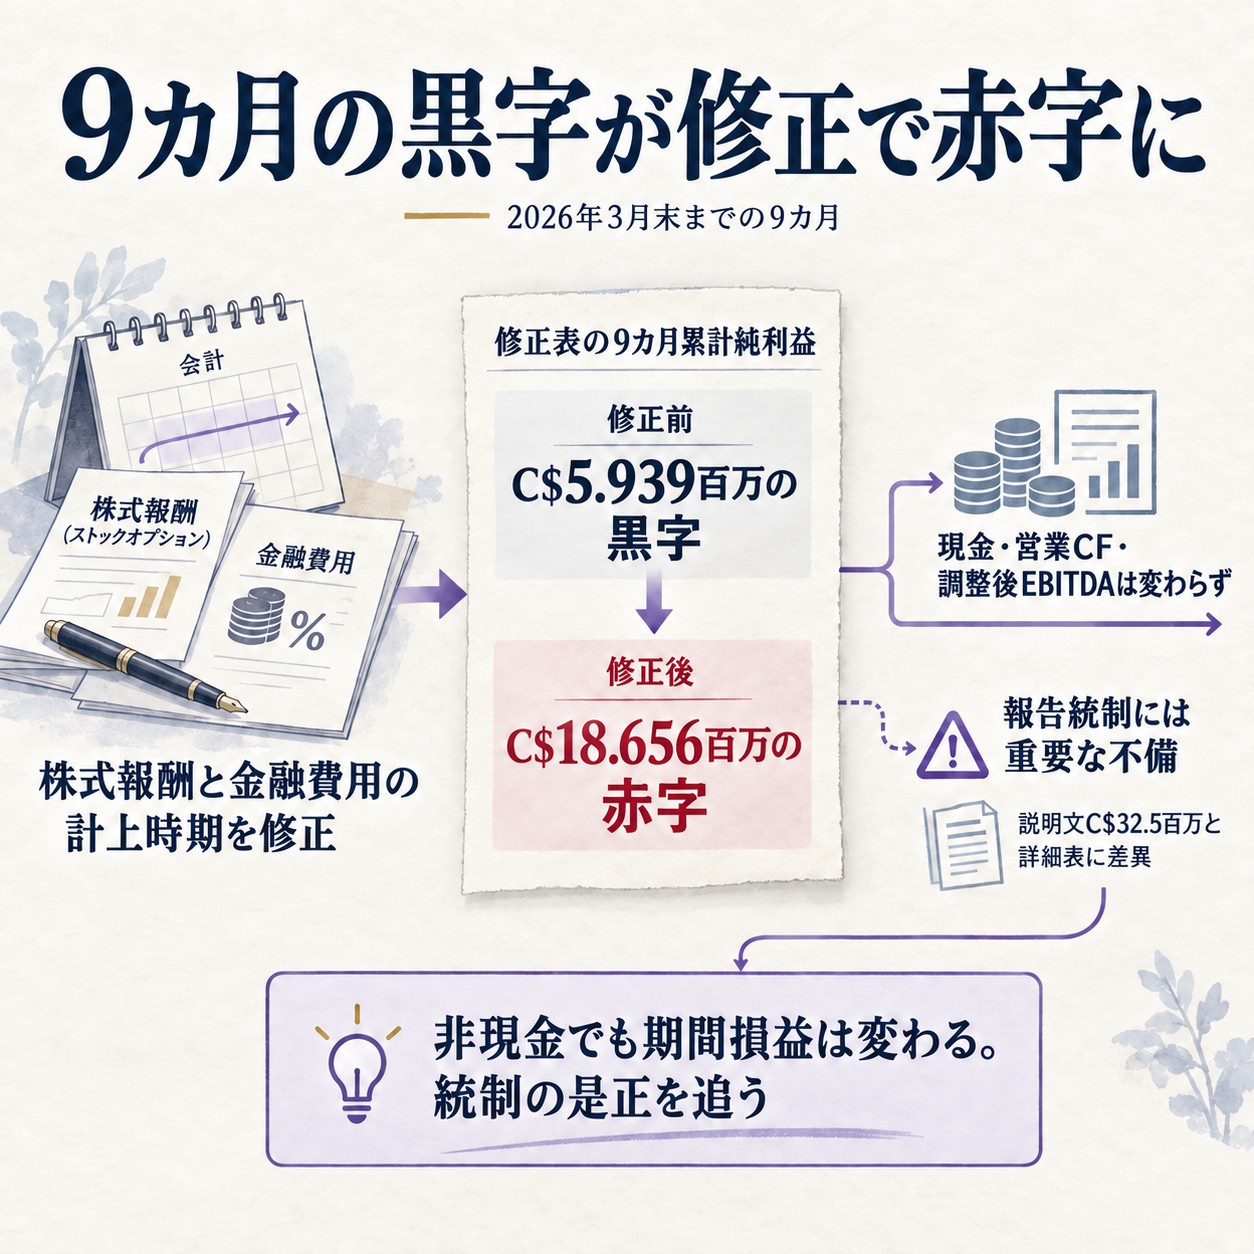
会社発表の修正表では、3月末までの9カ月累計純利益は当初のC$5.939百万から、修正後はC$18.656百万の純損失になりました。
第3四半期だけを切り出した純利益もC$66.001百万からC$41.406百万へ減っています。
修正の大きな部分は、株式報酬と金融費用です。
株式報酬の戻し入れはC$29.442百万からC$0.443百万の費用へ変わりました。
金融費用もC$42.284百万の費用からC$39.701百万へ修正され、税効果を含めた純利益の変化はC$24.595百万です。
説明文には別の数字もあります。
会社は第3四半期の純損失がC$32.5百万減少し、その主因は株式報酬C$29.9百万と金融費用C$2.6百万と説明しています。
しかし同じ発表内の修正表は、第3四半期の純利益をC$66.001百万からC$41.406百万へ修正しています。
説明文のC$32.5百万と表の数値は一致しないため、ここでは詳細表に記された数値を使い、差があること自体を残します。
会社の説明では、この修正は現金を伴わず、売上高、営業キャッシュフロー、調整後EBITDAにも影響しません。
調整後EBITDA(会社が減価償却費などを加減して示す独自の利益指標)は、国際会計基準上の標準指標ではありません。
会社は同時に、6月末時点の財務報告に関する内部統制が有効ではなく、重要な不備があったと開示しました。
構造:計上時期のずれが利益の読み方を変える
株式報酬の修正は、退職した従業員の権利確定済みストックオプションが失効した後にも、誤った費用戻し入れを計上していたことが主因と説明されています。
オプションの権利確定・失効状況が変わると、会社が認識する報酬費用も変わります。
もう一方の金融費用は、転換社債の信用リスク変化に伴う公正価値の再測定や、借入返済時の決済損失に関係します。
公正価値(市場参加者間で取引した場合の評価額)は、契約条件や信用リスクの見積もりで動きます。
現金がその場で出ていかなくても、損益計算書に載る金額は変わり得ます。
今回の修正は、本来3月末までの四半期に属する項目が6月末の報告作業で見つかり、過去の四半期へ戻された形です。
会計処理に誤りがあっても、修正後の年度末に直せばよいとは限りません。
投資家や銀行は、各時点の利益、契約上の財務比率、経営陣の説明をその時点の情報で判断するためです。
重要な不備は、報告上の誤りを適時に防止・検出できないおそれがある統制上の問題を指します。
これはただちに現金の流出や不正を意味するものではありません。
一方で、会社自身が対象四半期にも同じ不備が存在したと判断した以上、数字が後から正しく直ったことだけで、決算作成の仕組みまで問題が解消したとは言えません。
報告管理の問題は今回初めて開示されたわけではありません。
会社は2026年2月、提出が遅れていた2025年度と2026年度第1四半期の財務諸表を提出したと発表しました。
過去の修正には、2023・2024年度の売上計上時期、社内開発ソフトの資産計上、金融商品の評価などが含まれていました。
今回の株式報酬や金融費用の修正と同じ誤りだとは確認できませんが、決算の正確さと提出体制が再建の背景にあることは分かります。
通期の赤字縮小と、事業の回復は別の話
通期売上高はC$410.7百万で、前年のC$440.7百万から7%減でした。
Credas売却の影響を除いても6%減です。
調整後EBITDAはC$198.8百万で15%減、Credas売却の影響を除いた比較では14%減でした。
発表ハイライトと主要指標表は通期純損失をC$38.518百万とし、前年のC$87.960百万から縮小したと示します。
ただし同じ発表の連結損益表では、通期純損失はC$43.297百万です。
会社の説明文だけではC$4.779百万の差を整理できないため、監査済み年次資料での確認が必要です。
どちらの表示でも、同じ年度に子会社Credasの売却益C$81.474百万を計上しています。
赤字縮小をそのまま継続事業の改善とは読めません。
営業活動によるキャッシュフローはC$153.4百万と前年のC$148.2百万を上回りましたが、利益指標の弱さとは別の動きをしています。
第4四半期だけをCredas売却の影響を除いて比べると、売上高は4%増、調整後EBITDAは18%増でした。
年間は減収・利益指標の低下、最後の四半期は改善という並びです。
ここには回復の兆しが含まれますが、1四半期の伸びだけで通期の傾向が反転したと結論づけることはできません。
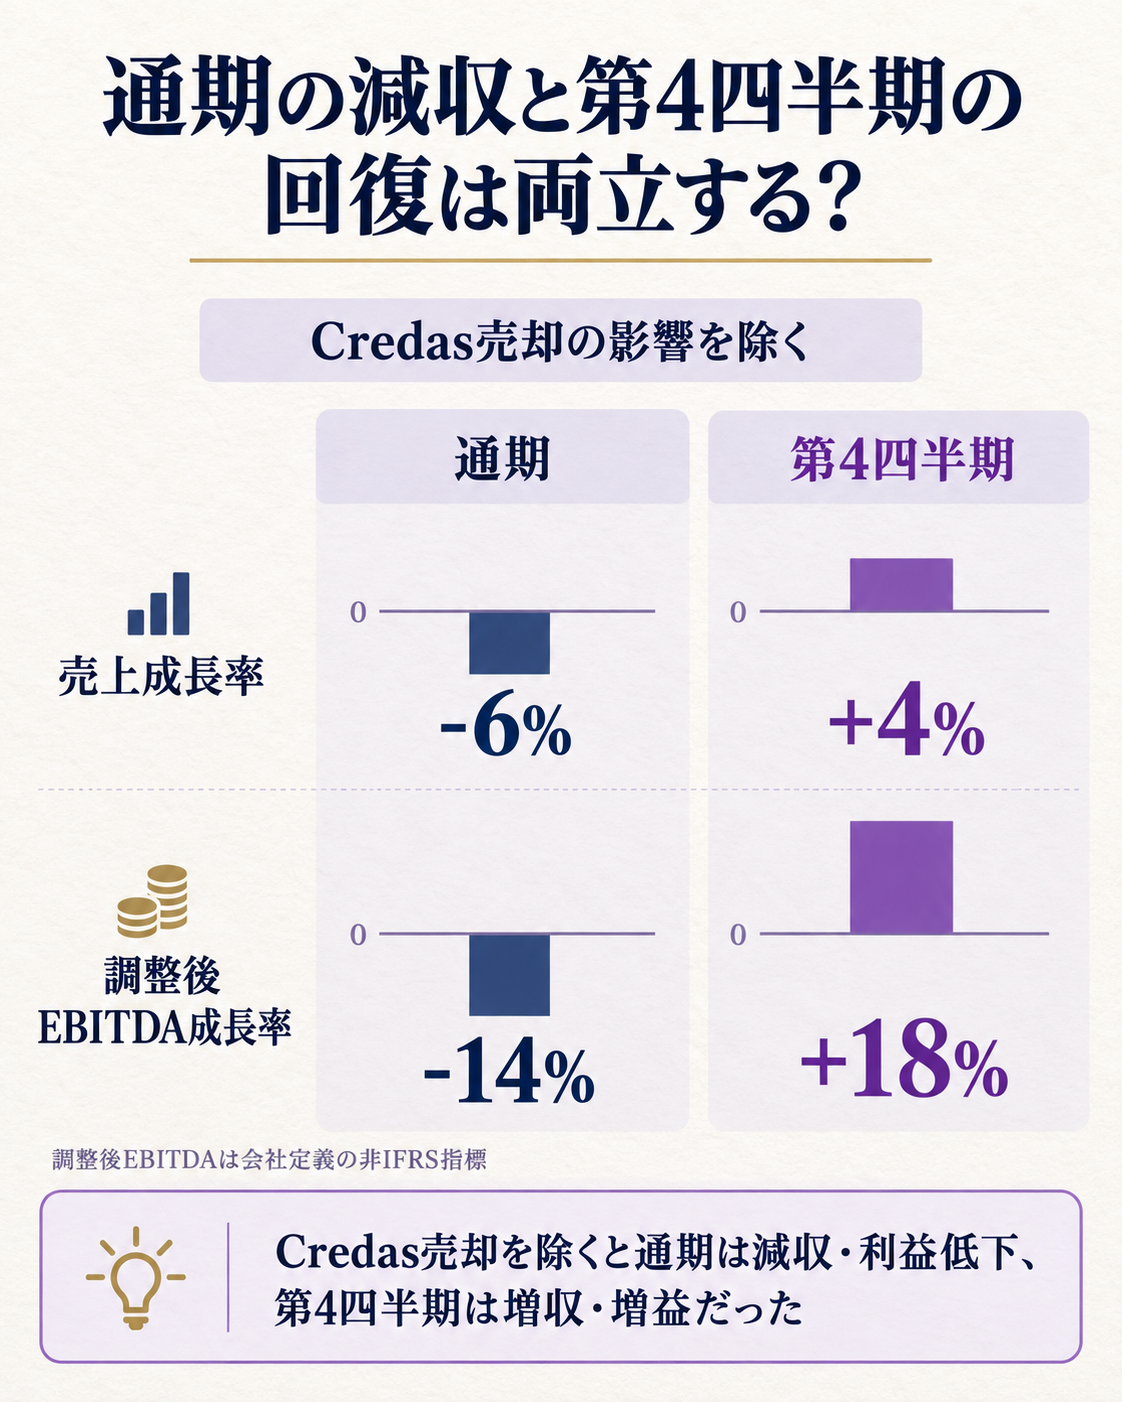
この比較は、期間と売却影響をそろえた場合に評価がどう変わるかを示します。
Thomson Reutersの法務専門家向け部門は2026年第2四半期に売上が為替一定で9%増、反復売上が部門売上の97%でした。
事業規模や製品構成が異なるため直接の優劣比較にはなりませんが、法務関連ソフト全体が同じ方向に縮んでいると決めつけるのも早計です。
含意:決算と予算を「何が変わったか」でつなぐ
予算や業績見通しを更新する際には、売上、通常の営業費用、株式報酬、借入関連費用、資産売却益、営業キャッシュフローを別々に置く必要があります。
今回のように現金や調整後EBITDAが変わらなくても、純利益の期間配分が変われば、社内の予実差異分析や銀行への報告資料は作り直しになります。
具体的には、ストックオプションの付与・権利確定・失効を人事台帳と会計台帳で突き合わせ、期末後に判明した変更をどの期へ反映したか記録します。
転換社債や借入では、評価モデルの前提、返済・借換えの実績、損益計上の期を一つの照合表で追います。
これにより、数字が動いた時に「現金が動いたのか」「評価が変わったのか」「過去期へ戻すべき費用なのか」を切り分けやすくなります。
売却益を含む年度純損失だけで翌年予算を引くと、継続事業の利益力を高く見積もるおそれがあります。
逆に、現金収支だけを見ると株式報酬や社債評価の変化が決算に与える影響を見落とします。
予算の基準値は、継続事業の売上と費用、非現金項目、一時損益、資金収支を並べて組み立てるのが実務的です。
見立てと監視ポイント
第一に、会社が開示した重要な不備への是正策が実際に動き、次の四半期報告でも同種の修正が出ないかを見ます。
重要なのは「対策を発表したか」だけでなく、担当者、照合手順、監督者の確認記録が決算締めの運用に入ったかです。
第二に、Credas売却の影響を除いた売上と調整後EBITDAの伸びが、次の四半期にも続くかを確認します。売上が伸びても、調整後利益率や営業キャッシュフローが弱まれば、回復の質は異なります。
第三に、貸付契約上の財務比率と借入返済の進み方を追います。
会社は6月末時点で財務維持条項を順守し、リボルバーからC$28.5百万を借り入れ、契約定義上の第一順位担保純レバレッジ比率を約5.17倍と報告しました。
これは契約上の計算値なので、一般的な純有利子負債倍率と同じ意味に置き換えず、次の開示で条件と残高を確かめます。
腹落ち確認の問い
決算修正が現金と調整後EBITDAに影響しない場合でも、経営管理や投資判断で確認を続けるべきなのはなぜでしょうか。
考え方
損益をどの期間に認識したかは、四半期ごとの利益、過去の予算差異、融資契約の計算、経営陣への信頼に関わります。
現金の動きがなかったことは、財務報告の正確さや期末統制の有効性を保証しません。
修正後の金額だけでなく、同じ誤りを防ぐ手順が次の決算で機能したかまで見る必要があります。
もっと詳しく知りたい人へ
- Dye & Durhamの2026年度決算発表 — 第3四半期の修正表と通期・第4四半期の数値を確認できます。
- Dye & Durhamの第3四半期発表 — 修正前に公表された第3四半期の売上・利益を比べられます。
- Dye & Durhamの2月2日付提出状況の発表 — 以前の決算提出遅延と報告再開の経緯をたどれます。
- Thomson Reutersの2026年第2四半期決算 — 法務専門家向け部門の成長率と継続収入の構成を確認できます。
- ソフトウェア開発業界基礎ガイド_詳細版 — ソフトウェア企業の売上・費用構造を整理できます。
- SaaS — 継続売上や解約率など、SaaSの指標を確認できます。
出典(一次/二次の切り分け)
一次資料はDye & Durhamの9月29日付決算発表と第3四半期発表、同社の2月2日付発表、Thomson Reutersの2026年第2四半期決算です。
対象期間、通貨、修正表、内部統制の記載を照合しました。
Dye & Durhamの説明文はQ3修正額をC$32.5百万と記しますが、詳細表の純利益はC$66.001百万からC$41.406百万、9カ月累計はC$5.939百万の黒字からC$18.656百万の赤字です。
説明文と表は一致しません。
また、主要指標表の通期純損失C$38.518百万と連結損益表のC$43.297百万も一致しないため、両方を本文に記しました。
会社が現金・営業キャッシュフロー・調整後EBITDAへの影響なしとする点は会社自身の説明です。
調整後EBITDAは標準化されていない非IFRS指標です。