売上は伸びたのに、最終利益は大幅赤字へ — ニデックの5,646億円損失と監査意見不表明
目次
売上は伸びたのに、最終利益は大幅赤字へ — ニデックの5,646億円損失と監査意見不表明
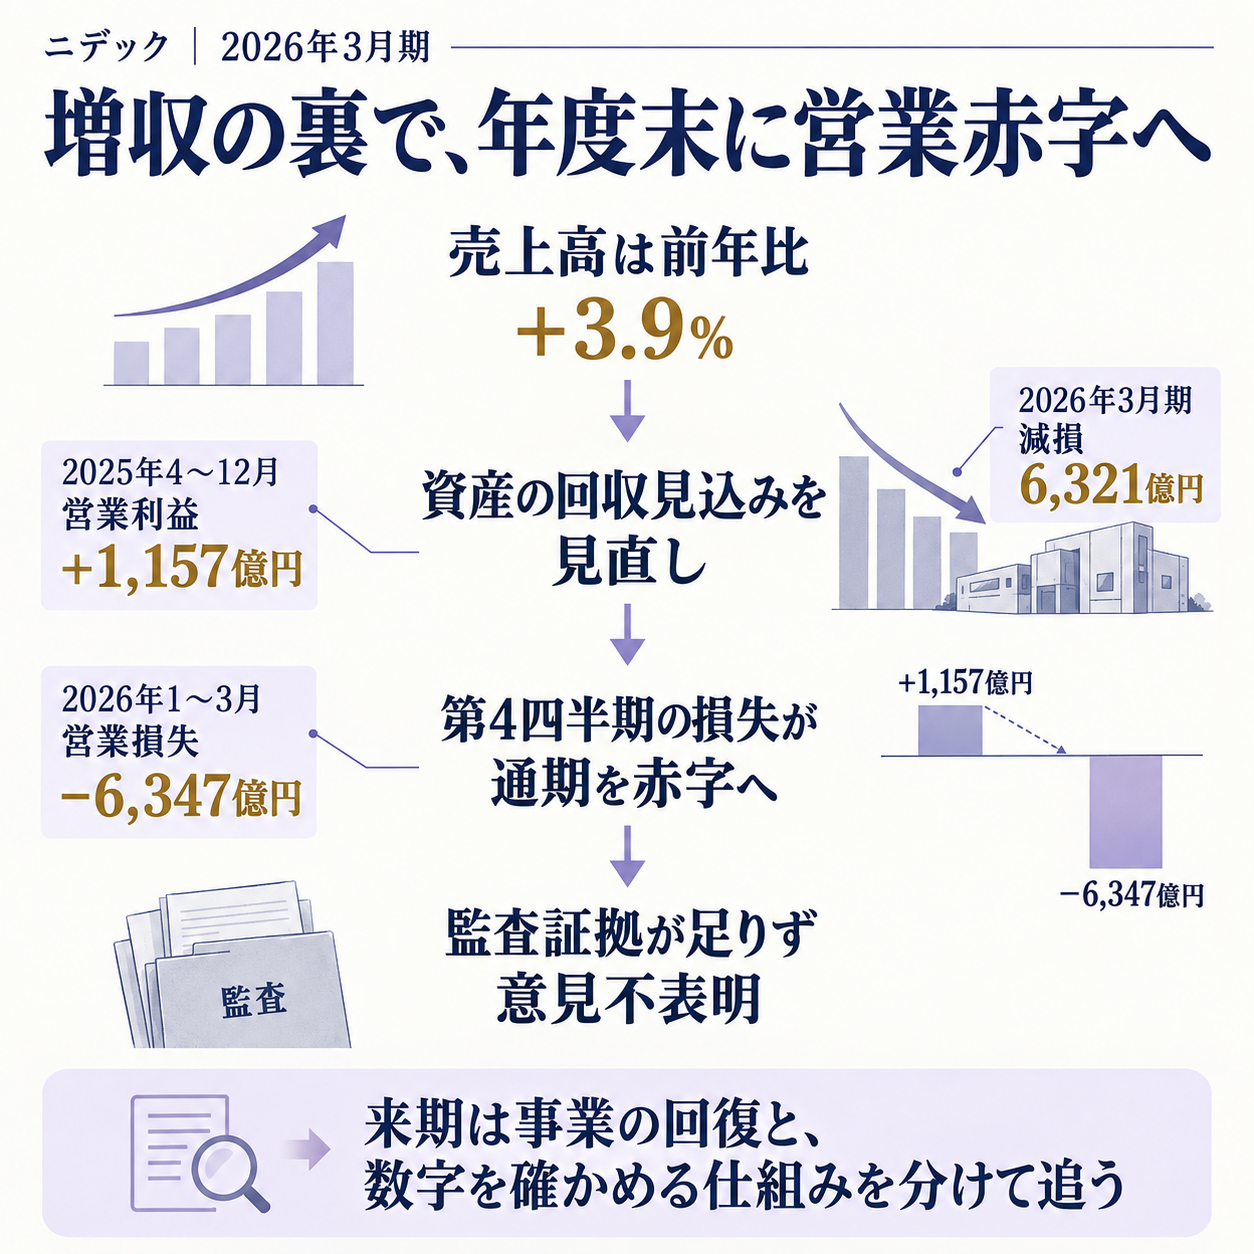
売上高が前年より増えた一方、営業損益は5,000億円を超える赤字になりました。
ニデックは9月30日、提出が遅れていた2026年3月期の決算短信と有価証券報告書を開示しました。
資産の価値を見直した大きな損失に加え、監査法人が意見を示せなかったことで、焦点は業績だけでなく、開示数字を確かめる仕組みにも広がっています。
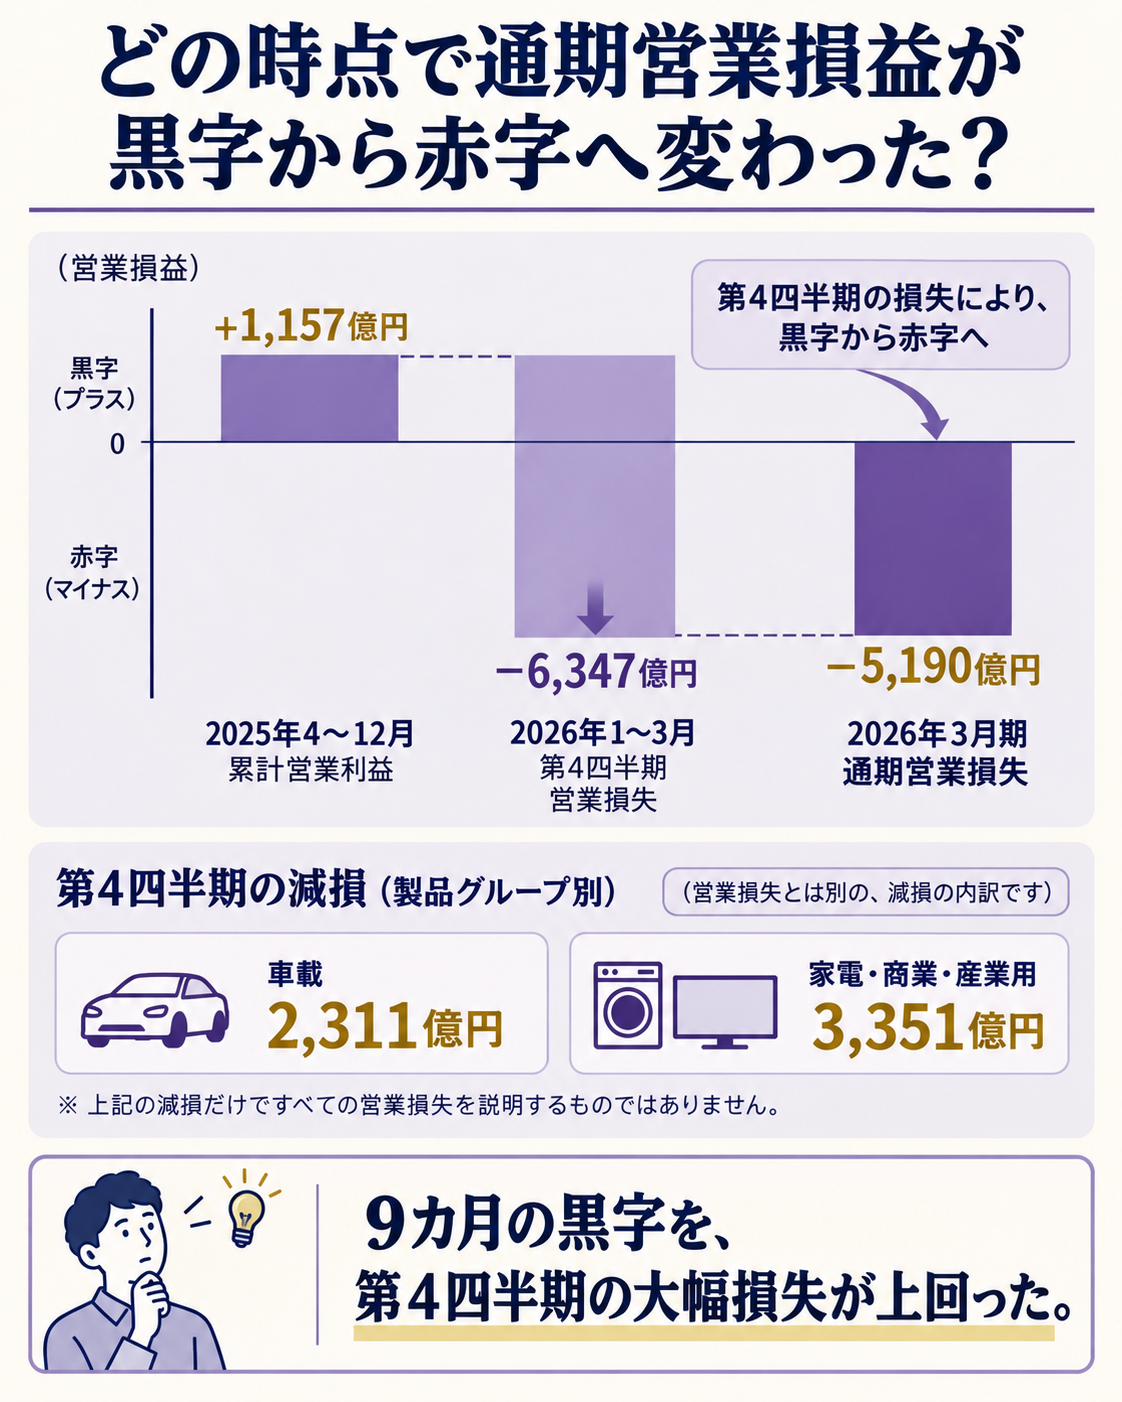
増収でも、通期は営業赤字5,190億円
今回の決算は、2025年4月から2026年3月までの連結実績です。
売上高は2兆7,087億500万円で、修正再表示後の前年実績から3.9%増でした。
一方、営業損益は5,189億7,800万円の赤字、親会社の所有者に帰属する当期損失は5,646億2,400万円でした。
子会社の非支配株主に帰属する損失を含めた連結全体の当期損失は6,229億6,100万円です。
見出しで広く使われる「最終赤字5,646億円」は、親会社の株主に帰属する損失を指します。
急変が表れたのは年度末の四半期です。
2025年12月末までの9カ月累計では、営業利益が1,157億3,500万円ありました。
ところが2026年1〜3月の第4四半期だけで、営業損失は6,347億1,300万円に達し、通期を赤字へ押し下げました。
第4四半期の売上高は7,223億4,800万円あり、売上が止まったというより、費用や資産評価の見直しが最後の四半期に集中した形です。
有価証券報告書の減損注記では、報告セグメント別の非金融資産減損は計6,321億3,500万円です。
この表とは別に、全社建物分85百万円も記載されています。
減損は、将来の事業から回収できると見込む価値が、帳簿上の価値を下回った場合に、その差を損失として反映する処理です。
多額の現金を同額その場で支払ったことを意味しませんが、将来の稼ぎに対する会社の見通しが下がったことは示します。
決算訂正と、資産の値下げは別の話
減損の内訳を見ると、家電・商業・産業用モーター関連で2,988億円、車載関連などを含むグループ会社事業で1,897億円などが計上されています。
会社は、中国での家電モーターの競争激化による収益性の低下や、北米自動車事業の採算悪化を挙げ、将来キャッシュフローの見積もりが帳簿価額を下回ったと説明しています。
第4四半期の製品グループ別開示では、車載に2,311億円、家電・商業・産業用に3,351億円の減損が記録されました。
二つの区分だけで5,662億円となります。
この減損額を、そのまま会計不正で生じた損失と呼ぶのは正確ではありません。
第三者委員会が確認した過年度の不適切会計を直す作業と、資産の将来価値を再評価して損失を計上する作業は別です。
委員会が示した2025年度第1四半期末までの過年度損益への累積影響は、営業利益で1,664億円、当期利益で1,607億円の下方修正でした。
2026年3月期の減損6,321億円とは、対象期間も会計上の意味も異なります。
第三者委員会は、複数拠点で売上の早期計上、引当金の過少計上、在庫の過大計上、固定資産の減損回避、本来費用にする人件費などの資産計上を確認しました。
損失を後の期へ送ったり、売上を前に置いたりすれば、部門の採算や経営目標の達成状況が実態より良く見えます。
委員会は、営業利益目標を達成するよう求める強い圧力が不正の背景にあったと報告しています。
監査法人が意見を出せなかった理由
有価証券報告書の監査報告書は、連結財務諸表と内部統制報告書の両方について「意見不表明」としました。
これは監査法人が財務諸表に誤りがあると断定した、という意味ではありません。
十分で適切な監査証拠を得られず、全体として妥当かどうかを判断できなかったという結論です。
報告書は、過年度の不適切会計に関与・指示・認識していた人や、監査法人に事実と異なる説明をした人の一部が、財務報告の責任ある立場に残っていることを挙げています。
人事上の是正が一部終わっておらず、修正が網羅的か、発見されていない誤りが残るかを確かめきれないとしました。
問題は一度誤った数字を直したかどうかだけでなく、決算を作る人と確認する手順が信頼できる状態に戻ったかどうかです。
来期の予算では、現金と事業価値を分けて見る
減損は非現金費用なので、損益の急落をそのまま同額の資金流出と読むことはできません。
一方で、「現金が出ていないから影響は小さい」と片づけるのも危険です。
資産の回収見込みが下がれば、将来の売上、採算、設備稼働の前提を見直す必要があります。
来期予算を作るなら、通常の営業損益、減損、過年度訂正、調査費用を分けて置きます。
車載や産業用モーターの売上が戻るかだけでなく、各事業の利益率、設備の稼働率、営業キャッシュフローがどう動くかを見ます。
大きな一時損失を除いた数字だけで予算を引くと、資産価値の低下が示す将来の収益力まで外してしまうためです。
同時に、決算作業の根拠を追えるようにする必要があります。
販売実績、在庫評価、引当金、設備の回収見込みを、どの担当者が作り、誰が承認し、どの資料を監査法人へ渡したかを記録します。
予算未達を理由に期末後の数字を調整する余地を狭め、実績と見積もりの差を早い段階で表に出すことが、次の決算の信頼性につながります。
見立てと監視ポイント
まず、ニデックが過年度の財務諸表をどこまで訂正し、監査に必要な資料をそろえられるかを確認します。訂正範囲が追加で広がるなら、今回示された比較数値も再評価が必要です。
次に、人事是正と決算手順の変更が実際に完了したかを見ます。問題に関与した人が財務報告から外れ、在庫・引当金・減損の証拠が監査でたどれる状態になったかが、次の意見表明への条件になります。
事業面では、減損が集中した車載と家電・商業・産業用の採算を追います。売上高が伸びても利益率と現金収支が戻らなければ、資産価値を下げた前提が変わったとは判断できません。
腹落ち確認の問い
大きな減損が出た会社の来期予算を考えるとき、損失を除いた利益のほかに、何を確かめる必要がありますか。
考え方
事業ごとの利益率、設備の稼働、営業キャッシュフローに加えて、資産の回収見込みを支える前提と決算統制の改善状況を確認します。
減損は現金流出と同じではありませんが、将来の収益見込みを下げた結果です。
さらに監査意見が不表明なら、数字の内容だけでなく、その数字を裏付ける証拠がそろったかを見てから予算の基準値に置きます。
もっと詳しく知りたい人へ
- ニデックの2026年3月期有価証券報告書 — 減損の内訳、将来キャッシュフローの前提、監査意見の根拠を確認できます。
- ニデックの2026年3月期決算短信 — 通期と第4四半期の売上・営業損益を比べられます。
- ニデックの第3四半期決算短信 — 2025年12月末までの9カ月累計が分かります。
- 第三者委員会の最終調査報告書 — 過年度訂正の影響と不適切会計の背景をたどれます。
- EE Times Japanの決算記事 — 決算発表と監査意見の要点を独立報道で確認できます。
- 電気機器主要プレイヤー比較_FP&Aと投資視点 — 電気機器メーカーの事業構成と収益性を比較できます。
出典(一次/二次の切り分け)
一次資料は、ニデックが9月30日に公表した決算短信、第3四半期決算短信、有価証券報告書、および4月17日付の第三者委員会最終報告書です。
対象期間は2025年4月1日から2026年3月31日までで、金額は連結ベースの円表示です。
親会社所有者帰属損失5,646億円と、非支配株主分を含む連結全体の当期損失6,230億円を区別しました。
過年度会計訂正の累積影響は2025年度第1四半期末まで、減損損失は2026年3月期の計上額です。
監査法人は不正がすべて残っていると断定したのではなく、修正の網羅性や未発見の誤りを判断する監査証拠が足りないとして意見を表明しませんでした。
EE Times Japanと関西テレビは発表日と主要数値の二次照合に用いました。