もうけが最高になった期に、工場への投資は減っていた — 経常利益57%増・設備投資3.7%減、1年前とちょうど逆に振れた日本の製造業
【政治・金融政策】連載・FP&A【政治・社会保障労働】【市場・金利】【経済・半導体電子部品】
#法人企業統計#財務省#設備投資#経常利益#製造業#人件費#売上高経常利益率#予実管理#予算編成#オペレーティングレバレッジ#関税#GDP2次速報#日銀
目次
もうけが最高になった期に、工場への投資は減っていた — 経常利益57%増・設備投資3.7%減、1年前とちょうど逆に振れた日本の製造業
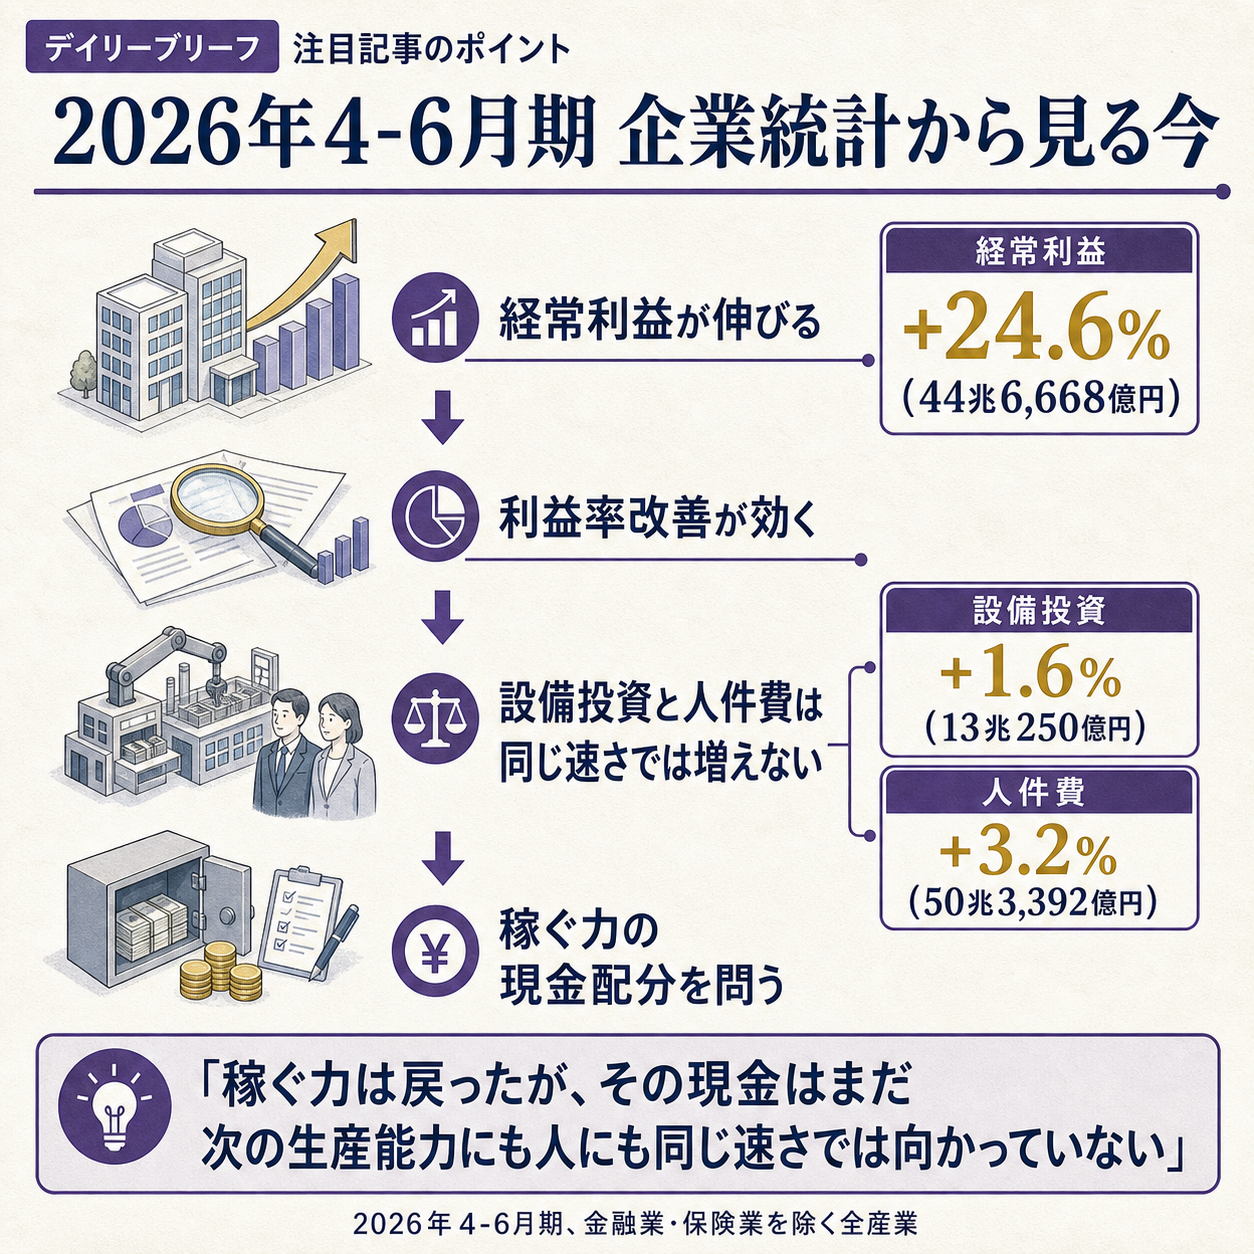
企業がいちばんもうかった期に、工場への投資はむしろ細っていました。
2026年9月1日、財務省が四半期別法人企業統計調査の2026年4-6月期分を公表しました。
全産業(金融業、保険業を除く)の経常利益は44兆6,668億円で、前年同期比24.6%増。
売上高の伸びが5.9%ですから、利益は売上の4倍の速さで伸びたことになります。
ところが同じ期の設備投資は13兆0,250億円、前年同期比1.6%増にとどまりました。物価が上がっている局面での1.6%増は、実質ではほぼ横ばい、あるいは目減りです。
そして製造業に絞ると、設備投資は前年同期比3.7%の減少でした。経常利益は57.0%増えているのに、です。
1年前と、符号がそっくり入れ替わっている
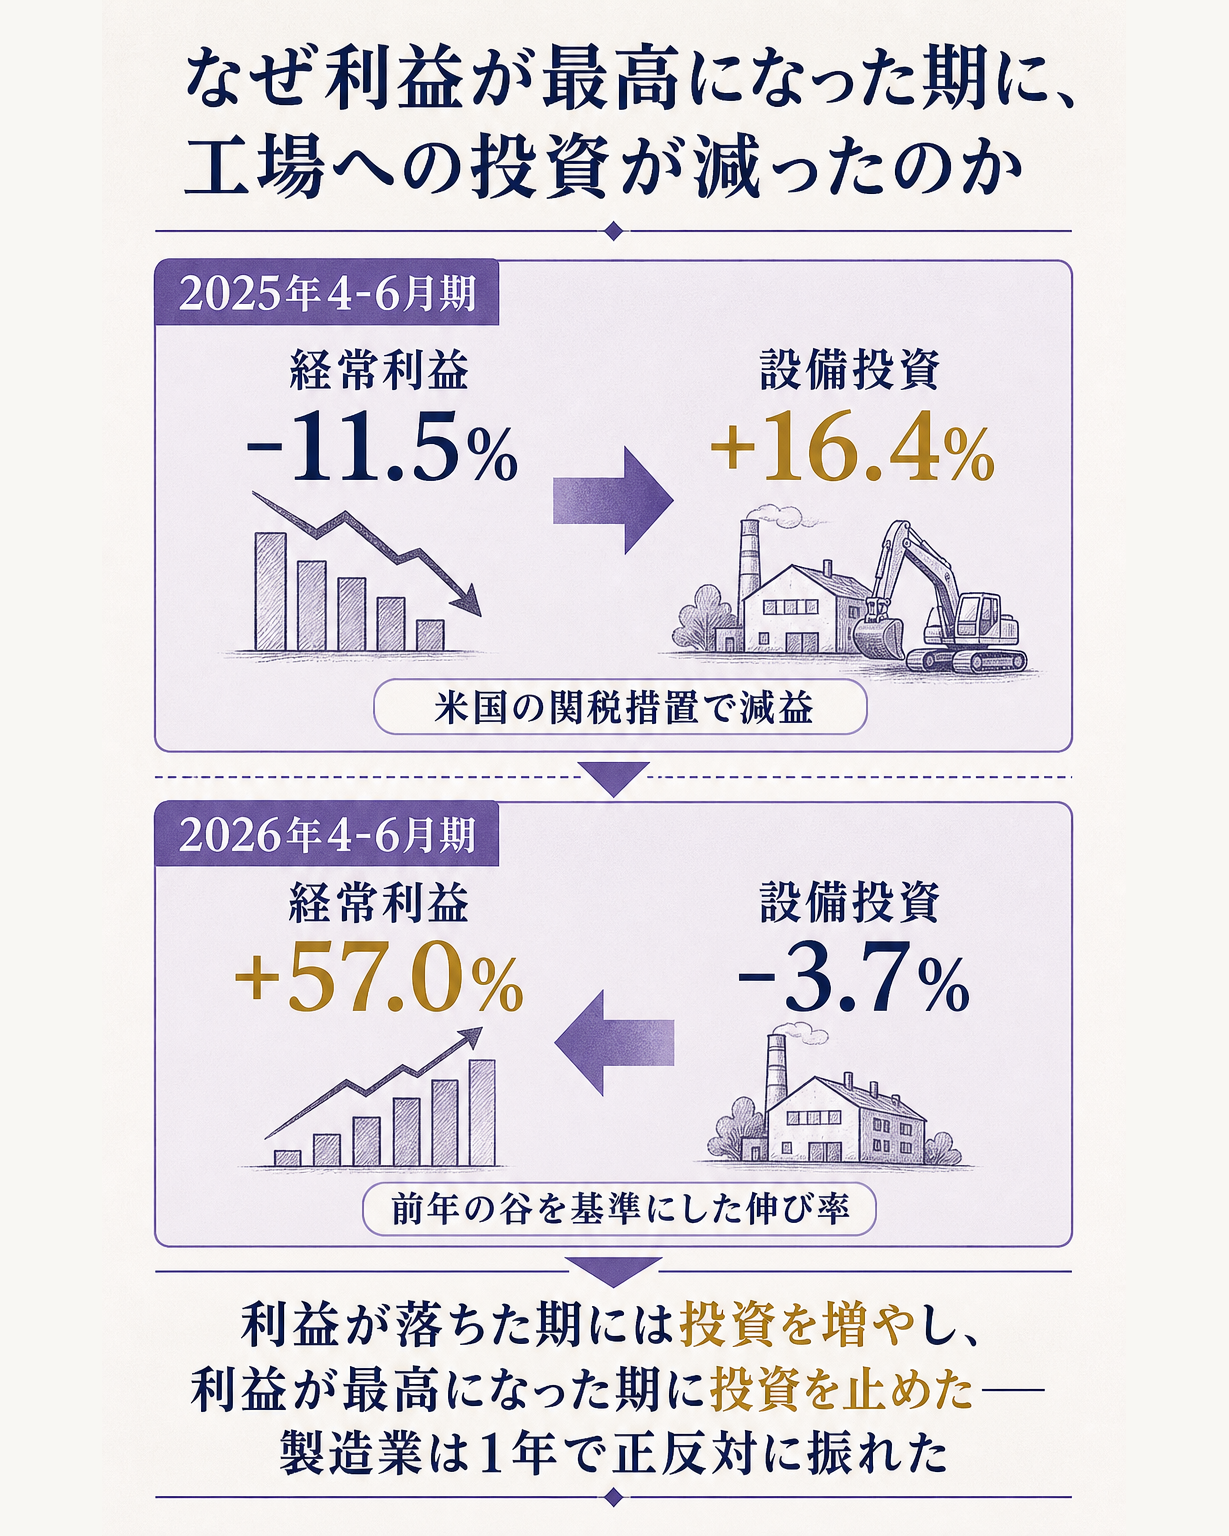
この乖離が興味深いのは、去年の同じ四半期がちょうど逆の形をしていたからです。同じ統計の令和7年4-6月期を並べると、こうなります。
| 製造業 | 2025年4-6月期 | 2026年4-6月期 |
|---|---|---|
| 経常利益 | 11兆2,674億円(前年同期比 −11.5%) | 17兆6,875億円(同 +57.0%) |
| 設備投資 | 4兆7,778億円(同 +16.4%) | 4兆6,022億円(同 −3.7%) |
**利益が落ち込んだ期には投資を2桁で増やし、利益が跳ねた期には投資を減らしています。**教科書が想定する順番とは逆です。
去年の減益は米国の関税措置によるもので、当時は2四半期連続のマイナスでした。
業種別では輸送用機械が29.7%減、化学が19.0%減まで沈んでいます。
それでも設備投資は16.4%増やしていました。
関税で目先の利益が削られても、投資計画は動かさなかったということです。
逆に今期は、利益が過去にない水準まで戻ったところで、投資のほうが止まりました。
「反動で増えただけ」では説明しきれない
伸び率57.0%という数字は、前年の谷を基準にしています。谷が深ければ、戻るだけで大きな伸び率が出ます。ここは差し引いて読む必要があります。
そこで2年前と比べてみます。
2025年4-6月期の製造業の経常利益11兆2,674億円は前年同期比11.5%減でしたから、2024年4-6月期はおよそ12兆7,300億円だった計算になります。
今期の17兆6,875億円は、そこからでも約39%高い水準です(この2年前の金額と伸び率は、公表された伸び率からの筆者の逆算です)。
つまり、関税前の水準に戻っただけではなく、そこを明確に超えています。単純な反動ではありません。
利益率の変化を見ると、もっとはっきりします。
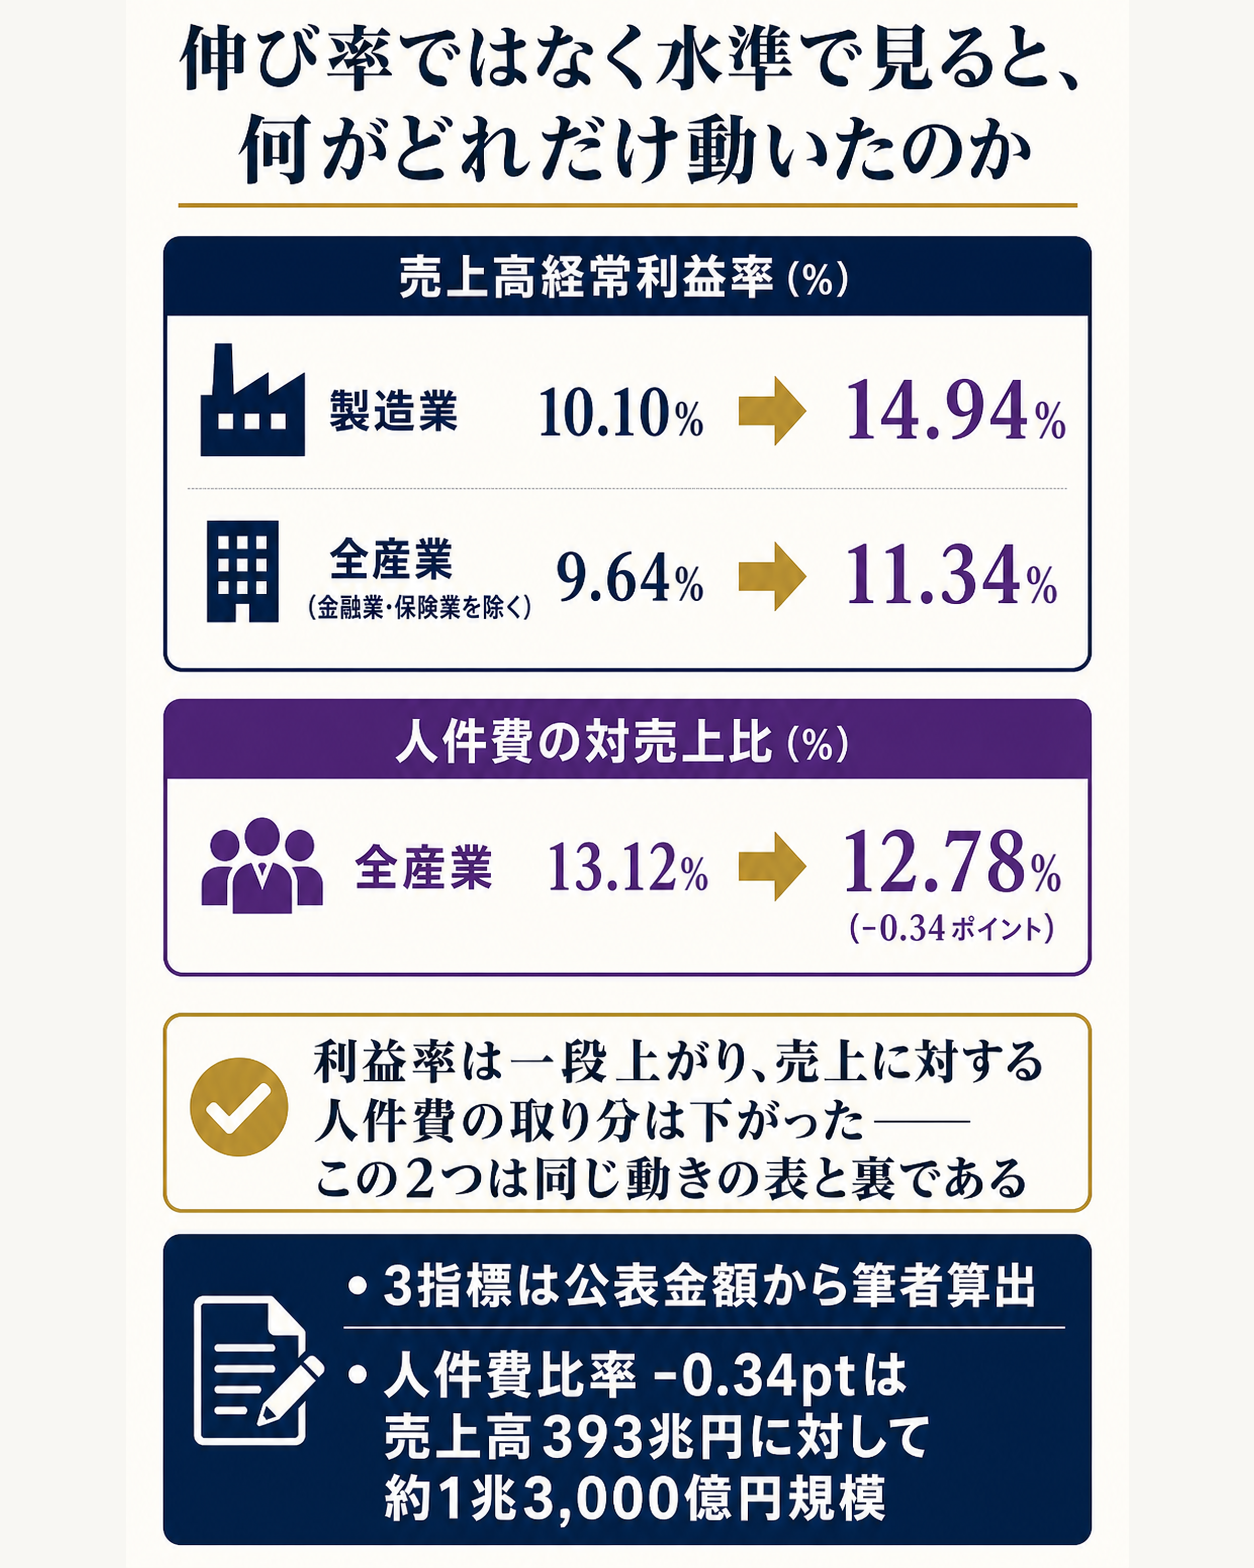
製造業の売上高経常利益率は、2025年4-6月期の10.10%から今期は14.94%へ上がりました。
売上高が6.1%しか伸びていないのに経常利益が57.0%伸びたのは、この利益率の改善によるものです(両年の金額から筆者が算出したもので、統計の公表項目ではありません)。
売上が1増えたときに利益が何倍で増えるか——固定費の割合が高い製造業では、この効き方が大きく出ます。
値上げが浸透し、原材料や物流の逆風が和らげば、売上の伸びの何倍もの速さで利益が膨らみます。
今期の数字は、その典型的な形をしています。
投資の側も、水準で見ておきます。
製造業の設備投資4兆6,022億円は、前年同期の4兆7,778億円は下回りますが、2024年4-6月期のおよそ4兆1,000億円(前年の伸び率16.4%増からの逆算)は上回っています。
**崩れたのは水準ではなく方向です。
**この区別は、次の四半期を読むときに効いてきます。
一時的な要因で嵩上げされた利益ではない
増益幅が大きいときは、中身を疑うのが先です。為替差益や資産売却のような営業外の要因が乗っていれば、来期には消えます。
その点は、本業の利益と比べると確かめられます。
全産業の営業利益は28兆9,565億円で前年同期比23.7%増、経常利益は24.6%増でした。
**ほぼ同じ速さで伸びています。
**営業外損益が利益を押し上げたのなら、経常利益だけが跳ねて営業利益は取り残されるはずですが、そうなっていません。
製造業でも営業利益が62.3%増、経常利益が57.0%増で、むしろ本業のほうが伸びています。
稼いだのは本業だ、という点はここで確認できます。だからこそ、そのお金が設備にも人にも向かっていないという事実のほうが際立ちます。
非製造業の姿も見ておきます。
売上高275兆5,805億円で5.9%増、営業利益20兆1,388億円で12.1%増、経常利益26兆9,792億円で9.8%増。
製造業のような振れ幅はなく、着実に伸びています。
全産業の数字が今期これだけ大きく動いたのは、経常利益で見ればおよそ4割を占める製造業が前年の谷から戻ったことによるものです。
投資が増えない理由は、たぶん一つではない
ここで結論を急ぎたくなります。企業が守りに入った、内部留保をため込んでいる、という話です。ただ、この統計だけではそこまで言えません。
まず、投資が細っているのは製造業に固有の現象です。
非製造業の設備投資は前年同期比4.7%増で、去年の3.0%増より伸びています。
全産業が1.6%増にとどまったのは、非製造業の伸びを製造業の減少が打ち消したからです。
次に、ニッセイ基礎研究所は季節調整済の設備投資が前期比1.5%増と指摘したうえで、前期の落ち込みを取り戻せておらず、好調な企業収益に比べて回復テンポは極めて緩慢だと評価しています。
その理由として挙げているのは、人手不足による工事の遅れ、資材価格の高騰、不確実性の高まりです。
この3つのうち最初の2つは、企業の意思ではなく供給側の制約です。
**投資をしないのと、投資を決めたのに実行できないのとでは、数字の見え方は同じでも意味がまったく違います。
**予算に計上した設備投資が期中に執行できず翌期にずれる状況では、統計上は投資が減ったように見えます。
もう一つ、見落としやすい線があります。
この統計の設備投資はソフトウェアを含む数字で、ソフトウェアを除くと前年同期比3.6%増でした。
含めると1.6%増です。
除いたほうが伸び率が高いということは、ソフトウェア投資が前年を下回ったことを意味します。
金額から逆算すると1割強の減少ですが、この統計の前年同期比は同一標本ベースで算出されるため、金額の比とは厳密には一致しません。
幅ではなく向きだけを受け取るのが安全です。
生成AIへの投資が語られ続けている年に、企業全体のソフトウェア投資は増えていない。この居心地の悪さは、覚えておく価値があります。
増えた利益は、人にも同じ速さでは向かっていない
投資と並んで、稼いだ現金のもう一つの行き先が人件費です。
全産業の人件費は50兆3,392億円、前年同期比3.2%増でした。前年同期の伸びは5.2%でしたから、賃金の伸びはむしろ鈍っています。経常利益が24.6%増える一方で、人件費は3.2%です。
売上に対する人件費の割合で見ると、2025年4-6月期の13.12%から今期は12.78%へ下がりました(金額から筆者が算出)。
0.34ポイントの低下です。
小さく見えますが、売上高393兆円に対する0.34ポイントは1兆3,000億円規模にあたります。
利益率が上がった要因の一つは、ここにあります。売上が5.9%伸びるあいだに人件費を3.2%の伸びに抑えれば、その差は利益に残ります。
この数字を来期の計画に置くなら
伸び率をそのまま前提に移し替えると、たいてい外します。
今期の57%増は、前年の谷という一度きりの条件を含んでいるからです。
来期の計画に使うなら、伸び率ではなく利益率の水準を持っていくほうが安全です。
製造業の売上高経常利益率が10%台前半から15%近くまで動いたという事実のほうが、57%という数字よりも再現性の議論に耐えます。
そのうえで、この利益率がどこから来たかを分解しておく必要があります。
値上げが浸透した分なのか、原材料や物流の一時的な追い風なのか、人件費の伸びを抑えた分なのか。
3つ目の要素で稼いだ利益率は、賃金交渉の局面が変われば戻ります。
来期の人件費を今期の伸び率3.2%で置いたまま、利益率だけ今期の水準を維持する計画は、内側で矛盾しています。
設備投資の置き方も同じです。
今期の全国の数字が示しているのは、投資意欲の減退かもしれないし、工事が組めないという実行上の制約かもしれません。
自社の計画を点検するなら、まず金額ではなく理由の側を見ます。
承認済みで未執行の案件がどれだけ滞留しているか、その滞留は発注先の手が空かないためか、それとも社内で優先順位が落ちたためか。
前者なら翌期に繰り越されて戻ってきますが、後者なら消えます。
予算対比の差異としては同じ「未消化」でも、翌期の見通しに与える意味は正反対です。
資材価格の高騰が投資を抑えているのなら、感応度の置き方も変わります。
設備の取得価額が想定より2割高くなったとき、投資回収年数がどこまで伸びて、どの案件が判断のラインを割るのか。
この幅を先に持っておけば、値上がりが確認されてから慌てて組み直す作業を避けられます。
関税の影響も、まだ終わった話にはなっていません。前年の輸送用機械の29.7%減が示すとおり、この要因は四半期単位で利益を2桁動かします。今期の好調は、その反対側で起きたことでもあります。
もう一つ、この統計は自社の売上計画の点検にも使えます。
製造業と非製造業で設備投資の方向が割れているからです。
設備や部材を製造業に納めている会社にとって、顧客の投資は減っています。
非製造業を顧客に持つ会社では、4.7%増と伸びています。「景気は良い」という総論の下で、顧客の顔ぶれによって向かい風と追い風が分かれているという状態です。
全産業の1.6%増だけを見て自社の受注見通しを置くと、この分岐を見落とします。
来期の売上計画を組むときは、自社の顧客がどちら側に多いかで、この統計のどの行を使うかを決めることになります。
見立てと監視ポイント
稼ぎと投資のこの乖離が一時的なずれなのか、それとも構造の変化なのかは、次の3点で見分けがつきます。
1. 9月8日のGDP2次速報で、設備投資がどう改定されるか。
四半期別法人企業統計は、この改定の基礎資料になります。
ニッセイ基礎研究所は、4-6月期の実質GDPが前期比0.3%(年率1.1%)から0.4%(年率1.5%)へ上方修正されると見ています。
改定の方向だけでなく、押し上げたのが設備投資なのか他の需要項目なのかを確認したいところです。
設備投資以外が押し上げているなら、企業の投資姿勢についての見立ては変えなくてよいことになります。
2. 次の四半期で、製造業の投資が戻るか。
工事の遅れや資材高が理由なら、投資は消えたのではなく後ろにずれただけです。
その場合は7-9月期以降に反動が出ます。
2四半期続けてマイナスが並ぶなら、遅れではなく判断の変化と読むほうが自然になります。
ソフトウェア投資が引き続き前年割れかどうかも、同じ場所で確認できます。
3. 人件費の伸びが、利益の伸びに近づくか。
今期の利益率は、人件費の伸びを抑えた分を含んでいます。
次の春の賃上げがこの水準を上回れば、利益率は自然に押し戻されます。
金融政策の側から見ても、賃金と物価の関係は9月の会合で論点になる部分です。
企業収益が最高水準にありながら賃金の伸びが鈍化しているという組み合わせは、利上げの判断材料としては読み方が割れます。
腹落ち確認の問い
2026年4-6月期の製造業は、経常利益が前年同期比57.0%増と大きく伸びた一方で、設備投資は3.7%減りました。
1年前は逆に、経常利益が11.5%減るなかで設備投資を16.4%増やしています。
企業が合理的に行動しているとして、この順番の入れ替わりはどう説明できるでしょうか。
設備投資という意思決定が「いつ決まって、いつ数字に出るか」から考えてみてください。
考え方
手がかりは、利益と設備投資が数字に出るまでの時間差にあります。
四半期の経常利益は、その3か月に起きたことをほぼそのまま映します。値上げが通れば当期に乗り、関税がかかれば当期に削られます。反応が速い数字です。
設備投資はそうではありません。
工場の建設や大型設備の導入は、意思決定から支出までに年単位の距離があります。
2026年4-6月期に計上された投資の多くは、2024年から2025年にかけて決まったものです。
逆に、今期の好調な利益を見て動いた判断は、まだ統計のどこにも現れていません。
この時間差を当てはめると、去年の姿は自然に読めます。
関税で目先の利益が削られても、すでに走っている投資計画は止まりません。
だから減益と投資増が同居しました。
企業が強気だったというより、投資の意思決定がもっと前に済んでいたということです。
同じ理屈で、今期の減少も説明がつきます。今期の投資水準を決めたのは、関税の不確実性が最も高かった時期の判断です。あのとき先送りされた案件が、いま支出の減少として出てきていると考えると筋が通ります。
ここまでは需要側、つまり企業が何を決めたかという話です。
ただ、供給側の説明も同時に成り立ちます。
人手不足で工事が組めない、資材が高くて発注を先送りしている。
この場合、投資の意思決定そのものは変わっておらず、実行だけが後ろにずれています。
2つの説明は、見える数字が同じでも、次に起きることが違います。
決定が後ろ倒しなら、判断の材料が揃うまで戻りません。
実行が後ろ倒しなら、工事の手当てがついた四半期に反動として戻ってきます。
だから次の四半期の観察が意味を持ちます。
実務に引き寄せると、この区別がそのまま予実管理の作法になります。
設備投資の未消化を報告するとき、金額だけを並べても翌期の見通しは作れません。
未執行の案件を、決定が覆ったものと、決定は生きていて実行が遅れているものに分けておく。
前者は計画から落とし、後者は翌期に積み直す。
同じ「予算未消化」という一行が、この仕分けを経てはじめて来期の数字になります。
なお、企業が投資を渋っていると断じるには、この統計は材料が足りません。
非製造業の設備投資は4.7%増と伸びていますし、製造業の投資水準そのものは2年前を上回っています。
減ったのは伸びの方向であって、水準が崩れたわけではない。
そこは分けて受け取るのが正確です。
関連リンク
- 一次情報: 四半期別法人企業統計調査(令和8年4-6月期)財務省・2026年9月1日公表
- 一次情報: 四半期別法人企業統計調査(令和7年4-6月期)財務省
- 二次情報: 法人企業統計26年4-6月期(ニッセイ基礎研究所)
- この統計が改定する対象: japan-q2-2026-gdp-gni-terms-of-trade
- 値上げが利益に乗るまでの道筋: boj-sppi-july-2026-freight-gap
- 物価のものさし側から見た同じ局面: japan-july-cpi-2025-rebase-policy-pushdown
- 仕入れと売値の差が利益を削る構図: us-july-ppi-margin-squeeze
- 金利判断の側の前提: boj-july2026-rate-hold-weak-yen
- 売上の伸びが利益に増幅されるしくみ: 固定費構造とオペレーティングレバレッジ
- 予算と実績のずれを分解する手順: 予実差異分析
- 前提を振って幅を見る方法: 感応度・シナリオ分析
- 投資判断のものさし: NPV・IRR(投資判断指標)
- 製造業を測る指標の並び: 製造業
出典(一次/二次の切り分け)
一次で照合したもの
- 財務省『四半期別法人企業統計調査(令和8年4-6月期)』2026年9月1日公表 — 全産業(金融業、保険業を除く)の売上高393兆9,377億円・前年同期比5.9%増、営業利益28兆9,565億円・同23.7%増、経常利益44兆6,668億円・同24.6%増、人件費50兆3,392億円・同3.2%増、設備投資(ソフトウェアを含む)13兆0,250億円・同1.6%増、設備投資(ソフトウェアを除く)11兆5,141億円・同3.6%増。製造業の売上高118兆3,572億円・同6.1%増、営業利益8兆8,177億円・同62.3%増、経常利益17兆6,875億円・同57.0%増、設備投資4兆6,022億円・同3.7%減。非製造業の売上高275兆5,805億円・同5.9%増、営業利益20兆1,388億円・同12.1%増、経常利益26兆9,792億円・同9.8%増、設備投資8兆4,228億円・同4.7%増。設備投資はソフトウェアを含む旨の注記も本文で確認。https://r.jina.ai/ 経由で取得。
- 財務省『四半期別法人企業統計調査(令和7年4-6月期)』 — 全産業の売上高371兆9,112億円・前年同期比0.8%増、営業利益23兆4,040億円・同0.5%増、経常利益35兆8,338億円・同0.2%増、人件費48兆7,791億円・同5.2%増、設備投資12兆8,214億円・同7.6%増。製造業の売上高111兆5,844億円・同1.3%増、営業利益5兆4,340億円・同10.2%減、経常利益11兆2,674億円・同11.5%減、設備投資4兆7,778億円・同16.4%増。非製造業の経常利益24兆5,664億円・同6.6%増、設備投資8兆0,436億円・同3.0%増。https://r.jina.ai/ 経由で取得。
二次で確認したもの
- ニッセイ基礎研究所『法人企業統計26年4-6月期』 — 季節調整済の経常利益が前期比11.0%増の37.7兆円で4四半期連続の過去最高更新であること、季節調整済の設備投資が前期比1.5%増ながら前期の落ち込みを取り戻せておらず回復テンポは極めて緩慢であること、その要因として人手不足による工事の遅れ・資材価格の高騰・不確実性の高まりが挙げられること、2026年4-6月期の実質GDPが2次速報で前期比0.3%(年率1.1%)から0.4%(年率1.5%)へ上方修正されると見込むこと。
- 前年同期(2025年4-6月期)の製造業の減益が米国の関税措置によるもので2四半期連続のマイナスであったこと、業種別で輸送用機械が29.7%減、化学が19.0%減であったこと — 当時の報道による情報で、同統計の業種別表そのものには当たっていません。
- 今期の製造業の増益を情報通信機械・電気機械が牽引し、半導体関連がAIやデータセンター向け需要で好調であったこと — 報道による情報で、業種別表を一次で確認できていません。
- 2026年4-6月期GDP2次速報の公表予定が2026年9月8日8時50分であること — 公表予定カレンダーに基づく情報です。
筆者による計算・位置づけ(公表値ではない)
- 2024年4-6月期の製造業の経常利益をおよそ12兆7,300億円とし、今期がそこから約39%高いとした部分 — 2025年4-6月期の金額11兆2,674億円と伸び率11.5%減から筆者が逆算したものです。
- 製造業の売上高経常利益率10.10%および14.94%、全産業の同9.64%および11.34%、人件費の対売上比13.12%および12.78%とその0.34ポイントの低下、および0.34ポイントを売上高393兆円に当てはめた1兆3,000億円規模という換算 — いずれも公表された金額から筆者が算出したもので、統計の公表項目ではありません。
- ソフトウェア投資が1割強減ったとする概算 — 設備投資のソフトウェアを含む系列と除く系列の金額差から筆者が逆算したものです。同統計の前年同期比は同一標本ベースで算出されるため金額の比とは厳密には一致せず、減少したという向き以上の精度は持ちません。
- 設備投資の意思決定から支出計上までに年単位の時間差があるという枠組み、および需要側の後ろ倒しと供給側の実行遅れを分けて読むという整理 — いずれも筆者の見立てです。
確認できなかったもの
- 同統計PDFに付された『過去N番目/289期分』の水準注記。機械抽出で注記行と項目行の対応が崩れ、経常利益の金額と製造業・非製造業のラベルが1行ずつずれて出力されたため、原数値ベースで過去最高かどうかは判定していません。本文では季節調整済系列についての二次情報のみを用いています。
- ソフトウェア投資額の単独の公表値と、その前年同期比。
- 製造業の経常利益57.0%増の業種別内訳。
- 2026年9月8日公表予定のGDP2次速報における設備投資の改定幅。
- 季節調整済系列の四半期別の水準推移。