最大900億円の損を計上する会社が「重要な影響はない」と書けた理由 — 米の電力組合が申請した、損を20年に延ばす会計
#減損#規制会計#regulatory asset#ASC980#電力#協同組合#SEC開示
目次
最大900億円の損を計上する会社が「重要な影響はない」と書けた理由 — 米の電力組合が申請した、損を20年に延ばす会計
決算で数百億円の損を計上する、と発表した会社が、同じ書類の数行あとに「業績にも財政状態にもキャッシュフローにも重要な影響はない」と書いている。
矛盾に見えますが、書いてあることは正確です。
米国の発電協同組合が2026年9月18日に出した開示は、会計の損と、お金の動きと、料金の3つが別物であることを、ひとつの文書の中で見せています。
開示に書かれていたこと
Basin Electric Power Cooperativeは2026年9月18日、米証券取引委員会へ8-Kという臨時報告書を提出しました。区分は「Item 2.06 重要な減損」です。
中身はこうです。
2026年9月15日、100%子会社であるDakota Gasification Companyの取締役会が、10年間の財務予測を承認しました。
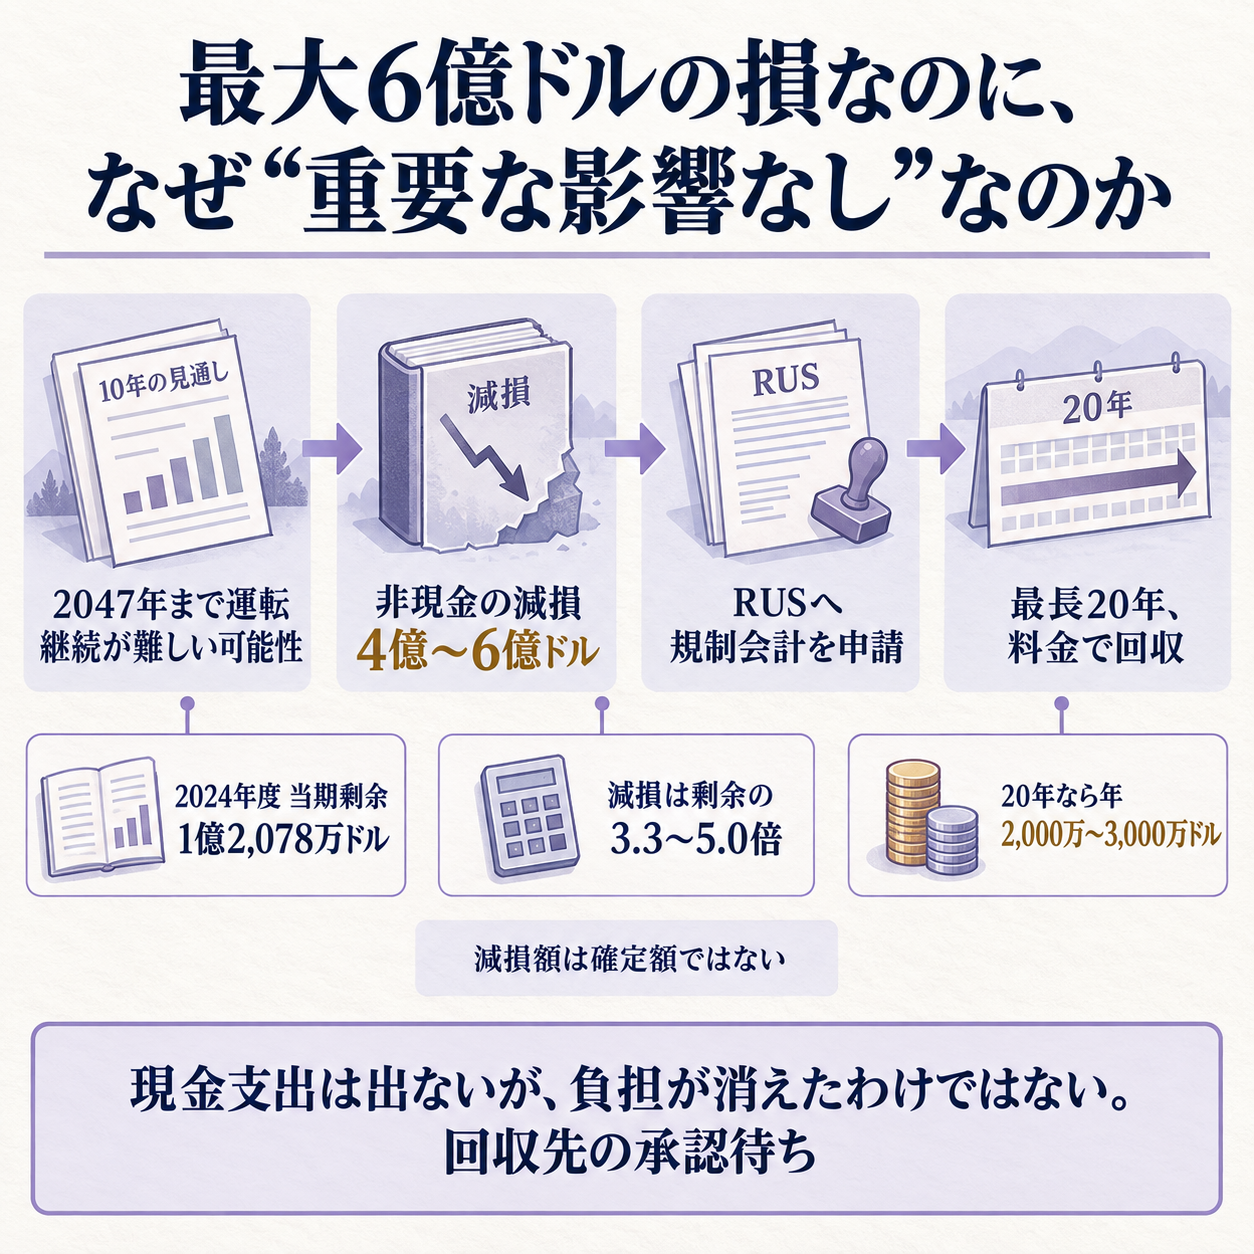
その予測には、同社が2047年まで現在の商業運転を続けられない可能性が含まれていました。
2047年は、これまで工場の設備に見積もってきた使用可能年数の終わりの年です。
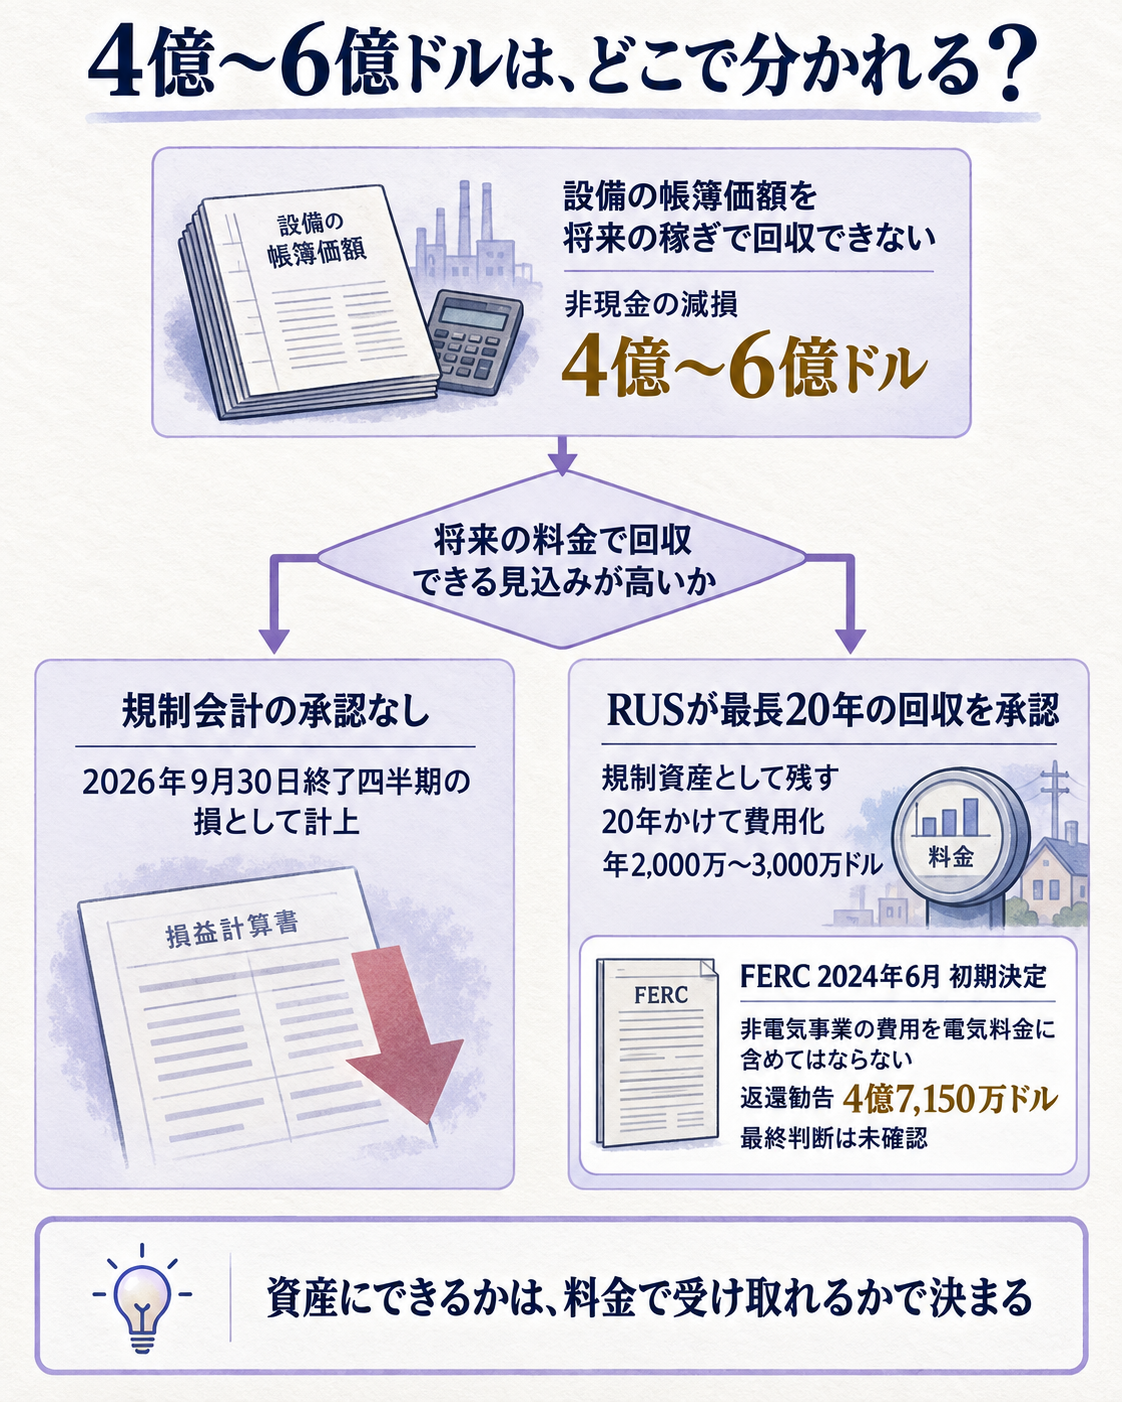
そして長期のキャッシュフロー予測は、この設備の帳簿価額を回収できるだけの将来の現金を生まない、という結果を示しました。
この予測が承認されたことで、米国会計基準上、減損の計上が必要になりました。
金額は4億〜6億ドル(1ドル150円換算で約600億〜900億円)、2026年9月30日に終わる四半期に計上します。
ただし会社は「分析と評価の手続きを継続しており、実際の金額はこの見積もりと大きく異なる可能性がある」と明記しています。
確定額ではありません。
そのうえで、会社は2つのことを書いています。
1つは、この減損によって将来の重要な現金支出が生じるとは考えておらず、業績・財政状態・キャッシュフロー・流動性のいずれにも、また財務制限条項の遵守にも重要な影響はない、ということ。
もう1つが本題です——この費用について、Rural Utilities Service(米農務省の農村公益事業局。以下RUS)に対し、最長20年の回収期間で規制会計処理の承認を求めている、と書かれています。
「損を資産に置き換える」という会計
減損は、設備の帳簿価額を将来の稼ぎで取り戻せないと分かったときに、その差額を一気に費用へ落とす処理です。
現金は出ていきません。
すでに過去に払い終えたお金を、資産として持ち続ける根拠がなくなったので帳簿から削る、という記録の付け替えです。
だから「非現金」であり、「現金支出は生じない」という説明は正しい。
ここまでは普通の減損です。この開示が特殊なのは、その先にある規制会計(regulatory accounting)です。
電気やガスのように、料金が規制のもとで決まる事業には、米国会計基準に専用の考え方があります。
「将来の料金でそのコストを回収できる見込みが高い」ときに限り、本来は今期の費用になるものを、いったん資産(規制資産)として貸借対照表に置き、料金で回収するのと同じ期間をかけて費用化してよい、というものです。
条件は2つ。
回収できる可能性が高いこと。
そして、料金の算定がそのコストに基づいていること。
判断するのは、料金を承認する権限を持つ機関です。
この会社の場合、その承認を求める相手がRUSです。
協同組合の資金の出し手でもある政府機関が、20年での回収を認めれば、4億〜6億ドルは「今期に消える損」ではなく「20年かけて料金で取り戻す資産」に姿を変えます。
同じ金額が、貸方に消えるか借方に残るかで、その後20年の損益計算書がまったく違う形になる。
ここが、開示の核心です。
帳簿の外に出ると、金額の重さが見える
「重要な影響はない」という説明は、現金の動きについては正しい。ただし規模の感覚は、別に持っておく必要があります。
Basin Electricの2024年度の連結決算では、総営業収益が28億1,540万ドル、総資産が84億9,478万ドル、1年内返済分を除く長期債務が45億8,837万ドル、そして当期の剰余(協同組合における利益にあたるもの)が1億2,078万ドルでした。
この数字に4億〜6億ドルを並べると、当期剰余の3.3倍から5.0倍にあたります。
総資産の4.7%から7.1%、年間収益の14%から21%です。
1年分の稼ぎの3〜5倍が、一度に帳簿から消える。
それでも「重要な影響はない」と書けるのは、協同組合が利益を出すために存在していないからです。
会員である配電協同組合に電気を供給し、かかった費用を料金で回収する。
損益の見栄えより、資金繰りと債務の約束が守れるかが問われる組織です。
だから会社は、現金と財務制限条項の話を先に書きました。
それでも「誰も負担しない」わけではありません。
規制会計が認められれば、この金額は20年かけて料金のどこかに乗ります。
Basin Electricは9州の139会員を通じて約300万人に電気を届けており、2024年末時点の冬季最大発電能力は8,427メガワットです。
20年で割れば1年あたり2,000万〜3,000万ドル。
この会社の年間収益の1%前後が、これから20年、この工場の後始末に充てられる計算になります。
この請求書は、2年前に一度差し戻されている
ここで効いてくるのが、この工場の素性です。
Great Plains Synfuels Plantは、1970年代の石油危機を受けた国策として建てられました。
1981年に米エネルギー省が最大20億2,000万ドルの債務保証を承認し、総工費約21億ドルで1984年に稼働。
ところがエネルギー価格が下がって採算が合わず、1985年に出資企業連合が債務不履行に陥り、1986年にエネルギー省が約10億ドルで競落しました。
Basin Electricが現金8,500万ドルで買い取ったのが1988年です。
石炭(褐炭)をガス化して合成天然ガスを作る商業規模の設備としては、北米で例のない存在でした。
つまりこの工場は、発電所ではありません。電気を作らない事業子会社です。そしてその点は、2024年にすでに争われています。
2024年6月11日、連邦エネルギー規制委員会(FERC)の行政法判事Scott Hemplingが、9週間を超える審理と約900ページの初期決定で、Basin Electricに4億7,150万ドルの顧客返還を勧告しました。
対象は2020年度と2021年度の統合料金ケース。
会員のMcKenzie Electric Cooperativeの申立てを認め、Dakota Gasificationに関連する費用を電気料金に含めたことは不当だと判断したものです。
判事の言葉は明快でした——電気事業者は、関連する非電気事業の事業運営や財政状態に結びついた費用・損失・利益その他いかなるものも、電気料金に含めてはならない。
これは初期決定であり、当事者の異議申立てを経た委員会の最終判断がどうなったかは、本稿時点で確認できていません。
それでも、構図ははっきりしています。
RUSに求めているのは「20年で回収する会計処理を認めてほしい」という申請です。
一方FERCで争われたのは「そもそもこの子会社の費用を電気料金に入れてよいのか」という、もっと手前の問いでした。
前者が通っても、後者が否定されれば、回収する先がありません。
会計処理の承認と、料金への転嫁の可否は別の関門です。
この開示を読むときに切り分けるべきなのは、そこです。
「規制資産として資産計上できる」と「その金額を電気料金で受け取れる」は、同じことではありません。
米国会計基準が規制資産の条件に「将来の料金での回収が可能性が高いこと」を置いているのは、まさにこの区別を要求しているからです。
見立てと監視ポイント
この開示の読みどころは、4億〜6億ドルという金額そのものではなく、1980年代の国策設備の後始末が、会計・規制・料金という3つの別々の手続きに分かれて進んでいることです。
会社は現金への影響を否定しましたが、それは負担が消えたという意味ではなく、負担の置き場所をこれから決めるという意味です。
- RUSが20年を認めるか — 認められなければ、4億〜6億ドルは今期の損としてそのまま残ります。承認の有無と、認められた回収期間が20年より短くないかを見る指標です。
- FERCの最終判断 — 2024年の初期決定に対し、委員会が非電気事業の費用の扱いをどう確定させるか。ここが判事の判断どおりなら、規制資産を作っても回収経路が細くなります。
- 減損額の確定値 — 会社自身が「大きく異なる可能性がある」と書いています。2026年9月30日終了四半期の実際の計上額が、幅の上限を超えるかどうかが、予測の慎重さを測る目盛りになります。
腹落ち確認の問い
この会社は「減損は非現金なので、キャッシュフローにも流動性にも重要な影響はない」と書き、同時に「RUSに20年での回収を申請している」とも書いています。
現金に影響しない損を、なぜ20年もかけて回収する必要があるのでしょうか。
考え方
2つの文は別の話をしています。
前者は過去に払い終えた支出の記録を消す話で、これからお金が出ていくわけではありません。
後者は、その消えた金額を将来の料金にどう反映するかという、これから入ってくるお金の話です。
規制のもとで料金が決まる事業では、料金は「かかった費用を回収する」という考え方で組み立てられます。
費用が一度に立てば、理屈のうえでは一度に料金へ乗せる話になり、会員の負担が特定の年に集中します。
20年に延ばすのは、負担を平らにならすためです。
そして会計上、料金での回収が見込めるなら費用を資産として繰り延べてよい、というのが規制会計の考え方でした。
つまり「20年かけて回収する」と決まって初めて「20年かけて費用にする」ことが認められる。
順番は、会計が先ではなく料金が先です。
だからこの申請が通るかどうかで、同じ金額が今期の損にも、20年分の資産にもなります。
出典(一次/二次の切り分け)
- 一次・Basin Electric Power Cooperative 8-K(提出日2026年9月18日/報告対象日2026年9月15日) — Item 2.06の全文を照合しました。Dakota Gasification取締役会の10年予測承認、2047年まで現行の商業運転を継続できない可能性、帳簿価額を回収するに足る将来キャッシュフローを生まないとの見積もり、2026年9月30日終了四半期における税引前・非現金の減損4億〜6億ドル、実際の額が大きく異なりうる旨、RUSへの最長20年の回収期間での規制会計処理の承認申請、現金支出・業績・財政状態・キャッシュフロー・流動性・財務制限条項に重要な影響はないとの記述を確認しています。
- 一次・Basin Electric 2024年次報告書 — 総営業収益2,815,399千ドル、総資産8,494,782千ドル、長期債務(1年内返済分を除く)4,588,373千ドル、当期剰余120,779千ドル、会員139・需要家約300万人・9州・2024年末時点の冬季最大発電能力8,427MWを照合しました。
- 一次・Dakota Gasification Company 社史 — 1981年のエネルギー省による最大20億2,000万ドルの債務保証承認、総工費約21億ドル、1984年稼働、1985年の債務不履行、1986年のエネルギー省による約10億ドルでの取得、1988年のBasin Electricによる現金8,500万ドルでの買収を照合しました。
- 二次・Utility Dive(2024年6月13日) — FERC行政法判事Scott Hemplingの初期決定、4億7,150万ドルの返還勧告、対象が2020年度と2021年度の統合料金ケースであること、McKenzie Electric Cooperativeの申立て、非電気事業の費用を電気料金に含めてはならないとの判示、委員会の最終判断は異議申立てを経て下される段階であることを確認しました。
- 反証1パス — 減損額は4億〜6億ドルの幅であり確定額ではありません。RUSの承認は本稿時点で未了です。FERCの2024年判断は初期決定であり、委員会の最終命令が出たかどうかは確認できませんでした。工場の直近の実生産量は一次資料で照合できなかったため、本文では扱っていません。
もっと詳しく知りたい人へ
- Basin Electric 8-K(2026年9月18日提出・SEC EDGAR) — Item 2.06の原文が読めます。減損開示の書き方の実例としても短くまとまっています
- Basin Electric 2024年次報告書 — 協同組合の連結財務諸表がどういう形をしているかが分かります
- Utility Dive: FERC判事がBasin Electricに4億7,150万ドルの返還を勧告(2024年6月13日) — 非電気事業の費用を料金に入れることの是非が争点になった経緯です
- Dakota Gasification Company 社史(1980-1986) — 国策として建てられ、数年で行き詰まるまでの記録です
- FP&Aの勘所 — 規制料金のもとで費用がどう回収されるかの基本的な考え方を確認できます
- 電気・ガス業セグメント分析_3_FP&A断面と投資視点 — 設備の重い事業で減価償却と料金がどう噛み合うかが分かります