利益予想を上げ、6年で1,300億円投資へ — フジミが描く半導体材料の増産
目次
利益予想を上げ、6年で1,300億円投資へ — フジミが描く半導体材料の増産
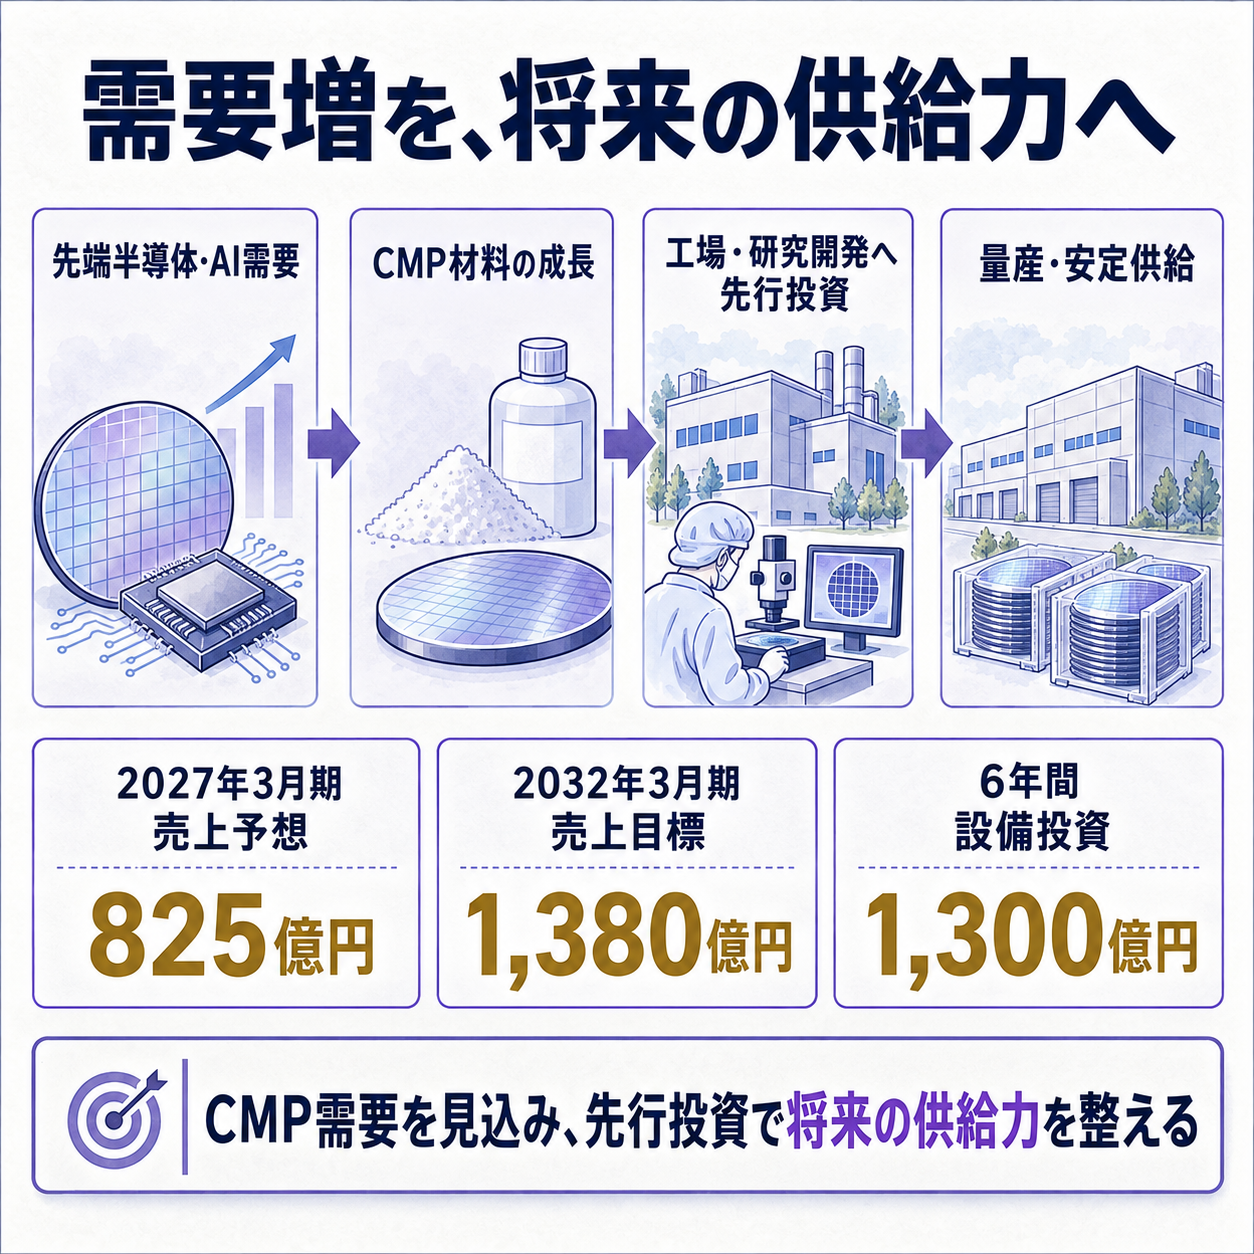
半導体材料メーカーのフジミインコーポレーテッドは、2027年3月期の利益予想を引き上げると同時に、今後6年間で1,300億円の設備投資を計画しました。
足元の売上増を追うだけでなく、AI向け半導体などの需要を長期の供給力に結びつける段階へ移ろうとしています。
今回の発表で見るべきなのは、上方修正の大きさだけではありません。会社がどの製品を伸ばし、どの時期に工場や研究開発へ資金を投じるのかを並べると、成長への期待と実行負担の両方が見えてきます。
利益予想の引き上げと、6年計画の更新が同日に出た
2027年3月期の通期営業利益予想は、従来の145億円から172億5,000万円へ19.0%引き上げられました。
フジミは10月9日、4月から9月までの上期予想と、2027年3月期の通期予想を修正しました。
上期はCMP製品とシリコンウェハー向け製品の販売が想定を上回る見込みです。
通期も、売上高だけでなく営業利益と純利益を増額しました。
| 2027年3月期 | 従来予想 | 修正後 | 増額率 |
|---|---|---|---|
| 上期売上高 | 362億円 | 405億円 | 11.9% |
| 上期営業利益 | 74億5,000万円 | 90億5,000万円 | 21.5% |
| 通期売上高 | 748億円 | 825億円 | 10.3% |
| 通期営業利益 | 145億円 | 172億5,000万円 | 19.0% |
| 通期純利益 | 104億円 | 126億円 | 21.2% |
第1四半期の売上高は195億2,000万円で前年同期比19.1%増、営業利益は46億700万円で41.5%増でした。
半導体ウェハーの表面を平らにするCMP工程向け製品の売上高は106億600万円、前年同期比28.3%増です。
前期の2026年3月期も売上高694億円、営業利益138億円と増収増益でした。
直近の業績改善が、単一四半期だけで始まったわけではありません。
上期の修正後予想から第1四半期実績を差し引くと、第2四半期単独では売上高約210億円、営業利益約44億円を見込んでいる計算です。
これは会社が公表した四半期単独予想ではなく、累計予想からの単純計算です。
第1四半期より売上高は増える一方、営業利益は少し下がる形で、上期全体の利益率がどう着地するかは決算発表で確かめる必要があります。
CMPを軸に売上目標を伸ばし、設備を先に整える
新しい計画では、CMPの売上目標を5年間で461億円から858億円へ引き上げています。
中長期経営計画2026は、2027年3月期を初年度とする6年間の計画です。
2029年3月期に売上高1,040億円、2032年3月期に1,380億円を目指します。
前の計画が掲げていた2029年3月期の売上目標は950億円でした。
計画期間を更新し、半導体市場の成長加速を前提に目標を積み増しています。
| 用途別売上高 | 2027年3月期 | 2029年3月期 | 2032年3月期 |
|---|---|---|---|
| CMP | 461億円 | 615億円 | 858億円 |
| シリコン | 238億円 | 276億円 | 318億円 |
| ディスク | 26億円 | 23億円 | 21億円 |
| 一般工業用研磨材 | 68億円 | 79億円 | 96億円 |
| 一般工業用研磨材以外 | 32億円 | 47億円 | 47億円 |
| 買収による売上 | — | — | 40億円 |
半導体の回路が細かくなり、積層が増えるほど、ウェハー表面の平坦さを保つ工程が重要になります。
会社はAI向けの先端ロジックや高帯域幅メモリ(データを高速に受け渡す記憶装置)の需要、データセンター投資の拡大を成長の背景に挙げています。
業界全体にも回復の兆しはあります。
SEMIによると、2026年第2四半期の世界のシリコンウェハー出荷量は前年同期比7.4%増でした。
2025年の半導体材料市場も6.8%拡大しています。
ただし、ウェハー出荷量と材料市場全体は、フジミのCMP製品売上とは対象が異なります。
会社固有の売上増を業界統計だけで説明することはできません。
会社は、足元で生産設備の稼働率が高く、顧客需要に応えるには能力増強が必要だと説明しています。
計画する設備投資は6年間で1,300億円。
2027年3月期に190億円、最初の3年間で450億円、後半3年間で850億円を見込みます。
投資先には岐阜県の各務山工場の拡張、隣接地の新工場、台湾での新工場構想があります。
台湾の用地は選定中で、これらの増産投資は最終決定に至っていません。
新研究所は2026年末の竣工を予定しています。
先に需要を見込んで土地や設備を整え、顧客の採用と稼働に合わせて供給を増やす構想です。
工場を建てても、売上になるまでには時間がかかる
設備投資の計画額は確定した売上ではなく、需要を供給へ変えるための先行支出です。
新工場の建設から製造設備の導入、顧客による製品評価、量産の安定までには順番があります。
市場が伸びても、設備が稼働するまでの期間は固定費や建設費が先に発生します。
計画に書かれた1,300億円は、会社が必要と考える投資額であり、すべてがすでに発注・執行された金額ではありません。
売上目標の達成度を測るには、投資額だけでなく、設備の完成時期、認定を得た製品、稼働率、製品構成を追う必要があります。
CMP売上が計画に届いても、立ち上げ費用や減価償却が先行すれば利益の伸びは遅れます。
逆に、増設後の稼働が顧客の量産開始に合えば、供給の制約を減らしながら売上を積み上げられます。
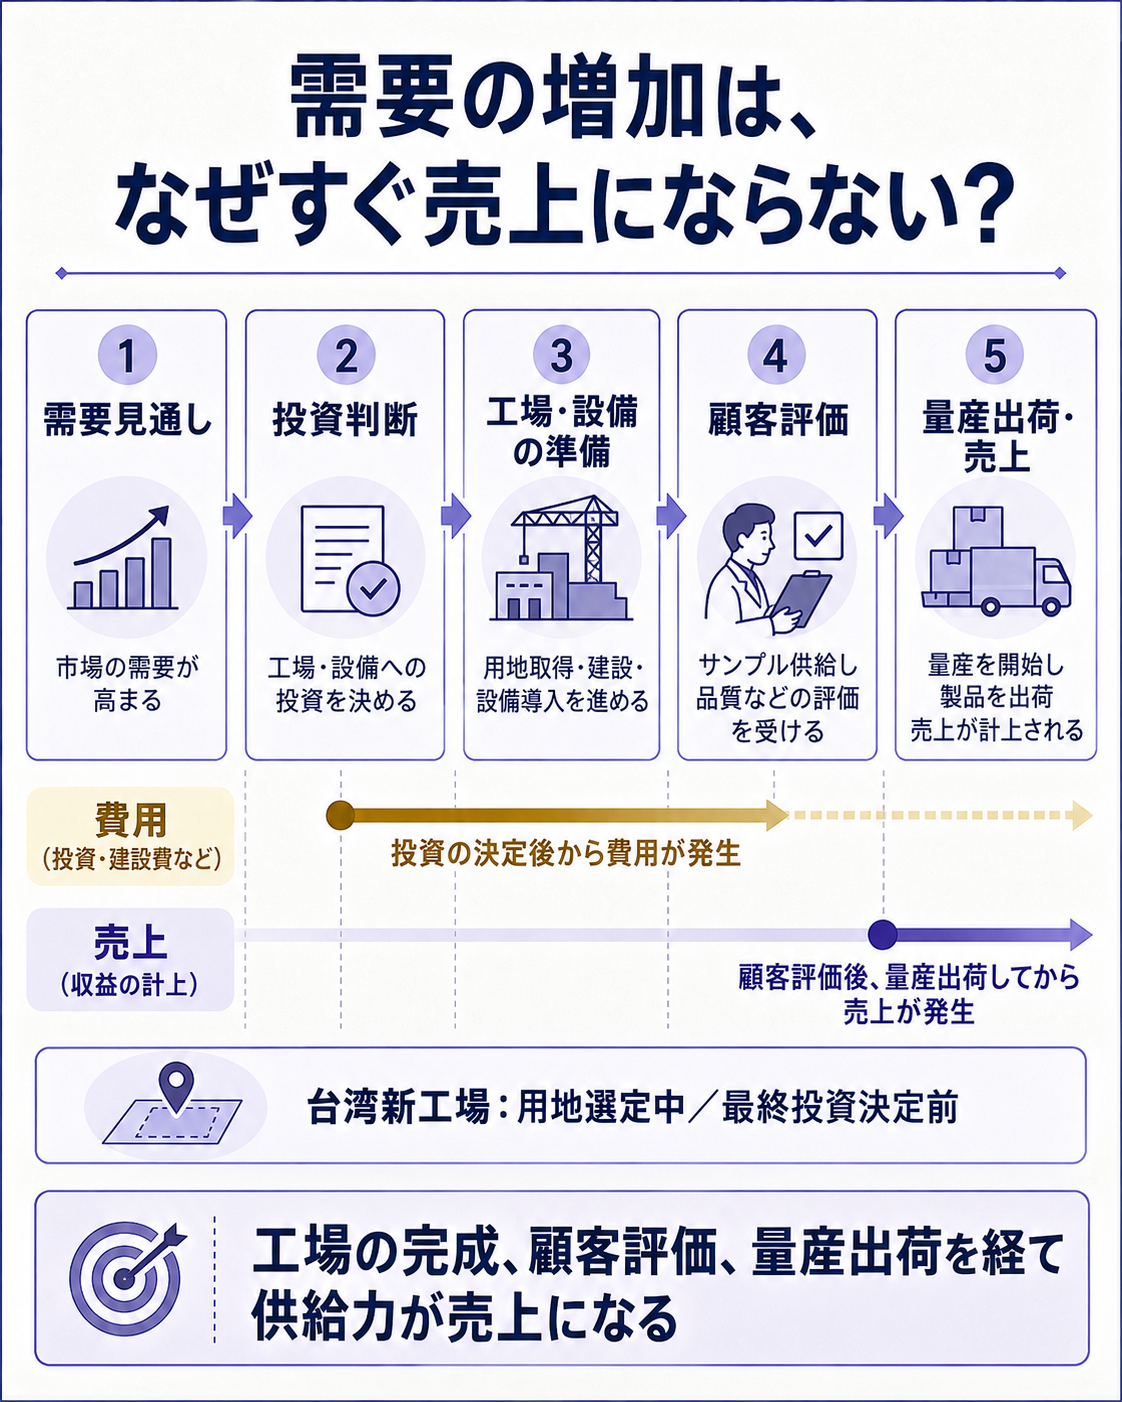
この流れを社内計画に置くなら、工場ごとの稼働開始、顧客認定、量産出荷を別々の節目として管理します。
台湾拠点など未決定の投資は、承認前の計画額と確定後の支出を分けておくと、投資判断の前提が変わった際に売上・費用・資金繰りを更新しやすくなります。
利益の伸びと株主還元を、投資の時期と合わせて見る
配当予想も増えましたが、2030年3月期以降は増産投資との配分が改めて論点になります。
2027年3月期の年間配当予想は1株77円から92円へ引き上げられました。
会社は連結配当性向55%以上を目標とし、2029年3月期までは配当を維持または増配する累進配当を掲げています。
一方で、2030年3月期以降は、需要拡大に備える投資と株主還元の長期的な両立を検討するとしています。
したがって、配当だけを単独で見るより、利益成長と工場投資の時期を合わせて確かめる必要があります。
投資が後半に厚く配分される計画のため、前半に得た利益や手元資金が、後半の投資をどこまで支えるかが資金計画の焦点になります。
計画値は、投資が予定どおり決まることや顧客需要が続くことを前提にした会社目標です。
見立てと監視ポイント
今回の増額は需要の強さを示しますが、長期の成長は能力増強が売上と利益に結び付くかで決まります。
- 2026年11月に予定する中長期計画の定性説明で、顧客需要の見通しと各工場の投資決定時期がどこまで具体化するか。
- CMPとシリコン製品の四半期売上、営業利益率、設備稼働率が、計画の伸びと同じ方向へ進むか。
- 1,300億円の設備投資が予定期間に執行されるか。投資額の増減と配当方針の説明がどう連動するか。
次の決算では、売上の伸びだけでなく、販売構成と利益率も確認します。増産が遅れれば販売機会を逃す可能性があり、需要の先読みを外せば設備と資金が先に余るためです。
腹落ち確認の問い
計画上の売上高が伸びているとき、設備投資の成果を早く見極めるには、売上以外にどの節目を追えばよいでしょうか。
考え方
工場の完成、顧客評価の完了、量産出荷、稼働率を時系列で追います。売上がまだ出ていない段階でも、投資がどこまで進み、顧客の採用につながったかを分けて確認できます。
もっと詳しく知りたい人へ
- フジミの2027年3月期業績・配当予想修正 — 修正前後の上期・通期予想と増額理由が分かります。
- 中長期経営計画2026 — 用途別売上目標、設備投資計画、配当方針を確認できます。
- 2027年3月期第1四半期決算短信 — 会社全体と地域別の四半期実績を確認できます。
- SEMIの2026年第2四半期ウェハー出荷統計 — 世界の出荷量の推移と業界側の需要説明が分かります。
- SEMIの2025年半導体材料市場統計 — 材料市場全体の規模と伸びを確認できます。
- 化学主要プレイヤー比較_FP&Aと投資視点 — 化学各社の利益率や資本効率を横並びで確認できます。
出典(一次/補足資料)
- フジミインコーポレーテッド「業績予想及び配当予想の修正に関するお知らせ」(2026年10月9日) — 会社IR資料
- フジミインコーポレーテッド「中長期経営計画2026」定量目標・投資計画(2026年10月9日) — 会社IR資料
- フジミインコーポレーテッド「2027年3月期第1四半期決算短信」(2026年8月5日) — 会社IR資料
- SEMI「2026年第2四半期のシリコンウェハー出荷量」(2026年7月29日) — 業界統計
- SEMI「2025年の半導体材料市場」(2026年5月12日) — 業界統計
- 確認日: 2026年10月10日。会社IR資料の掲載日と予想・実績数値を照合し、SEMI資料の発表日と対象期間も確認しました。