上場廃止が決まった会社に、現金の出口ができた — 690円の「株を配らない株式交換」
【経済・半導体電子部品】連載・投資・決算【経済・SaaS】【横断・M&A】
#アバールデータ#テクノマセマティカル#株式交換#現金対価#上場廃止#上場維持基準#M&A#少数株主#のれん#電気機器
目次
上場廃止が決まった会社に、現金の出口ができた — 690円の「株を配らない株式交換」
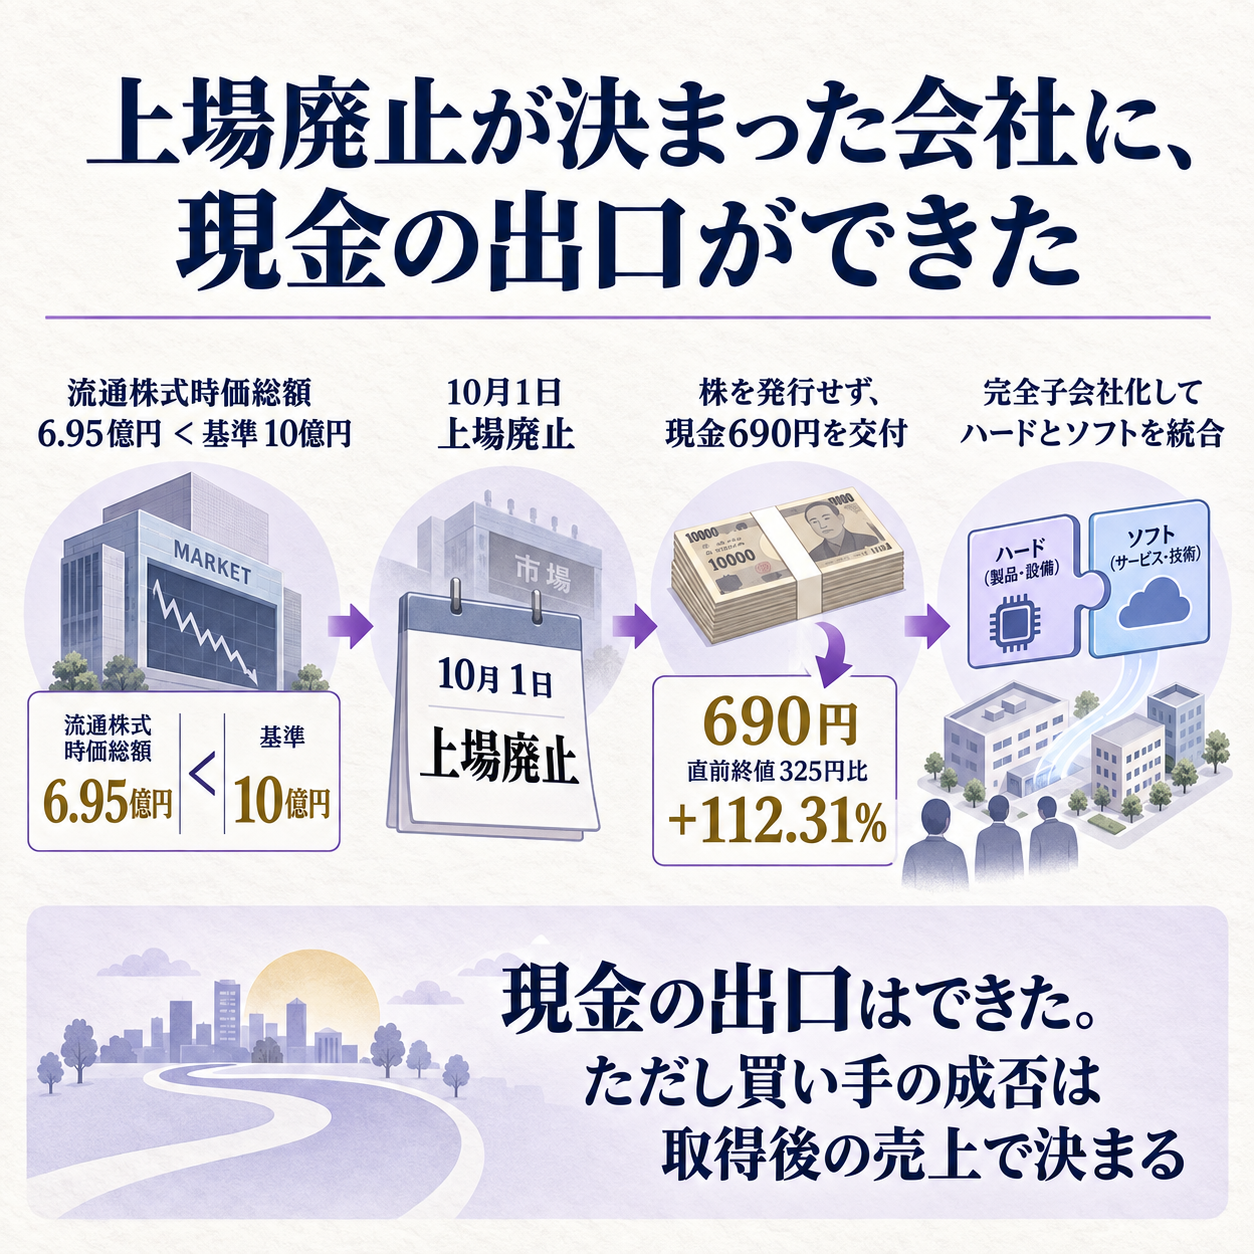
会社は黒字へ戻り、自己資本比率も96%ありました。それでも、株式市場に残るための「売買できる株の時価」が足りず、上場廃止が決まりました。
テクノマセマティカルは2026年9月11日、アバールデータの完全子会社になる株式交換契約を結びました。
名前は株式交換ですが、対象会社の株主へ渡すのはアバールデータ株ではなく、1株690円の現金です。
上場廃止後に市場で売れなくなる株へ、別の換金経路をつなぐ設計です。
11月の株主総会承認などが前提で、まだ完了した取引ではありません。
足りなかったのは資金ではなく「市場で値付けされる株」
東証スタンダード市場では、流通株式時価総額が10億円以上であることが上場維持基準の一つです。
テクノマセマティカルが2026年3月31日時点で示した数値は6億9,500万円でした。
他の流通株式数、比率、株主数の基準は満たしていましたが、この項目だけ届きませんでした。
流通株式時価総額は、会社の全株式に株価を掛ける時価総額とは違います。
役員や大株主などが安定保有する株を除き、市場で売買されやすい株だけを対象にします。
業績改善だけでなく、株価と流通株式数の両方が必要です。
一方、6月末の貸借対照表は、総資産18億5,302万円に対して負債が7,326万円、純資産が17億7,976万円でした。
現金・預金7億7,272万円、投資有価証券8億1,477万円を持ち、自己資本比率は96.0%です。
2026年3月期は営業利益4,400万円と、前期の2億8,600万円の営業赤字から黒字へ戻りました。
上場廃止は資金繰り破綻の言い換えではありません。このケースでは、財務の厚みよりも市場での評価と株の流通量が基準を下回ったことが直接の理由です。
用語の補足
- 流通株式時価総額 — 市場で売買されやすい株式数に株価を掛けた金額です。会社全体の時価総額とは範囲が異なります。
- 株式交換 — ある会社が別の会社の全株式を取得し、完全親会社・完全子会社になる会社法上の手続です。対価は親会社株だけでなく、現金にもできます。
- 現金対価 — 対象会社の株主が買い手の株主にならず、保有株と引き換えに現金を受け取る形です。
- フェアネス・オピニオン — 取引価格が財務的に公正かについて、独立した専門家が示す意見書です。株価算定書とは役割が異なります。
別の市場へ移る案をやめ、買い手を探した
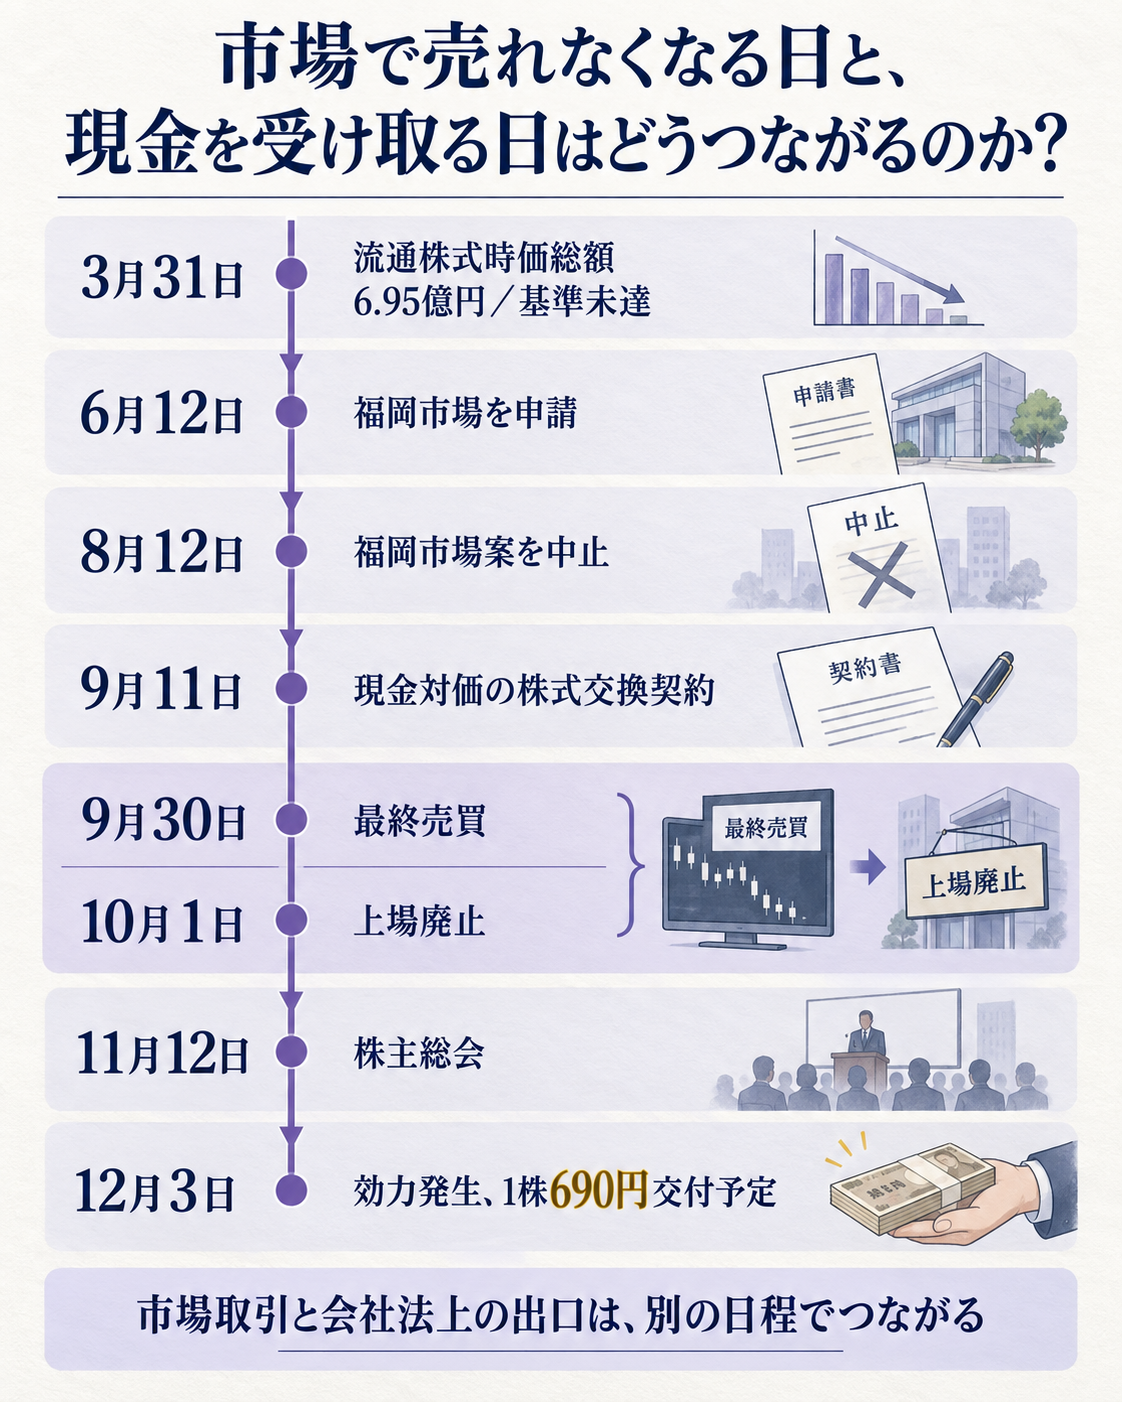
テクノマセマティカルは、すぐに会社売却だけを選んだわけではありません。6月12日に福岡証券取引所本則市場への重複上場を申請すると決め、東証の上場廃止後も売買の場を残そうとしました。
ところが8月12日、申請を中止しました。
福岡市場でも上場時時価総額10億円以上が形式基準となり、足元の株価では達成が不透明だったためです。
会社は、個人株主が株主数・株式数の双方で9割以上を占めると説明し、別市場への申請より確実性の高い株主保護策へ資源を振り向けました。
同時に、M&A助言会社を通じて資本パートナー候補を探していました。
アバールデータは6月1日に関心表明、7月3日に完全子会社化の意向を示し、調査と交渉を進めました。
9月11日の契約は、基準未達が決まってから突然現れた救済策ではなく、別市場、限定的な提携、完全子会社化を並べた検討の出口です。
「交換」しても、買い手の株は1株も配らない
契約では、アバールデータが完全親会社、テクノマセマティカルが完全子会社になります。テクノマセマティカル株1株に対し、交付予定は現金690円です。親会社株との交換比率はありません。
買い手には、株式を新たに発行して既存株主の持分を薄めずに済む利点があります。
対象会社の株主は、値動きや出来高の乏しい非上場株を持ち続ける代わりに、価格の決まった現金を受け取れます。
その代わり、統合後の成長が大きくても買い手株を通じて利益を受け取ることはできません。
6月末の発行済株式259万3,100株から自己株312株を引き、690円を掛けた単純計算では、現金対価は約17億8,902万円です。
反対株主の買取請求などで効力発生直前の自己株式数は変わり得るため、これは最終額ではなく予算規模をつかむ概算です。
買い手はこの現金流出に加え、助言費用と統合費用も見込む必要があります。
日程にも空白があります。
市場で売買できる最終日は9月30日、上場廃止は10月1日です。
株主総会は11月12日、株式交換の効力発生は12月3日の予定です。
市場取引で売る場合と上場廃止後の株式交換で現金を受け取る場合では税務上の扱いが異なる可能性があると、共同開示も注意を促しています。
112%の上乗せは、価格の高さだけを意味しない
690円は、発表前日の終値325円に対して112.31%高い価格です。
1か月平均336円に105.36%、3か月平均302円に128.48%、6か月平均374円に84.49%を上乗せしています。
見た目には非常に大きなプレミアムです。
ただし、別の物差しでは見え方が変わります。
6月末の1株純資産は686.43円で、690円は約0.5%上です。
対象会社側の第三者算定では、市場株価法302〜374円、類似会社比較法582〜665円、DCF法(将来の現金収支を現在価値へ直す方法)667〜824円でした。
690円は市場・類似会社レンジを上回り、DCFレンジの中にあります。
大きな上乗せ率は、買い手が帳簿価値の2倍を払うという意味ではありません。
基準となる市場価格が、低い収益力、売買のしにくさ、上場廃止後の換金不安を織り込んで低かった面があります。
それでも690円が正しい価格だと自動的に決まるわけではなく、将来計画が実現するかを別に見る必要があります。
価格決定では、両社が別々の第三者算定機関を使い、対象会社の特別委員会は7月6日から9月10日まで13回開かれました。
複数の買収候補にも打診し、対抗提案を妨げる契約は置いていません。
一方、両社は価格が財務的に公正だと保証するフェアネス・オピニオンを取得していません。
算定レンジと手続は確認材料ですが、結果を保証する印ではありません。
買うのは現金の多い会社ではなく、製品に足りない層
アバールデータは、FPGA(用途に合わせて回路を書き換えられる半導体)を使った画像処理・通信モジュールを設計、製造しています。
テクノマセマティカルは、映像や音声を圧縮し、低遅延で処理するアルゴリズムとソフトウェアIP(再利用できる設計資産)を持ちます。
共同開示が描く組み合わせは、箱を作る側と、その中で動く計算方法の統合です。
アバールデータの画像処理モジュールへ対象会社のIPを組み込み、製品単価と用途を広げる。
反対方向では、アバールデータの顧客へライセンスを売り、ロイヤルティ収入を増やす計画です。
ここは売上へ変わるまで測れません。
共同製品の発売件数だけでなく、設計採用から量産開始までの期間、1件当たりのライセンス料、継続ロイヤルティ、重複する研究開発費を追う必要があります。
技術の相性が良くても、顧客認証や製品開発に時間がかかれば、先に現金と統合費用が出ていきます。
決算では「安く買えたか」より、取得後の差額を見る
本件の会計処理は「取得」に該当し、アバールデータの連結財務諸表には、のれんまたは負ののれんが出る見込みです。金額も連結業績への影響も、発表時点では未定です。
現金対価の概算17億8,902万円と、対象会社の6月末純資産17億7,976万円は近い水準です。
しかし、会計上は帳簿の純資産と買値を単純比較して終わりません。
資産と負債を取得日時点の公正価値へ直し、識別できる技術資産などを分けた残りがのれんになります。
取得日までの損益や株式数も動きます。
予算では、取得時の一度きりの会計差額と、統合後の通常事業を分けます。
のれんが小さくても統合が成功したとは限らず、負ののれん益が出ても現金が増えるわけではありません。
翌期以降は、対象会社単体の売上705百万円・営業利益37百万円という今期予想を基準に、共同製品とライセンスの増分、追加人件費、開発費を橋渡しして管理します。
見立てと監視ポイント
- 株主総会と最終条件 — 11月12日の承認、12月3日の効力発生、自己株式消却後の現金対価総額を確認します。日程や価格の重要な前提が変われば契約条件も変わり得ます。
- 取得会計と現金の減り方 — 初回連結時の識別資産、のれんまたは負ののれん、助言・統合費用、手元資金への影響を分けて追います。
- 技術が売上へ変わる速度 — 共同製品の設計採用、量産開始、ライセンス件数、ロイヤルティ、研究開発費を四半期ごとに見ます。抽象的なシナジーではなく、受注と継続収入が判定線です。
腹落ち確認の問い
直前終値に112.31%を上乗せした690円でも、それだけで「買い手が2倍の値段を払った」と判断できないのはなぜでしょうか。
考え方
112.31%は、流動性と上場廃止リスクを織り込んだ1日の市場価格325円との比較です。
690円は1株純資産686.43円に近く、第三者算定のDCFレンジ667〜824円の中にあります。
市場価格、帳簿純資産、将来キャッシュフローは違う分母です。
大きなプレミアムだけで割高・割安を決めず、取得日の公正価値と、統合後に増える現金収支で支払額を回収できるかを確認します。
もっと詳しく知りたい人へ
- 契約の原文: 両社の9月11日付共同適時開示 — 現金対価、日程、価格算定、特別委員会、会計処理、想定する技術統合を確認できます
- 財務の足元: テクノマセマティカルの2027年3月期第1四半期決算短信 — 現預金、投資有価証券、負債、純資産、自己株式数を確認できます
- 代替策の撤回: 福岡証券取引所への申請中止と資本政策 — 別市場より確実な株主保護策へ切り替えた理由が分かります
- 上場廃止の確認: JPXの上場廃止銘柄一覧 — 10月1日付の上場廃止と基準未達という理由を確認できます
- 電子機器の収益構造: 電気機器業界基礎ガイド — 製品開発、顧客認証、量産が利益へつながる時間差を整理できます
- ソフトウェアIPの読み方: ソフトウェア開発業界基礎ガイド_詳細版 — ライセンスと受託開発の売上・費用構造を確認できます
出典(一次/二次の切り分け)
一次で照合したもの
- アバールデータとテクノマセマティカルの2026年9月11日付共同適時開示 — 取引方式、690円、各価格レンジ、プレミアム、手続、日程、想定シナジー、取得会計を確認しました。
- テクノマセマティカルの2027年3月期第1四半期決算短信 — 6月末の財政状態、1株純資産、発行済株式・自己株式、通期予想を確認しました。
- 同社の3月31日、6月12日、8月12日付開示とJPX一覧 — 上場維持基準未達、別市場申請と中止、上場廃止日を時系列で確認しました。
反証で残った限界
- 現金交付は株主総会承認などを条件とする予定で、約17億8,902万円は6月末株式数による概算です。価格算定書と特別委員会の答申はありますが、フェアネス・オピニオンは取得されていません。将来計画には大幅増益の年度が含まれ、統合効果、のれんまたは負ののれん、連結業績への影響は未確定です。