基板の会社が「赤外線の目」を買収へ — 6.5億ドルの取引、将来利益の見方は売り手と買い手で違う
【国際・海外企業】連載・投資・決算【経済・光学】【経済・半導体電子部品】米国
#OphirOptics#acquisition#defense-optics#capital-allocation
目次
基板の会社が「赤外線の目」を買収へ — 6.5億ドルの取引、将来利益の見方は売り手と買い手で違う
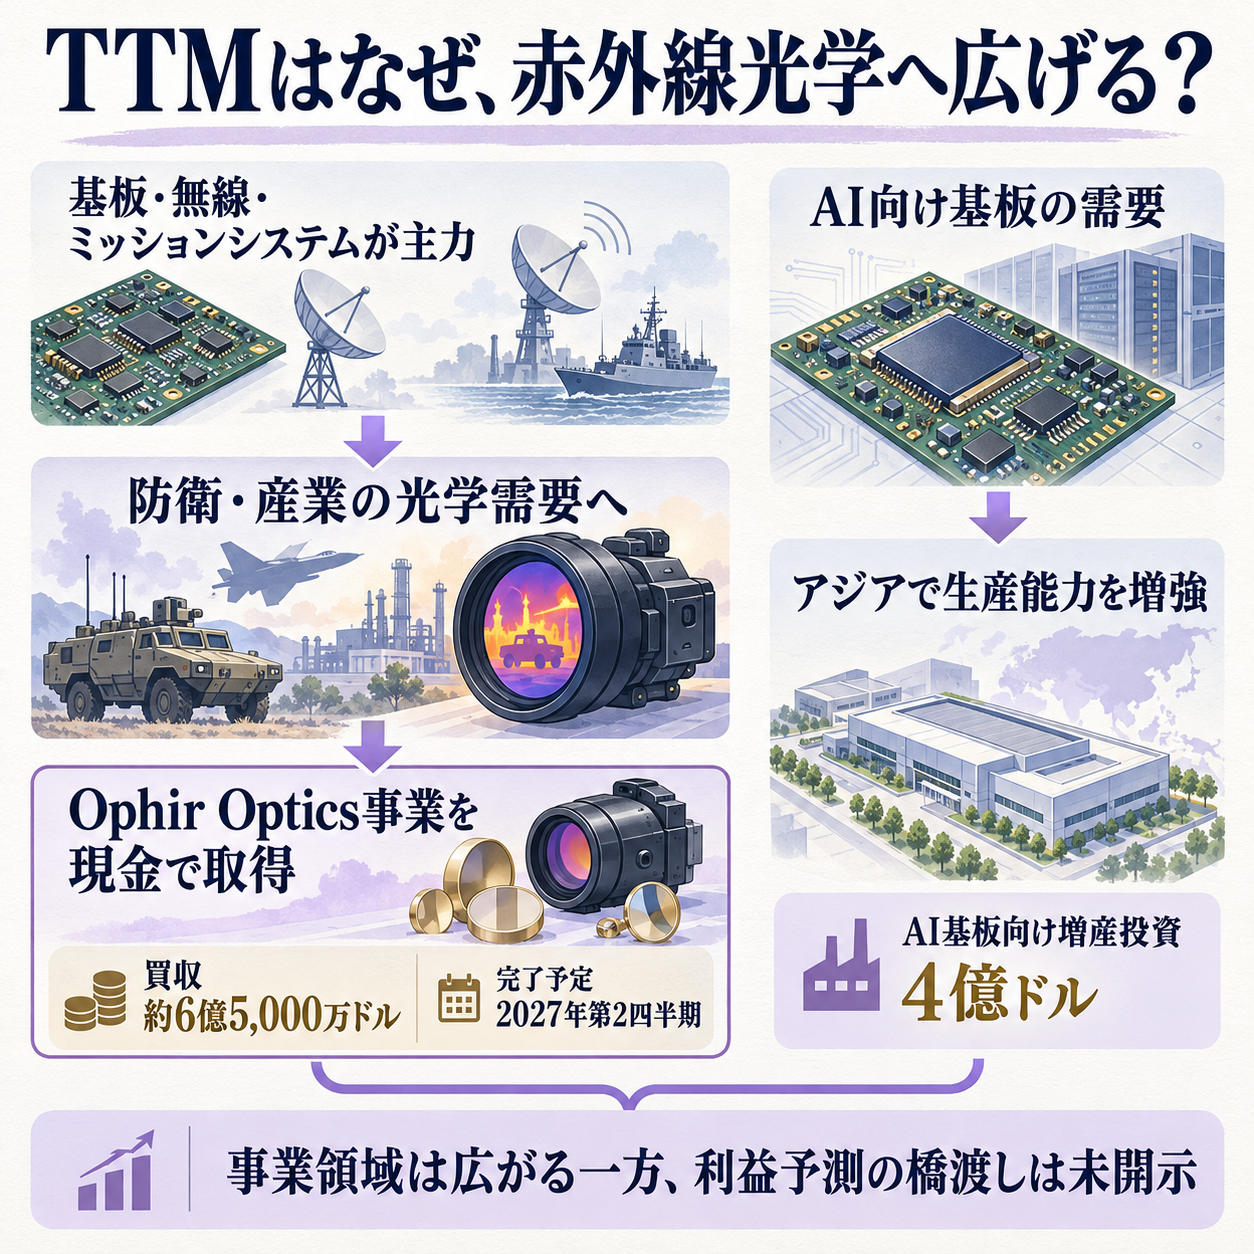
プリント基板や無線部品を主力とするTTM Technologiesが、赤外線の熱画像装置やレーザー光学を手がけるOphir Opticsを約6億5,000万ドルで買収します。
ところが、売り手と買い手の発表を並べると、同じ事業の利益倍率に大きな差がありました。
取引は約6億5,000万ドル、対象は光学事業の一部です
TTMは10月19日、米国上場企業MKSからOphir Optics事業を現金約6億5,000万ドルで取得する最終契約を結んだと発表しました。
対象事業はイスラエルとルーマニアを拠点に、赤外線の熱画像やレーザー光学を防衛・安全保障・産業向けに供給しています。
取得に含まれない範囲も重要です。
レーザーの出力やビームを測るOphir Instruments事業と、Ophirブランドは取引対象に含まれません。
製品名をそのまま買う契約というより、光学製品を開発・製造する事業の一部を取り込む取引です。
両社は2027年第2四半期の完了を見込み、規制当局などの承認を条件としています。
現時点では買収完了後の売上や利益が実績になったわけではありません。
買収が成立しても、製品を一緒に売り、顧客を増やし、費用を抑えるまでには別の実行段階があります。
倍率の違いは、利益を見積もる年度の違いから始まります
買収倍率は、取得価格を対象事業の利益で割った数字です。
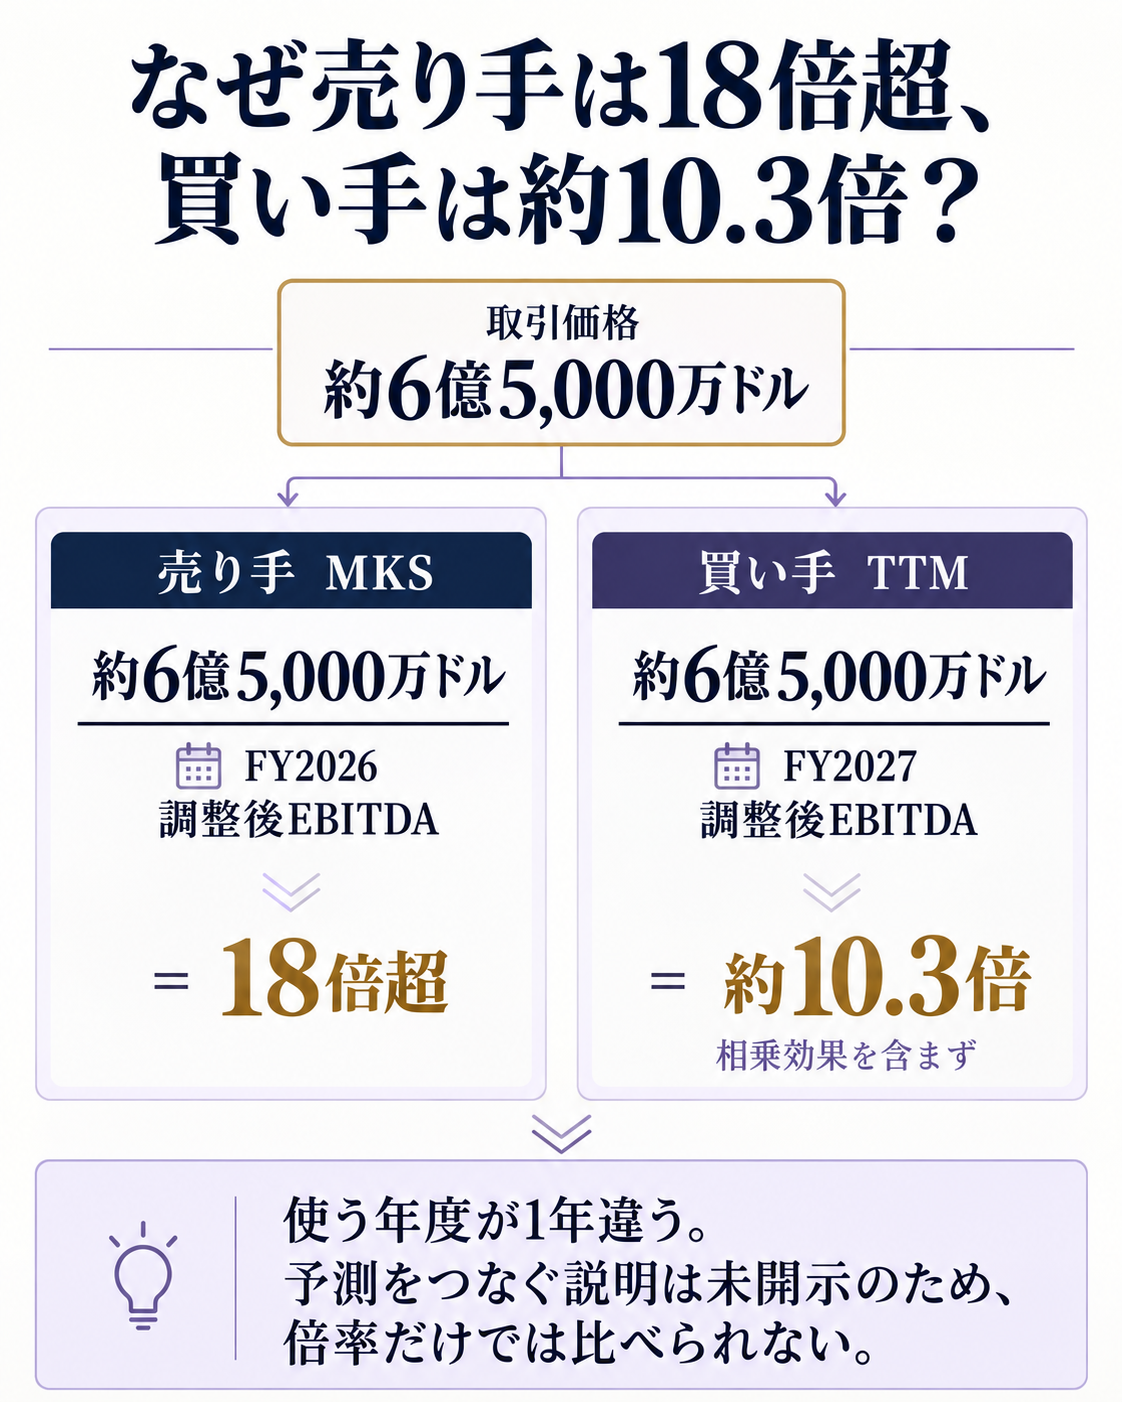
TTMが示したのは、買収額が2027年度の調整後EBITDA(利息・税・減価償却前利益を一定項目について調整したもの)の約10.3倍という倍率でした。
算定には相乗効果を含めていないと説明しています。
一方、売り手のMKSは同じ約6億5,000万ドルを、2026年度の調整後EBITDAの18倍超と説明しました。
買い手は2027年度、売り手は2026年度の予想を分母に使っています。
決算年度が1年ずれているため、数字を横に置いただけで、どちらが安く評価したかを決めることはできません。
価格を同じ分子とする単純な逆算では、TTMの倍率は2027年度利益を約6,300万ドル、MKSの倍率は2026年度利益を3,600万ドル未満と置いている計算になります。
単純比較なら、買い手の翌年度予測は売り手の当年度予測から大きく伸びる前提です。
ただし、調整項目や倍率の細かな算定条件、利益見通しの橋渡しは両社の発表にありません。
これは発表値からの概算であり、Ophir Opticsの確定利益や両社の意見対立を示すものではありません。
この差を埋める情報がないまま「10.3倍だから割安」と判断すると、将来利益の伸びを見落とします。
逆に「18倍超だから割高」と断じても、売り手が使った年度だけで翌期以降の収益力を評価したことになります。
まず確認すべきなのは、同じ基準にそろえた年度別利益と、その伸びを支える受注・製品構成・生産能力です。
TTMは買収後すぐに調整後EBITDA利益率と非GAAP 1株利益(会計基準の純利益とは別に、会社が一定項目を調整して示す指標)を押し上げると予想しています。
これは会社の見通しであり、増加額やその計算過程は発表にありません。
調整後指標は、会社が一定の費用や損益を調整した利益です。
会計上の利益、買収資金の利息、統合費用まで含めた実際の効果とは分けて追う必要があります。
売り手のMKSは、Ophir Opticsの価値を現金化して財務基盤を強めると説明しました。
売却理由は会社自身の説明の範囲にとどめ、財務危機を示す根拠と読み替えることはできません。
TTMは電子部品に光学を加え、二つの成長投資を抱えます
TTMはミッションシステム、無線周波数部品、プリント基板などを作ってきました。
会社は今回の取得を、陸・空・海・無人プラットフォーム向けの光学を加え、監視需要や産業用レーザーの広がりを取り込む一歩と説明しています。
電子部品を組み合わせて防衛・産業向けのシステムを供給する狙いです。
ただし、発表資料は顧客別の販売計画や統合後の利益額を示していません。
光学が既存の基板や無線製品に組み込まれ、売上増やコスト削減につながるかは、買収後に確かめる事柄です。
買収倍率の算定に相乗効果を入れていないという説明は、少なくとも10.3倍の分母が統合効果を見込まない予測であることを示します。
TTMには、AIデータセンター需要に向けたアジアの増産投資もあります。
10月12日に公表した4億ドルは、2025〜2029年に計画していた12億ドルに上乗せする設備投資です。
10月19日の買収発表は、この増産投資と買収を合わせ、手元資金・将来の営業キャッシュフロー・既存の融資枠で賄うと説明しました。
投資対象は別々です。
増産投資は中国とマレーシアの既存工場でAI向け基板の生産能力を高める計画で、買収は防衛・産業用光学の事業を取り込む計画です。
前者は自社工場を広げる投資、後者は既に製品と顧客を持つ事業を買う投資です。
どちらも需要を取り込む狙いですが、必要な設備、人材、顧客開拓の進め方は異なります。
取引の直近前に公表されたTTMの第2四半期売上高は10億400万ドルで、前年同期から37%増えました。
データセンター・ネットワーク向けは91%増、防衛・航空宇宙向けは14%増です。
第2四半期の売上構成では、防衛・航空宇宙が37%、データセンター・ネットワークが40%を占めています。
防衛・航空宇宙のプログラム受注残(今後の防衛・航空宇宙事業に関する受注残)は17億ドルを超えますが、この数字は既存TTM事業の実績であり、買収対象の受注残ではありません。
会社が光学事業を選ぶ背景には、防衛向けの事業規模拡大と、AI向け基板の急増という異なる成長需要があります。
ただし、直近の2026年度通期見通しはOphirを含む買収案件の寄与を織り込んでいません。
TTMの第2四半期決算で示された通期見通しは売上高約44億ドル、非GAAP 1株利益が5ドルに近づくという内容でしたが、これは8月時点の発表です。
Ophirの取引はその後に合意され、完了見込みも2027年第2四半期です。
会社は買収後の利益率と1株利益への即時寄与を予想していますが、2027年度の具体的な増益額はまだ示していません。
6月29日時点の現金は約5億800万ドル、未使用の融資枠は約9億1,400万ドルでした。
同日時点の現金だけでは買収価格に届きませんが、会社は融資枠と将来の営業資金も含めた資金計画を示しています。
これは買収契約の約4か月前の残高であり、買収後の資金繰りや、増産投資との配分を示す最新の予測ではありません。
第2四半期の営業活動による現金収入は9,640万ドルで、6月29日時点の有利子負債(借入金など利息が発生する負債)は約9億8,000万ドル、会社発表の純レバレッジ比率(借入負担の目安)は0.9倍でした。
同社は今後12か月の設備投資・買収・返済などを既存の現金、営業収入、利用可能な融資で賄えると説明していました。
買収と投資を実行した後に、借入額や利息負担がどう変わるかはこれからの開示で確かめます。
見立てと監視ポイント
買収が進むかは、まず2027年第2四半期の完了予定と必要な承認で確認します。規制上の条件が変われば、取得時期や実際の負担額も変わる可能性があります。
次に、2026年度から2027年度へ利益予測がどのようにつながるのかを待ちます。
TTMが調整項目と予測根拠を示し、MKSの18倍超との違いを同じ年度で比べられるようになれば、買収価格の妥当性を検討しやすくなります。
最後は、融資枠の利用額、設備投資の進捗、買収後の利益率です。TTMは直近決算時点の数字しか公表していないため、増産投資と買収が実行段階に入った後の現金残高や負債、調整後利益の実績を追います。
腹落ち確認の問い
売り手が18倍超、買い手が10.3倍と説明した買収を比べるとき、最初にそろえるべき情報は何でしょうか。
考え方
まず、倍率の分母に使った年度と利益の定義をそろえます。
今回の発表では売り手が2026年度、買い手が2027年度を使い、調整後EBITDAの見通しをつなぐ説明はありません。
年度別予測と算定条件が分からないうちは、倍率だけから割安・割高や買収効果を決められません。
出典
- TTM Technologies・Ophir Optics買収契約(2026年10月19日) — 取引価格、対象事業、FY2027倍率、資金計画、成約予定を確認しました。
- MKS・Ophir Optics事業の売却発表(2026年10月19日) — 売り手のFY2026倍率、売却対象と除外範囲を照合しました。
- TTM・2026年第2四半期決算リリース — 売上、事業別の伸びと会社見通しを確認しました。
- TTM・2026年6月29日終了四半期のForm 10-Q — 現金、負債、利用可能な融資枠を確認しました。
- TTM・アジアの生産能力拡張計画(2026年10月12日) — AI基板向け増産投資の規模と資金計画上の位置づけを確認しました。
もっと詳しく知りたい人へ
- TTMの買収発表 — TTMが期待する製品の広がり、取得価格、成約条件が分かります。
- MKSの売却発表 — 売り手側の利益倍率、売却理由、契約から外れる製品を確認できます。
- TTMの2026年第2四半期Form 10-Q — 買収前の現金、借入、融資枠と資金繰りに関する会社説明が分かります。
- アジアの生産能力拡張計画 — 買収と並行するAI基板向け投資の規模を比較できます。
- 精密機器業界基礎ガイド — 光学・精密機器メーカーの事業構造を読めます。