新規販売を止め、営業の仕組みを組み替える — プルデンシャル3社への金融庁処分
目次
新規販売を止め、営業の仕組みを組み替える — プルデンシャル3社への金融庁処分
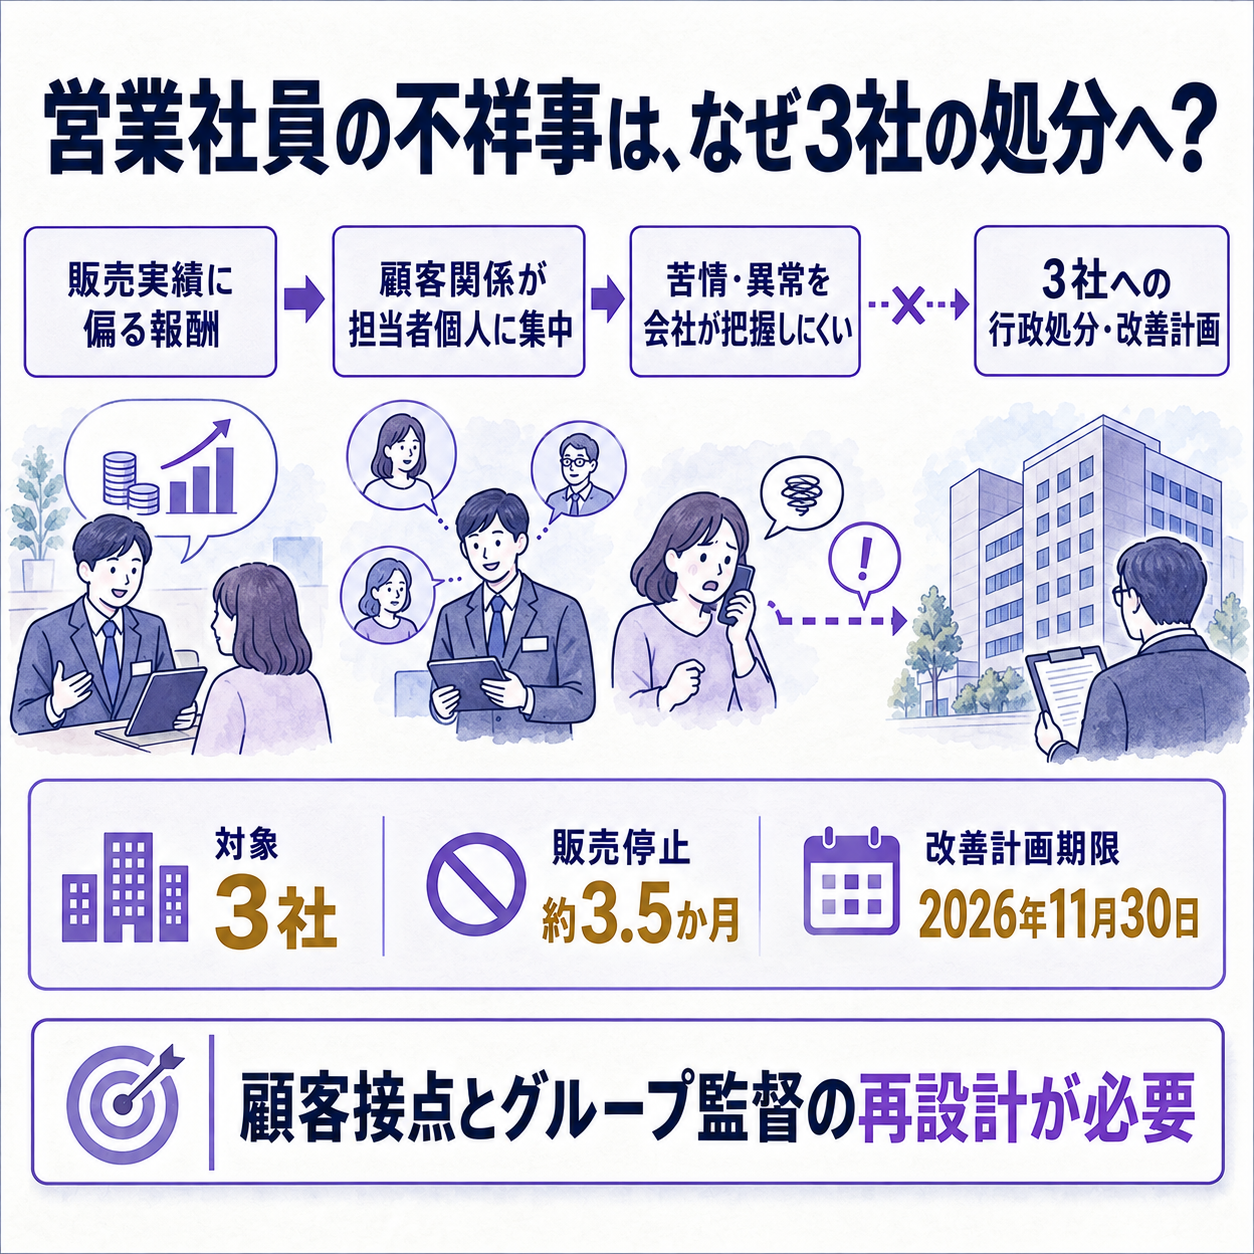
営業社員による不適切な金銭のやりとりは、個人の規律だけで終わらず、報酬、管理、苦情の拾い方、親会社の監督がつながった組織課題になりました。
金融庁は2026年10月9日、プルデンシャル生命、ジブラルタ生命と持株会社に行政処分を出し、両保険会社の営業社員による新規販売を一時停止させます。
停止命令の対象期間は10月13日から2027年1月31日までです。
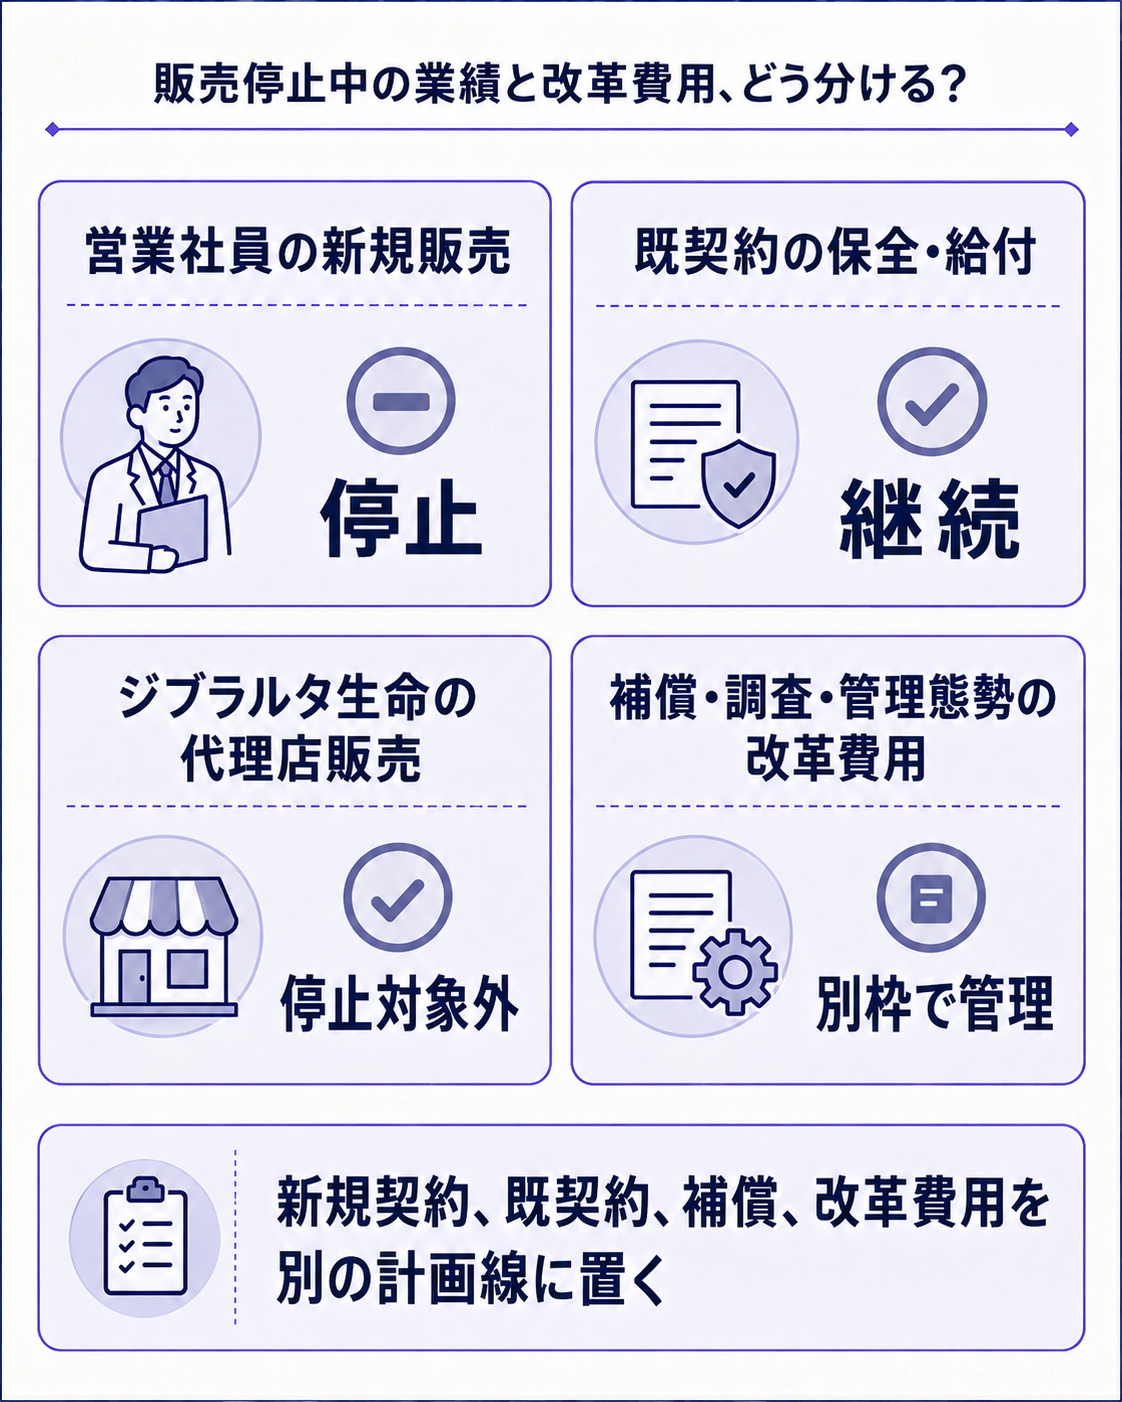
ただし、既契約の保全や保険金支払いまで止まるわけではなく、ジブラルタ生命の代理店チャネルも対象外です。
業績影響を考えるときは、契約の入口、既契約のサービス、補償・再発防止の費用を分けて見ます。
停止命令と改善計画は、3社に別々の責任を置いた
金融庁の命令は、営業社員の販売停止だけでなく、親会社による子会社監督の立て直しまで求めています。
プルデンシャル生命には、業務停止と業務改善命令が出ました。
同社はそれまで新規販売活動を11月5日まで自粛しており、今回の命令で停止は1月末まで続くことになります。
顧客への給付、契約内容の変更、解約などの手続き、問い合わせや被害の申し出には対応を続けます。
ジブラルタ生命にも同じ期間の業務停止・改善命令が出ています。
対象は営業社員による新規保険販売で、代理店チャネルによる販売は対象外です。
持株会社には業務改善命令が出され、2社の内部統制(不正や誤りを防ぐ社内の手順と確認)を実効的に把握し、営業より顧客保護を重視する管理態勢を整えるよう求められました。
3社は2026年11月30日までに改善計画を提出し、直ちに実行します。
進捗は3か月ごとに金融庁へ報告し、初回は2027年2月末時点を基準に翌月15日までに提出する条件です。
計画を作ることだけでなく、動き始めた後の定着も監督対象になっています。
営業成果に偏った仕組みが、苦情を経営へ戻しにくくした
金融庁が問題にしたのは不正行為そのものに加え、異常の兆しを会社がつかめなかった仕組みです。
プルデンシャル生命では、ライフプランナーと呼ぶ営業社員が唯一の販売チャネルで、報酬は販売実績に大きく連動していました。
活動時間や場所の自由度、営業社員の採用と支社運営の独立性も、会社が強みとみてきた仕組みです。
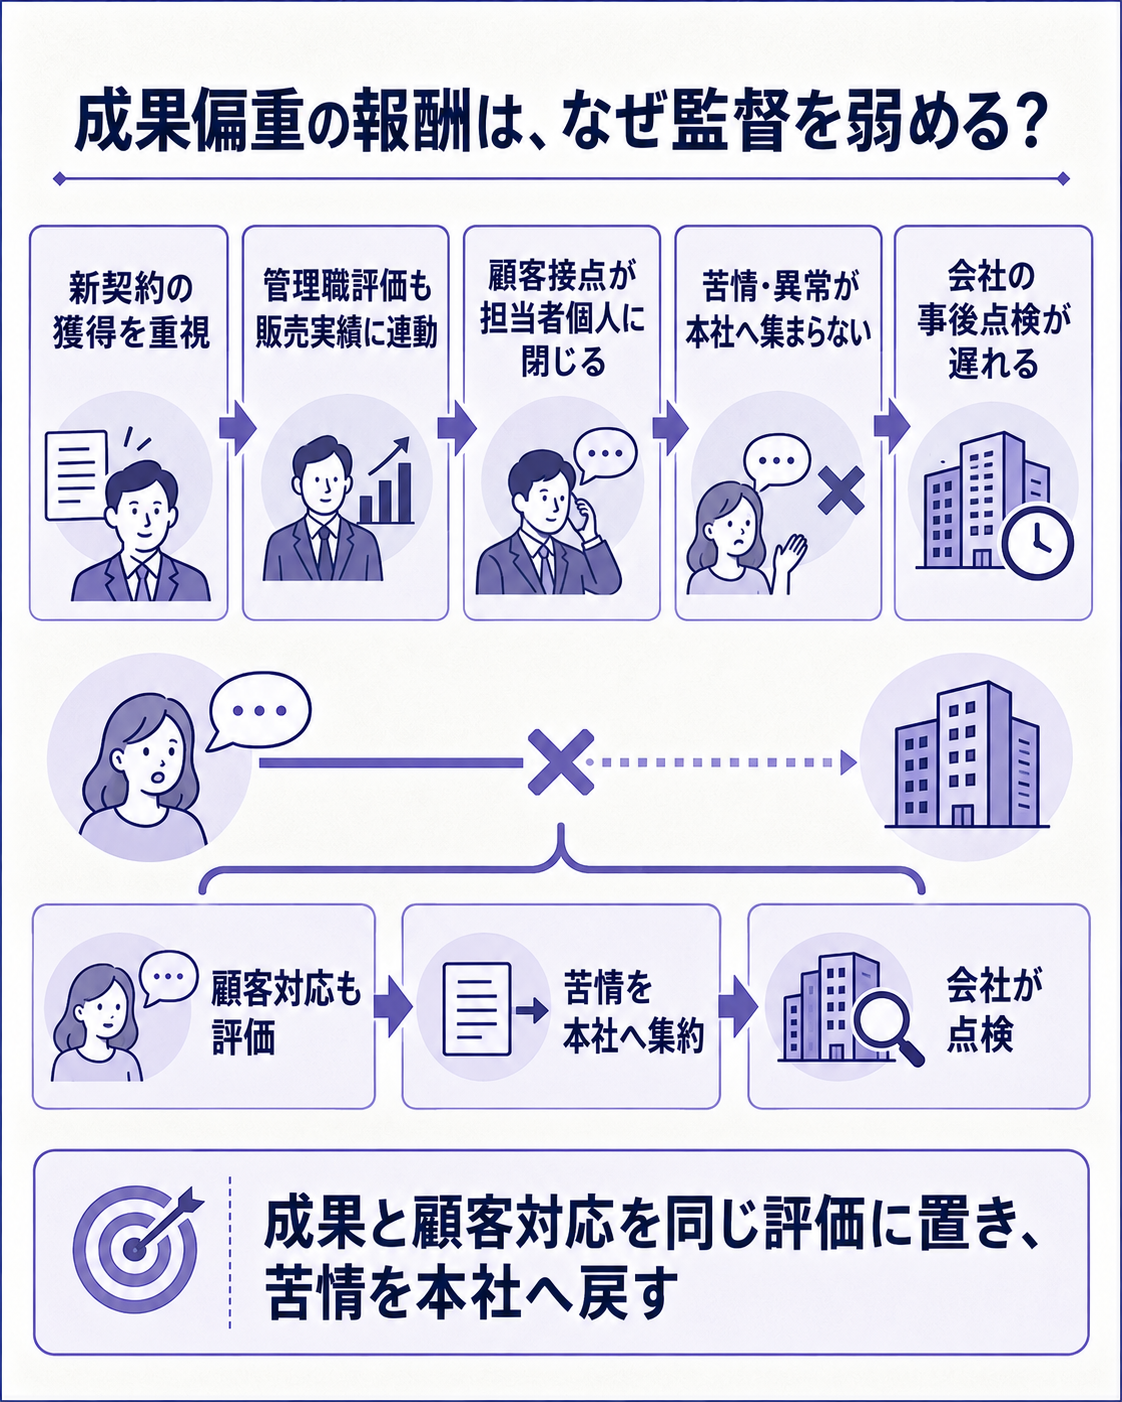
しかし、営業拠点の自主性が強まるほど、本社が顧客対応や金銭のやりとりを把握しにくくなり、会社側の管理や牽制が弱まりました。
金融庁は、管理職の評価も採用人数や販売実績に左右され、営業社員を十分に管理しにくかったと指摘しました。
苦情の件数や割合を表面的に見るだけで、原因の分析や再発防止につなげられていません。
顧客情報の持ち出しや不適切な募集を確かめる事後検証も不足していました。
ジブラルタ生命では、営業社員のほか一般代理店も販売します。
金融庁は、営業社員と顧客の関係が個人に閉じ、会社が活動を把握できない状態や、新規契約を重くみる報酬・評価制度が温存されたことを問題視しました。
販売チャネルは異なりますが、現場の成果を優先し、組織が顧客接点を見失う構造は共通しています。
持株会社にも、子会社の報告を形式的に受けるにとどまり、問題をグループ横断で把握できなかった責任が問われました。
金融庁は内部監査やコンプライアンス部門の人員・実効性も挙げています。
子会社の自主性を尊重する方針が、危険な兆候を見逃す理由になれば、統制の役割を果たせません。
報酬を変えるなら、売上の質と顧客対応を同じ計画に置く
販売報酬を新契約の獲得だけに連動させると、契約後のサービスや不適切な兆候を追う動機が弱くなります。
10月8日に公表されたプルデンシャル生命の調査報告と会社の改革案では、営業社員の報酬に占める契約後のサービス部分を5%未満から約20%へ引き上げ、新契約の手数料を支払う期間を4年から7年へ延ばす方針が示されました。
契約の継続、法令順守、販売品質も評価に含める計画です。
実施に向けた準備は進んでいますが、制度変更後に現場の行動が変わったかはこれから確かめる段階です。
会社は、顧客と営業社員の面談を本人の同意を得て記録し、AIで要約する仕組みも10月7日に運用開始したと発表しました。
顧客の声を担当者個人の記憶に閉じ込めず、会社が直接確認できる窓口や記録に結び付ける試みです。
報酬の改定だけでなく、苦情・面談記録・顧客情報を管理職と本社がどう点検するかまで整わなければ、再発防止の効果は測れません。
補償の進捗も、費用計画を立てる際に母集団を分けて読む必要があります。
10月8日の会社発表によると、1月16日公表事案を除く顧客申し出では、審査が完了した人が7月8日時点の365人から9月16日時点の848人に増えました。
補償支払い対象は125人・7.9億円から329人・25.7億円へ増えています。
この金額は、支払い済みだけでなく支払い手続き中の案件などを含む認定額です。
1月16日公表事案の498人・30.8億円とは別の集計であり、両方を単純に合算して支払済み費用とみなすことはできません。
審査中、支払い対象、支払い済み、追加の調査費用を分けると、将来の現金支出や人員負荷の見通しを更新しやすくなります。
販売停止の影響を、チャネルと契約段階で分けて予算に置く
新規販売の停止期間を、一律の売上減少額に置き換えると、続く事業と止まる事業を混同します。
営業社員による新規契約の販売が止まる一方、既存契約の保全や給付金の支払いは継続します。
ジブラルタ生命の代理店チャネルも対象外です。
そのため、見通しは営業社員の新契約、代理店経由の新契約、既契約からの保険料、契約後のサービスに分けて管理します。
さらに、補償金、調査・顧客対応、報酬制度の移行、監査とコンプライアンス人員の拡充は、売上計画と別の費用項目として追う必要があります。
公開資料に、今回の販売停止だけによる売上・利益の減少額は示されていません。
営業社員数や停止期間から損失額を作ると、商品構成、契約単価、代理店の継続販売、既契約の維持率を無視した試算になります。
予算では、販売停止が1月末に終わるケースと再開が遅れるケースを分け、新契約の販売量と人員配置、顧客対応の追加費用を更新します。
管理指標には新契約件数だけでなく、解約や契約継続、苦情の内容、補償審査の滞留日数、営業社員と管理職の研修・監査完了率を置きます。
利益の回復と顧客保護の改善を同じ会議で確かめることが、施策の実効性を測る前提になります。
見立てと監視ポイント
処分後の焦点は、販売再開の日付だけでなく、会社が顧客の異常を自力で拾えるかです。
- 11月30日提出の改善計画に、営業報酬、支社・管理職の牽制、顧客情報、苦情分析、持株会社の監督責任が具体的な期限と担当で落とし込まれるか。
- 四半期の進捗報告で、苦情・補償の滞留や再発防止策の点検結果がどう示されるか。件数だけでなく、原因分析と是正の完了まで確認します。
- 新規販売再開後、営業社員と代理店の販売量、契約継続、顧客接点の記録、監査指摘が同じ方向に改善するか。
会社自身が「施策を実施した」と述べることと、再発を防げる状態が続くことは別の確認事項です。新契約の伸びが戻っても、苦情の把握や顧客対応が遅れていれば、営業モデルを変えた証拠にはなりません。
腹落ち確認の問い
新規販売が止まる期間の業績影響と、改革が進んだかを同時に測るには、どの数字を別々に追うべきでしょうか。
考え方
販売社員と代理店の新契約、既契約の継続・給付、補償の認定と支払い、苦情の原因分析、改革施策の完了率を分けます。売上の回復だけでなく、顧客の問題を会社が早く見つけて是正できるかを確かめられます。
もっと詳しく知りたい人へ
- 金融庁の行政処分 — 3社への命令、業務停止期間と処分理由を確認できます。
- プルデンシャル生命の行政処分に関する発表 — 顧客対応の継続範囲、販売チャネル別の停止対象と各社の改善策が分かります。
- 社外特別調査委員会報告書と改革案 — 組織上の問題と報酬・顧客接点の見直し内容を確認できます。
- 顧客補償の進捗状況 — 事案別の補償対象人数、金額、審査状況が分かります。
- 保険業業界基礎ガイド — 生命保険会社の収益や契約管理の基本を確認できます。
- 保険業主要プレイヤー比較_FP&Aと投資視点 — 保険会社各社の財務指標と事業構造を比べられます。
出典(一次/補足資料)
- 金融庁「プルデンシャル生命保険株式会社、ジブラルタ生命保険株式会社及びプルデンシャル・ホールディング・オブ・ジャパン株式会社に対する行政処分について」(2026年10月9日) — 金融庁発表
- プルデンシャル・ホールディング・オブ・ジャパンほか「金融庁による行政処分について」(2026年10月9日) — 会社発表PDF
- プルデンシャル生命「社外特別調査委員会による調査報告書の公表およびお客さま本位の業務運営の徹底に向けた取り組みについて」(2026年10月8日) — 会社発表・報告書一覧
- プルデンシャル・グループ「お客さまへの補償の進捗状況について」(2026年10月8日、9月16日時点) — 会社発表PDF
- 確認日: 2026年10月10日。金融庁の原文と会社の行政処分資料、調査報告・補償資料を開き、命令の範囲、対象期間、集計定義を照合しました。