環境向けの資金は、専用口座ではなく台帳で追う — カナダのグリーン債が示す仕組み
【市場・金利】連載・投資・決算【国際・海外経済】【政治・環境エネ政策】
目次
環境向けの資金は、専用口座ではなく台帳で追う — カナダのグリーン債が示す仕組み
環境対策に使う債券なら、集めたお金も専用口座で分けて保管する。
そう想像しがちですが、カナダ政府のグリーン債は別の仕組みです。
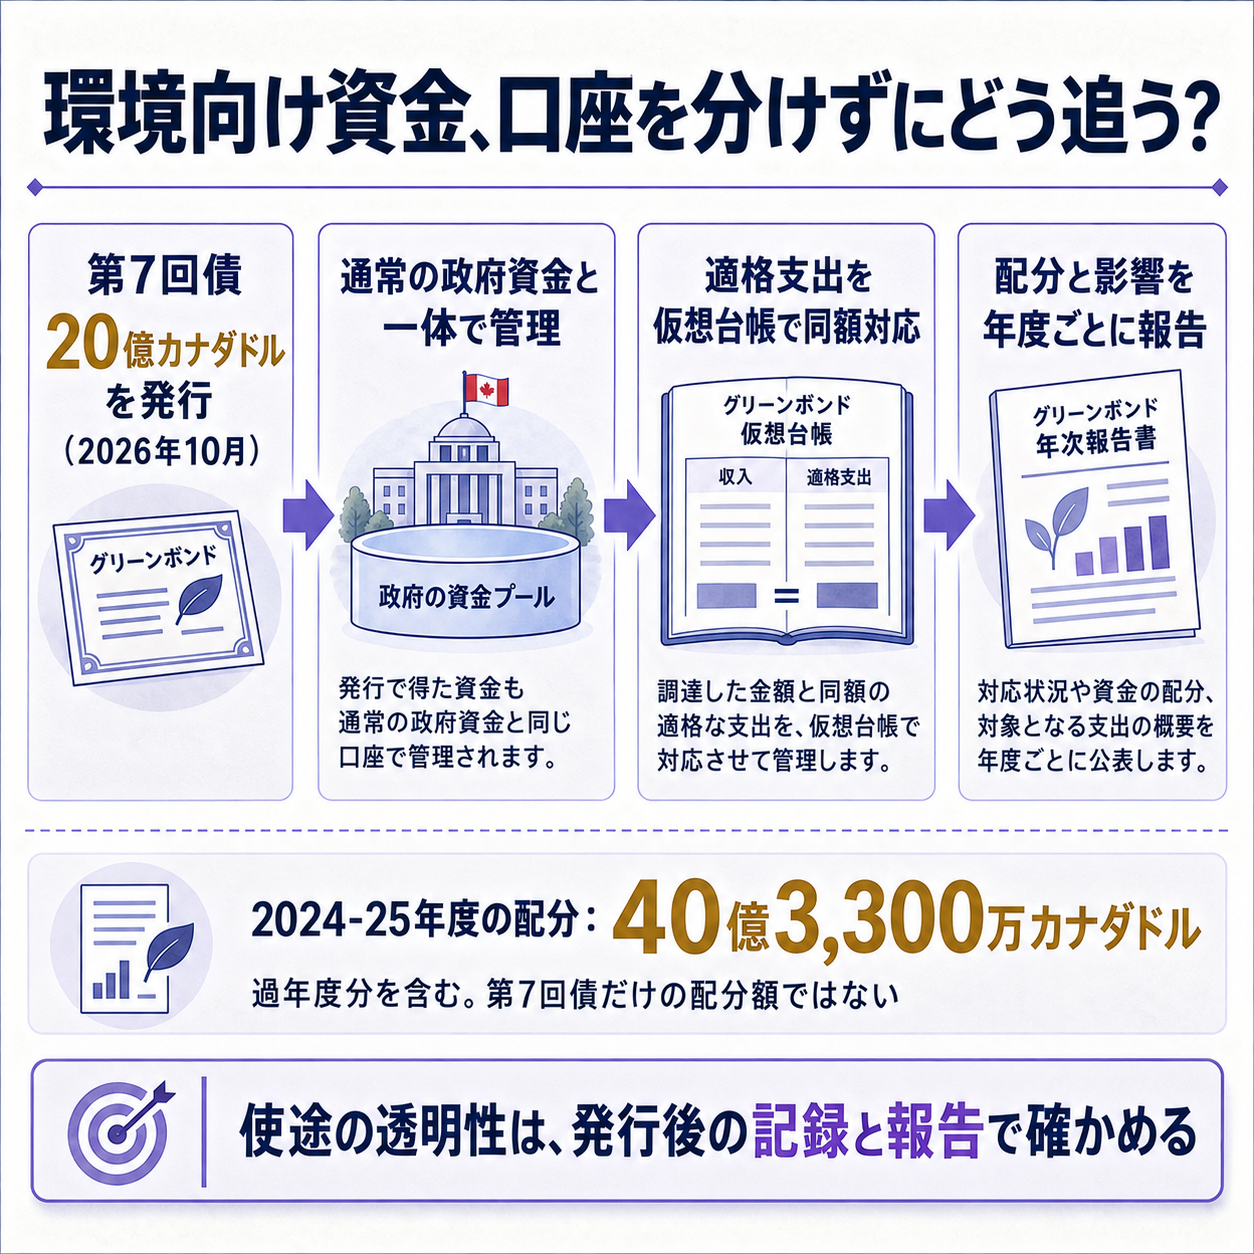
発行した資金は通常の政府資金と同じプールに入り、あとから対象となる環境支出を台帳で確認し、同額を割り当てて報告します。
この仕組みを知ると、債券発行時の注文額や買い手の顔ぶれだけでは、環境への効果は分からないことが見えてきます。発行、資金の配分、実際の環境効果は、別々の段階で確かめる必要があります。
第7回債は、10年物で20億カナダドルを調達
カナダ財務省は10月9日、政府の第7回グリーン債を新たに発行し、20億カナダドルを調達したと発表しました。
通貨はカナダドル建て、償還までの期間は10年です。
最終注文額は36億カナダドル超となり、環境・社会に配慮する投資家が買い手の44%を占めました。
2022年3月以降に発行したグリーン債の累計額は195億カナダドルです。
注文額は、投資家が購入を希望した額を集めた発行時点の数字です。
発行額を上回る注文があったことは需要の強さを示しますが、発行後の市場価格や通常の国債に比べた調達金利の差までは説明しません。
また、44%は政府が環境・社会配慮型と分類する投資家の割合であり、購入者全員の動機を示す数字でも、債券資金の44%が特定の環境事業に直接入ったという意味でもありません。
発行額、注文額、買い手構成は、債券の売れ行きを読む材料です。資金がどの事業に割り当てられ、排出削減や自然保護にどんな結果を生んだかは、発行後の資料を別に見なければ分かりません。
資金を分けて保管せず、対象支出と帳簿上で対応させる
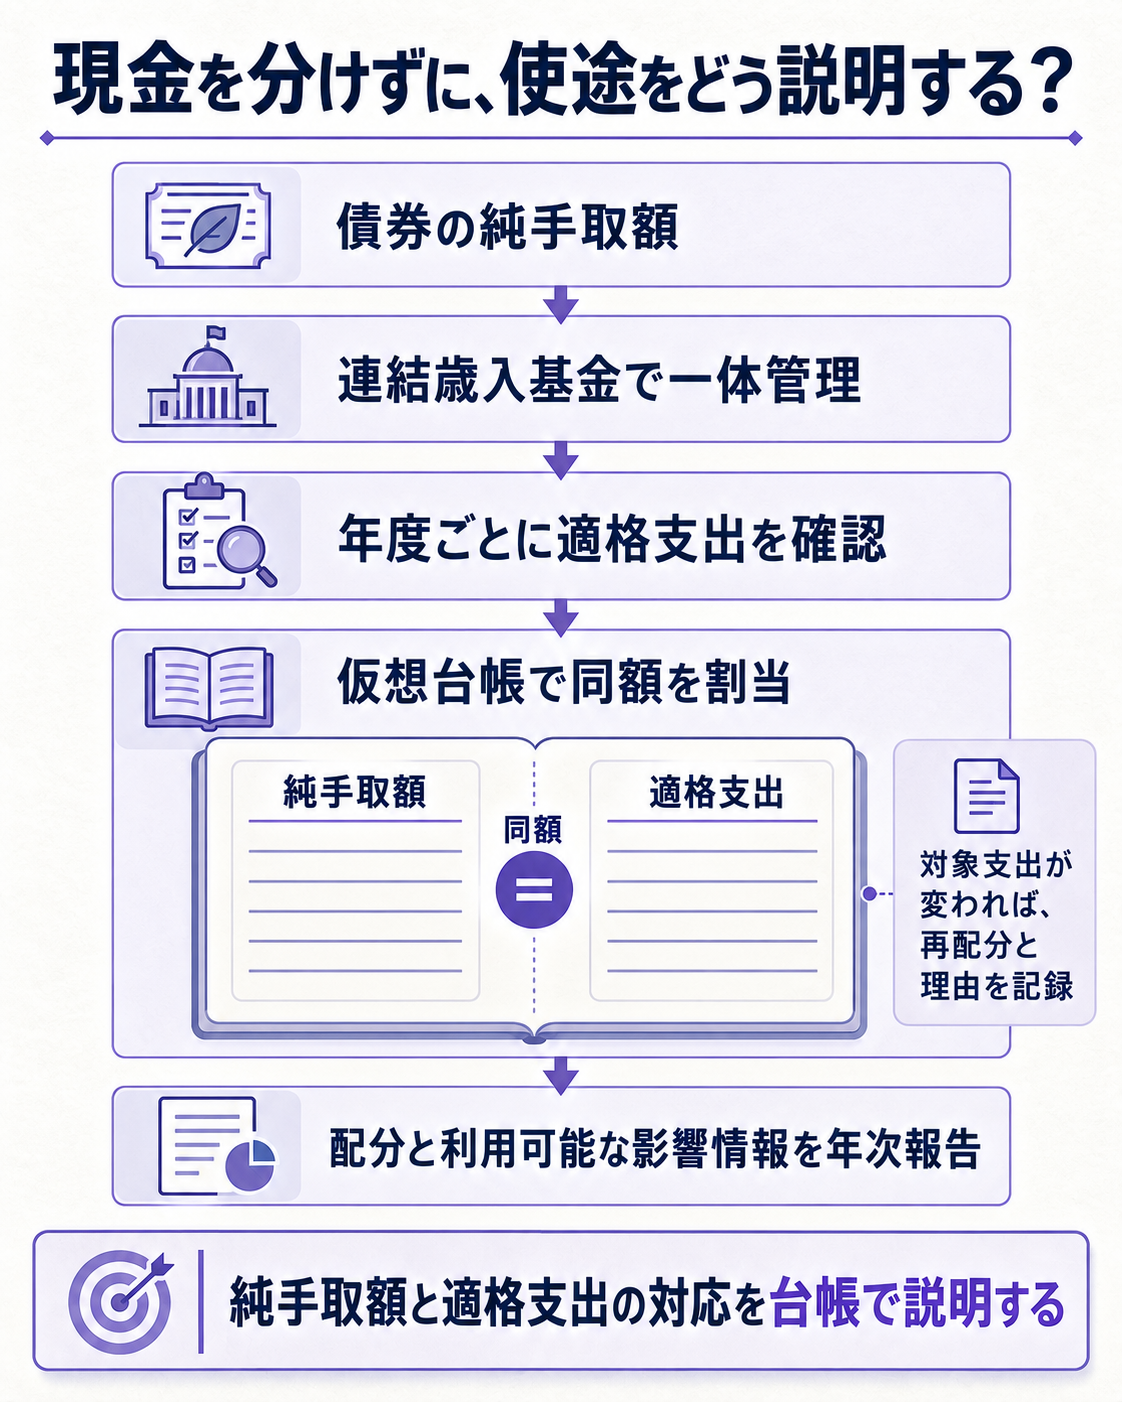
カナダのグリーン債枠組みでは、発行した資金は連結歳入基金(国の歳入をまとめて管理する政府資金のプール)に入ります。
通常の国債で調達した資金と同じように管理され、個別の債券ごとに現金を隔離する口座は設けません。
代わりに財務省は、仮想台帳(現金の流れを分けず、発行額と対象支出を帳簿上で対応させる管理表)を使います。
各省庁などが実際に支出した費用のうち、枠組みで認められたものを年ごとに確認し、発行済みのグリーン債の純手取額と同額になるよう割り当てます。
つまり、特定の紙幣が特定の太陽光発電所へ移ったと追うのではなく、対象になる支出を選び、債券発行と同じ金額を会計上ひもづける方法です。
対象支出は、枠組みの条件に合う連邦政府の支出です。
原則として、発行年度の2会計年度前から発行年度の2会計年度後までの期間に発生した費用が対象になります。
財務省は、純手取額の少なくとも半分を、発行年度またはその後2会計年度の支出に割り当てる方針を掲げています。
ただし、対象となる支出の有無や発行規模などを考慮する条件付きの方針です。
対象となる支出がまだ十分に発生していない間、未配分の資金は政府の通常の現金管理方針に従って運用されます。
年度ごとの配分報告と、利用可能なデータに基づく環境・社会面の影響報告を公表し、すべての資金が配分されるまで報告を続ける設計です。
ここで必要になるのは、口座を分けたという事実だけではありません。
どの支出が対象か、いくら割り当てたか、実績が変わったときどう直したかを追える記録です。
過去の報告では、配分額と支出先を年度別に確認できる
2024-25年度の配分・影響報告では、当年度に配分した純手取額の合計は40億3,300万カナダドルでした。
内訳には2024年10月と2025年2月の債券発行に加え、過年度分から再配分した金額も含まれます。
2025年3月末時点で未配分額はゼロでした。
したがって、この合計を2026年10月の第7回債だけに対応する金額として読むことはできません。
配分先は、クリーンエネルギーが約10億3,600万カナダドル、クリーン交通が約9億4,300万カナダドル、省エネルギーが約5億600万カナダドルでした。
報告書の集計では、この3分野が当年度の配分額のおよそ62%を占めます。
グリーン債の資金が、再生可能電力だけでなく交通や建物の省エネにも対応していることが分かります。
配分先を一度決めれば固定というわけでもありません。
過年度からの再配分額として3,950万カナダドルが報告されました。
対象事業の支出が見直される場合など、過去に割り当てた額を別の適格支出へ付け替えることがあります。
だからこそ、発行時の説明だけでなく、その後の配分表で再配分や未配分がどう記録されているかを見る必要があります。
ただし、対象事業への資金配分は、環境成果そのものと同じではありません。
配分額は政府がどの支出を債券に対応づけたかを表します。
温室効果ガスの削減量や生態系の改善といった影響指標は別の評価であり、報告書でもデータが得られる範囲で示されます。
金額の集計と環境上の実績を混ぜないことが大切です。
発行条件と環境効果を、別の物差しで評価する
債券を分析する際は、信用力、利回り、流動性、資金使途を分けて確認します。
カナダ財務省は今回の債券についてAAA格付けを挙げていますが、これは発行体である政府の信用力に関する説明で、環境効果を保証するものではありません。
最終注文額が大きくても、通常の国債に比べた金利上の利点がどの程度だったかは、同日の発表に利回りがないため判断できません。
企業や自治体が自ら環境債を発行する場合も、発行前に対象支出の条件と社内データの所在を整理しておく必要があります。
資金配分の報告を作る段階で、支出部門の請求書、対象年度、事業の実施状況を突き合わせられないと、資金の割り当てを遅らせたり、説明を修正したりすることになります。
環境債は、資金調達のラベルだけでなく、予算管理と報告の手順も求める商品です。
カナダの枠組みは、一定の原子力関連支出も対象にしています。
新設や既存施設の改修、研究開発などが含まれますが、原子力ならすべてが自動的に対象になるわけではありません。
環境債という名称だけで適格範囲を決めつけず、発行体が公開する枠組みで何を認め、何を除外しているかを読む必要があります。
見立てと監視ポイント
第7回債の評価では、まず今後の配分報告で新発債の純手取額がどの支出へ割り当てられたかを確認します。
適格な支出が少なければ、配分に時間がかかる可能性があります。
未配分額と配分までの期間が公表されるかも手がかりです。
次に、配分先が変わった場合の説明を追います。事業の縮小や支出の取消しで対象額が変わったなら、台帳の更新だけでなく、再配分先と理由が報告されるかが透明性を左右します。
最後に、債券市場での価格情報を通常のカナダ国債と比べます。
新発債の利回りや流通後の売買価格が分かれば、信用力や年限をそろえた国債との差を調べられます。
発行時の注文額だけでは、環境債が政府の調達費用を下げたかどうかは分かりません。
腹落ちを確かめる問い
発行額、注文額、環境支出への配分額、環境効果のうち、どの数字が「環境への効果が出た」ことを直接示すでしょうか。
考え方
発行額は政府が借りた金額、注文額は投資家の購入希望、配分額は枠組みに合う支出へ債券資金を会計上割り当てた金額です。
いずれも資金調達や資金管理の進み具合を示します。
環境への効果を直接判断するには、排出量や自然環境などの成果指標と、その測定範囲・期間・比較基準を別に確認する必要があります。
出典(一次/二次の切り分け)
- カナダ財務省の第7回債発行発表(2026年10月9日) — 発行額、年限、買い手構成、最終注文額を確認しました。
- カナダのグリーン債枠組み — 資金管理、適格支出、年度配分、報告の方針を照合しました。
- 2024-25年度グリーン債配分・影響報告 — 当年度の配分額、分野別内訳、未配分額、再配分額を確認しました。
- 照合メモ — 発行時の注文額と発行後の資金配分、環境上の成果を別の指標として記述しました。2024-25年度の配分実績を第7回債の実績とは扱っていません。
もっと詳しく知りたい人へ
- カナダ財務省の第7回債発行発表 — 新発債の金額、年限、投資家の注文状況を確認できます。
- カナダのグリーン債枠組み — 適格支出や資金の管理方法、報告の約束を読めます。
- 2024-25年度の配分・影響報告 — 実際の配分先と環境・社会面の指標が分かります。
- 2026年2月の第6回債発行発表 — 前回発行時の注文額や買い手構成と比べられます。
- 証券・商品先物会社と債券市場の基礎: 証券・商品先物業界基礎ガイド