ビットコイン保有会社が、定期収益もつくる計画へ — メタプラネットの資本配分転換
目次
ビットコイン保有会社が、定期収益もつくる計画へ — メタプラネットの資本配分転換
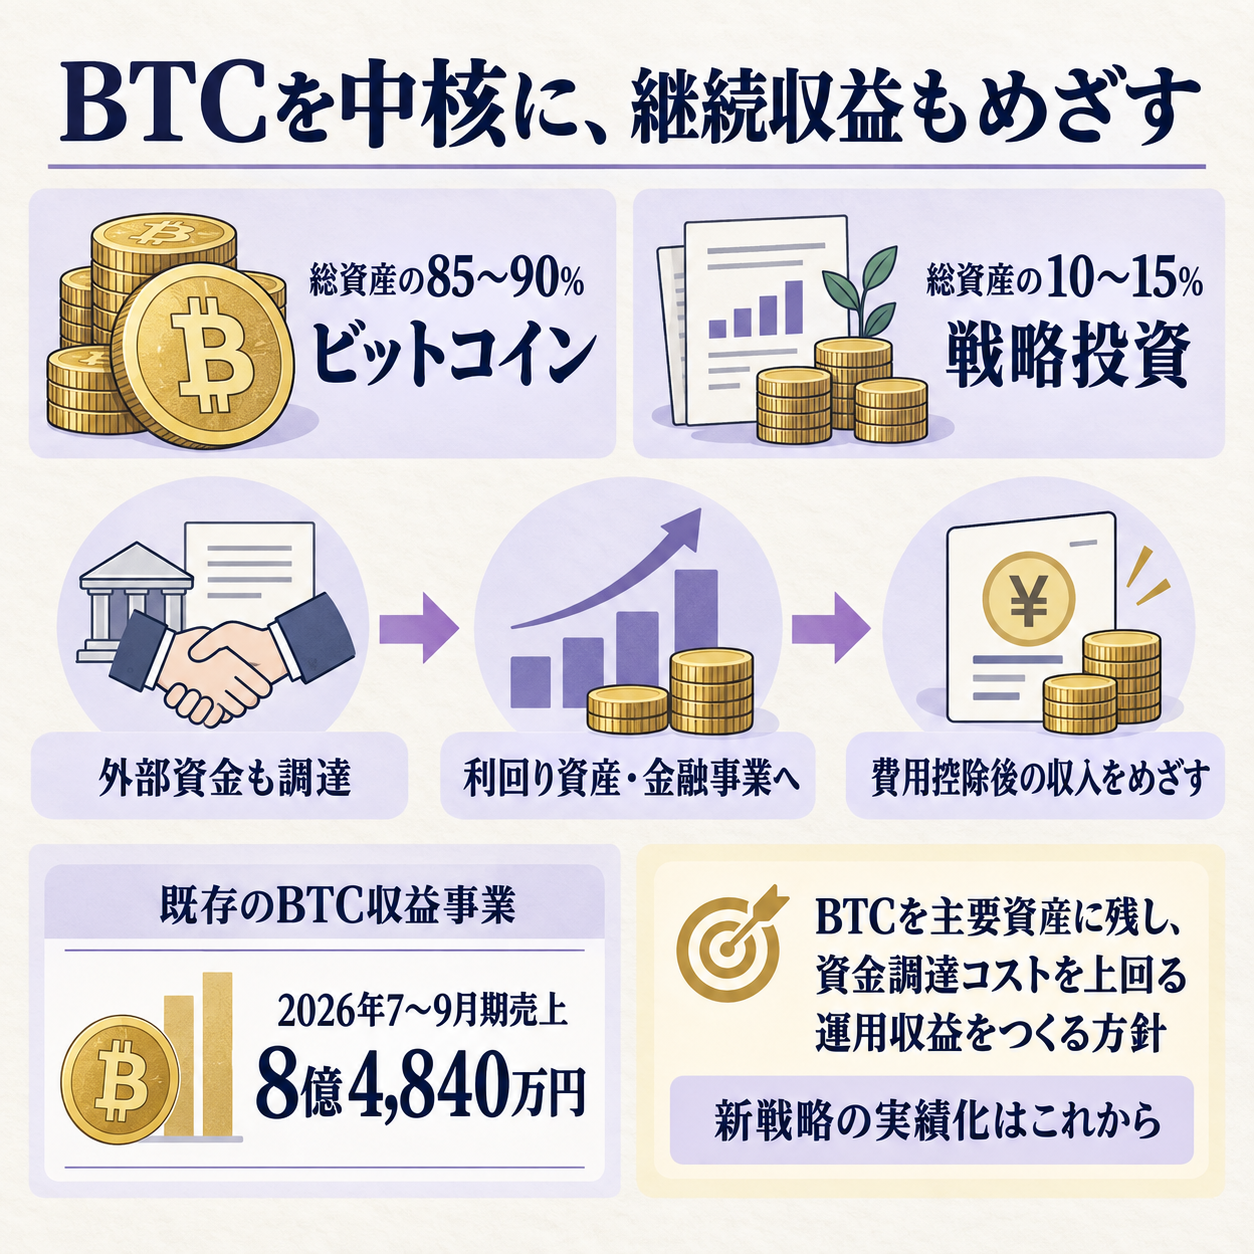
ビットコインの保有を増やす会社が、資金を調達して別の資産へ投資し、その運用収益も得ようとしています。
メタプラネットは10月5日、資産の中心にビットコインを残しつつ、安定収入を生む投資や金融事業を組み合わせる資本配分方針を公表しました。
何を変える方針なのか
新方針では、総資産の85〜90%をビットコイン、10〜15%を戦略投資に配分する目安を示しました。
戦略投資には、金融プラットフォームをつくるM&A、安定収入を狙う投資資産、資産運用事業への投資資金が含まれます。
会社は9月30日時点で44,000 BTCを保有しており、ビットコインを中核資産とする形は続きます。
配分比率は相場や個別の投資判断によって変わり得る会社側の目安です。
この10〜15%は、すべて利息収入を生む証券へ振り向ける枠ではありません。
会社は自社の社債や優先株を発行・販売する機能を持つMetaplanet Securitiesなどの買収と、資産運用事業への投資も含めています。
米国上場のSuper League Enterpriseへの出資計画もこの金融プラットフォーム構想の一部です。
2026年10月5日時点の計画では、SLEの株式などを取得する対価として2,100 BTCと250万米ドルを拠出します。
ただし、相手企業の株主承認や米国当局・Nasdaqの手続きが残り、取引は完了していません。
実行済み資産と将来の計画を分けて資金配分を読む必要があります。
今回新たに掲げた純金利収入戦略では、優先証券など安定した収益が期待できる資産へ投資し、資金調達コストとの差を収益にする構想です。
純金利マージンとは、資産の利回りから、その資産を買うための優先株配当、社債利息、借入金利、為替ヘッジ費用、取引費用を差し引いた幅です。
会社は主な投資対象として、ビットコインを財務資産に持つ会社などが発行する優先証券を挙げています。
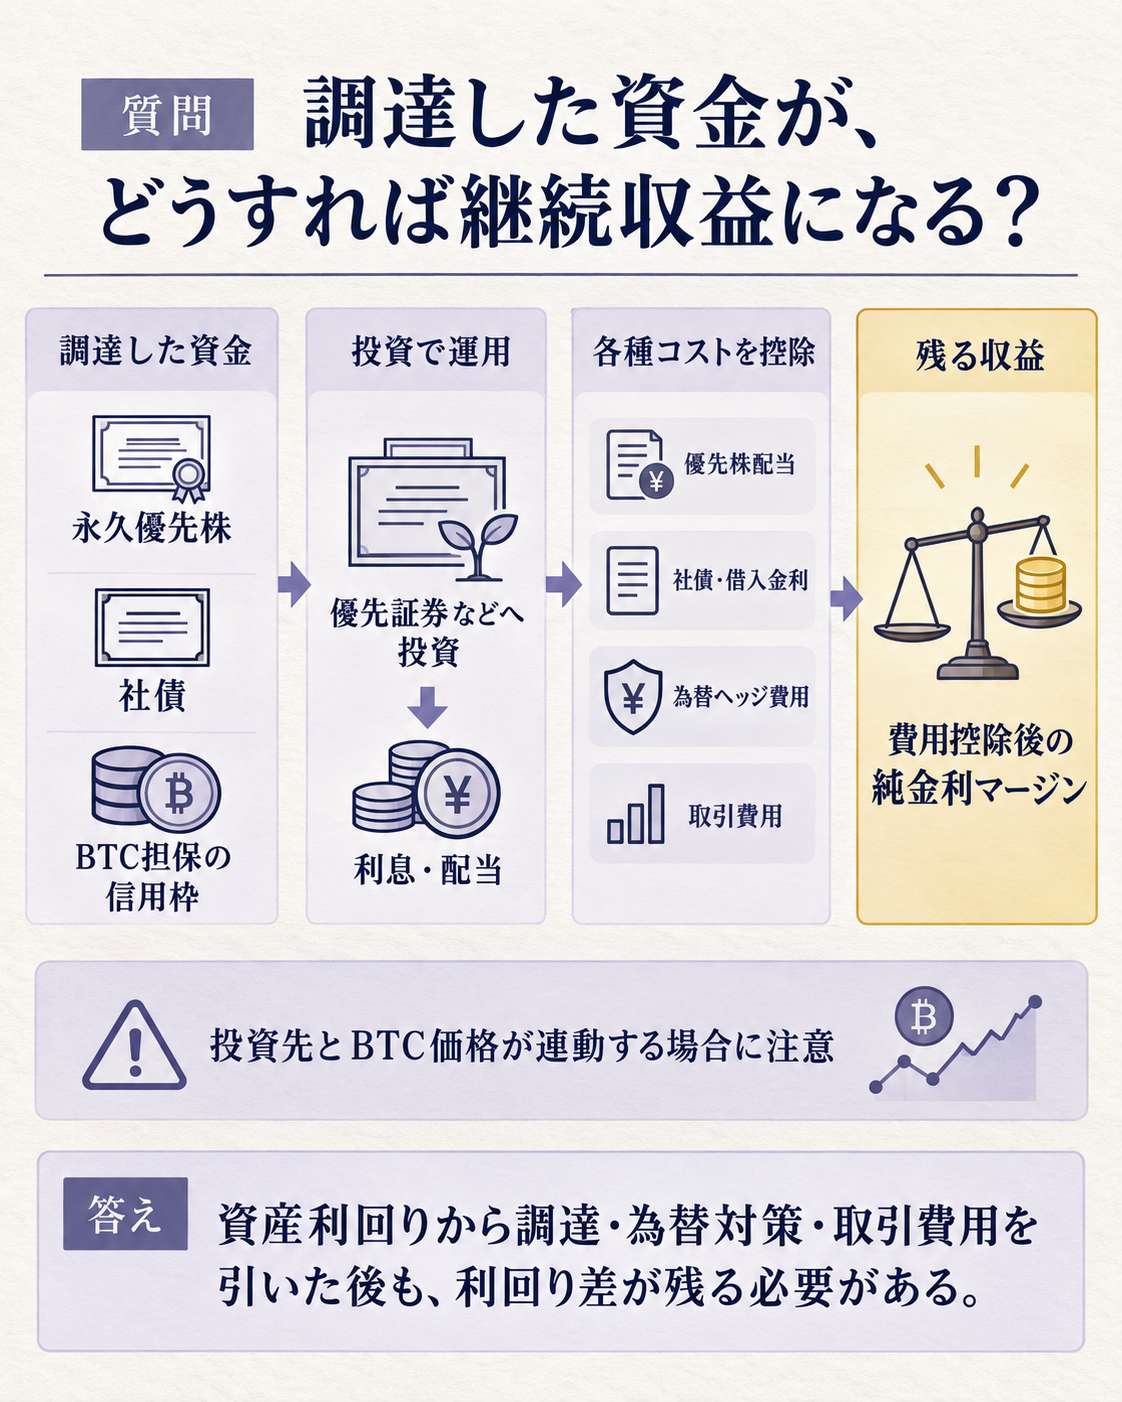
借りた資金の「利回り差」を、継続収益に変えられるか
資金は永久優先株、社債、ビットコイン担保の信用枠などで調達する方針です。
永久優先株は償還期限が設定されない種類の優先株で、普通株の希薄化を抑えやすい一方、配当負担が続きます。
社債や借入金には利息と返済条件があります。
調達通貨と投資先通貨が異なる場合、為替をヘッジすれば変動リスクを抑えられますが、その費用だけ利回り差が小さくなります。
普通株による資金調達にも条件を置いています。
会社はmNAV(企業価値を保有ビットコインの純資産価値で割った倍率)が1倍を下回る場合、原則として普通株を発行しない方針です。
1倍を上回っていても、発行が既存株主の価値を高めると判断できる場面に限るとしています。
株主割当増資には別の扱いを残すため一律の禁止ではありませんが、普通株の発行価格がBTC資産価値を下回る局面では、優先株や社債などの資金源を使う設計が前面に出ます。
それぞれの調達手段について、希薄化、利払い、返済期限を同じ資金計画で比べる必要があります。
たとえば10億円を年5%で調達し、年8%で運用できれば、単純な利回り差は年3,000万円です。
ただし、この差がそのまま利益になるわけではありません。
優先株の配当や取引費用、為替ヘッジ費用、投資先の信用悪化を差し引く必要があります。
さらに、投資対象にビットコイン関連会社の証券が多ければ、ビットコイン価格の下落時に保有資産の評価と投資先の信用力が同時に悪化する可能性があります。
会社は、ビットコイン購入に使う借入について、保有BTCの純資産価値に対して約10%未満に抑える目安を掲げています。
一方、純金利収入などの戦略投資に使う借入は、この比率とは別に、投資から生じる資金の流れと返済を合わせる資産負債管理で管理すると説明しています。
同じ会社の借入でも、ビットコイン取得分と収益資産取得分で管理枠が分かれるため、投資家や社内の資金管理では目的ごとの借入残高を追う必要があります。
資産配分のもう一つの柱は、ビットコイン保有を増やす目標です。
会社はBTC Yieldを引き続き主要指標とし、これは1株当たりのビットコイン保有量がどれほど増えたかを示す指標です。
純金利収入を増やすことは、この目標を置き換えるのではなく、配当や利息の支払いに回せる現金をつくり、将来の追加取得を支える位置付けです。
現金収入と1株当たりのBTC保有量は別々の指標なので、どちらが伸びたのかを分けて追う必要があります。
既存の収益事業には、伸びの波が出ている
メタプラネットには、ビットコインのオプション取引で収益を得る「Bitcoin Income Generation」事業があります。
オプションは、将来に決められた価格で売買する権利を取引する契約です。
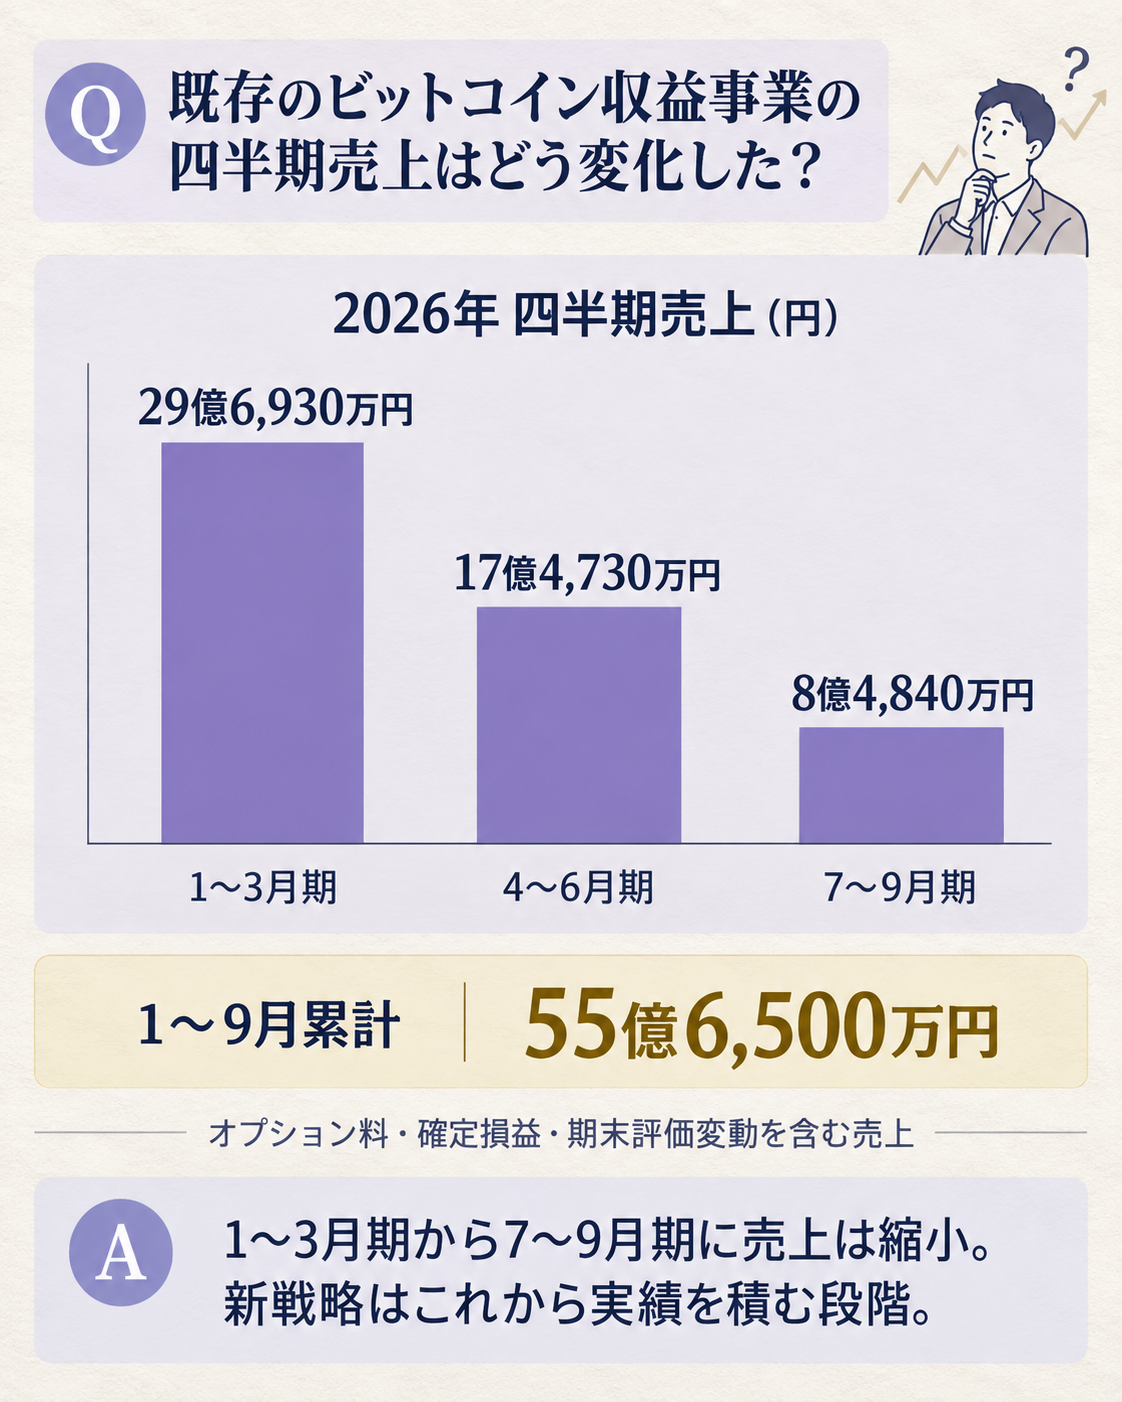
同事業の売上は、受け取ったオプション料、確定した損益、期末時点の評価変動を含みます。
会社が新たに始める純金利収入戦略とは、収益の仕組みが異なります。
2026年7〜9月期の同事業売上は8億4,840万円、2026年1〜9月累計は55億6,500万円でした。
四半期の売上は1〜3月期の29億6,930万円、4〜6月期の17億4,730万円から、7〜9月期には8億4,840万円へ低下しています。
9カ月累計は前年から積み上がった売上も含むため、直近の勢いを見る際には四半期ごとの動きを分ける必要があります。
会社は同事業の進捗が当初の期待を下回ったと説明しながら、8月に公表した通期連結業績予想は修正していません。
資金調達環境、ビットコイン価格、株価、市場の変動が短期間で変わり、オプション事業の規模にも影響するためです。
新しい純金利収入戦略についても、2026年12月期の連結業績への影響は現時点で軽微とされています。
したがって、目標とする継続収益が実績として立ち上がるのはこれからです。
予算と投資判断へ落とし込む
この方針を資金計画に使うなら、資産ごとの利回りだけでなく、調達期間と返済・配当の時期をそろえて比較します。
短期間で償還が必要な借入を、売却しにくい証券へ長く投じると、投資先の値動きが落ち着いていても資金繰りは不安定になります。
通貨別に調達額、利息、ヘッジ費用、投資先からの受取時期を並べると、為替変動に任せている部分と、費用を払って安定させている部分が見えます。
また、収益資産とビットコインを別々に管理しても、価格の動きが似ていれば、会社全体のリスクは分散しません。
投資先の信用格付けや価格だけでなく、ビットコイン相場が下がった場合の評価損、資金調達条件の悪化、借入金の担保余力を同じシナリオで確かめる必要があります。
配分目安の10〜15%が守られているかだけではなく、損失時に必要な現金を確保できる設計かが資金計画の分かれ目です。
見立てと監視ポイント
今後は、純金利収入と純金利マージンが四半期ごとにどの水準で開示されるかを追います。
次に、調達コストの内訳として優先株配当、社債利息、借入金利、ヘッジ費用がどこまで増えたかを確認します。
最後に、ビットコイン収益事業の売上と当初計画との差、戦略投資の実行額、ビットコイン保有比率が同時にどう動くかを見れば、収益多角化が資金調達力の改善につながっているかを評価できます。
新戦略の投資実績が積み上がるまでは、安定収益の拡大を会社の成果として先取りできません。
投資先の利回りが高く見える時ほど、そこから資金調達と為替対策のコストを引いた後の幅、そしてビットコイン価格との連動を追う必要があります。
腹落ち確認の問い
純金利収入が増えたとき、それがビットコイン価格に依存しない収益基盤になったと判断するには、どの数字とリスクを一緒に確認すべきでしょうか。
考え方
利益の金額だけでなく、投資資産の利回りから優先株配当、社債利息、借入金利、為替ヘッジ費用、取引費用を差し引いた純金利マージンを見ます。
さらに投資先の信用リスクとビットコイン価格との連動、返済期限、借入の担保余力を合わせて確認します。
利益が増えても、資産価値と資金調達力が同時に下がる設計なら、収益源が十分に分散したとはいえません。
出典
- メタプラネット:資本配分方針の改定 — 会社の資産配分、資金調達方針、ビットコイン保有数、M&A計画が分かります。
- メタプラネット:純金利収入戦略 — 投資対象、利回り差の定義、費用、リスク管理、2026年業績への影響見込みを確認できます。
- メタプラネット:Bitcoin Income Generation事業の2026年第3四半期実績 — 四半期売上、累計、会社予想の扱いを確認できます。
もっと詳しく知りたい人へ
- 資本配分方針の改定資料 — BTCと戦略投資の配分目安、資金源、SLEへの投資条件が分かります。
- 純金利収入戦略の説明資料 — どの収益を費用控除後の利回り差として測るか、為替や信用のリスクをどう管理するか確認できます。
- Bitcoin Income Generation事業の第3四半期実績 — オプション事業の各四半期売上と、業績予想を据え置いた理由が分かります。
- その他金融業業界基礎ガイド — リース・信販・決済など、その他金融業の主要な収益構造と資金管理の基礎を確認できます。
- その他金融業主要プレイヤー比較_FP&Aと投資視点 — 既存金融会社の収益性、資本効率、評価指標を比較できます。