AI向け設備の成長資金を、親会社の外から集める — Flex傘下Axiomに20億ドル投資、2027年に分離へ
AI向け設備の成長資金を、親会社の外から集める — Flex傘下Axiomに20億ドル投資、2027年に分離へ
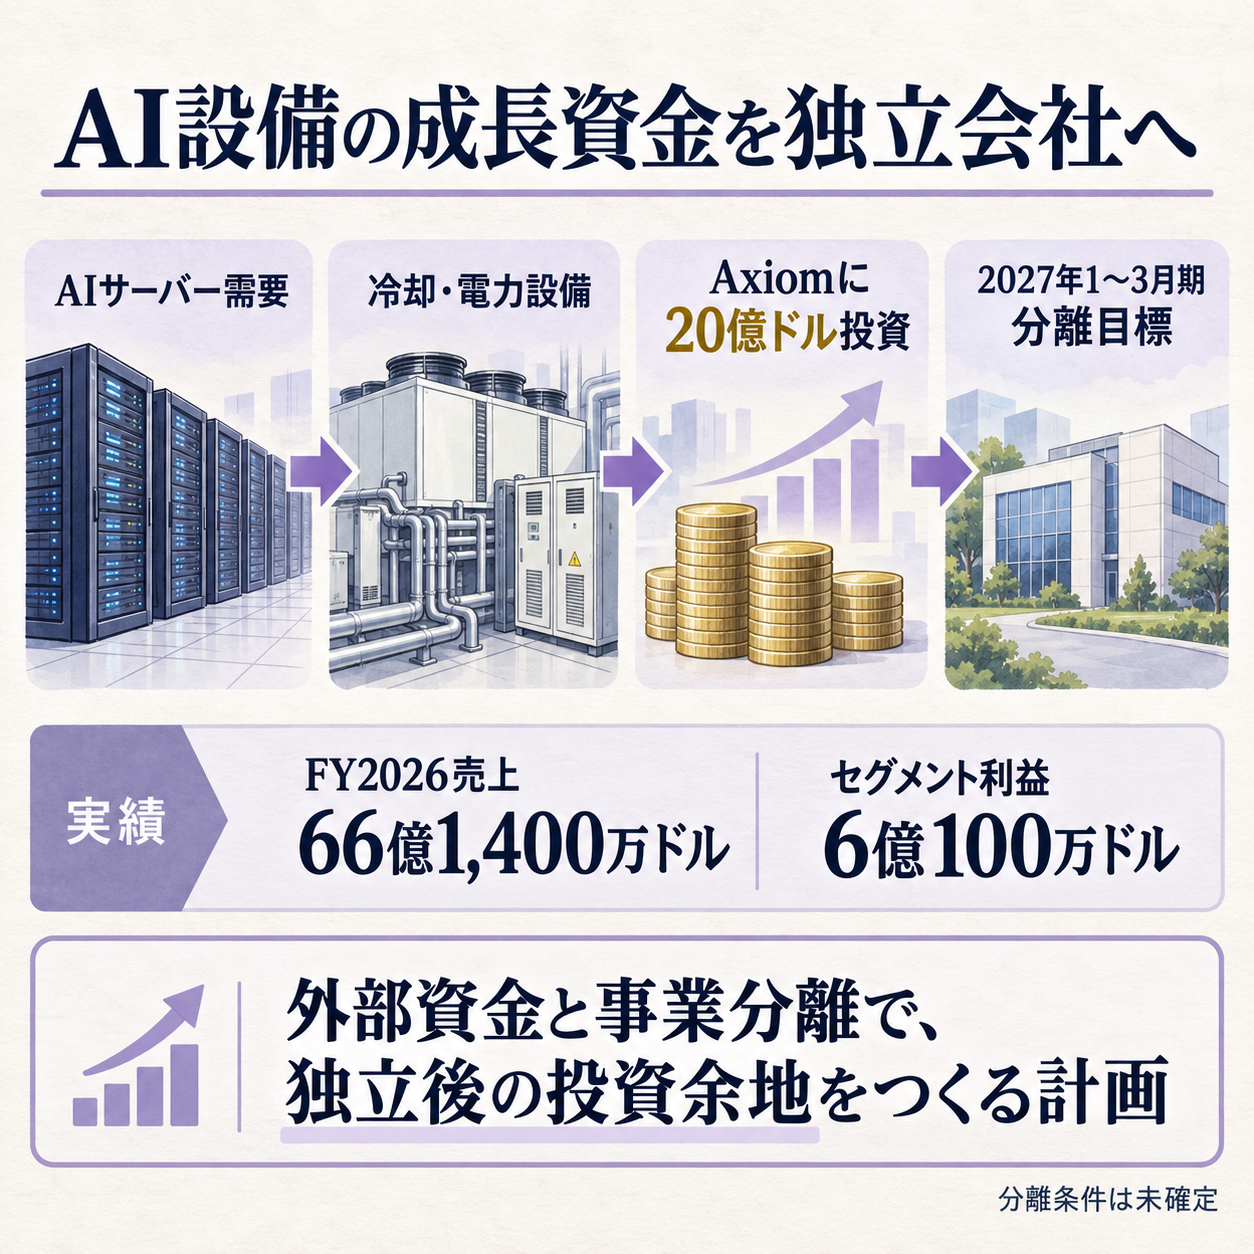
AIサーバーの需要が増えると、計算機だけでなく、冷却設備や電力変換装置にも投資が要ります。
部品を組み立てるFlexは、その成長事業を子会社Axiomとして切り分け、外部投資家から20億ドルを受け入れる計画を発表しました。
資金調達と事業分離を一体で進める動きです。
投資を受ける会社と、切り出す事業
Flexは10月5日、子会社Axiom Solutions Internationalへの転換型優先株投資を公表しました。
General Catalystが主導し、Koch Equity Developmentも参加します。
発表では、この投資の初期条件としてAxiomの企業価値を375億ドルと評価しています。
投資家に普通株をそのまま売るのではなく、一定の条件で普通株へ転換され得る優先株を通じた資金調達です。
転換価格や最終的な持分比率を、この金額だけから計算することはできません。
20億ドルを375億ドルで割ると約5.3%になりますが、この比率を出資者の持分とみなすことはできません。
前者は優先株の投資額、後者は負債などを含む企業価値で、普通株の持分比率とは尺度が違います。
転換条件や議決権などの最終条件が公表されてから、誰がどのリスクを引き受け、どの割合の価値を持つのかを読み取れます。
Axiomに移すのは、Flexのクラウド・電力インフラ事業です。
AIサーバーやネットワーク機器の製造に加え、冷却設備、電力変換機器などを含みます。
Flexは2027年1〜3月期の分離を目指しています。
SECに提出された情報書類では、分離後にAxiomを上場会社とし、Flex株主へAxiom株の約88〜94%を比例配分する案が示されています。
ただし、配分比率、記録日などの欄は未確定で、Flex株主の承認や所定の手続きも必要です。
現時点で分離が完了したわけではありません。
この配分案ではAxiom株の一部がFlexに残り、割合にするとおおむね6〜12%です。
株主はFlexを保有しながらAxiomの株式も受け取る形になります。
最終書類では、残る持分だけでなく、移行期に両社がどの機能やサービスを共有するのかも確認したいところです。
事業を分ける時期に一度だけ発生する費用と、分離後も継続する運営費用を分けることが、独立後の利益計画を読む前提になります。
事業の名前に「AI」が入るわけではなく、顧客のデータセンター投資を支える機器を製造する事業です。
SEC書類の範囲には、AIを含む計算用サーバー、ラック、冷却・電力設備が含まれます。
データセンターの投資が増えれば設備需要を取り込みやすくなりますが、受注の時期や顧客の投資計画にも左右されます。
Axiomの成長を読むときは、AI市場全体の成長率だけでなく、会社が実際に受ける注文と生産能力の動きを見る必要があります。
売上66億ドルの事業を、独立会社の資金に変える
Axiomが引き継ぐ事業は、すでに一定の売上と利益を持っています。
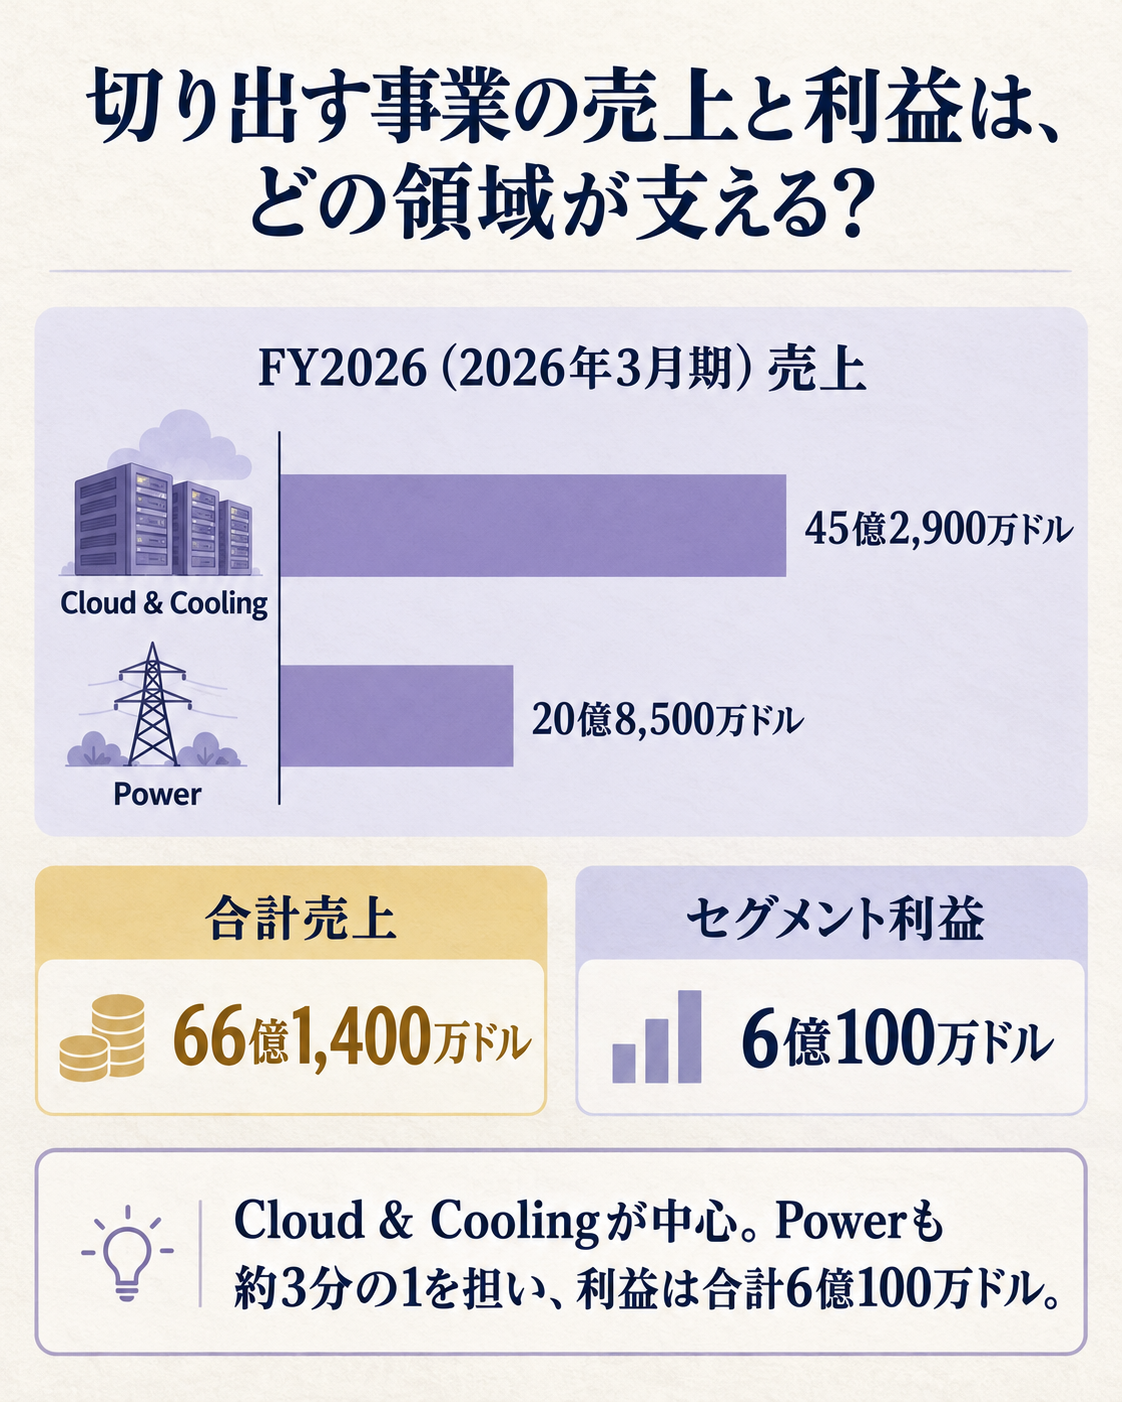
FlexがSEC書類に示した2026年3月期のCloud & Power Infrastructure事業は、売上高が66億1,400万ドルでした。
内訳はCloud & Coolingが45億2,900万ドル、Powerが20億8,500万ドルです。
セグメント利益は合計6億100万ドルで、売上高に対する比率は約9.1%です。
この利益は、Flex全社の営業利益や純利益と同じ数字ではありません。
セグメント利益からは、全社共通費、買収で生じた無形資産の償却、株式報酬などが別に計上されています。
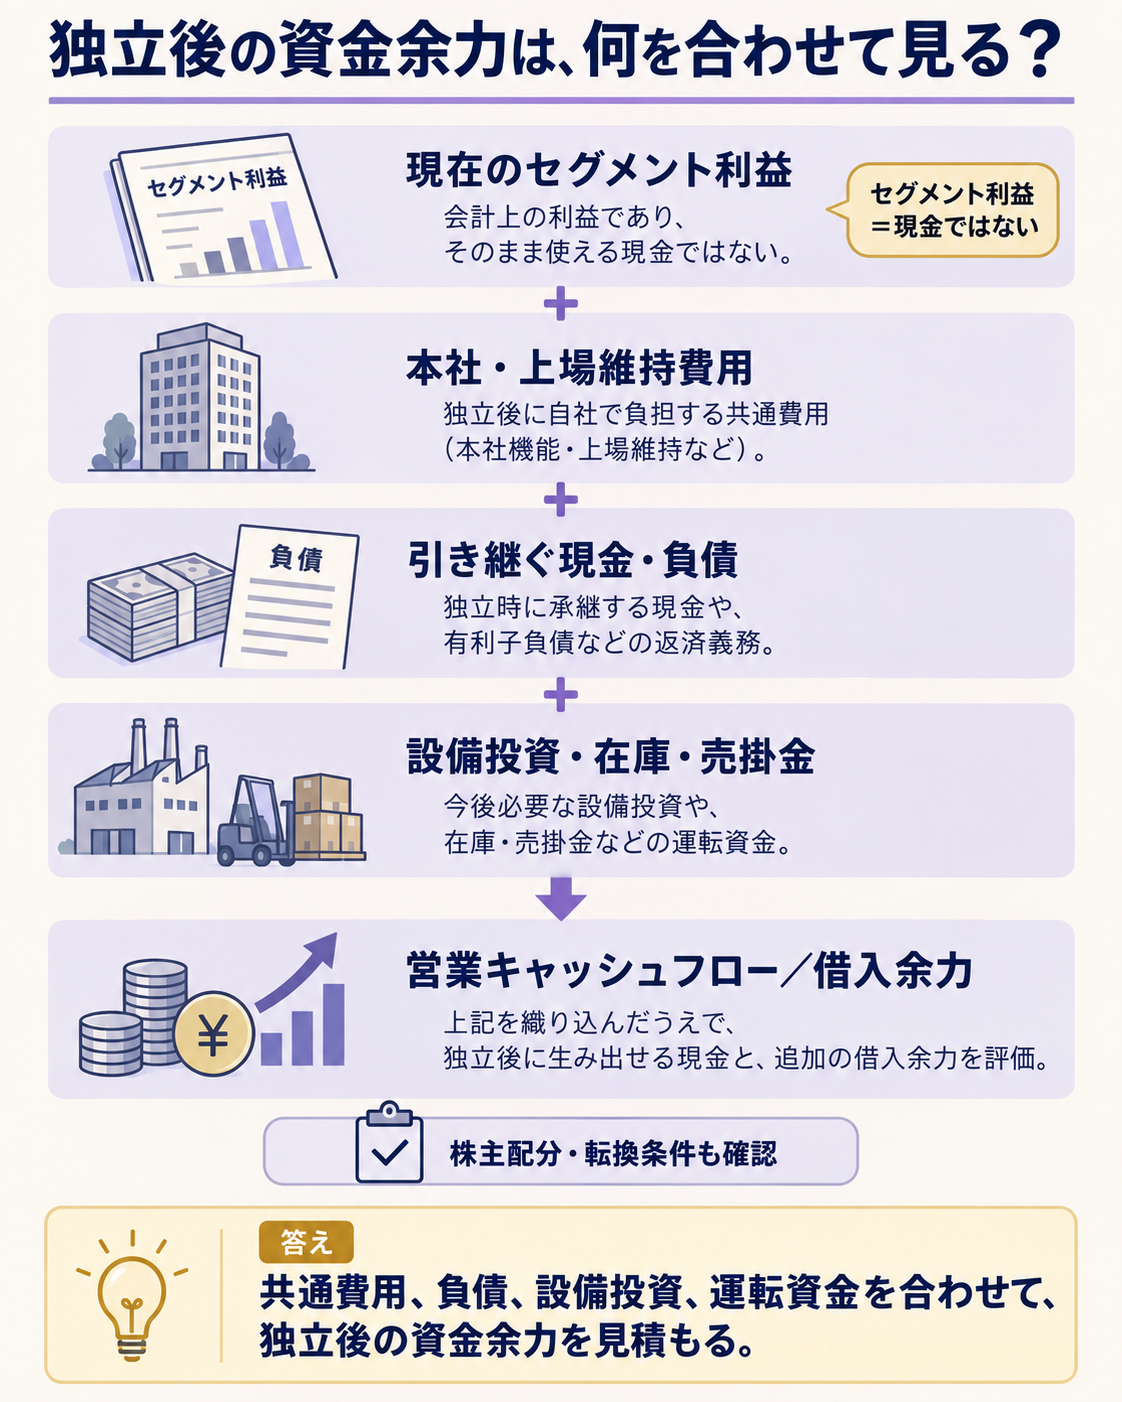
独立会社として見るときは、いまの事業利益だけでなく、別会社化後に必要になる本社機能、上場維持費用、借入金、設備投資、運転資金も加味する必要があります。
過去の区分数値を並べると、2024年3月期の売上高32億4,400万ドル、セグメント利益3億300万ドルから、2026年3月期には売上高66億1,400万ドル、利益6億100万ドルへ伸びています。
ただし直近の伸び方は同じではありません。
2026年3月期は売上高が前年から約38%増えたのに対し、セグメント利益は約24%増でした。
売上の拡大に合わせて利益率が上がったとは限らず、製品構成、買収した電力事業、立ち上げ費用などを分けて確認する必要があります。
375億ドルという企業価値も、売上やセグメント利益と直接割り算して投資の割安・割高を決められる数値ではありません。
企業価値は株主資本だけでなく負債なども含む尺度であり、転換型優先株の条件もあります。
どの資産・負債がAxiomへ移り、投資後に株式がどの割合で希薄化するのかが見えてから、比較可能な評価になります。
独立によって変わる資金の流れ
これまでFlexの一事業だったAxiomは、今回の計画が実現すれば、自社の資本政策を持つ会社になります。
外部資金は生産能力や買収、開発に回せます。
親会社全体の投資枠と競う必要が減るため、AI設備の需要を見込んだ投資判断を事業単位で説明しやすくなります。
一方で、投資家はAxiom単独の受注、粗利益率、設備投資、営業キャッシュフローを追うようになります。
社内の事業計画に置き換えるなら、売上成長だけを投資根拠にしないことが大切です。
サーバーや電力設備の受注が増えても、先に部材・工場・在庫へ現金を出せば、売上計上より資金負担が早く膨らむ場合があります。
設備投資後の稼働率、顧客からの回収日数、在庫日数を一緒に置けば、成長が資金需要をどれほど伴うかを予算へ反映できます。
受注の見通しが外れた場合も、設備の稼働率が計画を下回り、固定費の負担が利益を押し下げます。
逆に生産能力を増やさなければ、受注が実際に立ち上がった局面で納期が長くなり、機会損失につながることがあります。
独立後の計画では、顧客別の受注確度と納期、工場稼働率、前払い設備投資、在庫・売掛金を同じ期間でつなぐと、成長資金の必要額を見積もりやすくなります。
親会社Flexの側でも、事業を分けた後の比較基準が変わります。
今後のFlexはAxiomの売上・利益を連結しなくなる想定のため、発表前の過去実績と分離後の業績をそのまま並べると、事業の成長と連結範囲の変更が混ざります。
決算資料では、残る事業の実力、Axiomとの取引、共通機能の費用負担を分けて読む必要があります。
株主にとっても、株式配分は新しい価値が自動的に生まれることを意味しません。
分離が実現すれば、Flex株主はFlexとAxiomの二つの会社の株式価値を持つ形になります。
その後は、成長投資が利益や現金収入に変わる速さ、両社に残る負債や費用、各社の市場評価によって保有資産の価値が動きます。
事業が切り出される前後では、株価だけでなく、どの会社にどの利益・負債・設備投資が移ったのかを同じ期間で比較することが大切です。
見立てと監視ポイント
計画の実行が近づいたら、まず株主承認や上場申請などの条件がどこまで進んだかを確認します。
次に、Axiomへ移る借入金と現金、Flexとの長期供給・サービス契約が最終書類でどう定まるかを見ます。
分離後は、受注の伸びに対してセグメント利益率と営業キャッシュフローが保たれているかが、成長投資の質を測る材料になります。
375億ドルの評価や20億ドルの投資額だけでは、分離後に必要な資金量は分かりません。
転換条件、配分比率、引き継ぐ負債、設備投資計画が公表されるたびに、独立後の損益と資金繰りを更新できるかが次の確認点です。
腹落ち確認の問い
Axiomの年間売上高とセグメント利益が分かっていても、独立会社としての資金余力を見積もるには、あとどの情報を加える必要があるでしょうか。
考え方
セグメント利益をそのまま現金収入とみなさず、分離後の共通機能費用、引き継ぐ現金と負債、設備投資、在庫や売掛金に必要な運転資金を加えます。
転換型優先株の条件と株主への配分比率も確認し、資金の流入後に既存株主の持分がどう変わるかを別に整理します。
出典
- Flex:Axiomへの20億ドルの転換型優先株投資と事業分離計画 — 発表日、投資額、投資家、分離予定を確認できます。
- SEC提出:AxiomのInformation Statement — 切り出す事業の範囲、過去のセグメント実績、株主配分案と条件が分かります。
もっと詳しく知りたい人へ
- Flexの投資発表 — 優先株投資と分離スケジュールの会社説明を確認できます。
- AxiomのSEC提出書類 — 事業範囲、財務情報、分離後の株主配分案とリスク要因を確認できます。
- Flex FY2026第4四半期決算資料 — Flex全体の年度実績と事業別の背景を確認できます。
- 電気機器主要プレイヤー比較_FP&Aと投資視点 — 電気機器企業の収益性や投資指標を横並びで確認できます。