手放した会社が、14か月後に5億ドルで売れた — インテル発「ロボットの目」を買うコグネックスと、契約前に切り離される顔認証
【国際・海外企業】連載・投資・決算米国【経済・電子計測】【科学・ロボティクス】
#Cognex#RealSense#Intel#M&A#カーブアウト#マシンビジョン#ロボティクス#デプスカメラ#リテンション
目次
手放した会社が、14か月後に5億ドルで売れた — インテル発「ロボットの目」を買うコグネックスと、契約前に切り離される顔認証
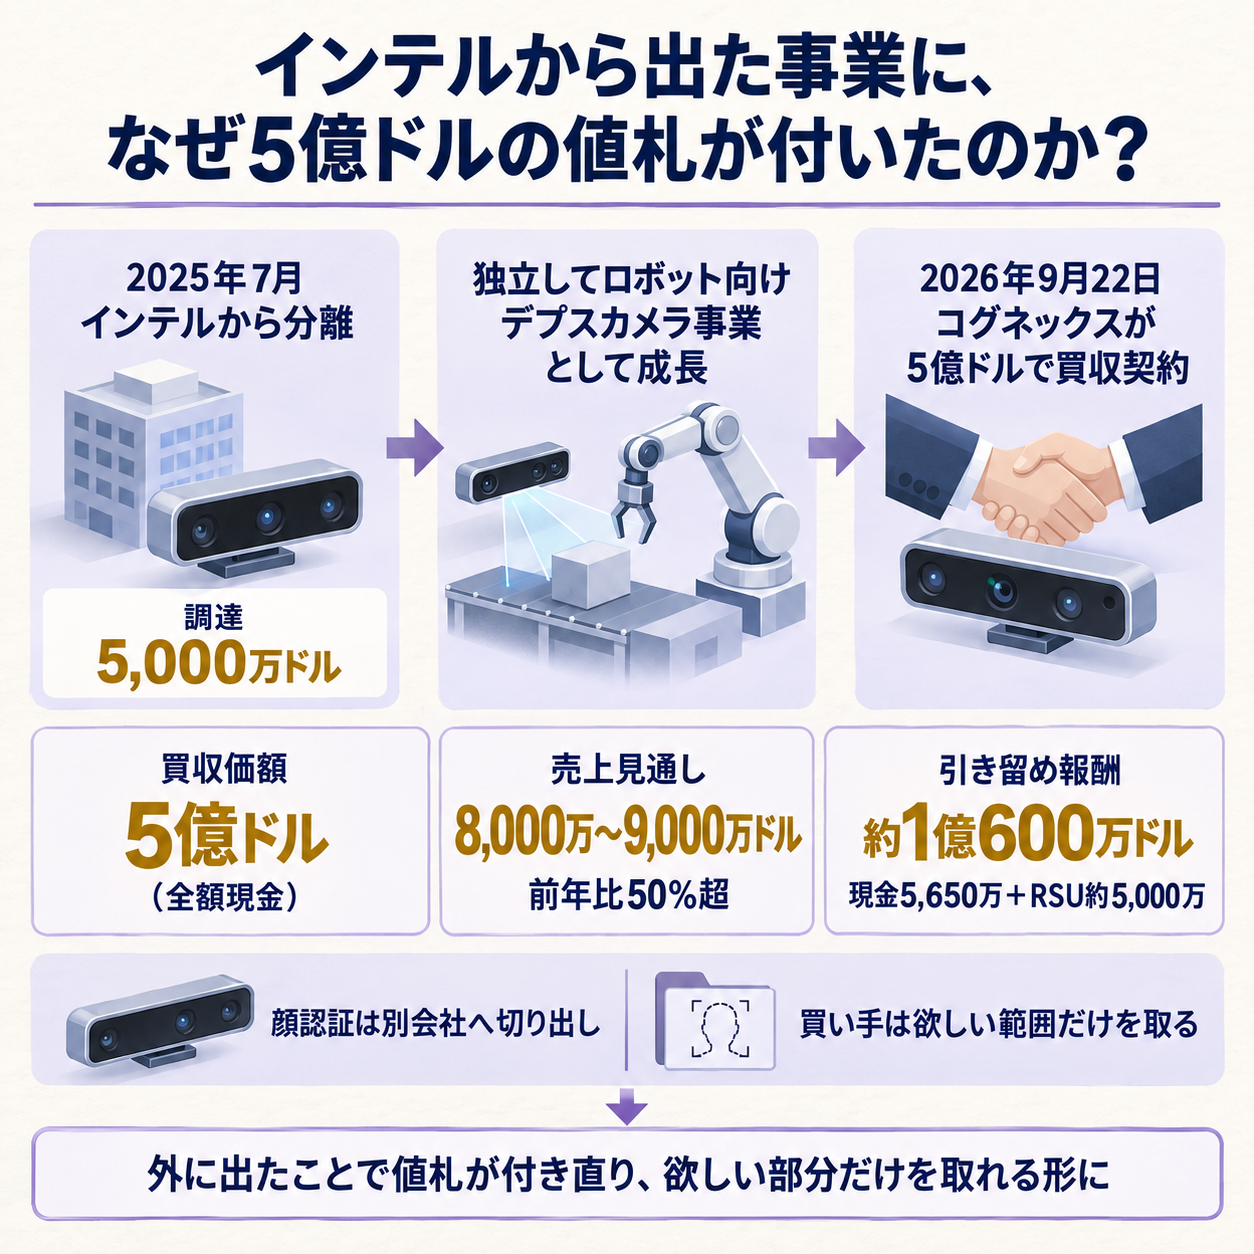
大きな会社が「これはもう自分ではやらない」と判断した事業が、外に出たとたんに値上がりすることがあります。
2026年9月22日に米コグネックスが発表した買収は、その値上がりが14か月で起きた例でした。
しかも契約には、引き渡す前に会社をもう一度割る、という条件がついています。
5億ドルの現金と、それとは別に積まれた1億ドル
コグネックス(NASDAQ:CGNX)は2026年9月22日朝、米リアルセンス(RealSense, Inc.)を買収する確定契約を結んだと発表しました。
対価は5億ドルで、全額が現金です。
借り入れはせず、手元の現金と投資有価証券だけで払います。
取引の実行(クロージング)は2026年10〜12月期の予定です。
リアルセンスが作っているのは、デプスカメラ(対象までの距離まで測れるカメラ)です。
ふつうのカメラは平たい像しか撮れませんが、デプスカメラは「何がどれだけ手前にあるか」まで分かります。
ロボットが物をつかむ、通路を自分で走る、二足で歩く——そうした動作に要る「目」にあたる部品です。
コグネックスの発表では、この事業の2026年の売上高は8,000万〜9,000万ドルで、前の年から5割を超えて伸びる見込みとされています。
同じ発表に、もう1つ金額が載っています。
コグネックスはリアルセンスの従業員向けに、3年間で5,650万ドルの現金リテンション(引き留めのための報酬)制度と、約5,000万ドル相当の譲渡制限付株式(RSU。一定期間勤め続けると自分のものになる自社株)の付与を予定しています。
あわせて約1億600万ドル。
買収価額とは別の勘定から出ていくお金です。
同社が米SECへ提出した8-K(重要事実の報告書)には、もう少し細かい条件が書かれています。
RSUの経済価値は4,500万〜5,500万ドル。
現金のほうは3年間で最大6,900万ドルで、うち最大2,500万ドルは業績に連動します。
RSUが自分のものになる割合は、1年目に約20%、2年目に約30%、3年目に約50%。
つまり、いちばん大きい分け前は3年目まで受け取れません。
人に払う分を足した総額は約6億650万ドルになります。
イスラエルの経済紙が「6億ドル超の買収」と見出しを打ったのは、この合計を見たからです。
ただし株主に渡るのは5億ドルで、残りは会社に残る人への支払いです。
ここは分けて読む必要があります。
14か月前、この会社の値段は1億ドルだった
リアルセンスは、もともとインテルの社内事業でした。
パソコンやゲーム機向けの3Dカメラとして2010年代に立ち上がり、長く同社の一部門として続きます。
それが2025年7月、独立した会社として外に出ました。
前CEOのパット・ゲルシンガーが進めた事業の絞り込みの一環です。
独立のときの公式発表によれば、調達額は5,000万ドル。
出し手は半導体に強いプライベートエクイティ(未公開株に投資する運用会社)が主導し、Intel Capital と MediaTek Innovation Fund が加わりました。
同じ発表は、世界で3,000社の顧客を持つことと、エヌビディアのロボット向け基盤(Jetson Thor、Isaac Sim)と組む計画を伝えています。
このときの会社の値段について、イスラエルの経済紙グローブスは1億200万ドルだったと報じています。
公式発表には金額の記載がないため、ここは報道に基づく数字です。
カルカリストは、インテルが分離後も20%の株式を持ち続けたと伝えています。
その前提に立つと、今回の5億ドルは14か月前の評価のおよそ5倍です。
グローブスは投資家の利回りを500%と表現しました。
もっとも、この倍率をそのまま「事業が5倍良くなった」と読むのは乱暴です。
独立時の評価額は、赤字を抱えた社内部門を買い手が限られる状況で値付けした数字であり、今回は事業として立ち上がったあとの、買い手が競る市場での値段です。
同じ会社でも、置かれた場所が違えば値札は変わります。
それでも、インテルが手放した判断そのものが高くついたことは動きません。20%を残したことで、同社は売却益の一部を取り戻す形になりますが、それは全部を持っていた場合の話ではありません。
買う前に、会社をもう一度割る
この契約でいちばん目を引くのは、価格よりも範囲です。
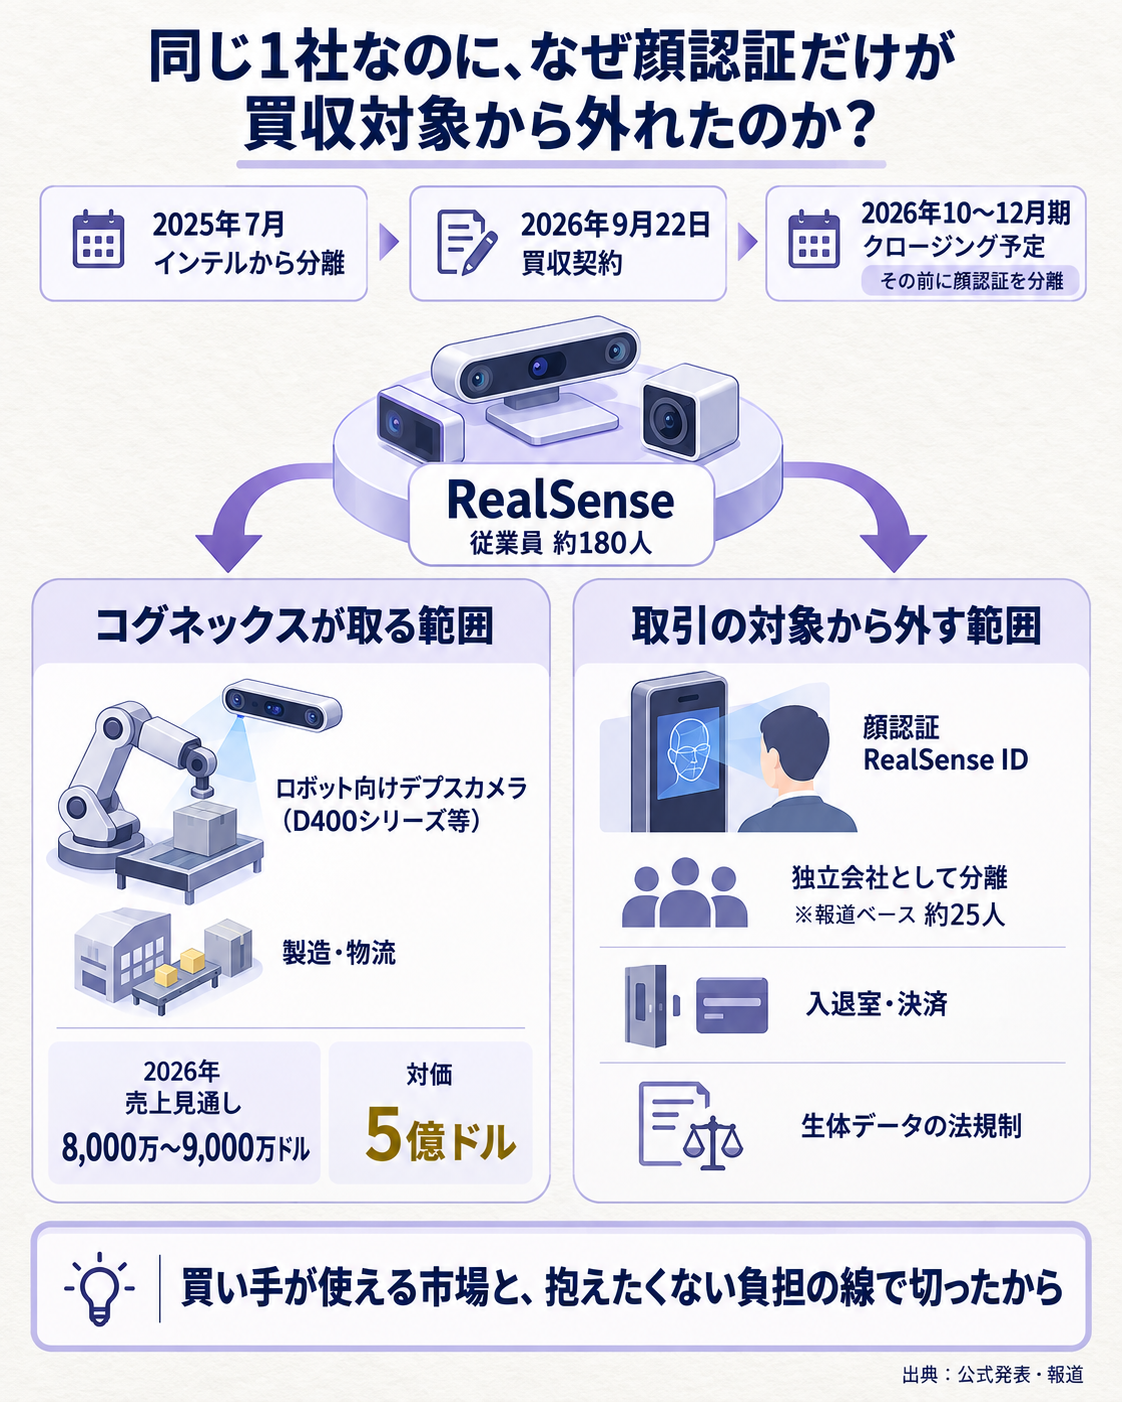
コグネックスの発表にはこう書かれています——クロージングの前に、リアルセンスは顔認証の製品ラインを独立した会社として切り出す。
必要な機能を一式つけて、生体認証の市場で別に成長させるためだ、と。
リアルセンスには2つの顔がありました。
ロボット向けのデプスカメラ(D400シリーズなど)と、顔認証の「RealSense ID」です。
独立のときの発表も、ロボティクスと生体認証の両方を掲げていました。
買い手はそのうち片方だけを取り、もう片方は取引の対象から外したことになります。
報道では、切り出される側には約25人が移るとされています。
なぜ分けるのか。理由は大きく2つに整理できます。
1つは、買う側が欲しいものと違うからです。
コグネックスは工場の検査に使うマシンビジョン(機械に「見る」仕事をさせる技術)の会社で、顧客は製造業や物流です。
顔認証の顧客は入退室管理や決済で、売り先も規制も営業のしかたも別物です。
同じカメラ技術から生えていても、買ってから統合する手間に見合いません。
もう1つは、生体認証がついて回る負担です。
顔のデータは各国の法律で扱いが重く、訴訟や当局対応の可能性がついてきます。
買った後に出てくるかもしれない負担を契約の外に置く——これは買収の範囲(パーペリメータ)を設計する、という作業そのものです。
ここで起きていることを並べると、切り分けは2回あります。
1回目はインテルがリアルセンスを外に出したとき。
2回目は、そのリアルセンスが売られる直前に顔認証を外に出すときです。
事業の売り買いは「会社ごと」で行われることが多いのですが、実務では売り手と買い手が「どこまでを商品にするか」を先に決めます。
このニュースは、その工程が表に出た珍しい例です。
手元現金の3分の2を使う判断
コグネックス自身の数字も見ておきます。
2026年第2四半期(4〜7月上旬)の売上高は前年同期比17%増、調整後EBITDAマージン(本業から出る現金に近い利益の率)は32.2%で前年同期から1,150ベーシスポイント改善しました。
調整後の希薄化後1株利益は0.45ドルで、前年同期の8割増です。
通期の売上見通しは11億3,000万〜11億5,000万ドル。
業績は良い局面にあります。
問題は資金です。
2026年7月5日時点で、同社の現金と投資の合計は7億5,500万ドル、借入金はゼロでした。
そこから5億ドルを現金で払うので、手元資金のおよそ66%が出ていく計算になります(公表値からの筆者の計算)。
借金をしない会社が、稼いだ現金の大半を1件に投じる決断です。
値付けはどう見えるか。
5億ドルを2026年見込み売上の8,000万〜9,000万ドルで割ると、売上の約5.6〜6.3倍。
引き留め報酬まで含めた6億650万ドルで見れば約7倍です(いずれも公表値からの筆者の計算)。
成長率が5割を超えている事業としては相場から外れた水準ではありませんが、伸びが鈍れば一気に重くなる倍率でもあります。
市場の反応は冷たいものでした。
発表当日、コグネックス株は5.5%下げて58.59ドルで引けたと報じられています。
利益への貢献がすぐには出ないうえ、手元資金の使い道として自社株買いや増配ではなく買収を選んだことが嫌われた、という見方です。
会社側は「成長プロファイルを大きく押し上げる」と説明していますが、1株利益への影響は数字で示していません。
この案件を来期の計画に置くなら、見るべき数字は3つに絞られます。
1つ目は、売上の8,000万〜9,000万ドルがクロージング後にどれだけ連結に乗るか。
10〜12月期のクロージングなら、2026年に寄るのはごく一部です。
2つ目は、引き留め報酬の1億600万ドルがどの費目にどう配られるか。
RSUは株式報酬費用として、現金分は3年にわたる人件費として損益に出てきます。
買収価額のようにバランスシートで資産化されるわけではないので、利益率を押し下げる方向に効きます。
3つ目は、のれん(買収額のうち資産に割り当てられない部分)の大きさです。
売上の6倍で買った会社の資産は多くありませんから、大半はのれんと無形資産に振り分けられることになります。
見立てと監視ポイント
この買収は「ロボットが増えるから、ロボットの目を買った」という単純な話ではありません。
コグネックスが説明するロボティックパーセプション(ロボットが周囲を認識する仕組み)の市場規模は現在6億ドルで、2030年に約16億ドルへ年率25%超で伸びる見込みとされています。
同社の年間売上を上回らない大きさの市場に、手元資金の3分の2を入れたことになります。
賭けているのは市場の今の大きさではなく、工場の検査だけを見ていた会社が、動くロボットの側へ足場を移せるかどうかです。
- 顔認証を切り出した会社がどうなるか — 約25人で独立する側が資金を集められるか、それとも別の買い手に渡るか。ここが順調に動けば「売る前に割る」設計が双方にとって正解だったことになり、行き詰まれば、切り離しは買い手の都合だけだったという読み方が残ります。
- クロージング後、最初の四半期の利益率 — 引き留め報酬の1億600万ドルは3年かけて費用になります。調整後EBITDAマージン32%台という現在の水準が、買収を取り込んだあとどこまで落ちるか。ここで会社が示す「調整後」の中身から何を除いているかを確かめると、実態が見えます。
- 自社株買いに戻るかどうか — 無借金で現金を厚く持ってきた会社が、手元を3分の1まで減らしました。次の四半期に現金をどう使うと言うかは、この買収を特別な一手と見ているのか、これから続く買収の1件目と見ているのかの区別になります。
腹落ち確認の問い
コグネックスは5億ドルでリアルセンスを買うと発表し、それとは別に従業員向けの引き留め報酬として約1億600万ドルを積みました。
この1億600万ドルを「買収価額の一部」と考えるのと、「買収後の人件費」と考えるのとでは、決算の読み方がどう変わるでしょうか。
考え方
違いは「どこに計上され、いつ利益を押し下げるか」に出ます。
買収価額の一部なら、支払いはクロージング時の投資キャッシュフローとして出ていき、貸借対照表ではのれんや無形資産として資産に立ちます。
その後は償却や減損の形でしか損益に現れず、毎期の営業利益率には直接効きません。
いっぽう買収後の人件費なら、3年かけて販管費や株式報酬費用として損益計算書を通ります。
営業利益率は、その期間だけ押し下げられます。
同じ1億600万ドルでも、前者なら「買収の値段が実質6億ドルだった」という話になり、後者なら「これから3年、利益率が下がる」という話になります。
そして実際には後者です。
引き留め報酬は株主ではなく従業員に、勤続と業績を条件に払われるので、取得対価には入りません。
だから発表資料は5億ドルと1億600万ドルを別々に書いています。
決算を読むときは、買収の値札を見るだけでなく、買った後に毎期出ていく約束がいくら付いてきたかを併せて確認する必要があります。
出典(一次/二次の切り分け)
- 一次・Cognex Corporation プレスリリース(2026年9月22日07:00 ET) — 買収価額5億ドル・全額現金・手元の現金および投資からの資金手当て・2026年10〜12月期クロージング予定、リアルセンスの2026年売上見通し8,000万〜9,000万ドルと前年比50%超の成長、3年間5,650万ドルの現金リテンション制度と約5,000万ドル相当のRSU付与、ロボティックパーセプション市場が現在6億ドル・2030年に約16億ドル・年率25%超、クロージング前の顔認証製品ラインの分離を原文で照合しました。
- 一次・Cognex Corporation Form 8-K(報告対象日2026年9月22日・SEC EDGAR) — RSUの経済価値4,500万〜5,500万ドル、現金リテンションが3年間で最大6,900万ドル(うち最大2,500万ドルが業績連動)、権利確定が1年目約20%・2年目約30%・3年目約50%であることを確認しました。
- 一次・Cognex 2026年第2四半期決算リリース(SEC掲載 Exhibit 99.1) — 売上前年同期比17%増、調整後EBITDAマージン32.2%(1,150bp改善)、調整後希薄化後EPS0.45ドル、2026年7月5日時点の現金及び現金同等物302,521千ドル・現金と投資の合計7億5,500万ドル・無借金、通期売上ガイダンス11億3,000万〜11億5,000万ドルを照合しました。
- 一次・RealSense 公式リリース(2025年7月11日) — インテルからの分離完了、調達額5,000万ドル、Intel Capital と MediaTek Innovation Fund を含む投資家構成、世界3,000顧客、エヌビディアのJetson Thor・Isaac Simとの協業を確認しました。
- 二次・Globes(2026年9月22日) — スピンアウト時の企業評価額1億200万ドル、投資家の利回り500%、従業員180人(うちイスラエル140人)、総額6億650万ドル超という整理を確認しました。
- 二次・Calcalist(2026年9月22日) — インテルの持分20%、従業員180人(うちハイファ135人)、顔認証スピンアウトが約25人であることを確認しました。
- 二次・Alphastreet(2026年9月22日) — 発表当日のコグネックス株が5.5%安の58.59ドルで取引されたことを確認しました。
- 反証1パス — Globes はスピンアウト当時の四半期売上を700万〜800万ドルと報じていますが、公式の「2026年8,000万〜9,000万ドル・前年比50%超」から逆算される2025年売上と整合しないため、本文では使っていません。従業員の所在地内訳は2紙で135人と140人に食い違うため概数として扱いました。「6億ドル超」は買収価額ではなく人件費を含む合計であり、株主に支払われる対価は5億ドルです。リテンションの5,650万ドルは目標値で、8-K記載の最大6,900万ドルとは水準が異なります。倍率(売上の約5.6〜6.3倍、現金の約66%)は公表値をもとにした筆者の計算です。
もっと詳しく知りたい人へ
- Cognex公式プレスリリース(2026年9月22日) — 買収条件と顔認証分離の一文が原文で読めます
- Cognex Form 8-K(SEC EDGAR・2026年9月22日) — 引き留め報酬の上限額と権利確定スケジュールが載っています
- Cognex 2026年第2四半期決算リリース(SEC掲載) — 手元資金7億5,500万ドル・無借金という買収前の財務状態が確認できます
- RealSense スピンアウト時の公式リリース(2025年7月11日) — 独立直後の製品構成と投資家がわかります
- Globes の報道(2026年9月22日) — 一次発表に無いスピンアウト時の評価額と投資家利回りを扱っています
- 電気機器業界基礎ガイド — 検査・計測という事業がどこで稼ぐのかを体系的に確認できます
- 電気機器主要プレイヤー比較 — 同業の利益率と資本の使い方を並べて比べられます
- 機械業界基礎ガイド — 産業機械・FA側から見たロボット需要の位置づけが分かります