決算発表は77日遅れたが、過去の数字は訂正不要だった — 宝HDの海外子会社調査で見えた連結管理の課題
決算発表は77日遅れたが、過去の数字は訂正不要だった — 宝HDの海外子会社調査で見えた連結管理の課題
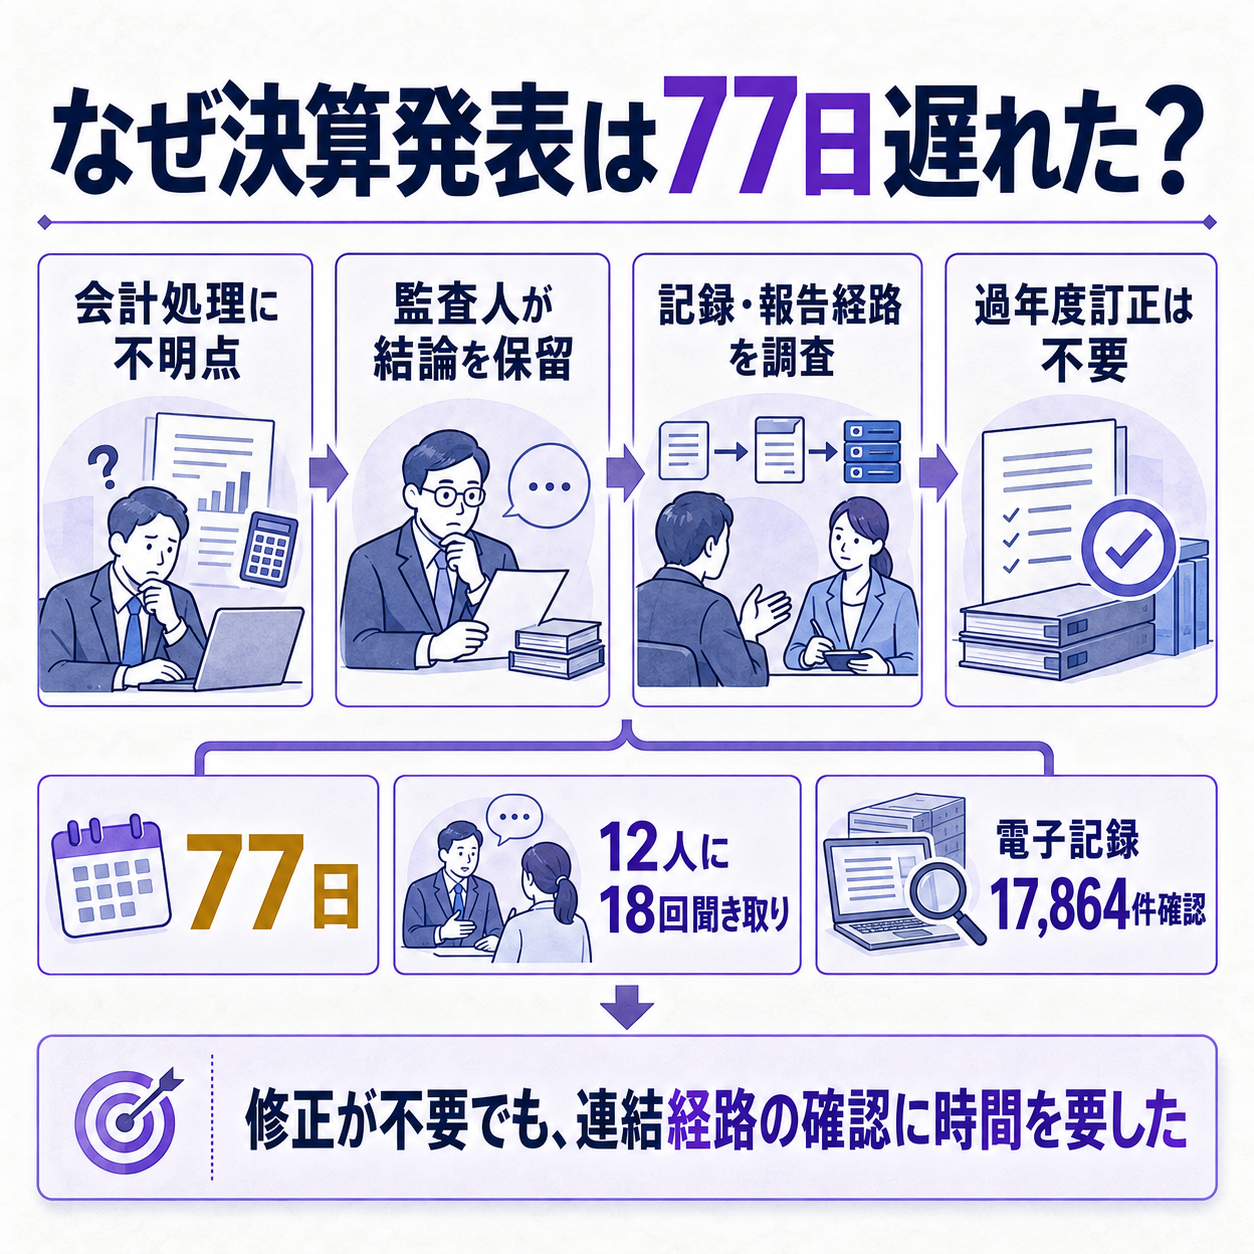
会計の確認が済むまで監査人が結論を出せず、宝ホールディングスの第1四半期決算は予定から77日後に公表されました。
調査では小さな誤りが見つかった一方、過去の連結決算を修正するほどの影響はないと会社は判断しました。
発表前夜に、監査人が結論を出せないと伝えました
宝HDは、8月7日に予定していた第1四半期決算の発表を、連結子会社Takara Bio USAの会計処理に関する不明点を理由に延期しました。
会計監査人から最初の連絡が届いたのは、発表予定日前夜の8月6日23時40分でした。
翌朝7時58分には、事実関係と財務への影響が分かるまで四半期財務諸表への期中レビュー(四半期の財務諸表を対象に行う確認)の結論を示せないと伝えられました。
会社は外部の法律事務所と会計調査の専門家を交えて調べ、10月14日に報告書をまとめました。
10月23日に第1四半期決算を公表し、監査人からは条件や例外を付けない無限定の期中レビュー結論を受領しています。
調査したのは、金額と連結の手順です
確認対象は一つの仕訳だけではなく、海外子会社の数字が作られて親会社に届くまでの複数の手順でした。
調査では、売上原価の分析表に入力された数値、ロイヤリティやリベートの費用・支払い、販売費の振替、会計システムのエラーによる仕訳の連携漏れ、特定の取引先への売上処理が確認されました。
売上原価分析表の手入力は根拠があり、財務諸表にも影響しないとされました。
ロイヤリティや仕訳連携では金額的重要性のない誤りが見つかりましたが、多額の計上漏れや過年度訂正が必要な問題は確認されていません。
調査チームは関係者12人に計18回聞き取りを行い、Takara Bio USAの全従業員のメールデータを保全しました。
業務に深く関わった3人については、2023年以降の電子データから検索語で抽出した17,864件を確認しています。
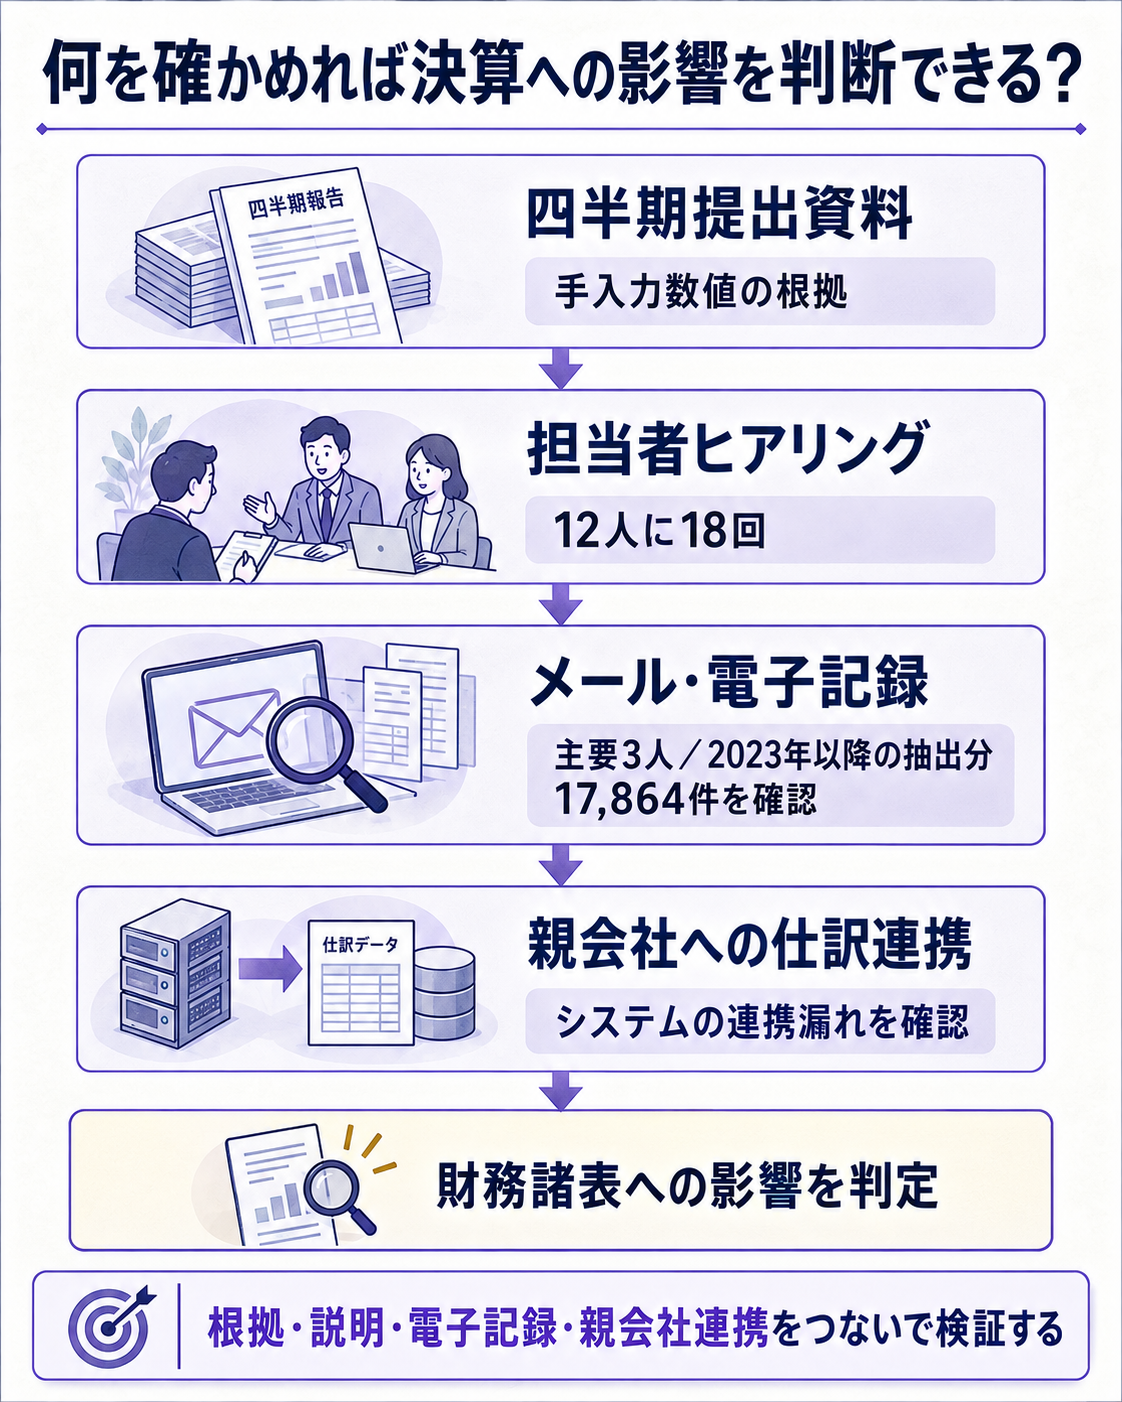
この調査は、数字の訂正が必要かだけでなく、どの資料を誰が作り、システムを経由してどう共有したかも確かめています。
会社は今後、海外子会社の財務報告手順を明確にし、グループ内の連携と報告の信頼性を高める方針です。
子会社の規模と、決算の利益は分けて読みます
Takara Bio USAは2026年3月時点で244人が働く会社で、売上は現地通貨ベースで3年続けて減りました。
| 現地暦年 | 宝HD資料上の年度 | 売上高 |
|---|---|---|
| 2023年 | 2024年3月期 | 1億2,078万6千ドル |
| 2024年 | 2025年3月期 | 1億1,302万9千ドル |
| 2025年 | 2026年3月期 | 1億721万7千ドル |
この売上推移は事業規模を示す数字で、会社は調査対象の会計処理と結び付けていません。減少の原因を会計上の不明点に求める根拠は、今回の開示からは確認できません。
宝HD連結の第1四半期は、売上高が前年同期比10.6%増の1,032億700万円、営業利益が14.7%減の29億4,900万円でした。
これは調査で過去の数字を修正した結果ではありません。
過年度の訂正が不要という調査結論と、今期の営業利益の弱さは別々に見る必要があります。
同日に示された中間期予想では、営業利益予想が従来の88億円から131億1,200万円へ上方修正されました。
ただし、国際事業の増益要因には関税の還付と為替の影響が含まれ、通期予想は11月10日の中間決算発表まで精査中です。
今回の上方修正だけで利益改善が構造的と判断することはできません。
タカラバイオグループは試薬事業の売上が予想を下回り、商品構成の変化で売上総利益も予想を下回る見通しです。
一方、Spatial製品は開発・販売の進捗に応じて対価を見直し、販売費が減ることで営業損失が縮小する見通しと説明されました。
対価のうち未計上の金額が翌期へ持ち越されるか、または不要になるかは開示されておらず、現時点では確認できません。
見立てと監視ポイント
過年度訂正が不要だったことは金額面の結論であり、海外子会社からの報告手順まで問題がなかったことを意味しません。
- 11月10日の中間決算で通期予想がどう示されるか。関税還付など一時的な要因と、価格改定や費用管理による継続的な利益を分けて確認します。
- Spatial製品関連の対価見直しが翌期の費用にどう表れるか。会社が金額や支払時期を開示しなければ、繰り越しの有無は判断できません。
- 海外子会社の報告手順やシステム連携がどう変わるか。次の決算で締め作業の遅れや、重要性のある誤りが再発するかを確認します。
腹落ち確認の問い
重要な金額修正が不要だった会社を、内部管理にも問題がなかったと評価してよいでしょうか。今回の開示では何を分けて見る必要がありますか。
考え方
金額の重要性と、数字が作られて親会社へ届く手順の信頼性は別の論点です。
今回、会社は過年度訂正を要する誤りや意図的な不適切処理を確認しなかった一方、会計システムの連携漏れなどを調べ、海外子会社の報告手順を明確にすると説明しています。
修正額が小さいことだけで、管理手順の改善が不要とは結論できません。
もっと詳しく知りたい人へ
- 宝HDの調査結果 — 確認した会計処理、調査方法、過年度訂正の判断が分かります。
- 8月12日の延期開示 — 監査人が期中レビューの結論を保留した経緯と子会社の売上推移を確認できます。
- 第1四半期決算短信 — 決算の実績値と過年度の修正再表示がないことを確認できます。
- 中間期の業績予想修正 — セグメントごとの上方・下方要因と通期予想の公表予定が分かります。
- 医薬品業界基礎ガイド — バイオ医薬品事業の収益構造と業界の基本を確認できます。
自分で調べるなら、海外子会社の数字が親会社の締め・監査へ届くまでに、どの担当者とシステムを通るのかを調査報告書の確認項目に沿って追ってみてください。
出典
- 宝HD 調査結果(2026年10月23日) — 調査範囲、確認された誤り、過年度訂正の要否、期中レビュー結論を確認。
- 宝HD 延期開示(2026年8月12日) — 発表予定日前日の監査人の連絡と延期理由を確認。
- 宝HD 第1四半期決算短信(2026年10月23日) — 第1四半期の実績、修正再表示の有無、通期予想の公表予定を確認。
- 宝HD 中間期予想修正(2026年10月23日) — 上方修正の事業別要因と関税還付・為替の影響を確認。