借金を消したら、債権者が株主になった — SoundHoundが同業を買いながら「無借金」にした仕組み
【国際・海外企業】連載・投資・決算米国【経済・生成AI】【横断・M&A】
#SoundHound AI#LivePerson#対話型AI#M&A#債務再編#株式希薄化#プロフォーマ#SEC#情報・通信業
目次
借金を消したら、債権者が株主になった — SoundHoundが同業を買いながら「無借金」にした仕組み
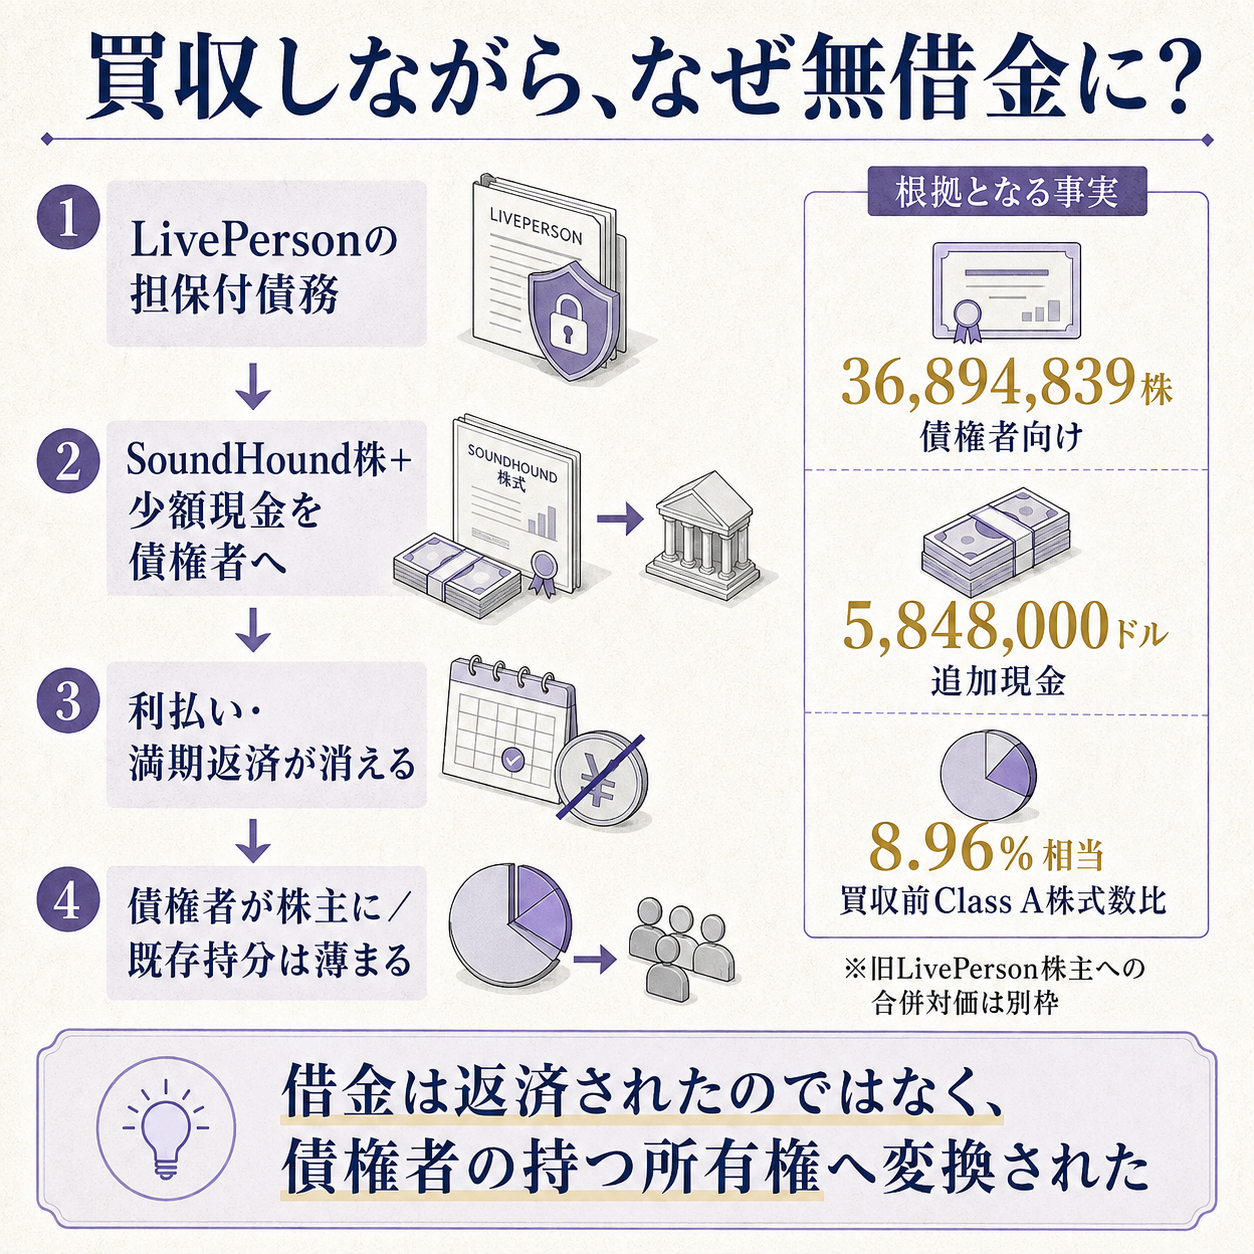
「無借金になった」という買収完了の発表の裏で、借金を持っていた人たちは3,689万株を超える新しい株主になりました。
対話型AIを手がけるSoundHound AIは2026年9月4日、企業向けチャットのLivePersonを買収しました。
統合後はFortune 100のうち25社と取引し、特許は750件を超えると会社は説明しています。
華やかな事業拡大より、決算書を大きく変えたのは同時に行われた債務再編でした。
3,689万株を渡し、担保付の借金を消した
SEC提出資料によると、LivePersonの第一順位の担保付債権者はSoundHoundのClass A株を25,142,335株と現金249万9,450ドル、第二順位の債権者は11,752,504株と現金334万8,550ドルを受け取りました。
合計は36,894,839株と現金584万8,000ドルです。
これと引き換えに、担保付債務はすべて弁済済みとして扱われました。
旧LivePersonの株主への対価は別です。
テルアビブ証券取引所の清算機関を通さない株式は、LivePerson 1株につきSoundHound株0.4673株へ転換されました。
同清算機関を通す株式には1株3.31ドルが支払われます。
SoundHoundが8月31日時点で発行していたClass A株は4億1,157万6,753株でした。
債権者へ渡した3,689万株だけで、その8.96%に相当します。
ただし、これは取引全体の希薄化率ではありません。
旧LivePerson株主への合併対価株式や従業員向け株式報酬を含まない、債務再編部分だけの比較です。
用語の補足
- 担保付債務 — 返済できない場合に、定めた資産から優先して回収できる借金です。
- デット・エクイティ・スワップ — 借金を株式へ置き換える取引です。借り手の返済義務は軽くなり、貸し手は株価リスクを負います。
- 希薄化 — 新株が増え、既存株主1人あたりの持分や1株あたり利益が小さくなることです。
借金は返したのではなく、所有権へ変えた
借金のままなら、会社は期限までに元本を返し、契約どおり利息を払わなければなりません。
株式に変われば、この固定支払いはなくなります。
業績が悪くても配当や買い戻しを必ず行う義務はありません。
統合後の会社が「debt-free」と表現できるのは、この違いによります。
代わりに、債権者は会社の将来価値を既存株主と分け合う立場へ移りました。
登録された3,689万株は市場で再販売できます。
売られれば株価の重しになり得ますが、登録は売却できる状態にしただけで、全株がすぐ売られた証拠ではありません。
売却代金もSoundHoundには入りません。
買収価格を見るときも、この二段構えを分ける必要があります。
SECの暫定プロフォーマでは、旧LivePerson株主への株式対価を4,280万ドル、担保付債権者への株式対価を2億6,120万ドルと置いていました。
足すと約3億400万ドルです。
よく見かける「4,300万ドルの買収」は株主に渡る部分だけを指し、債務を消すための対価を含みません。
もっとも、3億400万ドルも最終取得原価ではありません。
株価による調整、従業員の株式報酬、現金、最終的な取得会計が残ります。
現段階で確定しているのは、最終的に債権者へ何株といくらの現金を渡したかです。無借金になったことと、負担なく買えたことは別です。
売上規模は広がったが、利益はまだついてきていない
買った事業は、売上だけなら買い手より大きいものでした。
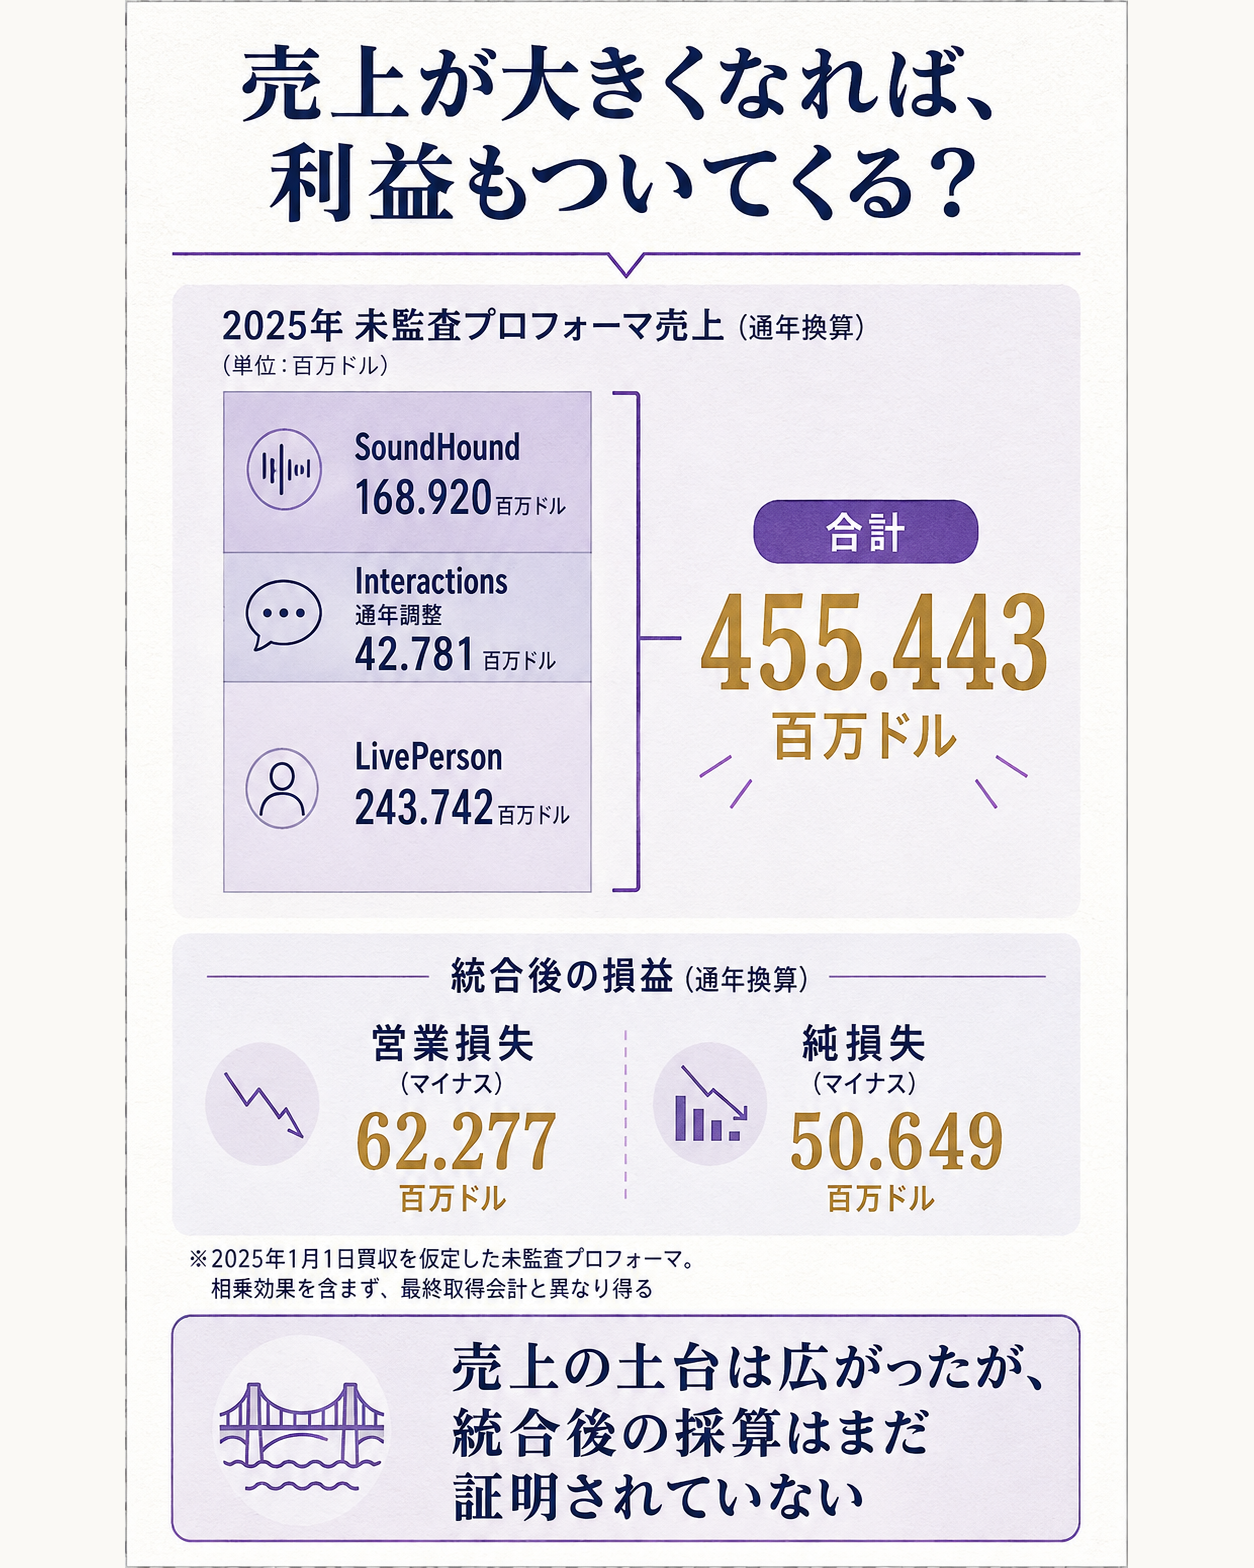
2025年実績はSoundHoundが1億6,892万ドル、LivePersonが2億4,374万ドルです。
2025年に買ったInteractionsを通年分へ直し、今回の買収も年初に済んでいたと仮定すると、合計売上高は4億5,544万ドルになります。
一方、同じ未監査プロフォーマの営業損失は6,228万ドル、純損失は5,065万ドルでした。
相乗効果を加えない暫定値であり、実際の2026年業績ではありません。
それでも、規模を足しただけで利益が出る状態ではないことは分かります。
会社は既存顧客基盤だけで将来5億ドル超の売上を目指すとしています。
ただし、これは受注残でも確定した業績予想でもなく、買収完了リリースに書かれた将来目標です。
LivePersonの顧客へ音声AIを売り、SoundHoundの顧客へチャットを売る「相互販売」がどこまで数字になるかは、これからの四半期で測る必要があります。
SoundHound自身も、2026年4〜6月期は売上高6,190万ドルに対して営業損失4,330万ドルでした。
成長率は高くても、開発・販売・統合へ先に費用が出る段階です。
借金の利払いを減らすことは資金繰りを助けますが、赤字事業を利益へ変える作業の代わりにはなりません。
1株あたりで見ると、無借金の代金が見える
株式を使った取引は現金が減りにくいため、買収直後の貸借対照表は軽く見えます。そこで損益を「会社全体」だけでなく「1株あたり」へ落とす必要があります。
仮に将来の純利益が1億ドルで、ほかの新株を無視し、Class A株式数だけで単純に割ると、買収前は1株あたり0.243ドルです。
債権者向け3,689万株だけを足すと0.223ドルになり、約8%下がります。
これは会計上の1株あたり利益でも会社の予想でもなく、債務株式化の影響だけを切り出した感度計算です。
Class B株式、旧LivePerson株主への新株、買収で増える利益は含めていません。
判断の分かれ目は、消えた利息と満期返済の負担より、買収した顧客・技術から増える1株あたりの現金収入が大きいかどうかです。
債務残高がゼロになった事実だけでは、既存株主にとって得だったかは決まりません。
最終的な株式数、顧客維持率、統合費用、営業キャッシュフローを同じ表に置いて初めて比べられます。
見立てと監視ポイント
- 最終取得会計と完全希薄化後株式数 — のれん、顧客関係などの無形資産、追加発行株式が確定すると、買収の本当の元手と将来の償却負担が見えます。
- 既存顧客からの売上と解約率 — 5億ドル超という目標へ近づくには、統合による顧客流出を抑えながら相互販売を積む必要があります。
- 営業キャッシュフローと登録株式の売却 — 黒字化が現金でも確認できるか、旧債権者の株式が市場へどの程度出るかを分けて追います。
腹落ち確認の問い
利払いをなくす代わりに株式を増やす取引が、既存株主にとって価値を生むのはどんな条件がそろったときでしょうか。
考え方
比べる対象は、会社全体の売上や借金の減少ではなく、取引後の1株あたり現金収入です。
消えた利息、買収先から増える営業キャッシュフロー、統合費用を足し引きし、それを増加後の株式数で割ります。
この数字が取引前を上回り、その状態が続くなら株式を渡した意味があります。
売上だけ増えて赤字と株式数も増えるなら、無借金という見た目ほど既存株主の価値は増えません。
もっと詳しく知りたい人へ
- 一次情報: SoundHound AIの買収完了8-K(2026年9月4日) — 合併対価、債権者へ渡した株式と現金の確定値が読めます
- 一次情報: 債権者向け3,689万株の424B7 — 売却登録、買収前株式数、SoundHoundへ売却代金が入らないことを確認できます
- 一次情報: 未監査プロフォーマ財務情報 — 2025年の3社合計売上と損失、暫定対価の内訳が分かります
- 一次情報: SoundHound AIの2026年4〜6月期10-Q — 買収前の売上、損失、株式発行の状況を追えます
- 二次情報: TechTimesの取引総額の整理 — 4,300万ドルという株主対価と債務再編を分けて読む理由が分かります
- 関連する業界の見取り図: ソフトウェア開発業界基礎ガイド_詳細版 — ソフトウェア企業の収益構造と主要コストを確認できます
出典(一次/二次の切り分け)
一次で照合したもの
- SoundHound AIの8-Kと買収完了リリース(2026年9月4日) — 買収完了、株主対価、債権者向け株式・現金、無借金という会社の説明、顧客・特許・将来売上目標。
- SoundHound AIの424B7 — 債務再編株式36,894,839株、8月31日時点のClass A株式411,576,753株、再販売登録と売却代金の扱い。
- 未監査プロフォーマと2026年4〜6月期10-Q — 暫定対価、2025年の合算売上・損失、買収前の四半期業績。
二次で確認したもの
- TechTimes — 旧株主向け4,280万ドルと債権者向け2億6,120万ドルを合わせた約3億400万ドルという整理。最終取得原価ではないため、本稿でも暫定値として扱いました。
筆者による計算
- 36,894,839株 ÷ 411,576,753株 = 8.96%、債権者向け現金の合計584万8,000ドル、仮の純利益1億ドルを使った1株あたり利益の感度計算です。いずれも会社の業績予想ではありません。