電子部品を届ける商社も「規模勝負」へ — 加賀電子が同業を傘下に入れ、売上予想を1000億円上げた
【経済・電子IT流通】連載・投資・決算【経済・半導体電子部品】
目次
電子部品を届ける商社も「規模勝負」へ — 加賀電子が同業を傘下に入れ、売上予想を1000億円上げた
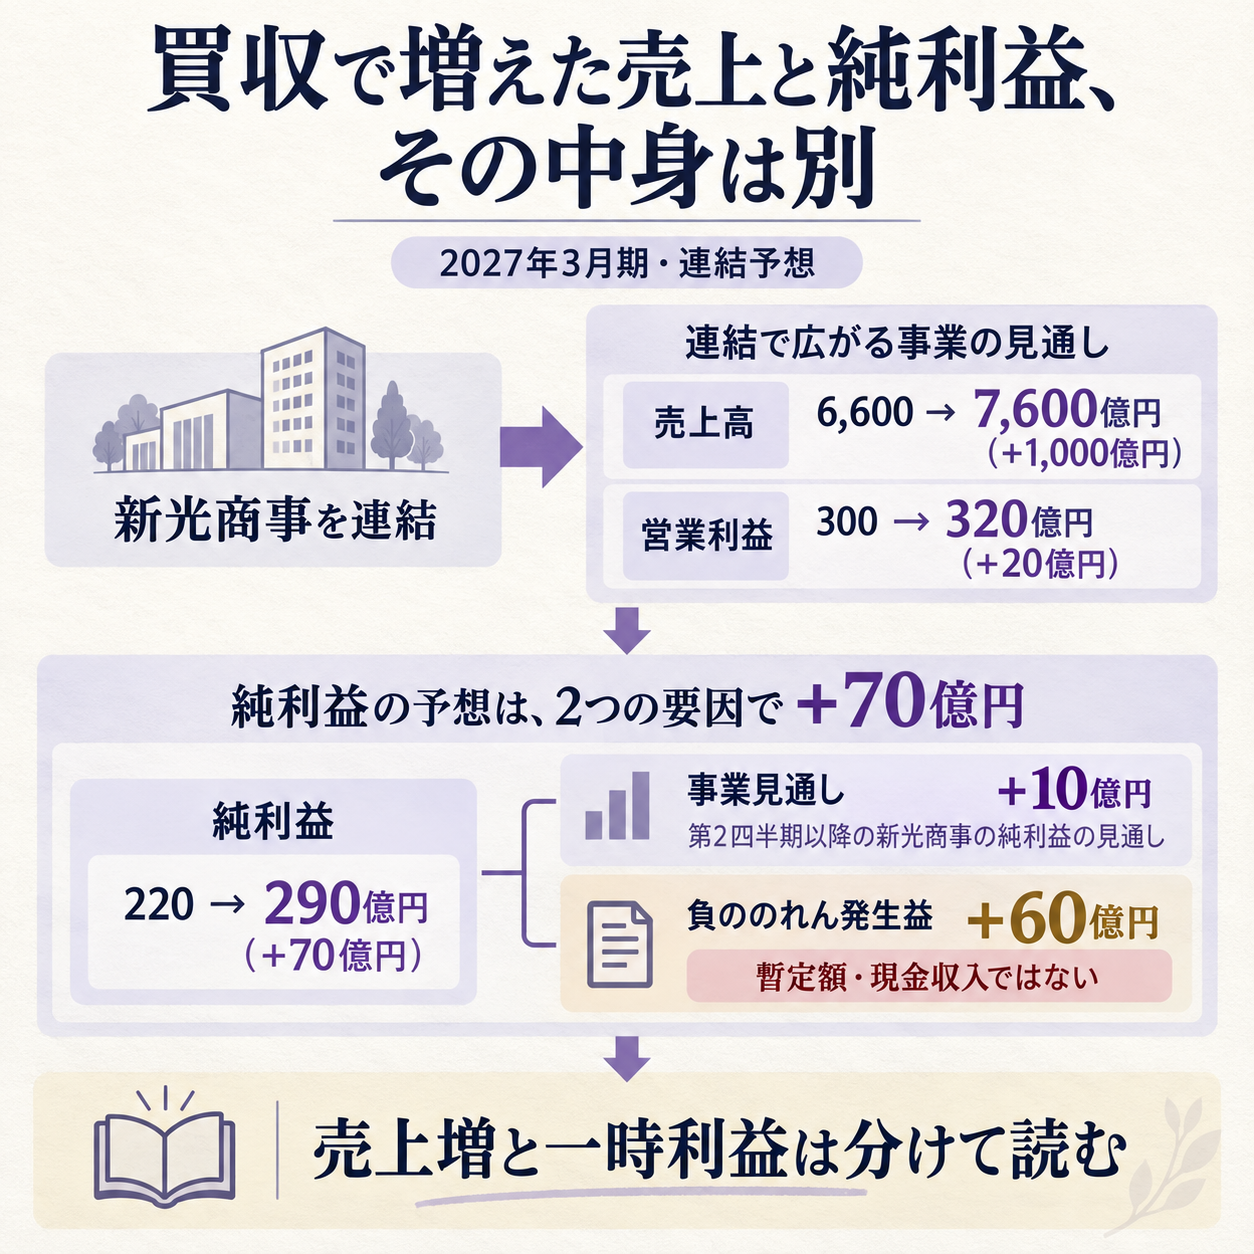
売上予想が1000億円増えたと聞くと、既存事業が大きく伸びたように見えます。
加賀電子の9月25日の上方修正は、実際には新たに子会社化した新光商事の売上が連結(親会社と子会社を一つのグループとして合算する会計)され、買収時の会計利益も純利益の予想へ加わった結果です。
数字を分けると、業界再編で増える売上と、毎年続く利益の姿が見えてきます。
売上予想は1000億円増、営業利益の増額は20億円です
加賀電子は、2027年3月期の連結売上高予想を6600億円から7600億円へ引き上げました。
増加額は1000億円、増加率は15.2%です。
営業利益と経常利益はそれぞれ300億円から320億円へ20億円増やしました。
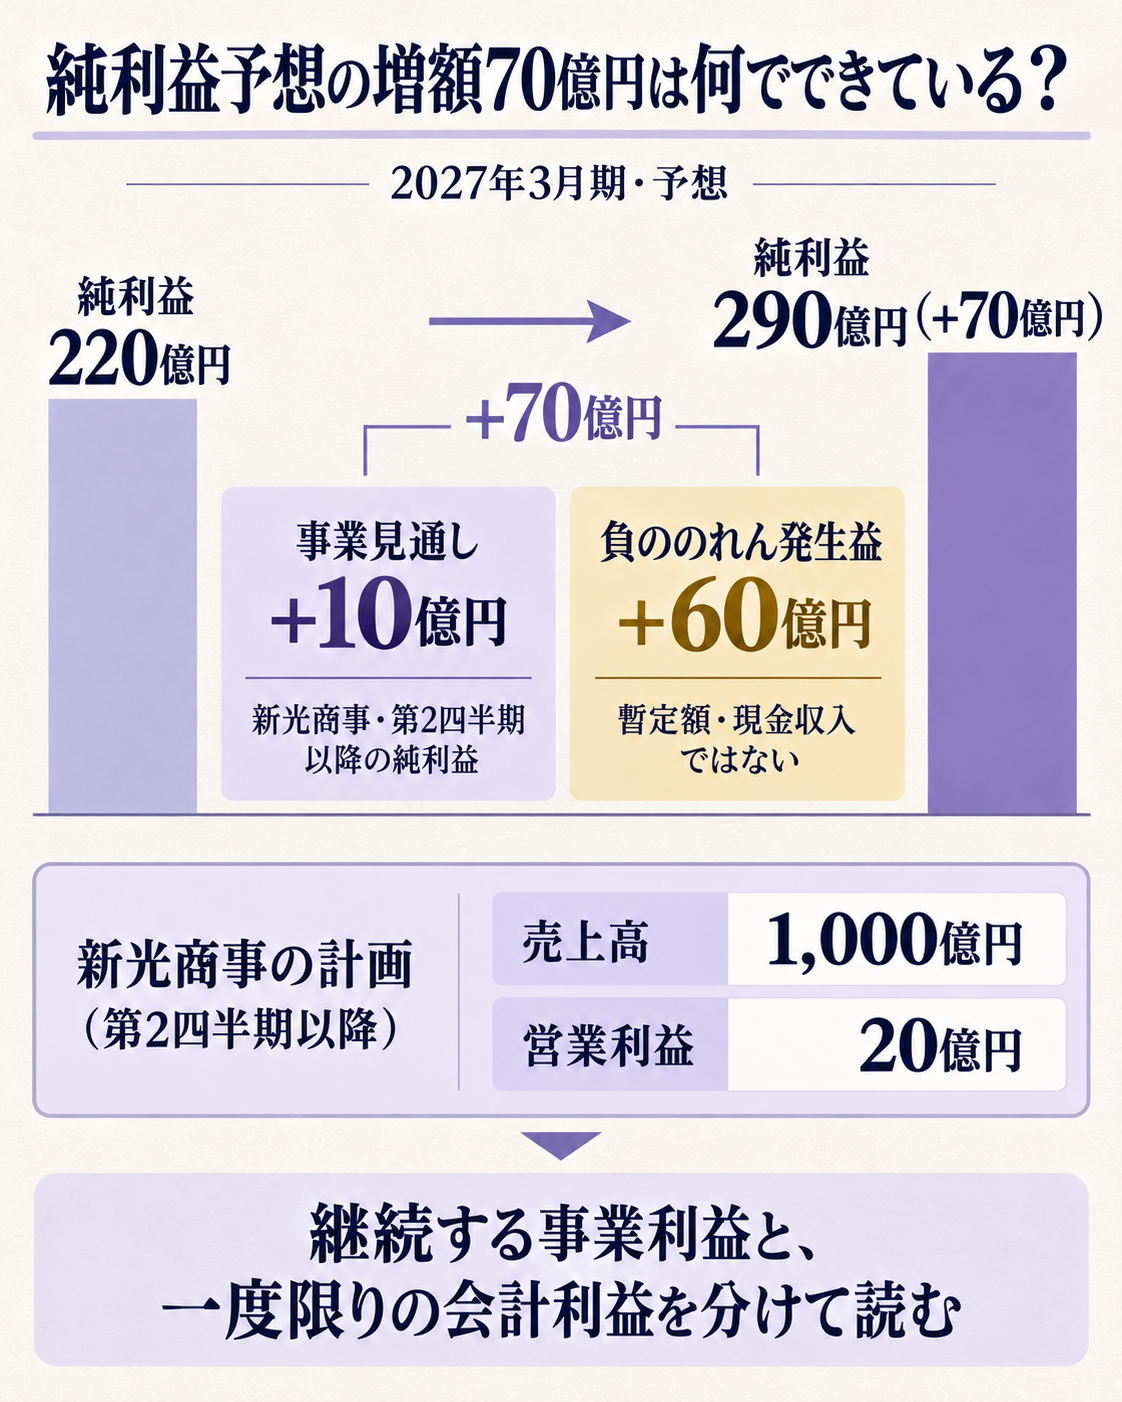
親会社株主に帰属する純利益は220億円から290億円へ70億円増える予想です。
この売上増を、加賀電子の既存の商売だけの成長と読むことはできません。
新光商事は2026年8月10日付で連結子会社となり、今回の修正では第2四半期以降の売上高1000億円、営業利益20億円、経常利益20億円、純利益10億円の見通しが織り込まれました。
公表資料の構成上、今回の売上予想の増額は、買収先の売上が加わることが中心です。
純利益予想には、別に負ののれん発生益60億円が特別利益として見込まれています。
単純に内訳を並べると、純利益の増額70億円のうち、買収先の第2四半期以降の純利益見通しが10億円、負ののれん発生益が60億円です。
ただしこの60億円は第1四半期末時点での暫定額で、今後の資産・負債の評価などで確定値が変わる可能性があります。
買収の背景には、電子部品を届ける経路の再編があります
新光商事は半導体や電子部品を扱う商社です。
加賀電子が2026年5月に株式の公開買付け(価格と期間を示して株主から株式を募る方法)を始めた際の資料によると、新光商事は産業機器や自動車関連を中心に2万5000品目超を提供し、部材の販売だけでなく、基板実装などの受託製造や設計支援も行っています。
部品メーカーと機器メーカーの間に入り、製品を調達するだけでなく、顧客が必要とする部品選定や組み立てを支える役割です。
加賀電子は同資料で、半導体メーカーの再編や販売代理店の絞り込みが進むと説明しました。
メーカーの販売先が集約されれば、幅広い製品を扱い、複数地域の顧客を支援できる大手商社が有利になります。
同社の説明では、海外には売上高1兆円を超える大手電子部品商社があり、国内にはその規模に達した会社がまだ少ないとされます。
これは買付け側が取引を決めた時点で示した業界認識であり、現在の市場規模を独立調査した統計とは区別して読む必要があります。
加賀電子自身は、2028年3月期を最終年度とする中期経営計画で、グループ売上高1兆円を掲げています。
今回の買収で売上の器を広げることは、この目標に近づく手段です。
一方で規模が大きくなるだけでは、仕入先から選ばれる力や顧客の設計段階へ入り込む力が高まったとは限りません。
取扱製品、顧客、営業拠点の重複をどう整理し、既存の取引を維持したまま新しい販路を広げるかが、統合後の成果を左右します。
事業の利益と買収時の会計利益は、別の仕組みで増えます
新光商事の第2四半期以降の予想は、売上高1000億円に対して営業利益20億円です。
単純計算の営業利益率は約2%です。
加賀電子の修正後予想は売上高7600億円、営業利益320億円で約4.2%。
買収先の規模が加わる一方、予想に含まれる営業利益率はグループ平均より低い水準です。
これは利益が悪いという意味ではなく、売上増と利益率改善を同じ指標として扱えないということです。
残る60億円は、負ののれん発生益です。
企業結合では、取得した会社の資産や負債を確認し、購入対価をそれらへ割り当てます。
確認と評価をやり直してもなお、買収に支払う対価が受け入れる資産・負債の差し引き価値を下回る場合、日本の会計基準では差額を負ののれんとして扱い、その期の利益に計上します。
発生の背景は企業結合ごとに異なるため、この利益だけで対象会社が安く買えた理由や将来の価値を断定することはできません。
この会計利益は現金の流入を伴いません。
株式取得に必要な支払いとは別に、資産・負債の評価後に生じる会計上の差額だからです。
加賀電子は前期にも、協栄産業の子会社化に伴う負ののれん発生益などを純利益に計上していました。
2026年3月期の純利益311億円には負ののれん78億円と段階取得に伴う差損益4億円弱が含まれていました。
単純な前年差では、買収時の一時利益が両年度の比較を揺らします。
配当の計算では、会社自身が60億円を外しています
加賀電子は年間配当予想を1株140円から160円へ20円引き上げました。
新しい予想には、通常配当140円と特別配当20円が含まれます。
会社は増配の説明で、負ののれん発生益60億円はキャッシュを生まないため、これを除いた実質ベースの利益修正を配当へ反映したとしています。
特別利益を通常の稼ぐ力と同じように扱わない判断です。
利益を使って来期予算をつくる場合も、営業利益の増額20億円と、特別利益60億円を同じ行へ置かないほうがよいでしょう。
前者は新光商事の販売や採算が計画に沿って進めば今後の利益に影響します。
後者は今回の企業結合に伴う会計処理として計上する見込みで、毎年繰り返される売上や営業利益とは性質が違います。
特別利益を含む純利益だけで配当余力や翌期利益を推計すると、継続的に使える現金を過大に見積もる可能性があります。
もう一つ必要なのが運転資金(仕入れや在庫、売掛金の回収までに事業へ先回りして使う資金)の見積もりです。
商社は在庫を持ち、メーカーへ支払い、顧客から代金を回収するまでに資金を使います。
売上が増えると、利益だけでなく在庫や売掛金(納品後に顧客から回収する代金)も膨らむことがあります。
新光商事が売上予想を達成しても、回収までの日数が延びれば現金収支は利益より遅れます。
統合後の予算では、売上、粗利益、在庫、売掛金を並べ、営業利益が現金へ変わる速度を確かめる必要があります。
次は、買収先の粗利と会計評価の確定を追います
決算でまず確かめたいのは、新光商事の売上だけでなく営業利益率が会社の想定に近づくかです。
売上高1000億円の計画で利益率が1ポイント動けば、営業利益は単純計算で10億円変わります。
納入先の需要、取扱製品の構成、統合費用で利益率がぶれる可能性があるため、実績と予想の差を次の四半期ごとに見ます。
次に、60億円の負ののれん発生益が暫定見積もりから確定値へどう動くかを追います。
資産や負債の評価が更新されると、特別利益や純利益の見込みが変わり得ます。
さらに、売掛金と棚卸資産の増加、借入金、営業キャッシュフローを合わせて見ると、売上の拡大が資金繰りへどれだけ負担を与えたかが分かります。
規模の拡大が持続的な成果になる条件は、取扱量の増加だけではなく、利益率と回収の改善です。
腹落ち確認の問い
売上予想が大きく上がり、純利益予想も上がったとき、その増加分が翌期も続くかどうかをどの数字で判別できますか。
考え方
営業利益の増額と、負ののれん発生益などの特別利益を分けます。
買収先の売上、粗利益、営業利益率を追い、利益が売掛金の回収や在庫の回転を伴って現金へ変わっているかも確認します。
会計上の利益が確定しても、それだけで毎年の稼ぐ力が増えたとは判断しません。
もっと詳しく知りたい人へ
- 加賀電子「2027年3月期通期業績予想の修正、増配、負ののれん発生益の計上」 — 修正前後の予想と会社が示した増額の内訳を確認できます。
- 加賀電子「新光商事株式の公開買付けに関する資料」 — 買収の狙いと電子部品商社を取り巻く環境を読めます。
- 企業会計基準委員会「連結会計基準」 — 負ののれんが生じた場合の確認手順と会計処理を確かめられます。
- 卸売業業界基礎ガイド — 卸売業の商流、在庫、売掛金、利益の出方を整理できます。
- 卸売業主要プレイヤー比較 — 上場卸売企業の売上規模や利益率を比べられます。
出典(一次/二次の切り分け)
- 一次資料:加賀電子「2027年3月期通期業績予想の修正、配当予想の修正ならびに特別利益の計上」(2026年9月25日) https://www.taxan.co.jp/jp/ir/upload_file/tdnrelease/8154_20260924539188_P01_.pdf
- 一次資料:加賀電子「新光商事株式の公開買付けに関する資料」(2026年5月15日) https://www.taxan.co.jp/jp/ir/upload_file/tdnrelease/8154_20260515538168_P01_.pdf
- 会計基準:企業会計基準委員会「連結会計基準」 https://www.asb-j.jp/jp/accounting_standards_system/details.html?topics_id=135
- 確認日:2026年9月27日。負ののれん60億円は第1四半期末時点の暫定見積もりで、会社自身が今後変わり得ると注記しています。