借金ではないことにしたお金で、借金を返す — 利回りを7%で頭打ちにして集めた90億ドル
【国際・海外企業】連載・投資・決算米国【市場・クレジット】【横断・M&A】【経済・都市ガス】
#ONEOK#Apollo#BrazosMidstream#ClassB持分#ハイブリッド資本#優先出資#レバレッジ#債務対EBITDA#資本性#非支配持分#ミッドストリーム#パーミアン#プライベートクレジット#IRR上限#Williams
目次
借金ではないことにしたお金で、借金を返す — 利回りを7%で頭打ちにして集めた90億ドル
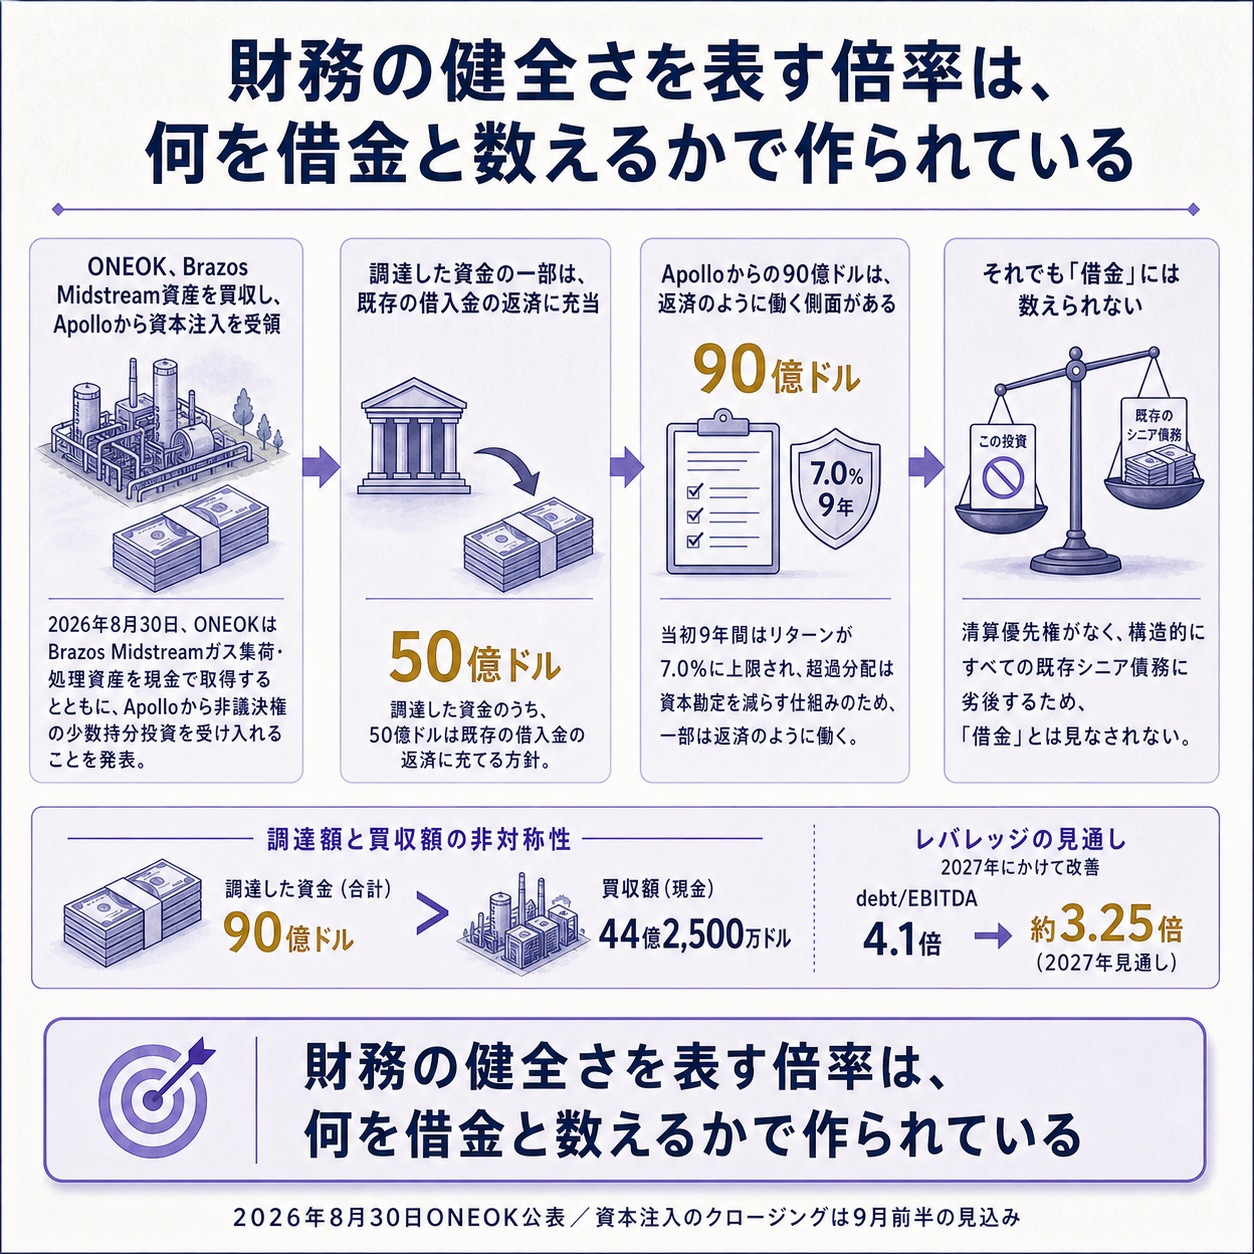
会社の借金が減ったかどうかは、いくら返したかだけでは決まりません。返すお金をどこから持ってきて、それを何と呼ぶかでも決まります。
2026年8月30日、米国のガスインフラ企業ONEOKがその実例を出しました。
同業の資産を現金44億2,500万ドルで買うと発表し、同じ日に、Apolloから90億ドルの出資を受けると公表しています。
買収額の倍を集めています。そして集めた資金のうち50億ドルは、買収ではなく既存の借金の返済に回ります。
買収より大きい資金調達
この取引の目玉は、買った資産ではなく、買うために組んだ資金の形にあります。
まず買収そのものを見ておきます。
対象はBrazos Midstreamが持つパーミアン・ミッドランド盆地の天然ガス集配・処理資産です。
同社のミッドランド事業は、Old Ironsides EnergyとEnCap Flatrock Midstreamの出資を受けてきました。
| 項目 | 内容 |
|---|---|
| 取得価額 | 現金44億2,500万ドル |
| 集配インフラ | 約700マイル |
| 処理能力 | 日量12億立方フィート |
| 専用面積 | 約60万エーカー |
| 加重平均残存契約期間 | 12年超 |
| 取得倍率 | 2027年見込みEBITDAの約7.5倍(通年シナジー約8,000万ドルを含む)/2028年見込みEBITDAの約6.0倍 |
契約の残りが平均12年超あり、専用面積も押さえてあります。収入の見通しが立ちやすい資産で、倍率も2028年基準では6.0倍まで下がります。買い物としては、ここまでは素直な話です。
問題はその隣に置かれた90億ドルのほうです。
買収に必要なのは44億2,500万ドルなのに、その倍を調達しています。
用途として会社が挙げているのは、買収資金と、既存債務50億ドルの消却です。
12億ドルのタームローンの返済もそこに含まれます。
株のようで、返済のようでもある
この90億ドルは、資本の顔と負債の顔を半分ずつ持っています。
Apolloが出資するのは、新しく作られた持株会社ONEOK Holdings, L.L.C.のClass B持分です。条件を並べると、性格がはっきりします。
| 条件 | 内容 | どちらに似ているか |
|---|---|---|
| 利回り | 当初9年間は内部収益率7.0%が上限。10年目に7.35%、15年目に最終上限の7.85%へ | 負債(上限がある) |
| 上限超過分の扱い | 上限を超える分配が資本勘定残高を減らし、普通株主の取り分を増やす | 負債(元本が減っていく) |
| 受取額 | OpCoであるONEOK, L.L.C.の四半期キャッシュフローの15% | 負債(決まった取り分) |
| 議決権 | 取締役の指名権なし。HoldCoに関する限定的な同意権のみ | 負債(経営に口を出さない) |
| 清算優先権 | なし | 資本(優先されない) |
| 弁済順位 | 既存のONEOKシニア債務のすべてに構造的に劣後 | 資本(最後に回される) |
上から4つは負債の性質です。
とくに二段目が効いています。
会社自身、分配が上限を超えると見込まれるため、Class Bの資本勘定残高は時間とともに大幅に減っていく見込みだと書いています。受け取りに上限があり、超えた分が元本を減らしていく。
これは配当というより、返済の動きです。
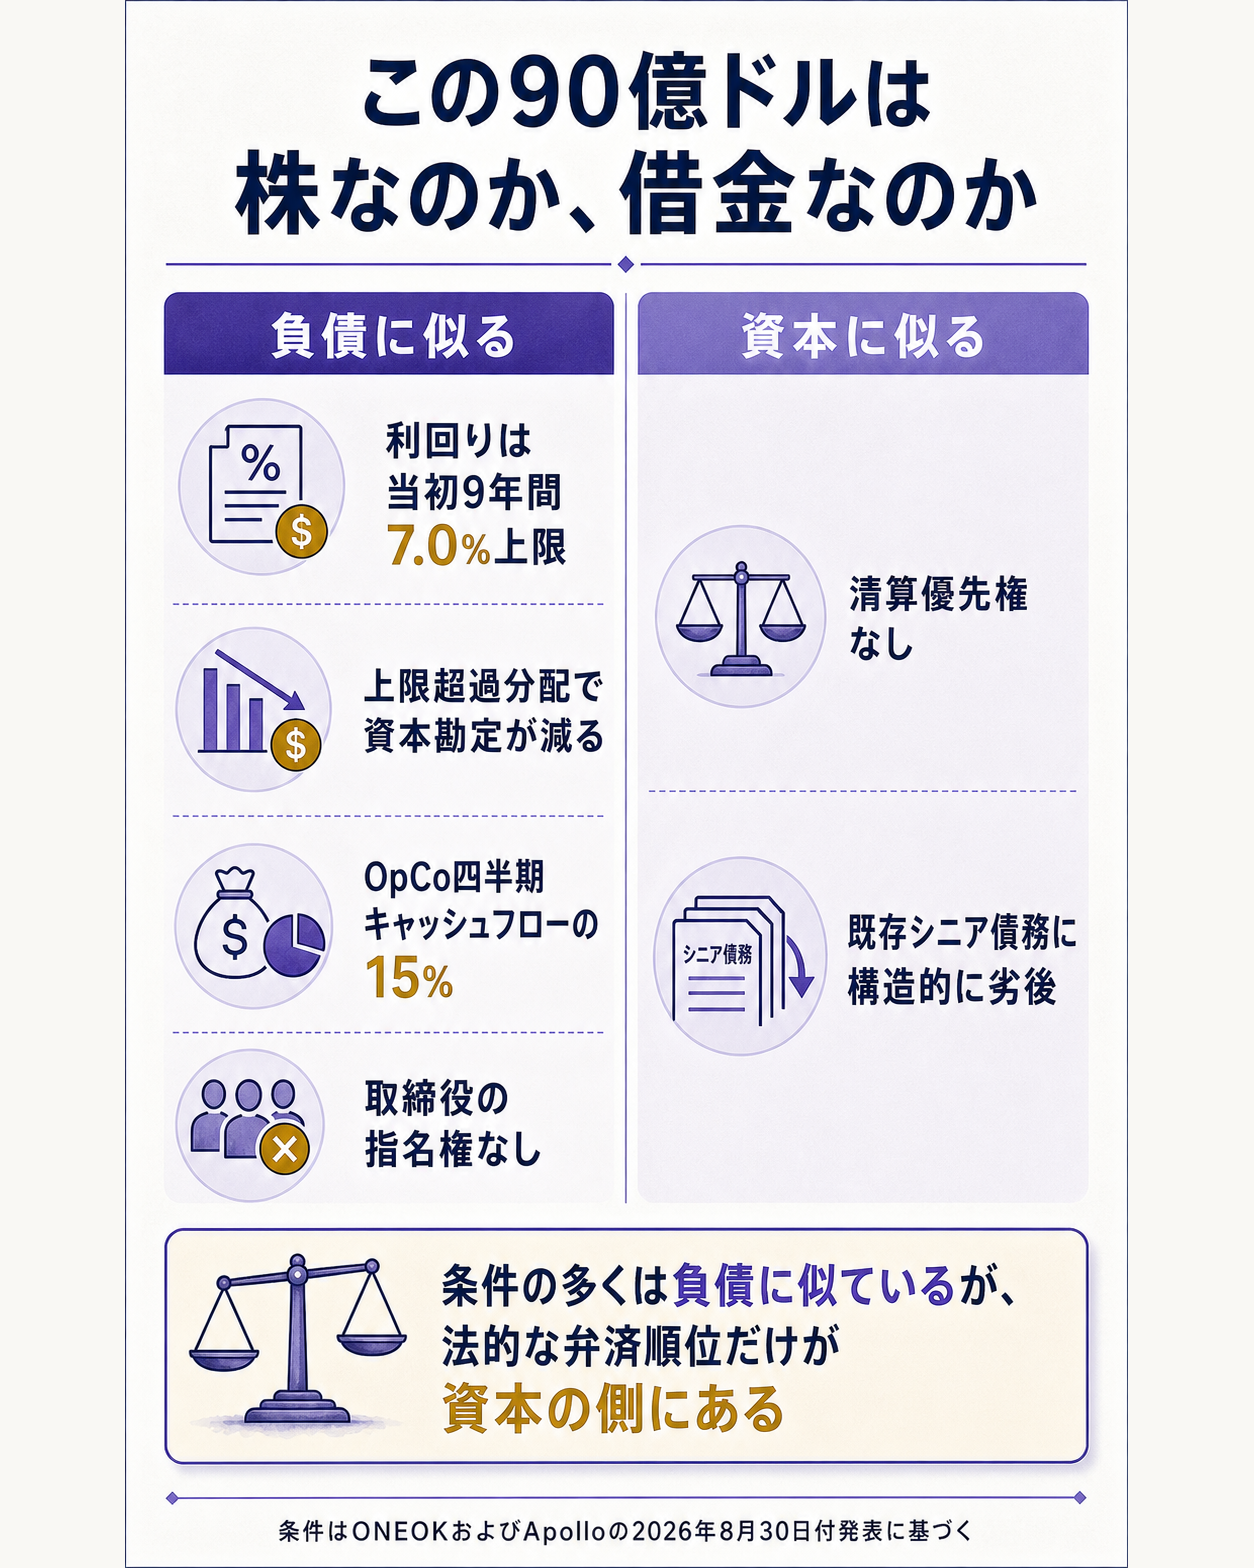
一方で下の2つは、たしかに資本の性質です。会社が行き詰まったとき、Apolloは既存の債権者より先に回収できません。清算優先権もありません。損を最初にかぶる側に立っています。
つまりこれは、平時には負債のように振る舞い、有事には資本として損を吸う証券です。呼び名としては、法的な弁済順位に従って資本に分類されます。
倍率は、何を借金と数えるかで決まる
この設計の効き目は、財務の健全さを測る倍率にそのまま現れます。
出発点の数字は会社が開示しています。2026年6月30日時点で、連結債務対調整後EBITDAは4.1対1でした。銀行契約上のコベナンツ定義による数字で、上限は5.5対1です。
そして会社は、2027年のプロフォーマ・レバレッジが約3.25倍まで直ちに下がる見込みだと述べています。
ここで見落としたくないのは、ONEOKが長く掲げてきた長期目標が3.5倍だったことです。今回の3.25倍は、目標に近づくという話ではなく、目標を飛び越える水準です。
数字の中身を置いてみます。
2026年6月30日時点の長期債務は30,773百万ドル、1年内償還予定額が750百万ドル、短期借入が1,499百万ドルで、合わせておよそ330億ドルです。
ここから50億ドルを返せば約280億ドルになります。
会社の言う3.25倍から逆算すると、2027年の分母はおよそ86億ドルという計算になります。
問題は、この分子に90億ドルが入っていないことです。
| 90億ドルの扱い | 債務(筆者の試算) | 債務対EBITDA |
|---|---|---|
| 全額を資本とみなす(会社の示し方) | 約280億ドル | 約3.25倍 |
| 半分を資本、半分を負債とみなす | 約325億ドル | 約3.8倍 |
| 全額を負債とみなす | 約370億ドル | 約4.3倍 |
同じ会社、同じ資産、同じキャッシュフローです。それでも倍率は3.25倍から4.3倍まで、1倍以上動きます。
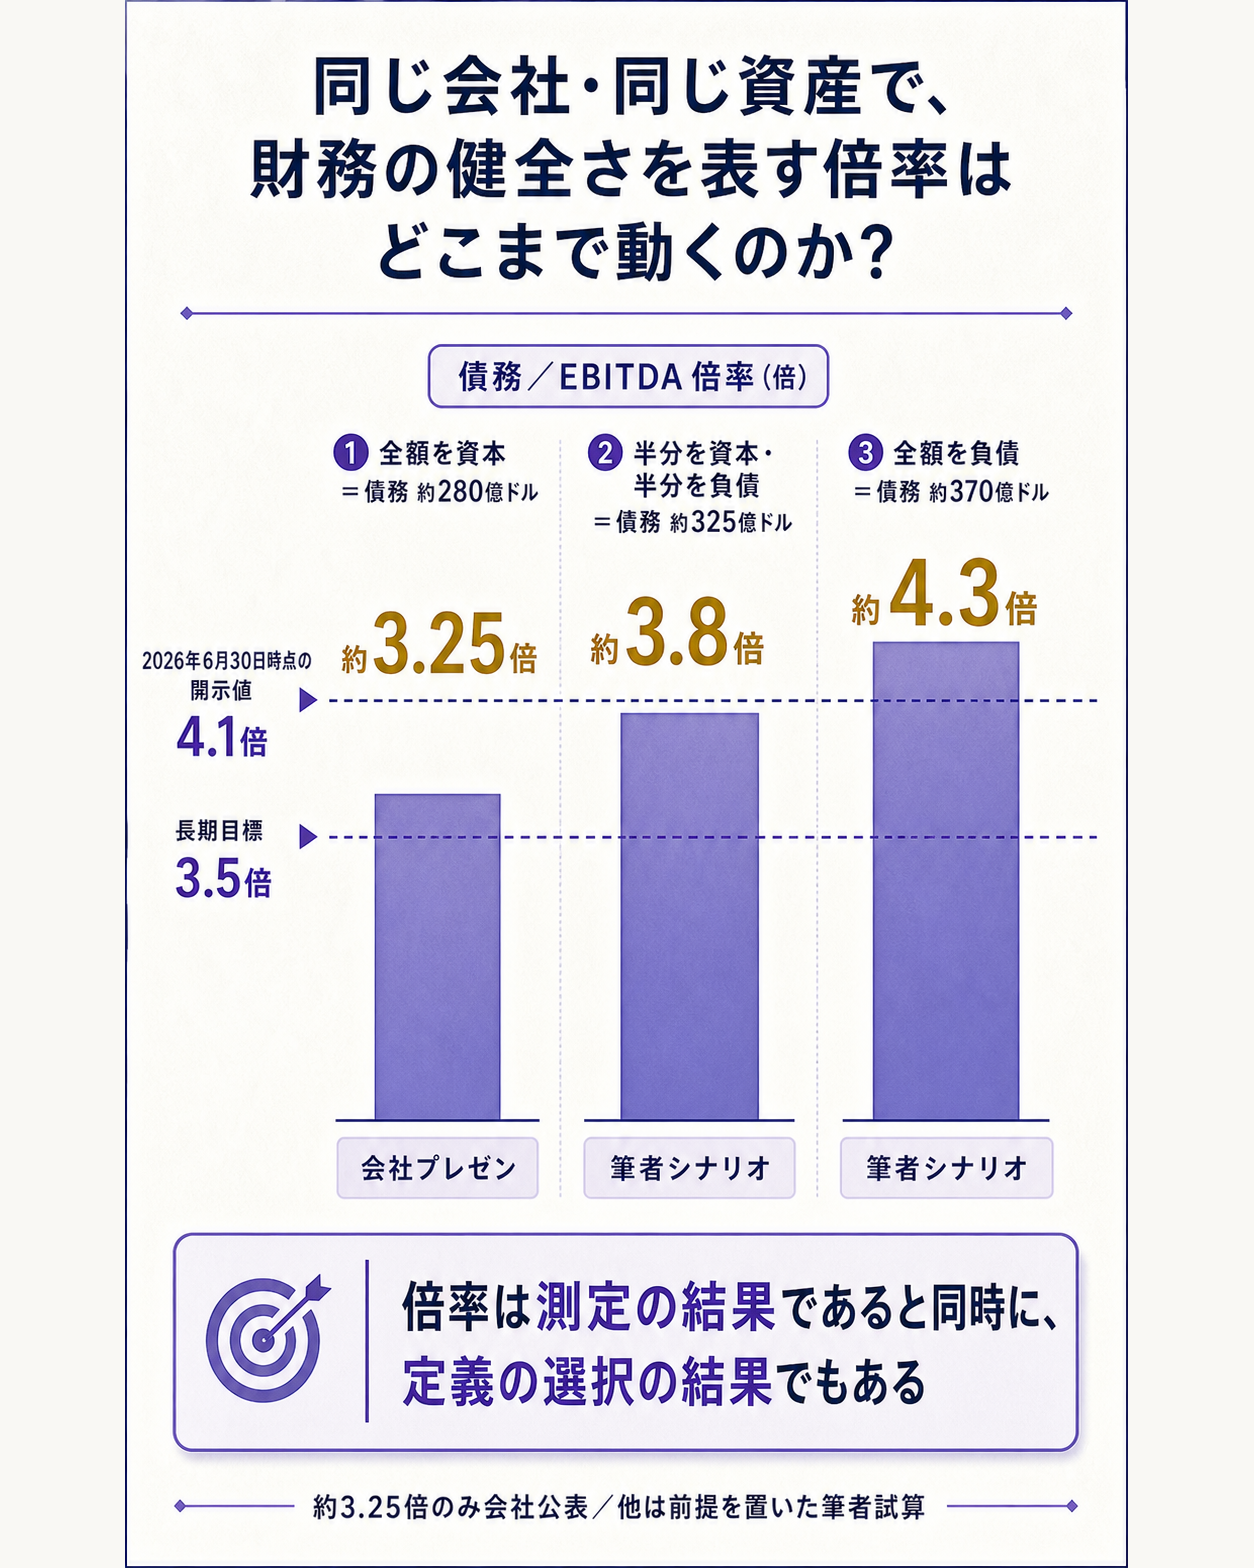
この表のうち会社が示しているのは最初の行だけです。
**残りの2行は、会社が公表していない前提を筆者が置いて再構成したものです。
**数値そのものより、扱いを変えると倍率がどれだけ動くかという幅のほうを見てください。
資本と認めるかどうかは、すでに争点になっている
この論点を先回りしているのは、外部の批判者ではなく会社自身です。
ONEOKはリリースで、この投資を格付会社と協議済みであり、いずれも信用を高める取引とみなしていて、完全な資本性の付与を期待していると書いています。
あわせて、7.0%という上限は自社の公開株式の資本コストより低いとも述べています。
会計面でも、この仕組みにはHLBV会計処理が不要だと明記しています。
会社の期待は、少なくとも一社については通りました。
Fitchは2026年8月31日にONEOKをレーティング・ウォッチ・ポジティブへ指定し、少数持分投資と債務返済のクローズ時に1ノッチの格上げで解消する見込みだとされています。
Moody'sとS&P Global Ratingsについては、本件に関する公表を確認できていません。
ただし「完全な資本性を期待する」は会社の見解であって、3社の認定ではありません。資本性を何割認めるかは、格付会社が個別に判断します。
同じ設計が広がりつつあることも押さえておきたいところです。
2026年7月13日、Williamsは5件の発電事業の49%持分に対し、Blackstone主導でApolloとKKRが参加する54億ドルの資本コミットメントを受けると発表しました。
ここでも、目標リターンを超える分配が投資残高を減らす仕組みが採られています。
今回のONEOK案件は、その約6週間後です。
同じApolloが両方に関わっています。
過去には、似た発想が裏目に出た例もあります。
NextEra Energy Partnersが用いた転換型の持分ファイナンスについて、Moody'sは信用力に複雑さを加えるものとして否定的に評価し、買戻しオプションに伴う将来の支払義務が格付の制約要因になりました。
同社は後に分配を止め、留保した資金を買戻しに充てる計画へ切り替えています。
もっとも、両者は同じではありません。
あちらには買戻しオプションという将来の支払義務がありました。
今回のClass Bは超過分配で資本勘定が逓減していく仕組みで、買戻し義務の記載はありません。似ているのは仕掛けであって、抱えるリスクの形は違います。
決算書を読む側は、どこを見ればいいのか
倍率が改善したという説明を受け取ったとき、確かめる順番は決まっています。
まず、分子に何が入っていて何が入っていないかを見ます。
負債と呼ばれていないだけで、決まった時期に決まった金額を持っていく約束があるなら、資金繰りの上では借金と同じ働きをします。
今回でいえば、OpCoの四半期キャッシュフローの15%が毎期出ていきます。
次に、その約束を止められるかどうかを見ます。
ここが本当の分かれ目です。
銀行への元利返済は止められません。
配当は止められます。
今回の15%が、業績の落ち込んだ期に止められるのか繰り延べられるだけなのか、公表資料からは読み取れませんでした。
止められないなら、資本と呼んでも実態は負債に近くなります。
三つ目に、いつ出ていくのかを見ます。
上限を超えた分配が資本勘定を削るということは、その原資がこれから稼ぐキャッシュフローだということです。
将来の現金の使い道が、いま先に決まっているという点では、借入の返済予定表と変わりません。
自社に引き寄せるなら、優先株・劣後ローン・ハイブリッド債・リース債務・買収の後払い分が同じ検討対象になります。
表紙の倍率が改善しても、これらが増えていれば使える現金は増えていません。
銀行やリース会社と条件を詰めるとき効いてくるのは、表紙の倍率ではなくこの見えにくい約束の総量です。
Apollo側の損得も見ておくと構図が立体になります。
7.0%は保証された利回りではなく上限です。
事業が伸びても取り分は増えず、傾けば下振れします。
上振れを手放す代わりに、規模と順位の安定を取った投資だといえます。
見立てと監視ポイント
この90億ドルがどう評価されるかは、次の3点で見分けがつきます。
1. 残る2社が何を出すか。
Fitchはすでに動きました。
残るMoody'sとS&P Global Ratingsが、資本性をどの程度認めるかが次の焦点です。
ここで3社の評価が割れれば、「完全な資本性」という会社の期待と実際の扱いにずれがあることになります。
9月前半とされる資本注入のクローズ前後が、その答え合わせになります。
2. 会計上どこに載るか。
HLBV処理が不要という説明は、この持分が単純な非支配持分として資本の部に載る想定を示唆します。
次の四半期報告で、90億ドルが貸借対照表のどの行に、どんな注記とともに現れるかを見ます。
あわせて四半期キャッシュフローの15%が損益計算書のどこを通るかも確認が要ります。
利益の上か下かで、1株当たり利益の見え方が変わります。
3. 追随がどこまで広がるか。
Williamsに続いて6週間でONEOKが同じ発想を使いました。
上限付きの利回りと引き換えに議決権を放棄する出資は、出し手には安定した利回り資産、受け手には倍率を悪化させない資金です。
双方に利があるため広がりやすい設計です。
件数が増えれば、投資家の側は資本の部に並ぶ行を一律には信用できなくなり、注記を読む負担が構造的に増えます。
腹落ち確認の問い
ONEOKはApolloから90億ドルを受け入れ、うち50億ドルで借金を返しました。
この90億ドルは会計上も法的にも負債ではなく、格付会社の一社はこれを好意的に受け止めています。
それでもこの取引を「借金が減った」と素直に受け取れないのはなぜでしょうか。
負債と資本を分けている基準が何なのかから考えてみてください。
考え方
出発点は、負債と資本を分けている基準が一つではない、という点です。
法的な基準は弁済順位です。
会社が倒れたとき、誰が先に回収するか。
この基準で見れば、Apolloの持分は明確に資本です。
既存のシニア債務すべてに構造的に劣後し、清算優先権も持ちません。
損を先にかぶる側にいます。
ここに疑いの余地はありません。
ところが資金繰りの基準は別です。
こちらで問われるのは、決まった時期に決まった金額が出ていくかどうかです。
Apolloは四半期ごとにOpCoのキャッシュフローの15%を受け取る見込みで、上限を超えた分配は資本勘定を削っていきます。
受け取りに上限があり、超過分が元本を減らす。
動きとしては、配当ではなく返済です。
つまり同じ証券が、倒産時の順位では資本、平時の資金繰りでは負債のように振る舞います。
「借金が減った」という説明は前者の基準では正しく、後者の基準では正しくありません。
どちらか一方が嘘なのではなく、二つの基準が別の答えを出しているだけです。
ここから、倍率の意味が変わります。
債務対EBITDAが4.1倍から約3.25倍へ下がるという説明は、分子に90億ドルを入れないことを前提にしています。
全額を負債とみなせば4倍台に乗る計算で、その差は1倍以上です。
扱いを変えるだけで健全さの見え方が動く以上、倍率は事実の測定結果であると同時に、定義の選択の結果でもあります。
だから格付会社は、この種の証券に資本性を部分的に認めるという中間の扱いをすることがあります。
どちらの基準も一面では正しいからです。
Fitchが前向きに動いた一方で、残る2社の判断はまだ確認できていません。
会社が「完全な資本性を期待する」と書いていることと、3社がそう認定したことは別の話です。
読み手としての実務は、ここから決まります。
倍率の数字を受け取ったら、分子の定義を確かめる。
負債と呼ばれていない約束のうち、金額と時期が決まっているものを拾い出す。
そのうえで、業績が落ちたときにその支払いを止められるかを見る。
止められない約束の総量こそが、その会社が実際に背負っているものです。
なお、この取引がONEOKにとって不利だという話ではありません。
7.0%という上限が自社の株式の資本コストより低いのなら、普通株を出すより安く資金を調達したことになります。
上振れを手放す投資家を、安定した順位と引き換えに連れてきた設計は、それ自体は合理的です。
問われているのは取引の良し悪しではなく、その結果を一つの倍率で受け取ってよいか、という点です。
関連リンク
- 一次情報: ONEOK to Acquire Brazos Midstream's Permian Midland Basin Assets(ONEOK・2026年8月30日)
- 一次情報: 同取引に関するApolloのプレスリリース(2026年8月30日)
- 一次情報: ONEOK 2026年6月30日終了四半期 決算開示(8-K)
- 一次情報: ONEOK 2026年6月30日終了四半期 Form 10-Q
- 一次情報: Williams Announces $5.34 Billion Investment in Power Innovation Joint Venture(Williams・2026年7月13日)
- 借金にしないための増資を選んだ事例: alibaba-hk80bn-equity-placement-ai-capex
- 現金を使わず自社株で払った買収: archer-boeing-all-stock-acquisition
- 担保と保証の設計で条件が変わった借入: SoftBank-1.5兆円融資親会社保証付き復活-非公開株担保の限界とrecourse化
- 買収倍率の読み方を扱った回: madison-air-ebmpapst-margin-dilution
- 資本コストの考え方: WACC算出
- 利回りの測り方: NPV・IRR(投資判断指標)
- 前提を振って幅を見る方法: 感応度・シナリオ分析
- 業界の見取り図: 電気・ガス業業界基礎ガイド
- 同業各社の稼ぎ方の比較: 電気・ガス業主要プレイヤー比較_FP&Aと投資視点
出典(一次/二次の切り分け)
一次で照合したもの
- ONEOK『ONEOK to Acquire Brazos Midstream's Permian Midland Basin Assets』2026年8月30日付 — 取得価額が現金44億2,500万ドルであること、Apolloが運用するファンドおよび関係会社からの90億ドルの議決権のない少数持分投資であること、内部収益率が当初9年間7.0%を上限とし10年目に7.35%、15年目に7.85%へ段階的に上がること、その7.0%が公開株式の資本コストより低いと会社が述べていること、OpCoの四半期キャッシュフローの15%を受け取る見込みであること、分配が上限を超えると見込まれるためClass Bの資本勘定残高が時間とともに大幅に減少する見込みであること、当該持分が債務に構造的に劣後し取締役の指名権を持たないこと、HLBV会計処理が不要であること、投資が格付会社と協議済みでいずれも信用を高める取引とみなしており完全な資本性の付与を期待していること、調達資金のうち50億ドルを既存債務の削減に充て12億ドルのタームローン返済を含むこと、2027年見込みEBITDAの約7.5倍(通年シナジー約8,000万ドルを含む)および2028年見込みEBITDAの約6.0倍であること、2027年のプロフォーマ・レバレッジが約3.25倍まで直ちに低下する見込みであること、集配インフラ約700マイル、処理能力日量12億立方フィート、専用面積約60万エーカー、加重平均残存契約期間12年超であること、MidlandプラットフォームがOld Ironsides Energy, LLCおよびEnCap Flatrock Midstream, L.P.の出資を受けていること、買収のクロージングが2026年第4四半期、資本注入のクロージングが9月前半と見込まれること。
- Apollo『同取引に関するプレスリリース』2026年8月30日付 — 投資先が新設持株会社ONEOK Holdings, L.L.C.であること、Class B持分がHoldCoに関する限定的な同意権を持ち取締役の指名権がないこと、清算優先権がないこと、既存のONEOKシニア債務のすべてに構造的に劣後すること。https://r.jina.ai/ 経由で取得。
- ONEOK 2026年6月30日終了四半期 8-K決算開示 — 長期債務30,773百万ドル、1年内償還予定額750百万ドル、短期借入1,499百万ドル、2026年通期の調整後EBITDAガイダンス82億〜85億ドル、当四半期の純利益967百万ドル、調整後EBITDA2,121百万ドル。https://r.jina.ai/ 経由で取得。
- ONEOK 2026年6月30日終了四半期 Form 10-Q — 2026年6月30日時点の連結債務対調整後EBITDAが4.1対1であること、コベナンツ上の上限が5.5対1であり当該四半期後に5.0対1へ低下すること。https://r.jina.ai/ 経由で取得。同10-Qに各社の格付を列挙した記載はありませんでした。
- Williams『$5.34 Billion Investment in Power Innovation Joint Venture』2026年7月13日付 — Blackstone主導でApolloおよびKKRが参加する54億ドルの資本コミットメントに対し5件の発電事業の49%非支配持分が渡ること、Williamsが51%と商業・運営の支配権を保持すること、目標リターンを超える分配が投資残高を減らす仕組みであること。
二次で確認したもの
- Fitchが2026年8月31日にONEOKをレーティング・ウォッチ・ポジティブへ指定し、少数持分投資と債務返済のクローズ時に1ノッチの格上げで解消する見込みだとされること、およびこれをONEOKのCFOが説明したこと — 報道による情報で、Fitchの格付アクション原文には到達できていません。資本性を何割認めるかについても公表を確認できていません。
- NextEra Energy Partnersの転換型持分ファイナンスについて、Moody'sが信用力に複雑さを加える否定的な要素と評価し、買戻しオプションに伴う将来の支払義務が格付の制約要因になったこと、同社が後に分配を止めて留保資金を買戻しに充てる計画へ切り替えたこと — 格付会社の公表資料の要約および報道に基づく情報で、原文全体には当たっていません。
筆者による計算・位置づけ(発表内容ではない)
- 総債務約330億ドル — 8-K記載の3項目(30,773百万ドル、750百万ドル、1,499百万ドル)を筆者が合算したものです。
- 2027年の分母を約86億ドルとした部分 — 会社が示す約3.25倍と、50億ドル返済後の債務約280億ドルから筆者が逆算したものです。会社は2027年のプロフォーマ債務額もEBITDA額も開示していません。
- 90億ドルを半分または全額負債とみなした場合の約3.8倍・約4.3倍 — いずれも筆者が前提を置いた試算で、会社の開示でも格付会社の評価でもありません。半分という置き方は幅を示すための例示です。
- 平時には負債のように振る舞い有事には資本として損を吸う、という整理、および負債と資本を分ける基準が弁済順位と資金繰りの二通りあるという枠組み — いずれも筆者の見立てです。
確認できなかったもの
- Moody'sおよびS&P Global Ratingsの本件に関する公式アクション、およびClass B持分に認められる資本性の具体的な割合。
- 発表前後のONEOK株価の反応。単一の集計サイトでしか取得できず、第2ソースで裏付けられなかったため本文では扱っていません。
- Class B持分の会計上の表示区分、および四半期キャッシュフローの15%が損益計算書のどこを通るか。
- 当該15%の支払いを、業績悪化時に停止または繰り延べできるかどうかの条項。
- Class B持分が持つ「限定的な同意権」の具体的な内容。
- Old Ironsides EnergyおよびEnCap Flatrock MidstreamのBrazos Midlandへの投資額、保有経緯、過去の取得価格。
- 調達額90億ドルの内訳。買収44億2,500万ドルと債務削減50億ドルの合計は94億2,500万ドルとなり調達額を上回りますが、会社は差額の充当方法を明示していません。