売上は変わらないのに、もうけの予想だけ急増 — QPSの衛星事業で起きた費用と補助金の時差
#satellite-data#forecast-revision#space
目次
売上は変わらないのに、もうけの予想だけ急増 — QPSの衛星事業で起きた費用と補助金の時差
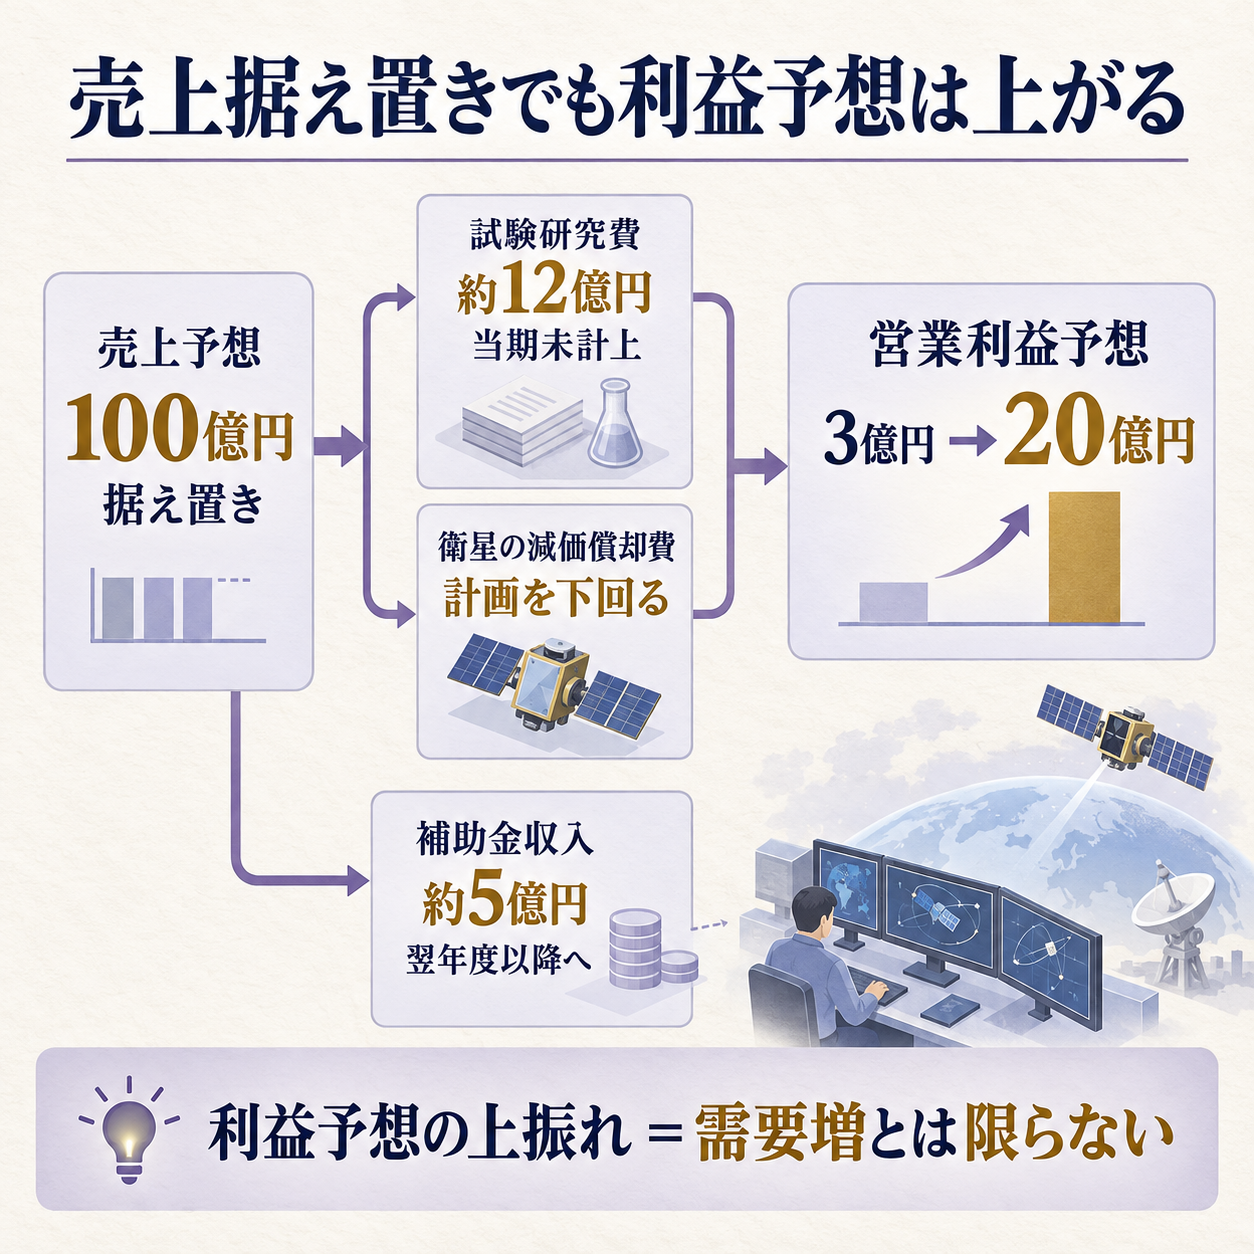
QPSホールディングスは、通期の売上予想を据え置いたまま、営業利益予想を3億円から20億円へ引き上げました。
需要が急に増えたという説明ではありません。
試験研究費と衛星の減価償却費が計画を下回り、補助金収入の一部は翌年度以降へ移るという、費用と収益の計上時期が利益を大きく動かした修正です。
数字は営業利益に集まった
10月14日に発表した2027年5月期の連結予想では、売上高は100億円のままです。
一方、営業利益は3億円から20億円へ17億円増え、経常利益は20億円から32億円、親会社株主に帰属する純利益は19億円から27億円に修正されました。
営業利益は前回予想の6.7倍になります。
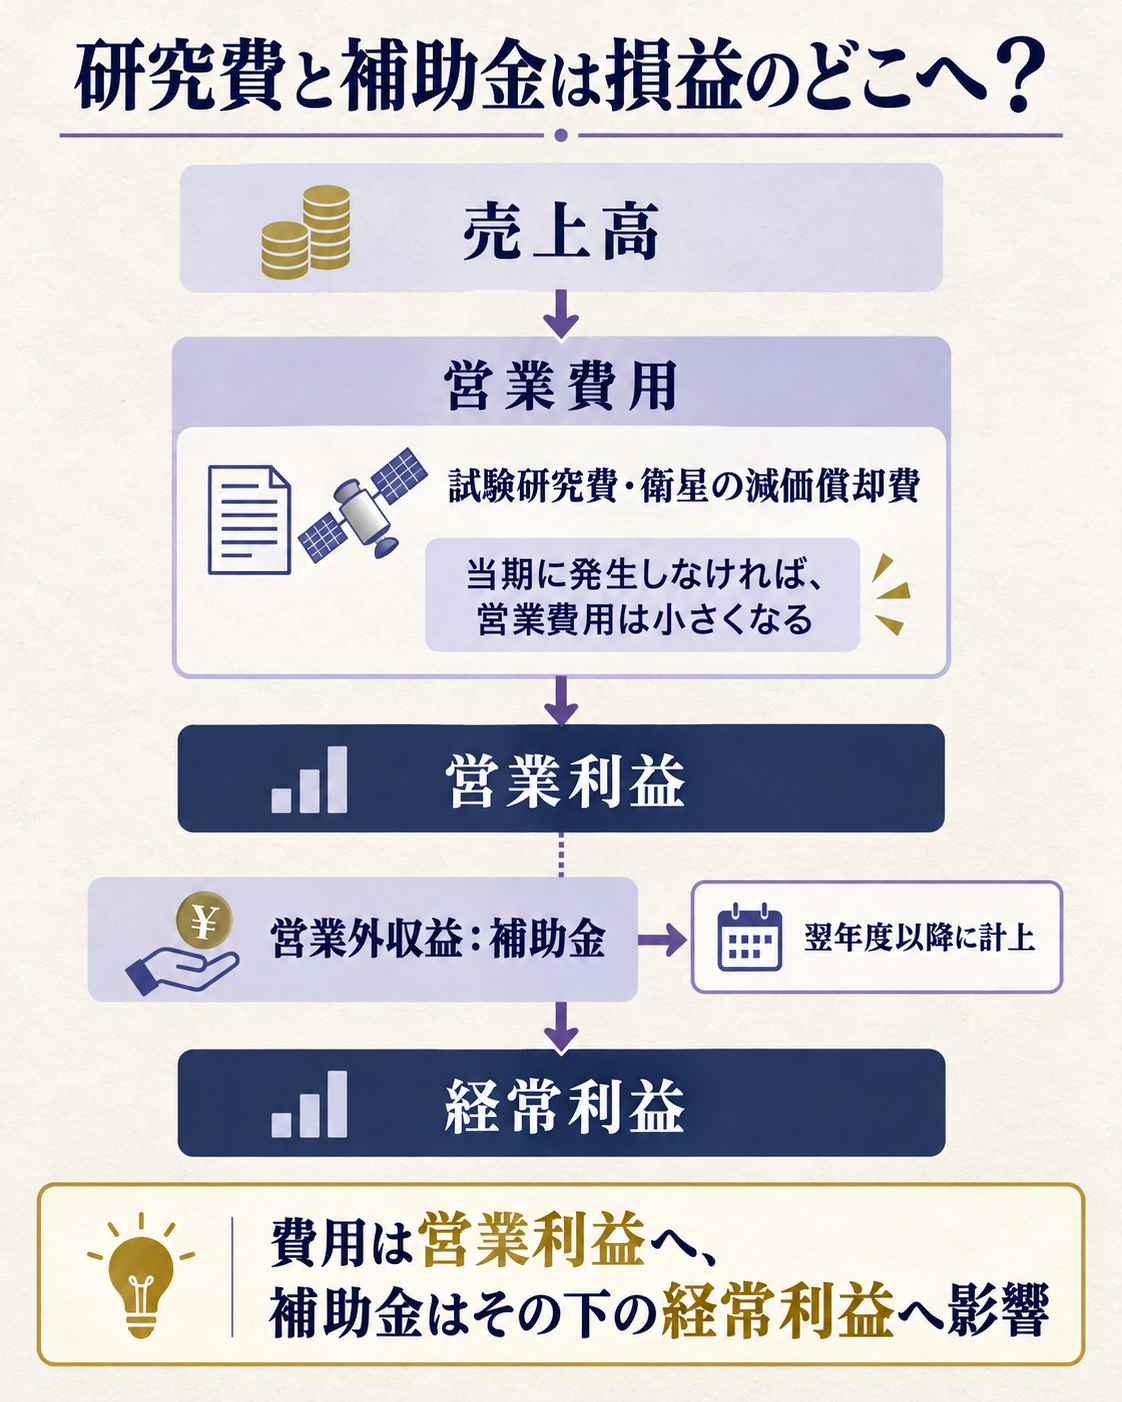
営業利益は、本業の売上から仕入れや人件費、研究費、減価償却費(設備代を使用期間に分けて費用にすること)などを差し引いた利益です。
経常利益には、営業利益に利息や補助金など本業以外の収益・費用(営業外収益・費用)を加えた結果が表れます。
今回の修正は売上予想の引き上げではなく、まず営業費用が当初計画を下回る見通しとなり、その後に補助金収入の計上時期がずれることで、利益段階ごとの増え方に差が出ました。
会社の説明では、日々の事業運営にかかる販売費及び一般管理費に含めていた補助対象の試験研究費について、発生状況を精査したところ、約12億円が当期に未計上となる見通しです。
これに衛星の減価償却費が計画を下回ることが加わり、営業利益予想を17億円押し上げます。
費用が恒久的に削減されたのか、試験の進行や衛星の稼働に伴って後から計上されるのかは、今回の発表だけでは切り分けられません。
もう一つの動きは補助金収入です。
当期に予定していた研究開発関連の補助金収入約5億円は、翌会計年度以降に計上する見通しになりました。
営業利益は費用減で増える一方、営業外収益に入る補助金は今期の利益を押し上げないため、営業利益の増額17億円に対して経常利益の増額は12億円にとどまっています。
最終利益の増額が8億円なのも、利益段階ごとに税金などの影響が加わるためです。
費用が今期に出ないと、予想利益はどう動くのか
予算は、売上の計画だけでなく、いつ研究費を使い、いつ設備を稼働させ、いつ補助金を受け取るかを前提に組み立てます。
見積もった研究費が当期に発生しなければ、売上が同じでも当期の費用は小さくなり、利益は上がります。
補助金の受領や会計上の計上時期が変われば、現金の入る時期と損益計算書に収益が出る時期にもずれが生じます。
衛星事業では、衛星を作って打ち上げるだけでなく、所定の軌道で運用し、観測データを顧客へ提供できる状態に整えるまでに時間がかかります。
衛星の製造費や打上げ費の多くは、購入時にすべて費用とするのではなく、設備として計上し、稼働後に耐用期間へ分けて減価償却します。
どの衛星がいつ運用に入るかで、当期に計上する費用が変わります。
会社が減価償却費の計画比減を理由に挙げたのは、この投資型事業ならではの時間差を示しています。
このため、営業利益の上方修正をそのまま「売れる商品が増えた」「衛星事業の採算が恒久的に改善した」と読むのは早計です。
売上予想が据え置かれた以上、今回の開示が示す直接の変化は費用計画と収益計上時期です。
将来の受注や販売が伸びるかどうかは、別の資料で確かめる必要があります。
衛星を増やす局面では、利益と現金の時計が違う
同日公表の第1四半期短信によると、6〜8月期の売上高は18億9,500万円、営業利益は5億9,400万円でした。
前年同期は持株会社設立前で比較対象がないため、単純な前年同期比で勢いを判断できません。
四半期の営業利益が出ていても、通期予想の上振れ理由をそれだけで説明することはできず、会社は別途、費用と補助金の計上時期を修正理由に挙げています。
QPSは小型SAR衛星を使った地球観測データ事業を営みます。
SAR(電波で地表の様子を画像化するレーダー観測)は、衛星から電波を送り、地表から戻る反射を画像にする方式です。
会社は第1四半期末時点で、商用運用中の衛星9機に加え、8月に打ち上げた2機を初期運用中と説明しています。
衛星の数を増やす段階では、先に製造・打上げ費用が出て、運用開始後にデータ販売や償却費が積み上がります。
貸借対照表にもその投資が表れています。
第1四半期末の現金及び預金は前期末より約22.6億円減り、人工衛星の帳簿価額は約12.9億円増えました。
これらの増減だけから現金の減少原因をすべて説明することはできませんが、衛星を増やすために現金を先に使い、設備として残す流れは読み取れます。
利益が上がった四半期でも、資金繰りや設備投資の負担が軽くなったとは限りません。
この数字を予算と評価にどう置くか
計画を更新する担当者は、今回の17億円増益をひとまとめにせず、試験研究費、減価償却費、補助金収入に分けて管理すると判断を誤りにくくなります。
試験研究費が翌期以降に発生するなら、今期の利益改善は翌期の費用増と表裏になる可能性があります。
反対に、試験の範囲や設計を変えたことで支出そのものが不要になったなら、効率化が続く余地があります。
会社の発表は当期未計上を説明していますが、恒久的なコスト削減とは述べていません。
衛星の減価償却費も、運用機数と稼働開始時期をそろえて見ます。
打上げが成功した日と、顧客向けに安定してデータを提供できる日は同じとは限りません。
計画上の運用開始が遅れれば、当期費用が少なくなる反面、販売開始も後ろにずれることがあります。
利益だけを追うのではなく、稼働衛星、観測頻度、顧客への販売開始を同じ時間軸で置く必要があります。
補助金は売上ではなく、本業の採算とは異なる行に計上される収益です。
年度ごとの利益を比較するなら、補助金を除いた利益と、補助金を含む利益の両方を記録しておくと、顧客からの販売収入で費用を賄える力が見やすくなります。
社内予算を作る場合も、採択上限額をそのまま当期の現金収入や利益に置かず、交付決定、実際の支出、入金、収益認識の条件を別々に追うのが安全です。
次に見るのは費用の発生、衛星の稼働、補助金の時期
今後の確認点は三つあります。
第一に、補助対象の試験研究費が第2四半期以降にいつ、どの程度発生するか。
第二に、初期運用中の衛星がいつ商用運用へ移り、それに伴う減価償却費と販売売上がどう動くか。
第三に、約5億円の補助金収入が翌年度以降のどの時点で計上されるかです。
試験費が戻り、償却費も増えるのに販売が伸びない場合は、今回の利益上振れを継続的な採算改善とみなす根拠が弱まります。
反対に、販売の伸びと費用の管理がそろえば、衛星網を拡張する事業の収益性を改めて評価できます。
腹落ち確認の問い
売上予想を変えずに営業利益予想を引き上げた今回の修正を、翌年度の予算へ引き継ぐとき、最初に何を分解して確認すべきでしょうか。
考え方
試験研究費の未計上分が後の年度に発生するのか、衛星の稼働時期が変わって減価償却費が動いたのか、補助金の入金・収益計上がいつになるのかを分けて確認します。
増益額だけを翌年度の基準にすると、費用や補助金が戻る時期を見落とします。
出典
もっと詳しく知りたい人へ
- 業績予想修正のお知らせ — 予想修正の金額と、費用・補助金の計上時期に関する会社説明を確認できます。
- 第1四半期決算短信 — 四半期損益、衛星の運用状況、現金と設備の増減が分かります。
- 第1四半期決算説明資料 — 会社が示す衛星網の整備計画や事業上の前提を確認できます。
- 情報・通信業業界基礎ガイド — 情報通信業の収益構造と設備投資の違いを整理できます。
- 情報・通信業セグメント分析_1_業態区分と市場規模 — 通信、ソフトウェア、データ事業などの業態の違いを比べられます。