売上は2割減るのに、純利益は6倍へ — ミンカブがメディアを手放して借金を消す再編
【経済・ネットメディア】連載・投資・決算【経済・SI】【経済・生成AI】【経済・フィンテック】
#ミンカブ#NTTデータ#SBI#ライブドア#事業売却#財務再建#資本業務提携
目次
売上は2割減るのに、純利益は6倍へ — ミンカブがメディアを手放して借金を消す再編
会社の規模を小さくする取引が、最終利益を大きく見せることがあります。
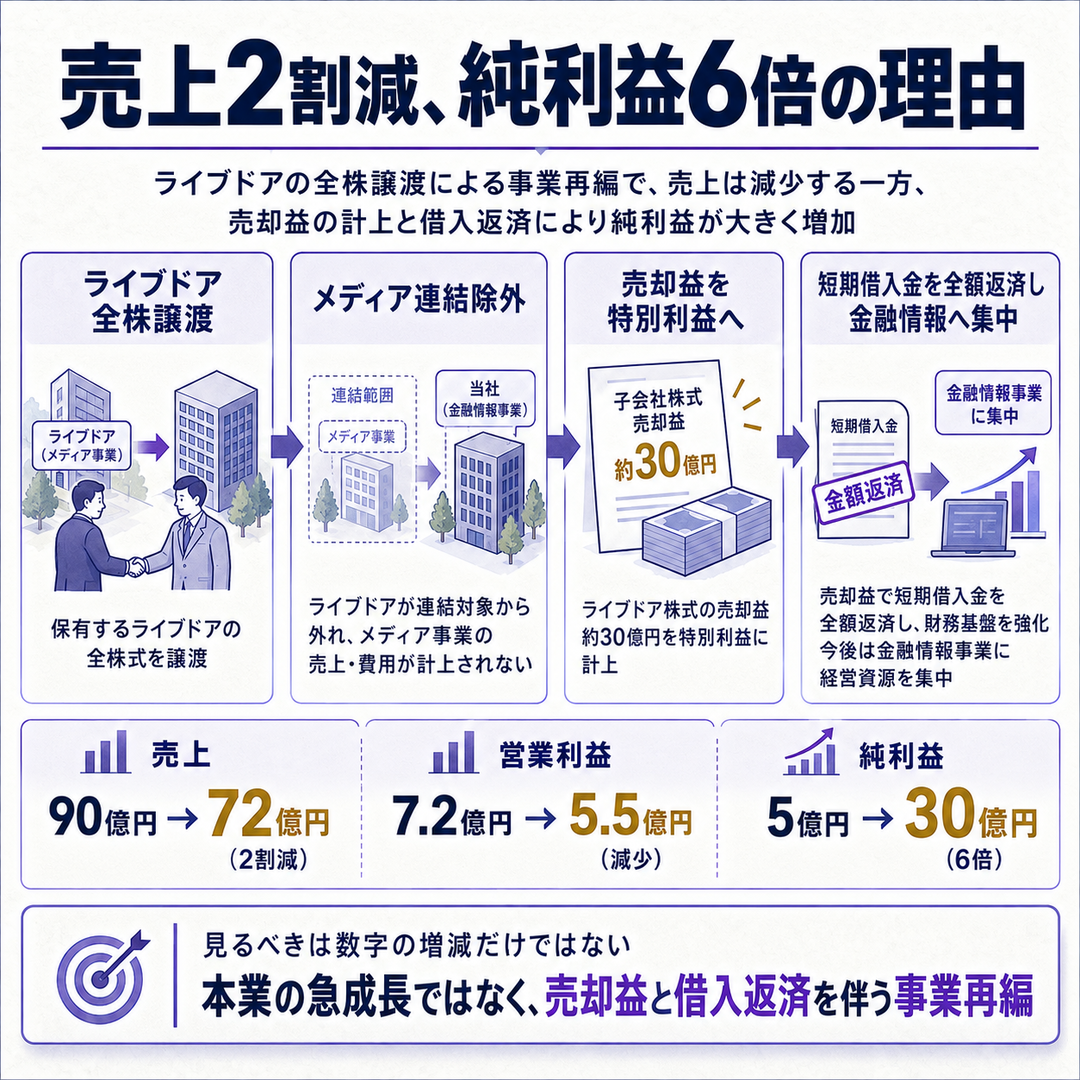
ミンカブ・ジ・インフォノイドはライブドアをSBIグループへ譲渡し、売上予想を2割下げる一方、純利益予想を6倍へ引き上げました。
数字が逆向きに動く理由は、事業の稼ぐ力ではなく、売却益と借入返済にあります。
売上90億円は72億円へ、純利益5億円は30億円へ
**今回の業績修正は、縮小と利益増が同時に見える典型例です。
**ミンカブは2026年9月17日、完全子会社ライブドアの全株式をSBIグループへ譲渡し、金融情報ソリューション事業へ経営資源を集中すると発表しました。
2027年3月期の売上高予想は90億円から72億円へ、営業利益は7.2億円から5.5億円へ、経常利益は5.5億円から4.3億円へ下がります。
ライブドアを含むメディア事業が期中に連結対象から外れ、売上と利益が入る期間が短くなるためです。
財務・法務の専門家費用も一時的に発生します。
一方、親会社株主に帰属する純利益は5億円から30億円へ引き上げられました。
会社はメディア事業関連資産の譲渡で、子会社株式売却益約30億円を特別利益に計上する見込みです。
営業利益が下がるのに純利益が増えるのは、本業の採算改善ではありません。
前年の2026年3月期実績は売上高87.8億円、営業利益5.49億円、経常利益4.12億円、純利益7.42億円でした。
新予想の営業利益5.5億円は前年並みです。
30億円という最終利益だけを見ると急成長に見えますが、継続する利益の基準線は営業・経常段階にあります。
売却代金が、借金返済と株主交代をつなぐ
**一連の取引は、ライブドア売却、借入返済、NTTデータの株式取得が条件でつながっています。
**NTTデータは既存株主からミンカブ株239万2,900株を市場外で追加取得します。
既保有分を合わせると251万7,800株、議決権比率は約16.4%となり、筆頭株主になる予定です。
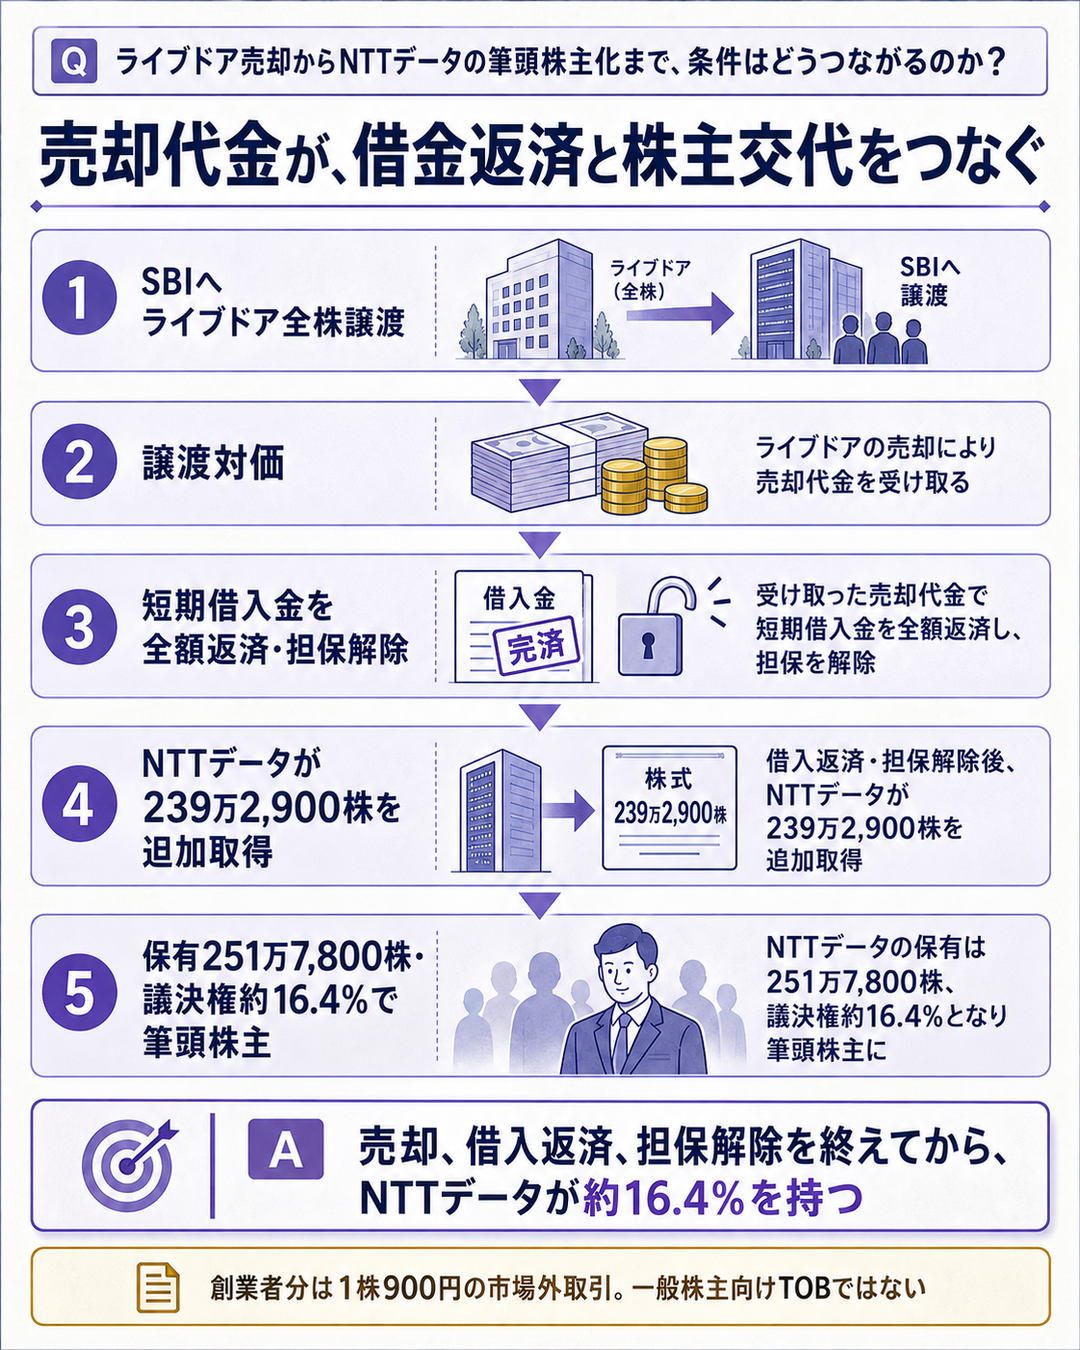
このうち創業者が持つ162万7,400株は、1株900円、総額14億6,466万円でNTTデータへ売り出されます。
9月17日の市場終値500円より高い価格ですが、既存株主間の相対取引です。
一般株主全員へ900円で売る機会を提供する公開買付けではありません。
株式取得の実行は2026年12月下旬の予定です。
条件には、ミンカブからSBIグループへのライブドア株式譲渡、その対価を原資とした短期借入金の全額返済、創業者株式の担保解除が含まれます。
つまり、メディアを売って負債を軽くし、その後に新しい筆頭株主を迎える順番です。
NTTデータは取締役候補1人の指名権も持ちます。
一定範囲を超える新株発行や、競合する第三者との資本・業務提携には事前承諾事項が設定されました。
16%台の持分でも、資本政策と提携先の選択へ実質的な関与が生まれます。
手放すのは利用者接点、残すのは金融データと法人顧客
**再編後の焦点は、会社が小さくなることではなく、残る資産で継続収益を作れるかです。
**ライブドアはニュース、ブログ、韓国エンタメ情報など大規模な消費者向け接点を持ちます。
ミンカブはそれをSBI側へ移し、金融データ、コンテンツ、AI・DXソリューションを法人向けに売る側へ寄ります。
NTTデータの発表によると、ミンカブの金融機関向け顧客は170社超です。
両社は営業支援、リサーチ・アナリスト業務、顧客サポート、マーケティングでAIサービスを共同展開します。
NTTデータは基盤設計・構築・運用、ミンカブは金融データと商品企画を担います。
さらにSBIは、銀行、証券、保険、資産運用の現場を実証先として提供します。
構造は「NTTデータが作る」「SBIが使って検証する」「ミンカブがデータと金融知識を入れる」という分業です。
売却した消費者向けメディアとは別の経路で、法人向け金融サービスを広げます。
ただし、提携先が増えただけでは利益になりません。
共同事業計画、ロードマップ、共通KPIを置くと発表していますが、売上目標や利益分配は未公表です。
170社超の顧客へ何商品を追加販売できるか、SBIでの実証が外販へ何件つながるかが次の数字になります。
売却益30億円を、来期の基準にしない
**予算を組み直すときは、継続事業、一時損益、資金移動を分けます。
**今回なら、72億円の売上と5.5億円の営業利益が残る事業の基準線です。
約30億円の売却益は当期の純利益を押し上げますが、来期に繰り返しません。
借入金返済は損益計算書より貸借対照表と資金繰りへ効きます。
元本返済そのものは費用ではありませんが、翌期以降の支払利息と財務リスクを下げます。
返済後にどれだけ現金が残るか、利息が年いくら減るかを別に追わなければ、売却の効果を測れません。
簡単な橋渡し表を作るなら、旧営業利益7.2億円から、メディア連結除外と取引費用を差し引いて新営業利益5.5億円へつなぎます。
そこへ営業外損益、税金、約30億円の特別利益を別列で足します。
純利益30億円をそのまま利益率41.7%と評価すると、事業の収益性を取り違えます。
売却後の固定費も重要です。
管理部門やシステム契約がすぐ減らなければ、売上だけが先に消えて利益率が悪化します。
反対に、共通費をSBI側へ移管でき、借入利息も減れば、翌期の継続利益は改善します。
取引完了後の最初の四半期で、この差が見えます。
見立てと監視ポイント
**再編の評価は、30億円の売却益ではなく、売却後の会社が自力で利益と現金を増やせるかに移ります。**12月下旬の完了までは条件変更もあり得るため、発表値を確定実績として扱えません。
- 取引完了と純手取額 — ライブドアの最終譲渡条件、税金・専門家費用、借入返済後の現金がいくら残るか。
- 残存事業の利益率 — 金融情報ソリューションの売上成長と、共通費を含む営業利益率が2027年3月期の基準を上回るか。
- 提携の実売上 — NTTデータ・SBIとの共同サービスが、実証件数ではなく契約社数、単価、継続率へつながるか。
腹落ち確認の問い
純利益が5億円から30億円へ増える予想なのに、会社の稼ぐ力が改善したとはまだ判断できないのはなぜでしょうか。
考え方
増加の中心は、ライブドア株式を売る一度きりの特別利益です。
来期も繰り返す売上や営業利益ではありません。
残る事業の営業利益、売却後の固定費、借入返済による利息減少を分けて見れば、本業と財務改善の持続性を評価できます。
出典(一次/二次の切り分け)
- 一次・ミンカブ資本業務提携開示 — 2026年9月17日付PDF。株数、持分、900円の売出価格、取引条件、事前承諾事項を直接照合。
- 一次・業績予想修正 — 同日付開示。売上高72億円、営業利益5.5億円、経常利益4.3億円、純利益30億円、売却益約30億円を照合。
- 一次・NTTデータ — 同日付の二社・三社発表。170社超の顧客基盤、役割分担、3領域の共同事業、取得後持分を照合。
- 一次・SBI — ライブドア譲受と三社連携の目的、メディア事業との接続を確認。
- 独立二次 — Reutersで16%超の取得、ライブドア全株譲渡、短期借入金全額返済、約30億円の特別利益を照合。
- 反証1パス — 900円は全株主向けの公開買付価格ではありません。純利益増は一時利益が主因で、最終譲渡条件と会計・税務処理には未確定部分があります。
もっと詳しく知りたい人へ
- ミンカブの資本業務提携・株式売出し開示 — 株数、価格、条件、ガバナンス上の権利を確認できます
- ミンカブの業績予想修正 — 売上・各利益の新旧予想と修正理由を読めます
- NTTデータの資本業務提携発表 — 170社超の顧客基盤と共同サービスの役割分担が分かります
- 三社の業務提携発表 — NTTデータ、SBI、ミンカブの分業と資本枠組みを確認できます
- Reutersの独立報道 — 取引全体と借入返済の要点を短く確認できます
- 情報・通信業業界基礎ガイド — メディア、SI、データサービスの事業構造を俯瞰できます
- 情報・通信業主要プレイヤー比較 — 情報通信各社の収益構造を横並びで確認できます