売上予想は据え置きなのに、純利益は2.4億円上振れ — アトラエで「使われない権利」が利益に変わった
#アトラエ#Wevox#Green#決算#業績予想修正#新株予約権戻入益#ストックオプション#利益の質#株主還元
目次
売上予想は据え置きなのに、純利益は2.4億円上振れ — アトラエで「使われない権利」が利益に変わった
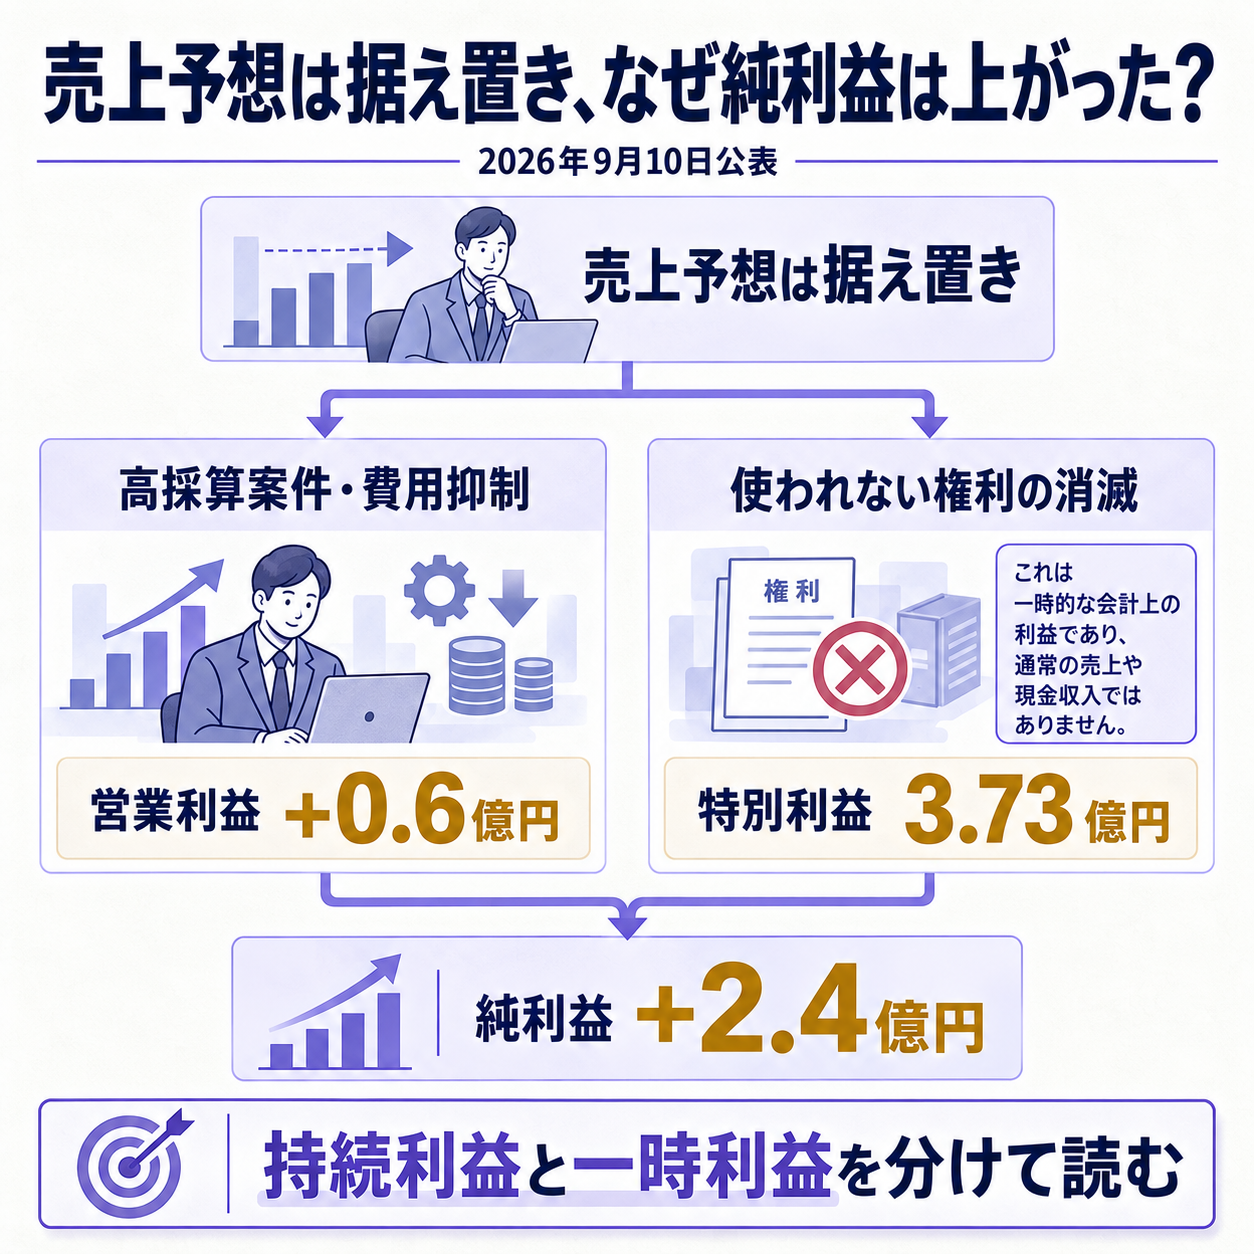
売上予想を変えずに、純利益だけを2億4,000万円引き上げる。アトラエの上方修正は、本業が急に伸びたという一言では説明できません。
2026年9月10日、同社は通期予想を再修正しました。
高採算案件と費用抑制で通常事業が改善する一方、役職員らが使わないストックオプションを放棄し、帳簿上の金額が一度だけ利益へ移ります。
来期の基準値や配当余力を読むには、二つを分ける必要があります。
据え置いた売上の下で、利益だけが三度上がった
最新予想は、売上高82億5,000万円、営業利益14億6,000万円、経常利益13億8,900万円、純利益12億600万円です。
7月31日時点から売上高は変わらず、営業利益は6,000万円、純利益は2億4,000万円増えました。
予想の変遷を見ると、売上高は途中で下がったのに、営業利益は修正のたびに上がっています。
| 公表時点 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2025年11月13日の当初予想 | 86.0億円 | 11.0億円 | 7.56億円 |
| 2026年6月10日 | 86.0億円 | 13.0億円 | 9.08億円 |
| 2026年7月31日 | 82.5億円 | 14.0億円 | 9.66億円 |
| 2026年9月10日 | 82.5億円 | 14.6億円 | 12.06億円 |
7月の売上下方修正は、求人メディアGreenの商品改善が想定に届かなかったためです。
一方、組織改善サービスWevoxでは高採算のSMBC Wevox経由案件が増え、戦略投資費も計画より抑えられました。
9月には二つがさらに進んだと会社は説明しています。
売上の量より、販売経路と獲得費用が利益を押し上げました。ただし費用抑制が効率化なのか、成長投資の先送りなのかは今回の開示だけでは判定できません。
上方修正は、6,000万円と3億7,300万円に分けて読む
通常事業の改善は、営業利益で6,000万円です。
高採算のSMBC Wevox案件が想定を上回り、戦略投資の運用も効率化したという説明に対応します。
経常利益の上振れは5,300万円で、おおむね同じ規模です。
ストックオプションの放棄で計上する新株予約権戻入益は3億7,300万円です。
営業利益や経常利益を通らず、特別利益に入ります。
税負担などを経た純利益の上振れは2億4,000万円で、両者は同じ尺度ではありません。
営業利益までの改善は販売構成と費用、経常利益から下の大幅な増加は新株予約権の消滅が主因です。「純利益が前期を超えた」だけでは、二つが一つに見えてしまいます。
使われなかった権利が、なぜ利益になるのか
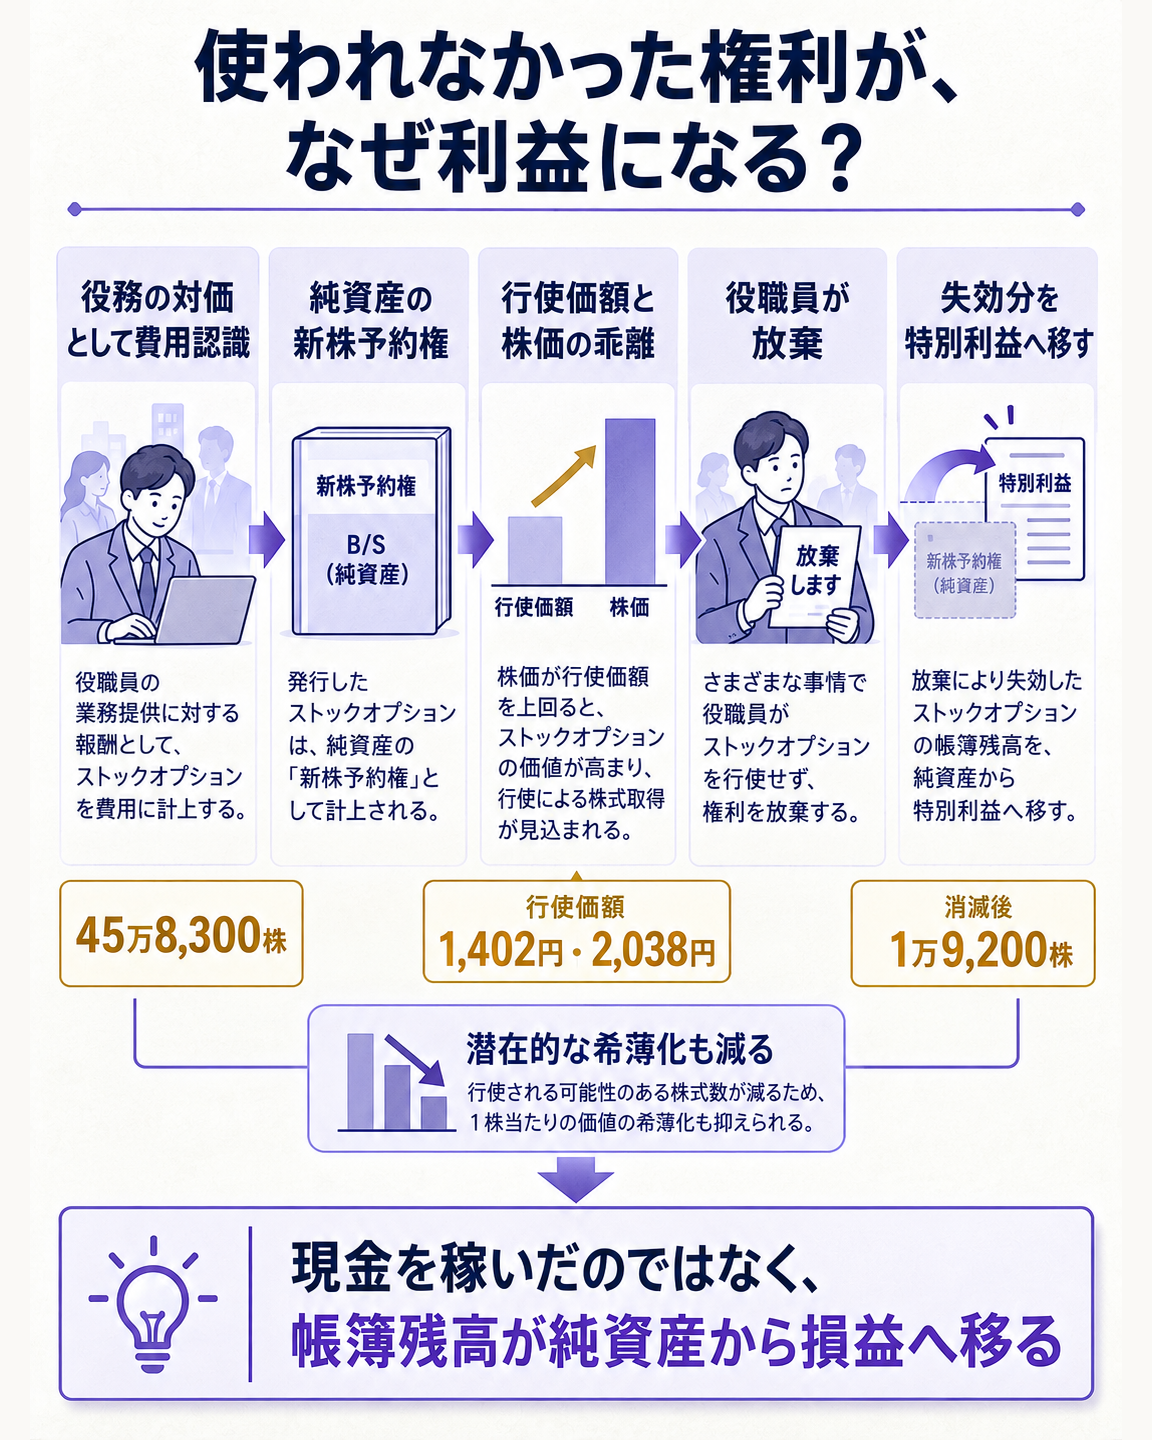
ストックオプションは、役職員が決められた価格で自社株を買える権利です。会社は役務の対価を費用にし、行使か失効まで対応額を純資産の「新株予約権」に置きます。
今回の対象は、第8回と第9回の新株予約権です。
行使価額は1株当たり1,402円と2,038円でした。
会社は現在の株価との乖離が大きく、将来の行使を期待しにくいと説明しています。
役職員らの申し出により、9月30日に合計45万8,300株分が消滅する予定です。
残るのは1万9,200株分です。
企業会計基準第8号では、権利不行使による失効が確定したとき、対応する新株予約権の帳簿価額を利益へ移します。
新しく商品を売ったわけでも、外部から現金を受け取ったわけでもありません。
純資産の中に置かれていた金額を特別利益へ振り替える会計処理です。
用語の補足
- 新株予約権 — 決められた条件で会社の株式を取得できる権利です。
- 行使価額 — 権利を使って株式を取得するときの価格です。
- 新株予約権戻入益 — 失効した新株予約権の帳簿価額を利益へ移したものです。
- 希薄化 — 新株が増え、既存株主1株当たりの利益や持分が薄くなることです。
潜在的な希薄化が減る点は別の効果です。一方、過去の報酬設計が株価との距離によって動かなくなったことも示します。次の報酬制度がどんな条件で再設計されるかまで追う必要があります。
ROEと配当は良く見えるが、来期の稼ぐ力とは分ける
会社は今回の修正で、ROEが前期の26.0%を上回り、過去最高になると見込んでいます。純利益予想は前期比3.0%増ですが、営業利益は21.2%減です。
売上高営業利益率は、前期の約24.3%から今期予想の約17.7%へ下がります。純利益とROEが上がっても、本業の利益率は前期水準へ戻っていません。
年間配当予想は37円から39円へ増え、予想配当性向は70.6%です。
7月時点は37円・85.5%だったため、配当を増やしても比率は下がりました。
1株当たり純利益が43.29円から55.28円へ上がったためですが、その分母には一時利益が入っています。
来期の基準値は、営業利益から組み直す
来期計画では、純利益12億600万円をそのまま出発点にせず、新株予約権戻入益をゼロに戻します。
税引後の影響額は今回の資料だけでは確定できないため、3億7,300万円を純利益から機械的に引くのではなく、営業利益14億6,000万円から営業外損益と税金を積み上げ直すのが安全です。
営業利益も前提別に分けます。
SMBC Wevox経由の高採算案件が続くなら販売構成の改善として残せます。
戦略投資の費用抑制は、恒久的な生産性向上なら残し、採用、広告、開発の時期ずれなら翌期に戻します。
Greenの回復も別のシナリオに置きます。
現金計画では、新株予約権戻入益は現金を増やさず、配当は現金を外へ出します。還元を増やすなら、営業キャッシュフローが継続して支えられるかを確認します。
見立てと監視ポイント
- 9月30日の確定額 — 権利放棄と消滅は予定です。追加の放棄で特別利益が大きく変わる場合は会社が開示するとしており、期末決算で最終額と残存数を確認します。
- Wevoxの販売構成とGreenの回復 — SMBC Wevox経由の案件が翌期も続くか、Greenの商品改善が売上へ戻るかを分けて追います。合計売上だけでは利益率の持続性が見えません。
- 投資費用と営業キャッシュフロー — 抑えた戦略投資が効率化か先送りか、営業利益の改善が現金回収を伴うかを確認します。一時利益を除いた利益で配当を賄えるかも同じ線上にあります。
腹落ち確認の問い
純利益予想が24.8%上方修正され、ROEも過去最高になる見込みでも、翌期の利益計画を純利益から始めないほうがよいのはなぜでしょうか。
考え方
純利益の大幅な上振れには、使われない新株予約権を損益へ移す一度きりの特別利益が含まれます。
まず特別利益をゼロにし、通常事業の変化は営業利益で確認します。
そのうえで、高採算案件の継続と費用抑制の再現性を別々に見積もり、営業外損益と税金を積み上げれば、見出しの利益と翌期へ持ち越せる利益を分けられます。
もっと詳しく知りたい人へ
- 一次開示: アトラエの9月10日付業績・配当予想修正と特別利益 — 最新予想、修正理由、消滅する新株予約権の内訳を確認できます
- 前回修正: 7月31日付の業績・配当予想修正 — Greenの売上下振れとWevoxの高採算案件をどう織り込んだかが分かります
- 最初の上方修正: 6月10日付の通期予想修正 — 当初予想から利益が引き上げられた起点を確認できます
- 会計の原典: 企業会計基準第8号の検索ページ — ストックオプションの費用認識、純資産計上、失効時の利益処理を読めます
- 関連する業界の見取り図: サービス業業界基礎ガイド — 人材サービスと継続支援型サービスの売上・人件費構造を確認できます
- SaaSの利益構造: FP&Aの勘所_SaaS_SIer_詳細版 — 継続収益、販売経路、成長投資を利益率と分けて見る土台になります
出典(一次/二次の切り分け)
一次で照合したもの
- アトラエの2026年9月10日付適時開示 — 最新の通期予想、配当、ROE、新株予約権の行使価額・消滅数・予定日、戻入益の金額と表示区分を確認しました。
- 同社の2026年7月31日・6月10日付適時開示 — 予想の変遷、Greenの売上下振れ、SMBC Wevox経由の高採算案件、戦略投資の費用抑制を確認しました。
- 企業会計基準委員会の企業会計基準第8号 — 権利行使または失効まで新株予約権を純資産へ置き、権利不行使による失効時に対応額を利益へ計上する規定を確認しました。
二次確認に使ったもの
- 株探の9月10日付決算速報 — 市場向けに配信された営業利益・純利益・配当の修正値が一次開示と一致することを確認しました。
反証で残った限界
- 新株予約権の消滅日は9月30日の予定で、戻入益は追加の権利放棄により変動する可能性があります。3億7,300万円は税引前の特別利益で、純利益の増加2億4,000万円とは同じ尺度ではありません。費用抑制が恒久的な効率化か投資の時期ずれかも、今回の開示だけでは確定できません。