独立を守るため出資を断った会社が、1年で丸ごと売られた — エヌビディアが129億ドルで買った「AIの入口」
【国際・海外企業】連載・AI・イノベ米国欧州(EU)【科学・AI】【横断・M&A】
#NVIDIA#エヌビディア#HuggingFace#ハギングフェイス#オープンウェイト#オープンソースAI#モデルハブ#買収#M&A#独占禁止法#垂直統合#Arm#Mellanox#Runai#Qwen#Llama#Gemma#推論#GPU
目次
独立を守るため出資を断った会社が、1年で丸ごと売られた — エヌビディアが129億ドルで買った「AIの入口」
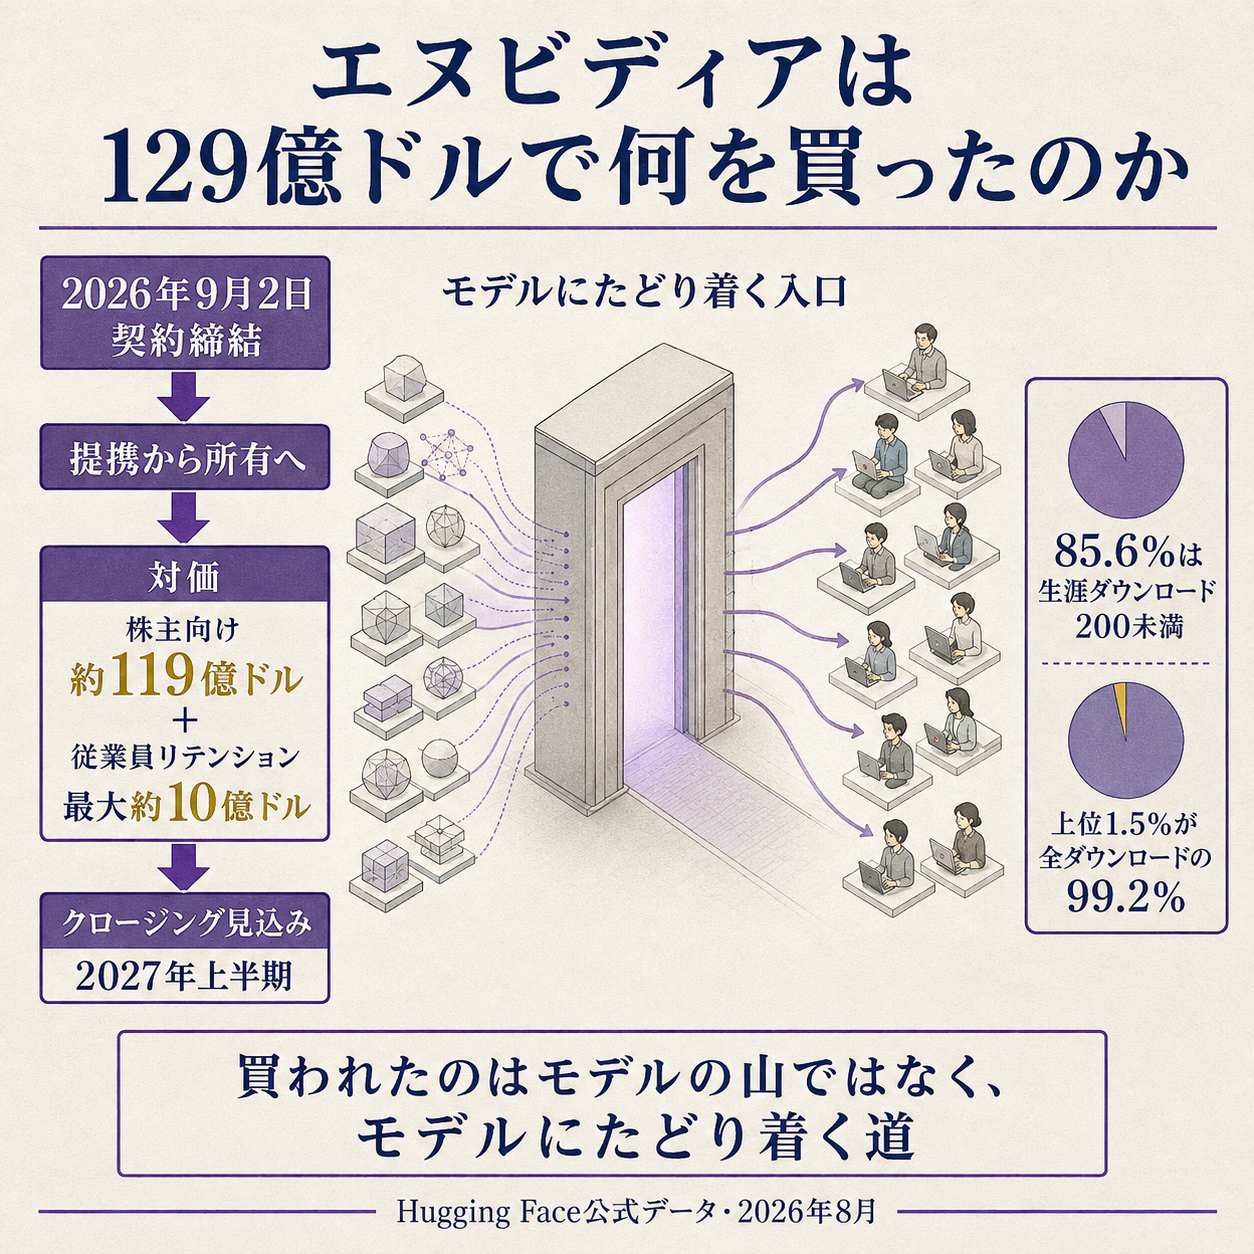
チップを作る会社が、そのチップで動くソフトが配られている場所を買いました。買われた側は1年ほど前、同じ相手からの出資を「独立が保てない」という理由で断っていた会社です。
2026年9月2日、NVIDIAがHugging Faceの買収で最終契約を締結しました。
翌3日に提出されたForm 8-Kによれば、株主に支払う対価は約119億ドル。
これに、NVIDIAへ参画するHugging Face従業員向けの株式ベースのリテンションが最大約10億ドル乗ります。
公式ブログが示した厳密な総額は12,930,300,000ドルでした。
クロージングは2027年上半期の見込みで、慣例的なクロージング条件と、必要な規制当局の承認の取得に服します。発表から実行まで、およそ9か月の間が置かれています。
買ったものは「300万のモデル」ではない
NVIDIAが公表したHugging Faceの規模はこうです。開発者・研究者が1,800万人超、モデルが300万超、データセットが50万、アプリが100万超、利用企業が20万社超。
数字だけ並べると、巨大な倉庫を買ったように見えます。ところが、その倉庫の中身の分布を見ると印象が変わります。
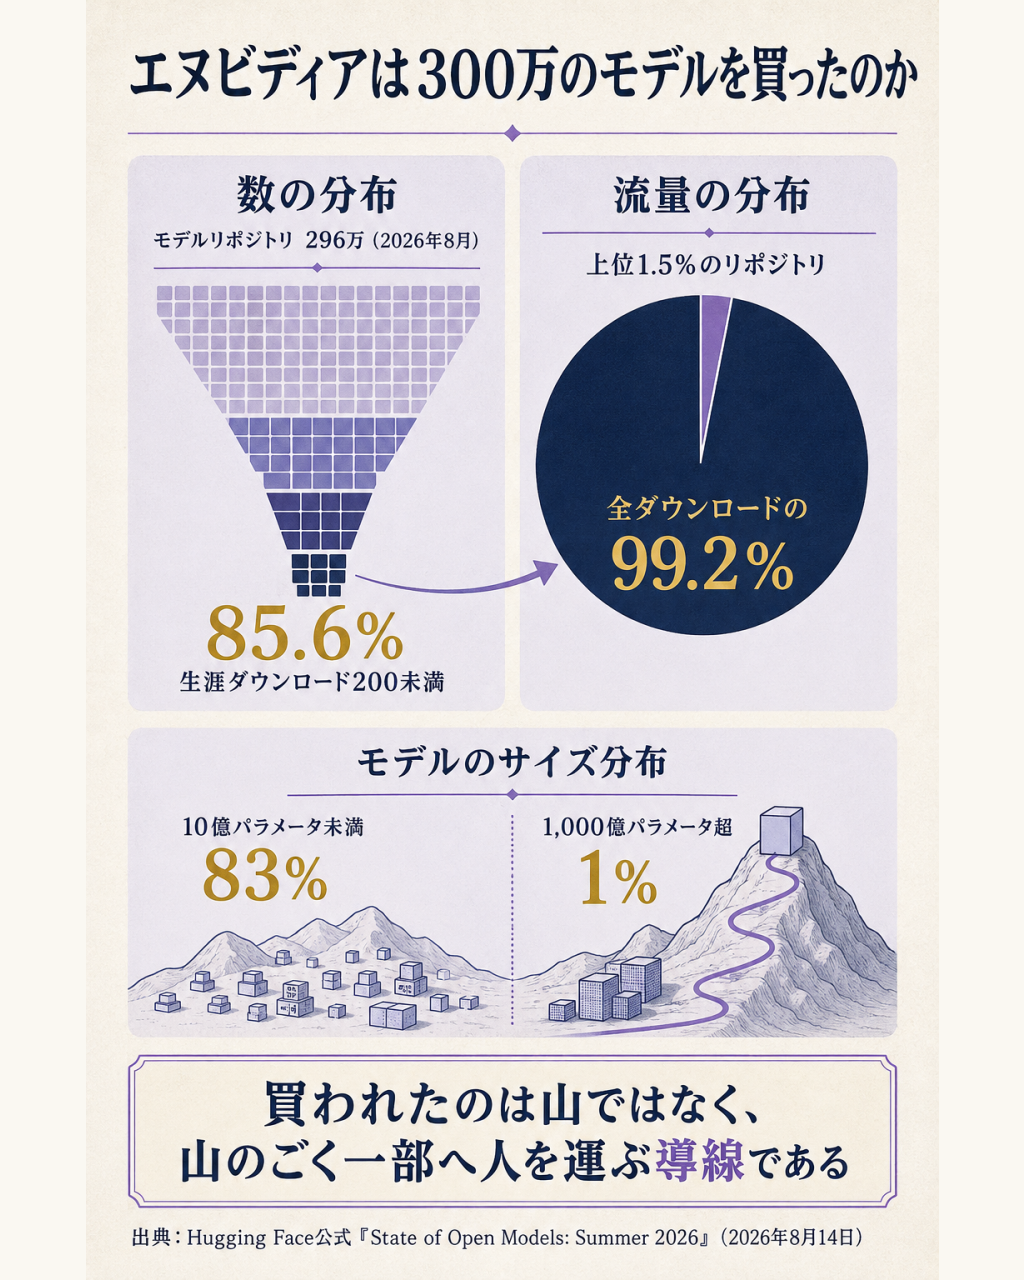
Hugging Face自身が2026年8月に公開した『State of Open Models: Summer 2026』は、Hub上のモデルについて次の事実を示しています。
| 指標 | 数値 |
|---|---|
| モデルリポジトリ数(2026年8月) | 296万(同年1月は243万) |
| 生涯ダウンロード数200未満のモデル | 全体の85.6% |
| 上位1.5%のリポジトリが占めるダウンロード比率 | 99.2% |
| 全期間ダウンロードのうち10億パラメータ未満が占める比率 | 83% |
| 2026年のダウンロードのうち700億パラメータ超が占める比率 | 3% |
296万のうち、実質的に使われているのは上位のごく一部です。しかも実際にダウンロードされているのは、話題になる巨大モデルではなく、手元で動く小さいモデルのほうでした。
つまりNVIDIAが129億ドルを払って手に入れるのは、300万個のファイルの集合ではありません。開発者が「次に何を使うか」を決めるときに最初に開く画面です。
倉庫ではなく、倉庫へ続く道のほうに値段が付いています。
道の交通量の中身も、公式データで見えます。
GGUF形式の月次ダウンロードは、アリババのQwenが3,960万、GoogleのGemmaが2,080万、MetaのLlamaが750万でした。
Qwenの派生リポジトリは151,448件に達し、Google系の82,506件を大きく上回っています。
ここが重要です。この道を最も使っているのは、NVIDIAの競合が作ったモデルや、中国発のモデルです。NVIDIAは自社製品の宣伝板を買ったのではなく、他社製品も並んでいる商店街の地面を買いました。
値段の付き方は、意外に説明がつく
129億ドルという金額を、どう読むか。
Hugging Faceは売上を公式に開示していません。
報道によれば、年換算の売上は2026年6月時点で1億ドル、同年8月時点で1.5億ドル超とされます。
これは会社の開示ではなく、報道と有料リサーチの推計です。
この前提で割ると、取得倍率はおよそ86倍になります。
86倍は途方もない数字に見えます。ただ、過去の値付けと並べると別の景色が出てきます。
- 2022年5月のSeries C: 調達1億ドル、評価額20億ドル
- 2023年8月のSeries D: 調達2億3,500万ドル、評価額45億ドル(Salesforce Venturesがリードし、Google、Amazon、NVIDIA、AMD、Intel、Qualcomm、IBMが参加)
- 2026年9月の買収: 総額129億ドル
Series Dの45億ドルは、当時「売上の100倍超」と報じられた水準です。
今回の86倍は、倍率としてはむしろ縮んでいます。
評価額が45億ドルから129億ドルへ約2.9倍になった3年1か月の間に、売上のほうが同等かそれ以上のペースで伸びた、という説明が成り立ちます。
この取引で異常なのは倍率ではなく、買い手が誰かのほうです。
Series Dの投資家一覧を、もう一度見てください。
Google、Amazon、NVIDIA、AMD、Intel、Qualcomm、IBM。
互いに競合するシリコン企業とクラウド企業が、全員少しずつ出資していました。
誰も過半を持たない状態こそが、このプラットフォームの中立性の担保だったわけです。
その構造が、1社による100%取得で終わります。
累計調達額は約3.95億ドルとされています。129億ドルはその約33倍にあたります。優先権の設計を無視した粗い比較ですが、初期から支えた投資家にとっては十分すぎる出口でした。
断った出資と、受け入れた買収
この取引で最も説明を要するのは、Hugging Face側の判断です。
報道によれば、2025年後半、NVIDIAはHugging Faceに対し、評価額70億ドル相当で5億ドルを出資する提案をしました。
Hugging Faceはこれを断っています。
理由として伝えられているのは、意思決定を左右しうる支配的な投資家を持ちたくなかった、というものでした。
その約1年後に、同じ相手へ100%を売っています。70億ドルから129億ドルへ、評価額は約1.8倍になりました。
少数出資は断り、完全買収は受けた。
この順序は、一見すると矛盾しています。
ただ、少数株主として口を出される状態と、買われて一体になる状態は、経営の自由度という観点ではまったく別物です。
前者は「独立しているのに独立していない」という最も居心地の悪い位置で、後者は少なくとも立場がはっきりします。
値段が1.8倍になったこともあり、拒否から売却への転換自体は、必ずしも不合理ではありません。
**それでも、断った理由が「独立性」だった以上、その独立性は買収によって消えます。**プラットフォームの中立が誰かの善意にぶら下がる状態になった、という事実は残ります。
なお、この経緯はいずれも報道に基づく情報で、両社の公式発表では確認できていません。
提携で取れなかったものを、所有で取りに行った
NVIDIAとHugging Faceの関係は、今日始まったものではありません。
2023年8月、両社はモデルカードの「Train」ボタンからDGX Cloudのマルチノード学習へ直結する連携を発表しました。
同じ月、NVIDIAはSeries Dに出資しています。
2024年7月には、Enterprise Hubの組織向けにサーバーレスのNIM推論サービスを提供し、モデルカードの「Deploy」ボタンから自社の推論基盤へ流す導線を作りました。
そのNIMのサーバーレス提供は、2025年4月に廃止されています。後継として案内されたのは、サードパーティの推論事業者へ振り分ける「Inference Providers」でした。
ここに、今回の買収の輪郭が出ます。
NVIDIAはHugging Faceの導線に自社の推論レイヤーを載せようと2年かけて試み、いったん畳みました。
**提携という形では、他人の家の玄関に自分の看板を出し続けることはできなかったわけです。
**今回は家ごと買っています。
NVIDIAは同社が「Hugging Faceへの最大のオープンモデル・データ寄与者」であると述べ、500以上のモデルと250以上のオープンデータセットを同プラットフォーム上で公開していると説明しています。
長く貢献してきた側が、貢献先を所有する側に回りました。
Hugging Faceの収益の作り方も見ておきます。
公式の価格ページによれば、個人向けPROが月9ドル、Teamが1ユーザー月20ドル、Enterpriseが1ユーザー月50ドル。
ストレージは公開1テラバイトあたり月12ドル、非公開が18ドル。
推論エンドポイントはT4で時間0.50ドル、B200で9.25ドルです。
サブスクリプションと従量課金が混ざった、ごく普通のSaaSの値付けに見えます。
裏を返せば、129億ドルという値段は、この価格表の延長線上からは出てきません。
買い手が見ているのは、この価格表ではなく、そこに毎日やってくる1,800万人のほうです。
8-Kに「オープンに保つ」と書いた理由
今回の8-Kには、法務文書としてはやや踏み込んだ記述があります。
Hugging Faceのプラットフォームを既存の慣行どおりオープンに保つこと。
モデル製作者・開発者・利用者が自由にモデルとデータセットをアップロードおよびダウンロードできること。
そして、他のシリコンベンダーもサポートし続けること。
公式ブログでも、フアンCEOが「NVIDIAのコンピュートをHugging Face上での構築・デプロイの必須要件にはしない」と明言しています。
なぜ契約発表の時点で、ここまで書くのか。過去の2件を並べると見えてきます。
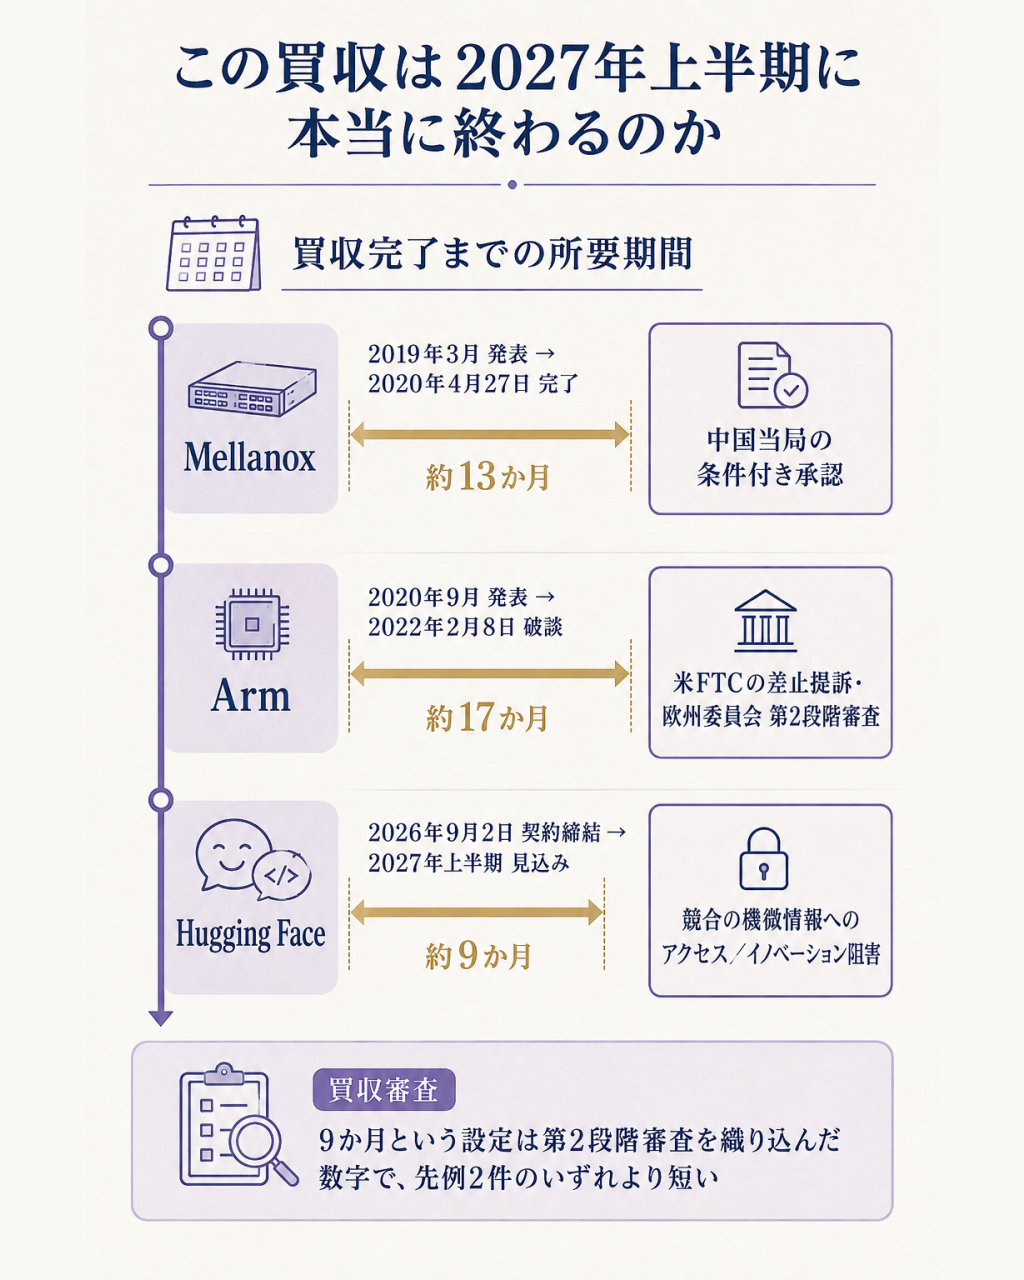
Mellanox(2019年〜2020年)。
企業価値約69億ドル、1株125ドルの現金対価で発表され、完了までに約13か月かかりました。
最大の関門は中国のSAMRで、承認は条件付きでした。
条件の中身は、中国顧客への公平な供給の継続、差別的な抱き合わせ販売の禁止、相互運用性の維持です。
つまり「買収は認めるが、振る舞いは縛る」という行動レメディでした。
Arm(2020年〜2022年)。
400億ドルの案件は、2021年12月にFTCが差止提訴し、2022年2月に契約解除で終わりました。
FTCが挙げた懸念は3つの市場での競争制限に加えて、Armのライセンシー(=NVIDIAの競合)の競争上センシティブな情報にNVIDIAがアクセスできてしまうこと、そしてNVIDIA自身の事業利益と衝突するイノベーションのインセンティブが削がれることでした。
欧州委員会も2021年10月に第2段階審査へ進み、ArmのIPへのアクセスが制限・劣化しうる懸念を示しています。
Armで問題にされた論点のうち、後ろの2つは、そのままHugging Faceに翻訳できます。
Hub上には競合各社のモデルが並び、どのモデルがどれだけダウンロードされ、誰が使っているかというデータが集まります。
中立の運営者が持つ限り無害な情報が、最大のシリコンベンダーが持つ瞬間に意味を変えます。
だから8-Kの一文は、法務上のリップサービスではありません。Mellanox型の行動レメディを、審査が始まる前に自分から差し出していると読むのが自然です。
ちなみに2024年に約7億ドルで発表したRun:aiの買収でも、司法省がサブポエナを出し、欧州委員会が正式審査に入り、クローズと同時にソフトウェアのオープンソース化が表明されました。
同じ手口が繰り返されています。
クロージングを2027年上半期に置いた時間設計も、ここから逆算できます。
単純な第1段階審査だけで済むなら、9か月は長すぎます。
第2段階に入ることを前提に置いた期限と見るのが自然です。
参考までに、Mellanoxは発表から完了まで13か月、Armは発表から破談まで17か月でした。
なお、2026年9月4日時点で、FTC・司法省・欧州委員会・英国CMAのいずれからも本件に関する公式な声明や審査開始の発表は確認できていません。ここまでは、あくまで先例からの推論です。
この数字を来期の技術予算に置くなら
ここからは、記事を読んでいる側の話です。
自社の製品や社内システムがHugging Faceに依存している場合、今すぐ何かが変わるわけではありません。
クロージングは早くても2027年上半期で、それまでは現状の運営が続きます。
慌てて移行する理由はありません。
一方で、依存の深さを一度棚卸ししておく価値はあります。
モデルの取得先としてHubのURLを直接叩いている箇所、ライブラリのデフォルト設定として組み込まれている箇所、社内の推論基盤がInference Providers経由になっている箇所。
これらは平時には意識されませんが、規約や価格が変わったときに初めて表面化します。契約条件の変更に耐えられる構造かどうかは、変更が起きる前にしか点検できません。
代替の見取り図も持っておく必要があります。
中国のModelScopeは開発者数では大きいものの、収録モデル数ではHubに遠く及ばないとされます。
ReplicateやTogetherのような推論事業者は、モデルを走らせる場所であって、探して選ぶ場所の代わりにはなりません。
クラウド各社のモデルカタログは調達チャネルとしては有力ですが、そこに載るのは審査を通った一部です。
実際、企業のモデル調達では、ハブ経由よりも開発元との直接取引が伸びているという調査もあります。
これは移行先の候補という意味では朗報ですが、同時にNVIDIA側が規制当局に対して「Hugging Faceは独占ではない」と主張するときの材料にもなります。
もうひとつ、費用の面です。
Hugging Faceの現行価格は1ユーザー月50ドルのEnterpriseが上限で、この水準は買収後に据え置かれる保証がありません。
企業の技術予算のなかで、モデルハブの利用料は普通ごく小さい費目です。
だからこそ、上がっても誰も気づかないまま通ってしまいます。
来期の予算を組むときに、この費目を単価×人数の形で一度分解しておくと、変化が起きたときに検知できます。
そして、開発の意思決定そのものへの影響です。
所有者が変わったプラットフォームは、露骨な排除をしなくても、推奨の並び順や統合の深さで結果を動かせます。
自社のモデル選定が「Hubで上位に出てきたから」で決まっているなら、その選定基準はいずれ他人の設計に従うことになります。
ベンチマークを自社の用途で回して選ぶ習慣があるかどうかが、ここで効いてきます。
見立てと監視ポイント
この買収が当初の説明どおりに進むかどうかは、次の3点で見分けがつきます。
1. 規制当局が第2段階に入るかどうか、そしてその争点がArmと同じか。
注目すべきは、審査が始まったという事実ではなく、当局が市場をどう画定するかです。
「AI開発プラットフォーム全般」で切れば、GitHubもクラウド各社のカタログも競合に数えられ、Hugging Faceのシェアは決して支配的ではありません。
「オープンウェイトモデルの流通」で切れば、代替はほとんどありません。
この線引き一つで結論が変わります。
Armのときに情報アクセスとイノベーション阻害が争点になったのと同じ構図が再現されるなら、2027年上半期という期限は守れません。
2. 8-Kに書いた約束が、どこまで具体化されるか。
「オープンに保つ」「他のシリコンベンダーもサポートする」は、現時点では意思表明にすぎません。
これが承認の条件として文書化され、期限と監視の仕組みが付くのかどうか。
Mellanoxのときは中国当局が具体的な行動条件を付けました。
条件が付けば約束は履行を強制できるものになり、付かなければ買い手の裁量に戻ります。
3. Hub上の勢力図が動くか。
現在、月次ダウンロードで最も多いのはアリババのQwenで、Metaの5倍を超えています。
買収後に、NVIDIA最適化済みモデルの露出が上がる、あるいは特定のモデルファミリーの伸びが鈍る、といった変化が数字に出るかどうか。
Hugging Faceは半年ごとに『State of Open Models』を公開しており、ダウンロードの構成比を継続的に追えます。
これが実質的な中立性の測定器になります。
補助的な指標として、価格表の改定も見ておく価値があります。Enterpriseの月50ドルという水準と、推論エンドポイントの時間単価。ここが動けば、それは収益化を急いでいるという合図です。
用語の補足
- オープンウェイト — モデルの学習済みパラメータ(重み)が公開され、誰でもダウンロードして自分の環境で動かせる形態のこと。学習データや学習コードまで公開されているとは限らないため、厳密には「オープンソース」と区別して呼ばれます。
- モデルハブ — 学習済みモデルやデータセットを検索・公開・取得できる共有プラットフォーム。Hugging Face Hubがその代表格です。
- Inference Providers — Hugging Face上のモデルを、外部の推論事業者の計算資源で実行できるようにする振り分けの仕組み。Hugging Face自身は上乗せの手数料を取らない設計とされます。
- 行動レメディ(behavioral remedy) — 独占禁止法の審査で、事業や資産の売却を求める代わりに、買収後の振る舞い(公平な供給、抱き合わせ禁止、相互運用性の維持など)を条件として課す手法。
- GGUF — 量子化した言語モデルを1ファイルにまとめ、手元のPCなどで動かしやすくしたファイル形式。小型モデルの配布で広く使われています。
腹落ち確認の問い
NVIDIAは8-Kのなかで、Hugging Faceをオープンに保ち、他のシリコンベンダーもサポートし続けると明記しました。
この約束を、NVIDIAが本気で守るつもりだと仮定してください。
それでもなお、このプラットフォームの中立性は買収前と同じではありません。
何が変わったのでしょうか。
「約束を破るかどうか」ではないところに答えがあります。
考え方
出発点は、中立性というものが「誰かが中立に振る舞うこと」ではなく「誰も一方的に決められない構造になっていること」だ、という区別です。
買収前のHugging Faceの中立性は、構造で担保されていました。
Series Dの投資家一覧を思い出してください。
Google、Amazon、NVIDIA、AMD、Intel、Qualcomm、IBM。
互いに競合する企業が少しずつ持ち、誰も過半を持たない。
この状態では、特定の1社に有利な運営をしようとしても、他の株主が反対します。
中立でいることが、経営上いちばん合理的な選択になる設計でした。
買収後は、中立性の根拠が構造から意思へ移ります。オープンに保つかどうかは、所有者が決めます。約束を守るという前提を置いても、この違いは消えません。守られている状態と、破れない状態は、別物だからです。
二つ目に、約束の射程です。
8-Kが約束しているのは、アップロードとダウンロードの自由、そして他のシリコンベンダーのサポートです。
これはいずれも「禁止しない」という形の約束で、露骨な排除を封じます。
ところがプラットフォームの影響力は、禁止ではなく順序と摩擦で働きます。
検索したときに何が上位に出るか、どのモデルにワンクリックのデプロイ導線が付いているか、どのハードウェアで動かすときに設定が最初から通っているか。
これらはどれも「禁止していない」の範囲内で動かせます。
約束が守られたまま、結果だけが変わる余地は十分にあります。
三つ目が、情報の非対称です。
Hubには、どのモデルが誰にどれだけ使われているかというデータが集まります。
中立の運営者が持つ限り、これは運営のための情報です。
同じデータを、最大のシリコンベンダーが持つと、競合のモデルがどの領域でどれだけ伸びているかという競争情報に変わります。
ArmのときにFTCが問題視したのは、まさにこの点でした。
NVIDIAが情報を悪用するかどうか以前に、アクセスできる状態そのものが競合の行動を変えます。
自社の次世代モデルの初期版を、競合が所有するハブに上げるかどうかを、各社は考え直すことになります。
ここから、実務上の含意が出ます。
プラットフォームへの依存を評価するとき、「この会社は信用できるか」と問うのは筋が悪い、ということです。
信用は測定できませんし、経営陣は交代します。
代わりに問うべきは、「相手の方針が変わったとき、こちらはどれだけ動けるか」です。
モデルの取得先を差し替えられるか。
ライブラリのデフォルトに埋め込まれていないか。
推論の実行先が特定の振り分けに固定されていないか。
この可動域の広さが、そのまま交渉力になります。
ただし、過剰に反応するのも誤りです。
クロージングは早くても2027年上半期で、規制審査が長引けばさらに先になります。
先例のArmは17か月かけて破談しました。
いま慌てて移行コストを払うのは、起きるかどうか分からない事象への前払いです。
妥当な行動は、依存箇所を洗い出して記録し、代替手段の実現可能性だけを確認しておくこと。
実際に動くのは、承認条件が確定してからで間に合います。
つまり答えは、「中立性の根拠が、構造から意思へ移った」です。約束が守られるかどうかは、この変化のあとに来る話にすぎません。
関連リンク
- 一次情報: NVIDIA Form 8-K(2026年9月2日締結・9月3日提出)
- 一次情報: NVIDIA to Acquire Hugging Face(NVIDIA公式ブログ・2026年9月3日)
- 一次情報: State of Open Models: Summer 2026(Hugging Face公式ブログ・2026年8月14日)
- 一次情報: Hugging Face Pricing(公式価格ページ)
- 一次情報: NVIDIA and SoftBank Group Announce Termination of NVIDIA's Acquisition of Arm Limited(2022年2月8日)
- 一次情報: FTC: NVIDIA/Arm 事件ページ
- 一次情報: 欧州委員会: Arm買収の第2段階審査開始(2021年10月)
- 一次情報: NVIDIA to Acquire Mellanox for $6.9 Billion(2019年3月)
- 中立なプラットフォームを大手が買う構図の別バージョン: openai-cursor-model-supply-cutoff-spacex
- オープンウェイトの配布条件が値付けの道具になった回: qwen38-max-open-weights-license
- Qwenが最大勢力になるまでの経緯: moonshot-kimi-k3-largest-open-model
- モデル供給側が主権を握ろうとした事例: microsoft-mistral-sovereign-ai-control
- 同じ買い手が「買わずに取り込んだ」回: nvidia-groq-lpx-license-not-acquisition
- 買い手の販売手法が問われた回: Nvidia-レベニューシェア型GPU販売-ベンダーファイナンスと循環取引リスク
- 株式を対価にした買収の考え方: 取引事例比較分析(CTA-PTA)
- 買収倍率を他社と並べる方法: 類似企業比較分析(CCA)
- 買い手が属する業界の見取り図: 半導体業界基礎ガイド_詳細版
- 同業各社の稼ぎ方の比較: 電気機器主要プレイヤー比較_FP&Aと投資視点
- 買われた側が属する領域の見取り図: ソフトウェア開発業界基礎ガイド_詳細版
出典(一次/二次の切り分け)
一次で照合したもの
- NVIDIA『Form 8-K』2026年9月2日締結・2026年9月3日提出 — 2026年9月2日にHugging Face, Inc.との最終的な買収契約を締結したこと、株主向け対価が約119億ドルで各種調整に服すること、NVIDIAに参画するHugging Face従業員向けの株式ベースのリテンションが最大約10億ドルであること、クロージングが2027年上半期の見込みで慣例的なクロージング条件および必要な規制承認の取得に服すること、Hugging Faceプラットフォームを既存慣行どおりオープンに保ちモデル製作者・開発者・利用者が自由にモデルとデータセットをアップロード/ダウンロードでき他のシリコンベンダーもサポートし続けるとしていること、リスク要因として政府による規制がオープンソースモデルの開発・訓練・配布に影響を与えうる旨が挙げられていること。https://r.jina.ai/ 経由で取得。
- NVIDIA『NVIDIA to Acquire Hugging Face』2026年9月3日付公式ブログ — 総額の厳密表記が12,930,300,000ドルであること、開発者・研究者1,800万人超、モデル300万超、データセット50万、アプリ100万超、利用企業20万社超というプラットフォーム指標、NVIDIAが500以上のモデルと250以上のオープンデータセットを同プラットフォーム上で公開し最大の寄与者であると述べていること、Hugging FaceがAIエコシステム全体のためのオープンプラットフォームであり続けNVIDIAのコンピュートを必須要件にしないとするフアンCEOの発言、マルチクラウド・マルチアクセラレータ対応の継続。https://r.jina.ai/ 経由で取得。
- Hugging Face『State of Open Models: Summer 2026』2026年8月14日公開 — モデルリポジトリが2026年1月243万から8月296万へ、データセットが71.1万から100万へ、Spacesが100万から144万へ増えたこと、モデルの85.6%が生涯ダウンロード数200未満であること、上位1.5%のリポジトリが全ダウンロードの99.2%を占めること、全期間ダウンロードの83%が10億パラメータ未満で1,000億パラメータ超が1%であること、2026年のダウンロードでも700億パラメータ超が3%であること、GGUF形式の月次ダウンロードがQwen 3,960万・Gemma 2,080万・Llama 750万であること、Qwen派生リポジトリが151,448件でGoogle系の82,506件を上回ること、2026年7月のエージェント経由トラフィックのうちClaude Codeが44.4%を占めること。
- Hugging Face公式価格ページ — PROが月9ドル、Teamが1ユーザー月20ドル、Enterpriseが1ユーザー月50ドル、Hubストレージが公開1テラバイト月12ドル・非公開18ドル、Inference EndpointsのGPU価格がT4で時間0.50ドルからB200で9.25ドルであること。
- NVIDIA『NVIDIA to Acquire Mellanox for $6.9 Billion』2019年3月付および完了リリース2020年4月27日付 — 企業価値約69億ドル、1株125ドルの現金対価、発表から完了までの期間。
- NVIDIA/SoftBank『Termination of NVIDIA's Acquisition of Arm Limited』2022年2月8日付 — 重大な規制上の課題を理由に契約を解除したこと。
- FTC『NVIDIA/Arm 事件ページ』および2022年2月14日付の手続終了声明 — 2021年12月2日の差止提訴、争点が高度運転支援プロセッサ・DPU SmartNIC・クラウド事業者向けArmベースCPUの3市場であったこと、Armライセンシーの競争上センシティブな情報へのアクセスとイノベーションのインセンティブ低下が懸念とされたこと。
- 欧州委員会『Arm買収に関する第2段階審査開始』2021年10月付 — ArmのIPへのアクセスが制限・劣化し多数の市場に歪みが生じうるとの懸念。
二次で確認したもの
- Hugging Faceの年換算売上が2026年6月時点で1億ドル、2026年8月時点で1.5億ドル超とされること — 報道による情報で、Hugging Faceの公式開示ではありません。それ以前の年次売上(2025年末8,100万ドル、2024年末5,300万ドル等)は有料リサーチによる推計です。本文の取得倍率86倍はこの報道値に基づく概算です。
- 資金調達の履歴 — Series C(2022年5月・1億ドル・評価額20億ドル)、Series D(2023年8月・2億3,500万ドル・評価額45億ドル、Salesforce Venturesがリードし、Google、Amazon、NVIDIA、AMD、Intel、Qualcomm、IBMが参加)、累計調達約3.95億ドル。Series Dの投資家構成は報道で確認していますが、NVIDIAの個別出資額は非開示です。
- 2025年後半にNVIDIAが評価額70億ドル相当で5億ドルの出資を提案し、Hugging Faceが支配的な投資家を持ちたくないという理由で断ったとされること — 報道による情報で、両社の公式発表では確認できていません。
- NVIDIAのRun:ai買収(約7億ドル・2024年)で司法省がサブポエナを発行し欧州委員会が正式審査を経て無条件承認し、クローズ時にソフトウェアのオープンソース化が表明されたこと — 報道による情報です。
- Mellanox買収における中国SAMRの条件付き承認の内容(中国顧客への公平な供給継続、差別的バンドリング禁止、相互運用性の維持)— 法律事務所の解説による情報です。
- 企業のAI調達において、モデルハブ経由が27〜29%にとどまり開発元との直接取引が37%から47%へ伸びていること、Hugging Faceの開発プラットフォームとしての企業採用率が約14%で横ばいであること — 有償リサーチの要約による情報です。
- 中国のModelScopeの規模(モデル17万超、開発者2,500万人超)— 中国語の二次情報で、運営元の公式発表では確認できていません。
筆者による計算・位置づけ(発表内容ではない)
- 取得倍率を約86倍、Series D評価額比を約2.9倍、Series C評価額比を約6.5倍、累計調達額比を約33倍とした部分 — いずれも報道・推計値をもとにした筆者の計算です。優先権の設計を考慮していない粗い比較です。
- 「買われたのはモデルの山ではなく導線である」という整理、クロージング2027年上半期という設定が第2段階審査を織り込んだものだという読み、8-Kのオープン維持条項がMellanox型の行動レメディの先出しであるという解釈、中立性の根拠が構造から意思へ移ったという整理 — いずれも筆者の見立てです。
- 技術予算における依存箇所の棚卸し、単価×人数での費目分解、可動域を交渉力と捉える整理 — 筆者による実務上の提案です。
確認できなかったもの
- Hugging Faceの監査済み財務および正式な売上開示。会社は公表していません。
- Hugging Faceの従業員数。公式値がなく、二次データベース間で250人から987人まで4倍近い開きがあるため、本文では扱っていません。
- Hub全体の累計ダウンロード総数。Hugging Faceは比率と成長率を公表していますが絶対値は公表していません。
- ブレークアップ・フィー(破談時の違約金)の有無と金額。8-Kには記載がありません。
- Clem Delangueら経営陣の買収後の処遇、およびHugging Faceブランドの存続形態。
- 届出が必要な法域の内訳。8-Kは「required regulatory approvals」としか記載していません。
- FTC・司法省・欧州委員会・英国CMAの本件に関する公式声明。2026年9月4日時点で確認できていません。
- Kaggle Models、Replicate、Together AIの公式な規模データ。