受注が戻り始めても、利益率は下がる — Dometicの減損と北米事業の再編
【国際・海外企業】連載・投資・決算欧州(EU)【経済・二輪その他】【経済・空調】
受注が戻り始めても、利益率は下がる — Dometicの減損と北米事業の再編
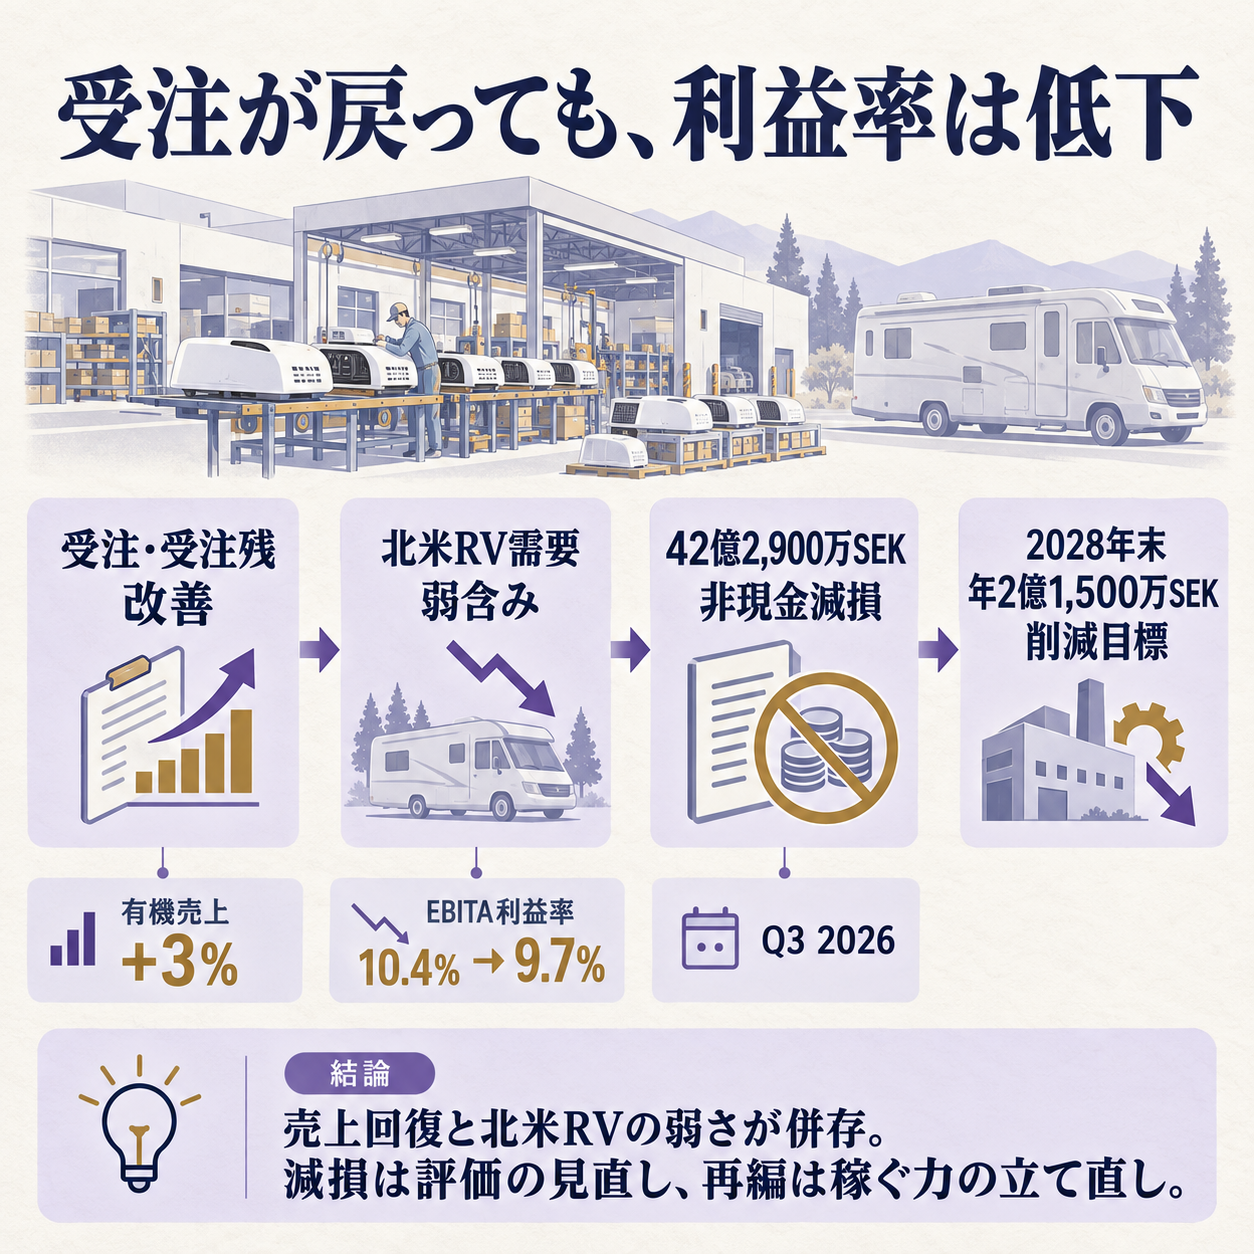
キャンピングカーやボート向け装備の受注が持ち直しても、Dometicの利益率は前年を下回り、北米のRV事業を組み替える費用が積み上がっています。
売上は伸びても、利益率は下がった
2026年7〜9月期の売上高は51億1,600万クローナで、買収や為替の影響を除いた伸び率は前年同期比プラス3%でした。
受注と受注残も改善しましたが、IAC(比較をゆがめる一時的な項目)を除いたEBITA(利払い・税引き・無形資産償却前の事業利益に近い指標)は4億9,500万クローナと、前年同期の5億600万クローナを下回りました。
利益率も10.4%から9.7%へ低下しています。
会計上の営業利益はマイナス39億3,600万クローナ、最終損益はマイナス43億8,000万クローナでした。
主因は、のれん(買収時に上乗せした価値)の評価を見直した42億2,900万クローナの減損です。
この減損は現金支出を伴わず、会社が重視するEBITAや純有利子負債倍率にも直接影響しないと説明されています。
受注の底打ちと利益の回復は、同じタイミングでは進んでいません。売上高が前年より増えた一方で利益率が下がったため、どの地域・販売先で粗利が戻るかを確かめる必要があります。
減損は一時的でも、北米の需要低迷は続いている
今回の減損は将来利益の見積もりを下げた会計処理ですが、その背景には北米RV市場の長い弱さがあります。
Dometicは、2026年8月までの北米RV出荷が前年同期比で約14%減り、第3四半期の北米Land Vehicles(陸上車両向け)売上も有機ベースで8%減ったと報告しました。
欧州やアフターマーケットが支えたものの、北米では新車メーカー向けだけでなく補修・交換向けも弱含みでした。
2025年通期も、Land Vehiclesの売上高は前年比16%減、有機ベースで9%減でした。
同事業は2025年のグループ売上の約44%を占めており、一四半期だけの落ち込みでは説明しにくい規模です。
第3四半期に全社の有機売上がプラスへ戻ったことは改善材料ですが、北米RVの販売回復が確認されたこととは別です。
市場全体の数字だけでなく、Dometicが完成車メーカー向けと補修市場のどちらで販売数量・単価を戻せるかが、減損後の収益力を決めます。
上場同業のLCI Industriesも2026年第2四半期にRV完成車メーカー向け売上が33%減る一方、アフターマーケット売上は10%増えました。
企業ごとの商品構成は異なりますが、新車向けと既存車向けで需要が分かれる例です。
再編費用は先に出て、節約効果は数年かけて出る
Dometicは北米Land Vehicles部門について、生産能力の調整、商品構成の簡素化、販売経路の見直しを進めます。
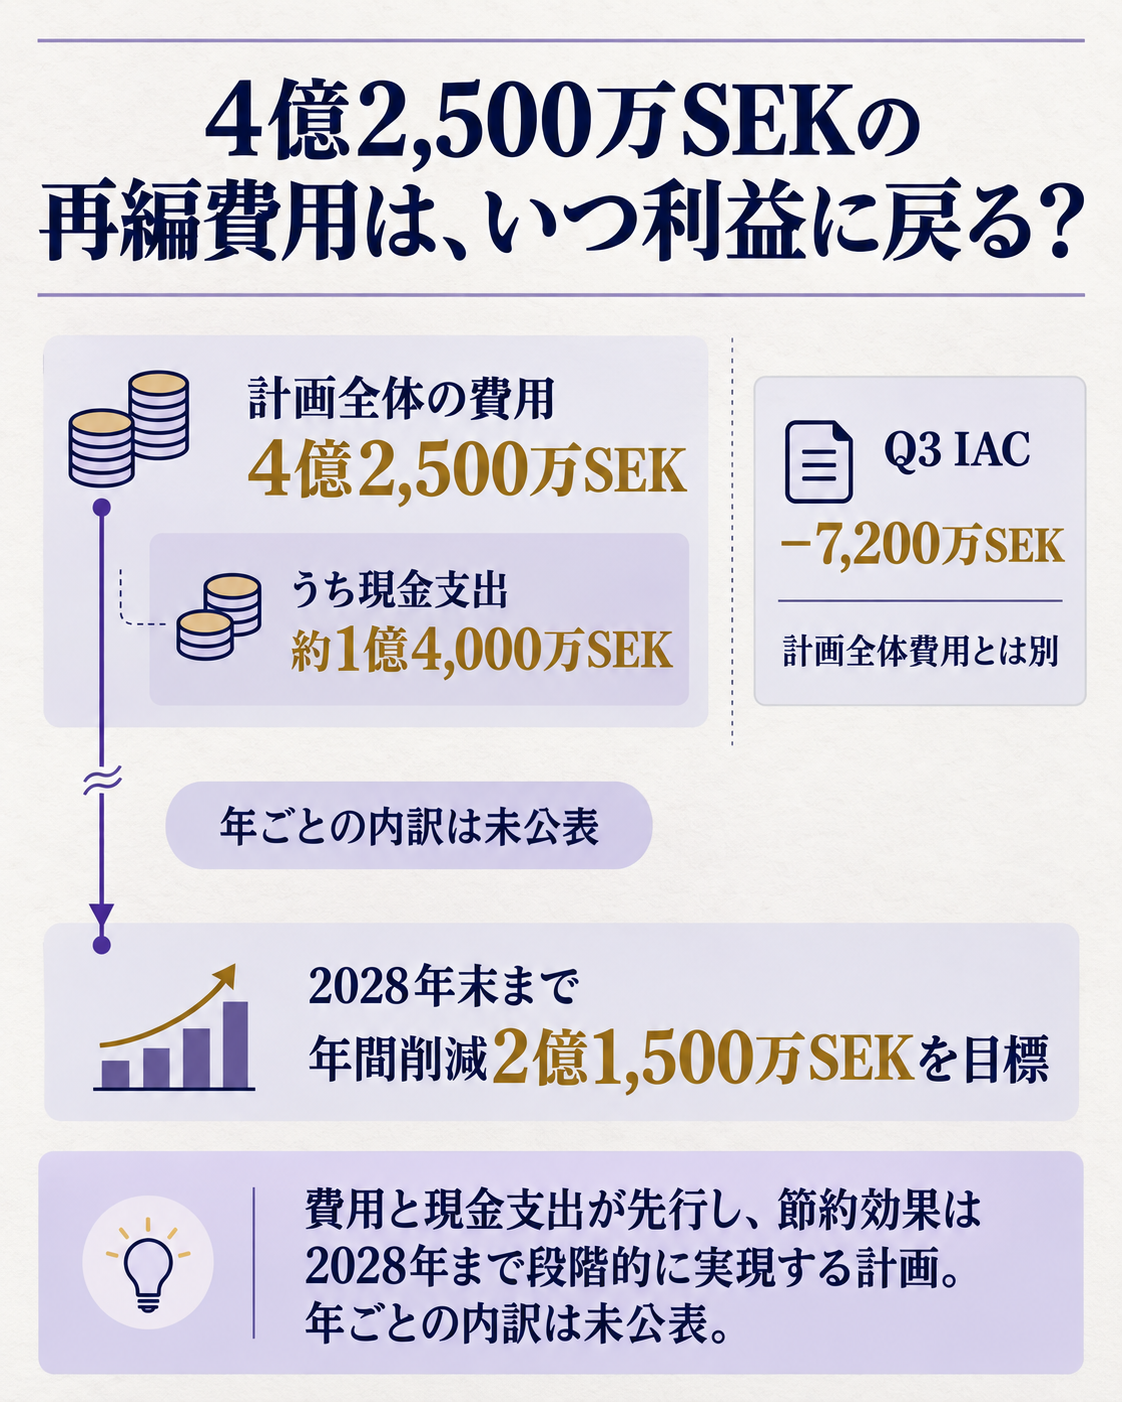
会社が示した新計画の再編費用総額は4億2,500万クローナ、うち現金支出を伴う見込みは約1億4,000万クローナです。
年間の費用削減効果は2028年末までに2億1,500万クローナを目指します。
この4億2,500万クローナは計画全体の費用見込みで、第3四半期のIACマイナス7,200万クローナと同じ数字ではありません。
報告書では、第3四半期のIACに再編費用が含まれる一方、ACON買収に関するアーンアウト(将来業績に応じた追加対価)の引当金戻入が一部を相殺したと説明されています。
新計画の費用が各四半期にいくら計上されるか、現金支出がいつ発生するかは細分されていません。
予算に置く場合、減損は当期の現金を減らす費用ではなく、再編費用は今後の現金支出と利益の両方に関わります。
節約効果が出る前に需要が戻らなければ、固定費削減だけでは利益率の回復が遅れる可能性があります。
会社は2028年までの目標を示していますが、2027年にどれだけ効果が現れるか、未計上分の費用がどの時期に発生するかまでは公表資料で追えません。
見立てと監視ポイント
減損額そのものより、北米の販売量と再編後の利益率が同時に改善するかが次の判断材料です。
- 北米RVの出荷とDometicのLand Vehicles Americas売上が、前年割れから何四半期で戻るか。
- 受注残の改善が売上に変わり、グループEBITA利益率が9.7%から反転するか。
- 再編費用の追加計上・現金支出と、2028年目標の節約効果が各期にどう積み上がるか。
会社は再編費用総額と2028年末の年間削減目標を示していますが、次年度分の節約額や費用支出の四半期別内訳は確認できません。今後の報告で費用の進捗と実現済み削減額が分かれるかを見ます。
腹落ち確認の問い
北米RVの出荷が回復したのにDometicの利益率が戻らない場合、需要の回復だけで事業再編が成功したと判断できないのはなぜでしょうか。
考え方
出荷の回復は販売数量の改善を示しますが、利益率には製品構成、販売価格、原材料費、工場の稼働率も影響します。
北米売上の戻りと、EBITA利益率や再編で実現した削減額を合わせて見なければ、売上が戻っただけなのか、稼ぐ力も戻ったのかを区別できません。
もっと詳しく知りたい人へ
- Dometic 2026年第3四半期報告書 — 減損、地域別売上、再編計画の根拠を確認できます。
- Dometic 2025年年次報告書 — Land Vehiclesの売上構成と前年の需要環境が分かります。
- Dometic 2026年第2四半期報告書 — 第3四半期前の受注・需要・再編の進捗を追えます。
- RVIAの2026年8月出荷統計 — 北米RV出荷の業界動向を確認できます。
- LCI Industries 2026年第2四半期決算 — RV完成車メーカー向けと補修市場の差が分かります。
自分で調べるなら、北米RVの出荷が回復した後に、Dometicの完成車向け売上と利益率のどちらが先に戻るかを比べてみてください。
出典
- Dometic 2026年第3四半期報告書 — 掲載日、売上、利益率、減損、北米の需要、再編費用と節約目標を確認。
- Dometic 2025年年次報告書 — Land Vehiclesの通期売上と構成を確認。
- LCI Industries 2026年第2四半期決算 — 同業の販売先別動向を比較。
出典(一次/二次の切り分け)
本文のDometicの数値は会社の第3四半期報告書と年次報告書、業界出荷はRVIA、同業比較はLCI Industriesの決算資料に基づきます。
第3四半期の報告書ではIACがマイナス7,200万クローナである一方、新しい北米再編計画の費用総額は4億2,500万クローナと別に示されています。
両者を同じ期間の計上額として扱わず、減損は非現金でEBITAに直接影響しないという会社説明も照合しました。