「社長を解任せよ」と迫られても、株価は0.26%しか動かなかった — メディパルに突きつけられた3,460億円の請求書
【経済・医薬品卸】連載・投資・決算【経済・新薬】【政治・規制改革】
#メディパルホールディングス#7459#シルチェスター#Silchester#アクティビスト#株主提案#臨時株主総会#会社法297条#取締役解任#特別配当#自己株式取得#政策保有株#医薬品卸#薬価改定#運転資本#ROE#PBR#コーポレートガバナンス
目次
「社長を解任せよ」と迫られても、株価は0.26%しか動かなかった — メディパルに突きつけられた3,460億円の請求書
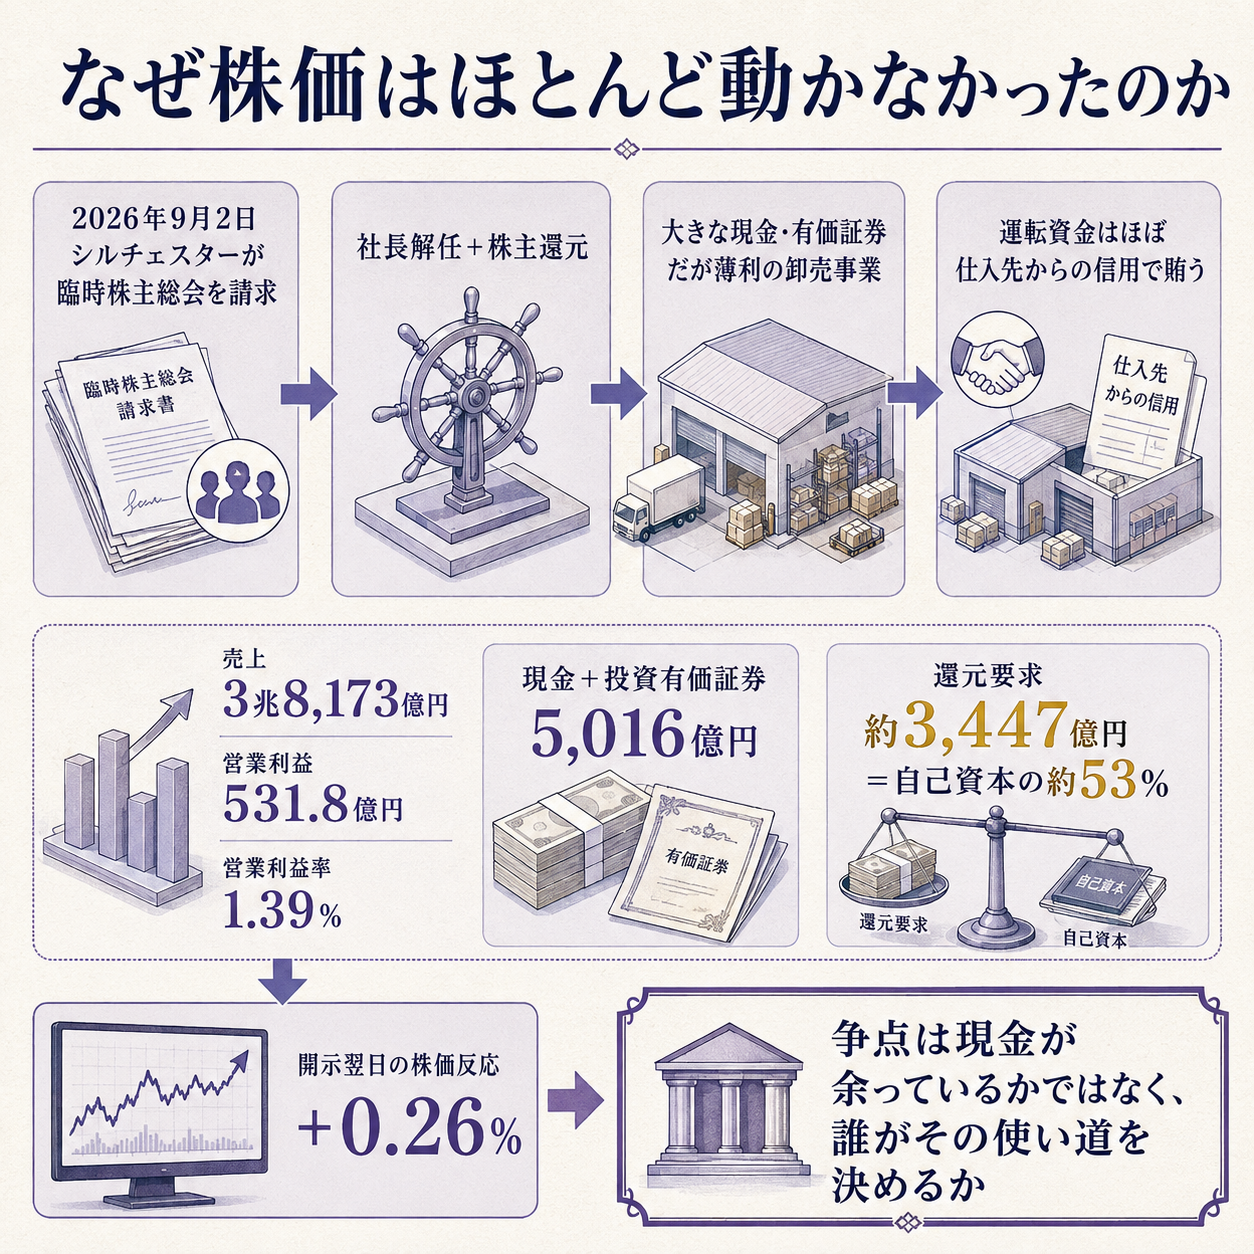
筆頭株主が社長の解任を求め、自己資本の半分を超える金額の払い戻しを要求しました。翌日の株価は、プラス0.26%で終わっています。
2026年9月2日、メディパルホールディングスが臨時株主総会の招集を請求されたことを開示しました。
請求したのは英国の運用会社シルチェスターの関係ファンドで、根拠は会社法第297条第1項。
総株主の議決権の3%以上を6か月以上前から持つ株主に認められた権利です。
請求された議案は4本ありました。
| 議案 | 内容 |
|---|---|
| 第1号 | 取締役 渡辺秀一の解任 |
| 第2号 | 定款第39条の変更(剰余金の配当等を株主総会でも決議できるようにする) |
| 第3号 | 1株当たり122円の特別配当(基準日2026年9月30日) |
| 第4号 | 自己株式の取得(上限3,380万株=発行済株式の16.51%、取得価額上限950億円)と全自己株式の消却 |
株主総会は遅くとも2026年10月30日までに開くことを求めています。会社は「請求の内容を慎重に検討のうえ、決定次第開示する」とだけ述べました。
要求されているのは、自己資本の半分
第3号と第4号を金額にすると、規模が見えてきます。
自己株式を除く発行済株式は204,698,388株です。
ここに1株122円を配れば、約2,497億円。
これに自己株式取得の上限950億円を足すと、3,447億円になります。
総額は請求書面には書かれていないので、これは割り算の結果です。
同社の自己資本は6,522億円(純資産7,954億円から非支配株主持分1,432億円を引いたもの)。要求されているのは、その約53%を1年以内に外へ出せ、という話です。
もうひとつ、数字の符合があります。
2027年3月期の年間配当予想は1株88円。
ここに特別配当122円を足すと210円になり、これは修正後の1株当たり当期純利益の予想210円06銭とほぼ一致します。
**つまり第3号は「今期の利益を全部配れ」という設計です。
**偶然そうなったのではなく、狙ってその水準に置かれています。
シルチェスターは請求理由のなかで、安定的にROE10%を達成するまで純利益の100%を還元すべきだと述べています。要求の形と理屈が一致しています。
「5,000億円が余っている」は本当か
請求理由の核心は、この会社に現金が余りすぎているという主張です。ネットキャッシュと投資有価証券の合計が5,000億円超で、余剰資本が株主資本の80%超にあたる、と書かれています。
2026年3月期の有価証券報告書で確かめます。現金及び預金が2,865億円、投資有価証券が2,125億円。合計5,016億円で、金額はほぼ主張どおりです。
比率は、分母の取り方で変わります。
自己資本6,522億円で割ると約77%。
株主資本5,841億円で割ると約86%。
「80%超」は後者の取り方で成立します。
どちらが正しいという話ではありませんが、80%という数字が分母の選び方に依存していることは押さえておく価値があります。
では、この5,016億円は本当に余っているのでしょうか。
医薬品卸の弁護として最も使われるのは、運転資本の理屈です。医療機関から代金を回収するまでの間、製薬会社への支払いを立て替えているのだから、手元に厚い現金が要る——という説明です。
数字を並べると、この理屈は支えを失います。
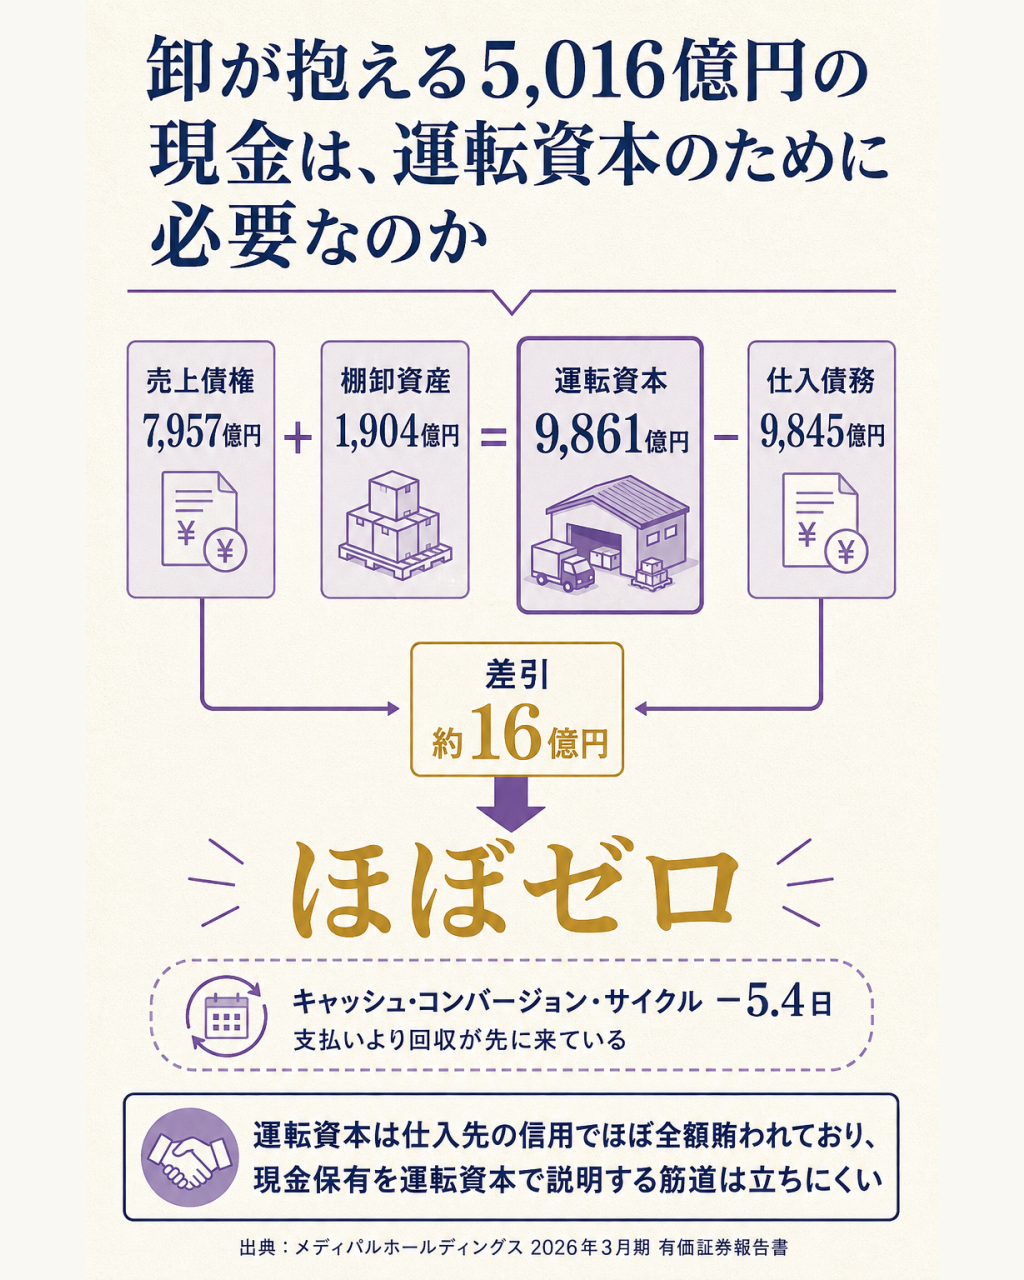
| 項目 | 金額 |
|---|---|
| 売上債権 | 7,957億円 |
| 棚卸資産 | 1,904億円 |
| 仕入債務 | ▲9,845億円 |
| 差引 | +16億円 |
売上債権と在庫を足したものが、仕入債務でほぼぴったり相殺されます。
キャッシュ・コンバージョン・サイクルはマイナス5.4日。
**この会社は、運転資本をほぼ全額、仕入先の信用で賄っています。
**回収より先に支払っているのではなく、支払うより先に回収しているのです。
総資産1兆9,220億円という大きさは、売上債権と仕入債務という「巨大だが互いに打ち消し合う」グロスの両建てから来ています。
運転資本のために現金を持つ必要がある、という説明は、この会社の貸借対照表からは出てきません。
シルチェスターの主張のうち、少なくともこの一点は、数字に支えられています。
それでも、卸が現金を持つ理由はある
ただし、運転資本以外の理由まで消えたわけではありません。
この商売がどれだけ薄いかを見ておきます。
2026年3月期の売上高は3兆8,173億円、営業利益は531.8億円。
営業利益率は1.39%です。
競合も似た水準で、アルフレッサHDが1.17%、スズケンが1.46%、東邦HDが1.07%。
4社とも1%台前半に張り付いています。
この薄さは構造から来ています。
製薬会社から卸への販売価格を仕切価、卸から医療機関への納入価との差を一次売差と呼びますが、医療機関の値引き圧力で一次売差はしばしばマイナスになります。
その穴を埋めているのがリベートやアローアンスと呼ばれる事後的な戻し金で、これが実質的な利益源です。
さらに、薬価は毎年下がります。
2026年度改定は医療費ベースで0.86%、薬剤費ベースでは4.02%の引き下げでした。
製薬会社の仕切価改定は遅れがちな一方、医療機関の値引き要求は改定と同時に強まります。
卸は両側から挟まれる位置にいます。
その上で、この業種には供給責任があります。
医療上不可欠な医薬品の相当部分が採算割れで配送されているとの調査があり、厚生労働省は卸への直接補助に踏み切っています。
災害やパンデミックのときに医薬品が届かなくなれば、それは事業リスクではなく社会的な機能不全です。
**薄利で、価格決定力が乏しく、外部環境が毎年悪化し、それでも止められない商売。**厚い自己資本を持つこと自体には理屈があります。
問題は、その理屈がどこまでの金額を正当化するのか、会社が数字で説明していないことです。
「BCPのために何か月分の現金が必要」といった具体的な開示は、今回の調査範囲では見つかりませんでした。
説明がない以上、外から見れば5,016億円は「置いてあるだけの現金」に見えます。
なぜ、いま、この4つの議案なのか
第2号議案の定款変更が、この請求の性格を物語っています。
メディパルの定款第39条は、剰余金の配当その他会社法459条1項各号に定める事項の決定を取締役会の決議によるものとし、株主総会の決議によっては定めない、と規定しています。
取締役会に配当の決定権を集約し、株主総会からその権限を外す条項です。
2026年4月、シルチェスターは同社の定時株主総会に向けて株主提案を提出しました。会社はこれを、まさにこの定款39条2項を理由に、議案として上程しませんでした。
つまり第2号議案は、議案を出す権利そのものを取り返しにいく提案です。
第3号と第4号がいくら魅力的でも、第2号が通らなければ、来年また同じ形で門前払いされます。
金額の大きい第3号・第4号が目を引きますが、構造上の要は第2号にあります。
そして決議要件が、ここで非対称に効きます。
- 第1号(取締役の解任): 普通決議。ただし会社法341条により、定足数を定款で議決権の3分の1未満に引き下げることはできません。
- 第2号(定款変更): 特別決議。出席株主の議決権の3分の2以上が必要です。
- 第3号・第4号(剰余金の配当・自己株式の取得): 普通決議。
**4本のうち、最も構造的に重要な第2号だけが、最も高いハードルを課されています。
**過半数を集めれば社長を解任でき、過半数を集めれば3,460億円を吐き出させられる。
しかし来年以降も提案を出せる状態にするには、3分の2が要ります。
日程も条文から逆算できます。
会社法297条4項は、請求後に遅滞なく招集手続が行われない場合、または請求日から8週間以内の日を総会日とする招集通知が発せられない場合に、請求株主が裁判所の許可を得て自ら招集できると定めています。
9月2日から8週間は10月28日。
シルチェスターが求めた10月30日という期限は、この条文を意識した設定と読めます。
もうひとつ、原資の話があります。
同社は政策保有株式について、2027年3月末を目処に保有残高を967億円から純資産の10%以下かつ500億円以下まで削減する方針を有価証券報告書に書いています。
467億円分を売らなければ達成できません。
そして特定投資株式の内訳を見ると、大塚ホールディングス1銘柄で585億円と、全体の約6割を占めます。
会社が自ら約束した政策保有株の縮減と、シルチェスターが求める現金の払い戻し。
この2つは、同じ財布を取り合っています。
会社が縮減で得た現金をどこに向けるかは、この局面ではそのまま資本政策の意思表示になります。
この請求を来期の投資判断に置くなら
株価が動かなかった、という事実に戻ります。
9月3日の終値は2,922.5円で、前日比プラス0.26%。
ザラ場では3,000円まで買われましたが続かず、52週高値の3,108円にも届いていません。
開示当日の9月2日は、むしろ小幅安でした。
PBRは0.92倍のままです。
自己資本の半分を超える払い戻しが実現すれば、1株当たりの価値は大きく動くはずです。それでも株価がほとんど反応しなかったということは、市場が実現確率を低く見積もっている、という読み方が自然です。
その見方には根拠があります。過去の事例を並べると、こうなります。
| 事例 | 請求内容 | 結果 |
|---|---|---|
| サン電子(2020年) | 取締役4人の解任と新任5人の選任 | 可決。株主側が勝った初の事例とされる |
| フジテック(2023年) | 社外取締役5人のうち3人の解任 | 可決。ただし賛成比率は50〜58%と拮抗 |
| 小林製薬(2025年) | 検査役選任と取締役3人の選任 | 否決。賛成は30%未満 |
現任の社長本人の解任が可決された上場企業の例は、確認できた範囲ではサン電子のみです。フジテックは社外取締役、小林製薬は否決に終わっています。
一方で、無視できない数字もあります。
2026年6月の定時株主総会における渡辺氏の再任賛成割合は61.49%でした。
前年は67.99%で、2年連続の低下です。
他の取締役が73〜92%だったことを踏まえると、この人物に対してだけ賛成が集まりにくくなっています。
加えて、同氏は療養のため代表権のある副社長が社長業務を代行する体制が続いています。
**61.49%という数字は、解任に必要な過半数まで11ポイントしかありません。**この差が縮むかどうかは、機関投資家の議決権行使助言会社がどう推奨するかに大きく左右されます。
投資判断として置くなら、次の整理になります。
この請求が全部通ることに賭けるのは分が悪い。
特に第2号は3分の2が要ります。
ただし、請求が否決されても会社が何もしないとは限りません。
2022年にシルチェスターが4つの地方銀行に株主提案を出したとき、提案はすべて否決されましたが、その後、地銀業界では株主還元の強化が相次ぎました。否決は、要求が無視されたことを意味しません。
会社側の選択肢は、実務的には3つです。
請求を受けて総会を開き、反対を表明して票で退ける。
総会前に自主的な還元強化を打ち出して争点を薄める。
あるいは請求に応じず、株主側の裁判所への申立てを招く。
3つ目は評判の面で高くつくので、現実的には最初の2つのどちらかです。
そして、どちらを選ぶかは9月中には見えます。10月30日までに総会を開くなら、招集通知の発送時期から逆算して、9月の後半には会社の姿勢が形になっているはずです。
用語の補足
- 会社法297条(株主による招集の請求) — 議決権の3%以上を6か月前から持つ株主が、目的事項と理由を示して臨時株主総会の招集を請求できる制度。会社が応じない場合、裁判所の許可を得て株主自身が招集できます。
- 普通決議と特別決議 — 普通決議は出席株主の議決権の過半数、特別決議は3分の2以上で成立します。取締役の解任・剰余金の配当・自己株式の取得は普通決議、定款の変更は特別決議です。
- 一次売差 — 製薬会社が卸に売る価格(仕切価)と、卸が医療機関に納める価格の差。医療機関の値引き圧力でマイナスになることがあり、その場合はリベート等で事後的に補填されます。
- キャッシュ・コンバージョン・サイクル(CCC) — 仕入代金を払ってから売上代金を回収するまでの日数。マイナスは、回収のほうが支払いより先に来ている状態を指します。
- 政策保有株式 — 純粋な投資目的ではなく、取引関係の維持などを目的に保有する他社株式。近年は縮減を求める圧力が強まり、多くの企業が削減目標を開示しています。
見立てと監視ポイント
この請求がどこへ着地するかは、次の3点で見分けがつきます。
1. 会社が総会を開くかどうかと、その日程。
10月30日までに招集通知が出るなら、会社は正面から票で決着を付ける道を選んだことになります。
逆に9月中に自主的な還元強化——増配、自己株式取得の上積み、政策保有株の売却前倒し——が発表されるなら、争点を薄めて総会での勝率を上げにいったと読めます。
後者の場合、要求額の一部が実現するという意味では、株主側の部分的な勝利です。
2. 第1号議案の賛成率が61.49%からどちらへ動くか。
ここが最も分かりやすい定点観測になります。
定時株主総会での再任賛成が2年連続で下がっている流れが続けば、過半数割れは射程に入ります。
議決権行使助言会社の推奨が公表されるタイミングと、その内容が先行指標になります。
3. 政策保有株の967億円がどこへ向かうか。
2027年3月末までに500億円以下という約束は、会社が自分で書いたものです。
売却で得た現金を成長投資に回すのか、株主還元に回すのか。
ここでの選択が、資本配分についての会社の考え方をそのまま示します。
大塚ホールディングス株585億円の動きが、実務上の焦点になります。
補助的には、営業利益率1.39%が動くかどうかも見ておく価値があります。
2026年度の薬価改定は薬剤費ベースで4.02%の引き下げでした。
還元をめぐる議論と並行して本業の利益率がさらに削られるなら、「余剰資本を返せ」という主張と「厚い資本が要る」という反論の重心は、後者へ少しずつ移ります。
腹落ち確認の問い
シルチェスターの4つの議案のうち、金額として最も大きいのは特別配当(約2,497億円)で、感情的に最も注目されるのは社長の解任です。
しかしこの記事では、定款変更を求める第2号議案こそが構造上の要だと述べました。
第2号だけが特別決議で、3分の2という最も高いハードルを課されているにもかかわらず、です。
なぜ、最も通りにくい議案が、最も重要になるのでしょうか。
考え方
出発点は、この4つの議案が同じ種類のものではない、という区別です。
第1号、第3号、第4号は、いずれも一回限りの結果を求める議案です。
社長が解任されるか、2,497億円が配られるか、950億円分の株が買われて消却されるか。
どれも可決されればその場で効果が生じ、否決されればそれで終わります。
翌年また同じことをやりたければ、また同じだけの票を集め直す必要があります。
第2号だけが、性質が違います。
これは結果ではなく、手続きを変える議案です。
定款39条が今の形で残る限り、剰余金の配当を決めるのは取締役会だけで、株主総会には決める権限がありません。
だから2026年4月に株主提案を出したとき、会社はその提案を議案として取り上げませんでした。
中身を審議して否決したのではなく、そもそも議題にならないと判断したわけです。
ここが要点です。
第3号と第4号は、この定款のもとでは本来なら出せない種類の提案です。
今回それが議案として並んでいるのは、297条の招集請求という別の入口を使ったからで、この経路には毎回コストがかかります。
第2号が通れば、株主は次回から通常の株主提案として配当を議題にできます。一度きりの勝利と、毎年勝負できる権利は、価値の種類が違います。
二つ目に、ハードルの高さと重要性が逆相関しているのは偶然ではありません。
会社法が定款変更に3分の2を要求しているのは、定款が会社の基本的な取り決めだからです。
基本を変えるには広い合意が要る、という設計思想です。
裏を返せば、3分の2が要求されている事項は、それだけ会社の性格を決めているということでもあります。変えにくいものほど、変わったときの効果が長く続きます。
三つ目に、投票する側から見た構図です。
第3号への賛成は、「今回はこの水準の還元が妥当だ」という一回の判断です。
第2号への賛成は、「今後、配当の水準を株主総会で議論できる状態にすべきだ」という、より一般的な判断になります。
後者のほうが、個別の金額に対する評価とは切り離して考えられる分、賛成しやすい面があります。
一方で、取締役会の権限を恒久的に削る話でもあるので、経営の安定を重んじる株主には抵抗があります。
この両方向の力が働くため、第2号の票読みは第3号より難しくなります。
ここから実務上の含意が出ます。
この種のガバナンス案件を評価するとき、金額の大きい議案に目を奪われないことです。
「いくら返ってくるか」は今期の話ですが、「誰が決められるようになるか」は来期以降ずっと効きます。
企業価値の観点では、後者のほうが割引現在価値は大きくなりうる。
ただし、ここには裏返しの注意もあります。
取締役会から配当決定権を外すことが、常に良いとは限りません。
医薬品卸のように供給責任を負い、外部環境が毎年悪化する業種では、機動的に資本を厚くする判断が必要になる局面があります。
配当の決定を年一回の総会に縛れば、その機動性は落ちます。
第2号が「株主の権利を取り戻す」提案であると同時に、「経営の裁量を減らす」提案でもあるという両面は、切り離せません。
だから答えは、「第2号だけが、一回の結果ではなく、以後の決め方を変える議案だから」です。そして最も通りにくい設計になっているのは、それが最も長く効く変更だからです。
なお、この読み方は結果の予測ではありません。実際には第2号が否決され第3号だけが通る、といった部分可決も起こりえます。その場合に何が残るのかを考えておくと、総会の結果が出たときの解釈が速くなります。
関連リンク
- 一次情報: 臨時株主総会の招集請求に関するお知らせ(メディパルホールディングス・2026年9月2日)
- 一次情報: メディパルホールディングス 2026年3月期 有価証券報告書
- 一次情報: メディパルホールディングス 2026年3月期 決算短信
- 一次情報: 医療用医薬品の流通改善に向けて流通関係者が遵守すべきガイドライン(厚生労働省)
- 一次情報: 会社法第297条(株主による招集の請求)
- 買収防衛策で持分の上積みを止めにいった日本企業の例: ain-holdings-oasis-poison-pill-22-24
- 少数株主の退出価格が争点になった回: dentsu-soken-itochu-tob-premium-reference-date
- 上場を残したまま持分だけ取りにいった回: base-sbi-partial-tender-offer-20-percent-neutral
- 政策保有株を売って財務に回した回: nipponpaper-lintec-stake-sale
- 株主の反対が買収を止めた回: solstice-element-solutions-merger-termination
- 同社の事業と財務の全体像: 株式会社メディパルホールディングス
- 同業最大の競合: アルフレッサホールディングス
- 卸という商売の見取り図: 卸売業業界基礎ガイド
- 卸の利益構造の勘所: FP&Aの勘所
- 同業各社の稼ぎ方の比較: 卸売業主要プレイヤー比較_FP&Aと投資視点
- 運転資本と現金の関係を測る方法: 運転資本・キャッシュコンバージョン
- PBR1倍割れをどう読むか: バリュエーション乖離の解釈
- 資本コストの考え方: WACC算出
出典(一次/二次の切り分け)
一次で照合したもの
- メディパルホールディングス『臨時株主総会の招集請求に関するお知らせ』2026年9月2日付TDnet開示 — 請求株主がThe Northern Trust Company AVFC Re: Silchester International Investors International Value Equity Trustであること、総株主の議決権の3%以上を6か月以上前から継続保有していること、根拠が会社法297条1項であること、第1号議案が取締役渡辺秀一の解任、第2号議案が定款39条の変更、第3号議案が1株122円の特別配当(基準日2026年9月30日)、第4号議案が自己株式取得(上限3,380万株=発行済株式総数の16.51%、取得価額上限950億円)と全自己株式の消却であること、請求理由にネットキャッシュと投資有価証券の合計が5,000億円超で余剰資本が株主資本の80%超にあたる旨、過去10年のROEが7%未満である旨、配当性向が歴史的に40%未満で修正後予想に対しても約42%である旨、2026年3月期の修正予想1株当たり当期純利益が210円06銭である旨、2027年3月期の年間配当予想が88円である旨、第117回定時株主総会における渡辺秀一の再任賛成割合が61.49%で他の取締役が73〜92%であった旨、安定的にROE10%を達成するまで純利益の100%を還元すべきとする主張、開催期限を2026年10月30日としていること、会社が請求内容を慎重に検討のうえ決定次第開示するとしていることを確認。https://r.jina.ai/ 経由で取得。
- メディパルホールディングス『2026年3月期 有価証券報告書』2026年6月23日提出(docID S100YI1C)— 売上高3兆8,173億円、営業利益531.8億円、経常利益757.2億円、親会社株主に帰属する当期純利益425.3億円、総資産1兆9,220億円、純資産7,954億円、非支配株主持分1,432億円、自己資本比率33.9%、1株当たり当期純利益206.67円、1株当たり純資産3,186.01円、年間配当66円、配当性向31.9%、ROE 6.7%、現金及び預金2,865億円、投資有価証券2,125億円、売上債権7,957億円、棚卸資産1,904億円、仕入債務9,845億円、キャッシュ・コンバージョン・サイクルがマイナス5.4日、発行済株式総数215,975,042株、自己株式11,276,400株。政策保有株式は特定投資株式41銘柄・貸借対照表計上額967億30百万円、うち大塚ホールディングスが585億29百万円で、2027年3月末を目処に純資産の10%以下かつ500億円以下まで削減する方針であること。過去5期のROEは2021年3月期4.7%、2022年3月期5.6%、2023年3月期7.1%、2024年3月期7.1%、2025年3月期6.6%。EDINET DB経由でXBRL値を取得。
- 自己株式控除後の株式数204,698,388株 — 2026年8月5日開示の四半期スナップショット。3,380万株がこの株数の16.51%にあたることを検算し、開示値と一致することを確認。
- アルフレッサホールディングス、スズケン、東邦ホールディングスの各2026年3月期決算短信 — 売上高がそれぞれ3兆1,040億円、2兆4,866億円、1兆5,534億円、営業利益がそれぞれ361.6億円、363.7億円、166.0億円であること。
- 厚生労働省『医療用医薬品の流通改善に向けて流通関係者が遵守すべきガイドライン』— 一次売差マイナスの解消、割戻し・アローアンスの仕切価への反映と整理・縮小、早期妥結と単品単価契約の推進、未妥結・仮納入の是正という方針。
- 2026年度薬価改定 — 医療費ベース0.86%引下げ、薬剤費ベース4.02%引下げ。
- 会社法297条1項・4項、339条1項、341条 — 招集請求の要件、請求日から8週間以内の日を総会日とする招集通知が発せられない場合に裁判所の許可を得て株主が招集できること、取締役の解任が普通決議であり定款で定足数を議決権の3分の1未満に引き下げられないこと。定款変更が特別決議であることは会社法466条・309条2項による。
二次で確認したもの
- 株価水準 — 2026年9月3日終値2,922.5円(前日比プラス0.26%)、同日高値3,000円・安値2,915.5円、9月2日終値2,915円、出来高602,500株、時価総額約6,312億円、PBR 0.92倍、52週レンジ2,530円〜3,108円。市場データサイトによる情報で、取引所の公式データで再確認したものではありません。
- シルチェスターの概要(1994年設立、ロンドン拠点、米国外の国際株式に長期投資するロングオンリー運用会社、運用残高400億ドル超)、および同社関係ファンドのメディパル持株が合算で11.96%・25,827,300株であること — 報道および公開情報による情報です。
- シルチェスターの過去の日本での行動(2022年に京都銀行・岩手銀行・滋賀銀行・中国銀行の4行へ株主提案を行い、いずれも否決されたこと、その後に地銀業界で還元強化が相次いだこと、2022年から2023年に大林組へ働きかけたこと、2026年4月にメディパルへ株主提案を提出し会社が定款39条2項を理由に上程しなかったこと)— 報道による情報です。
- 過去のアクティビスト事例(サン電子2020年の取締役4人解任可決、フジテック2023年の社外取締役3人解任可決で賛成比率50〜58%、小林製薬2025年の否決で賛成30%未満)— 報道による情報です。
- 渡辺秀一氏が療養のため代表権のある副社長が社長業務を代行する体制にあること — 業界紙報道による情報で、会社の適時開示で確認したものではありません。
- 2026年6月の定時株主総会における渡辺氏の再任賛成割合61.49%と前年67.99%の比較 — 61.49%は今回の請求書面で確認済み。前年の数値は報道による情報です。
- 医療上不可欠な医薬品の相当部分が採算割れで配送されているとの調査、および厚生労働省が卸への直接補助に踏み切ったこと — 報道による情報です。
- 2027メディパル中期ビジョンにおけるROE目標9%、総還元性向40%目安 — 会社のIRサイト掲載情報です。
- 2026年7月14日の業績予想および配当予想の修正(年間配当68円から88円へ、純利益430億円)— 報道による情報で、開示原本での確認は行っていません。本文では請求書面に記載された88円と210円06銭を用いています。
筆者による計算・位置づけ(発表内容ではない)
- 要求総額を約3,447億円(特別配当122円×204,698,388株=約2,497億円+自己株式取得上限950億円)とし、自己資本6,522億円の約53%にあたるとした部分 — 請求書面に総額の記載はなく、筆者の計算です。
- 自己資本6,522億円を純資産7,954億円から非支配株主持分1,432億円を控除して算出した部分、および余剰資本比率を自己資本ベースで約77%、株主資本ベースで約86%とした部分 — 筆者の計算です。
- 運転資本を売上債権7,957億円+棚卸資産1,904億円−仕入債務9,845億円=約16億円とし、仕入債務でほぼ完全に賄われていると評価した部分 — 筆者の計算と解釈です。有価証券報告書の科目粒度に依存します。
- 営業利益率を売上高と営業利益から算出した部分(メディパル1.39%、アルフレッサHD 1.17%、スズケン1.46%、東邦HD 1.07%)— 筆者の計算です。
- 特別配当122円と年間配当予想88円の合計210円が1株当たり当期純利益予想210円06銭とほぼ一致し、実質的に配当性向100%の設計であるとした整理 — 筆者の読みです。
- 10月30日という期限が会社法297条4項の8週間(9月2日から10月28日)を意識した設定であるという解釈、第2号議案が構造上の要であるという整理、決議要件の非対称についての説明、政策保有株の縮減と還元要求が同じ原資を取り合うという指摘、株価が動かないのは実現確率を低く見ているためという読み、会社側の選択肢を3つに整理した部分 — いずれも筆者の見立てです。
確認できなかったもの
- 2026年9月2日の開示が場中か引け後かのタイムスタンプ。
- 同社の「資本コストや株価を意識した経営の実現に向けた対応」に関する東証要請対応の専用開示の有無。
- DOE(株主資本配当率)目標の有無。確認できたのは総還元性向40%目安のみです。
- 同社定款における累積投票排除規定の有無。これは取締役解任の決議要件が普通決議で確定するかに関わります。
- PALTAC完全子会社化に伴う実際の現金流出額。
- 会社側の対応方針。2026年9月4日時点で未公表です。
- 会社が「事業上必要な現金水準」を金額や月数で説明した開示。今回の調査範囲では見つかりませんでした。
- シルチェスターによる日本企業への取締役解任要求の網羅的な前例の有無。確認できた範囲では前例が見当たりませんが、公式の網羅リストは存在しません。
- 会社法297条に基づく招集請求の累計件数の統計。
- アルフレッサHD、スズケン、東邦HDのPBR。