会議に出した瞬間、予測はもう古い — 83%の経営陣が認めた「正しい数字」の落とし穴
【国際・海外企業】連載・FP&A米国【経済・SaaS】【科学・AI】
#予測#ローリングフォーキャスト#継続計画#予算管理#AIガバナンス#経営会議#意思決定
目次
会議に出した瞬間、予測はもう古い — 83%の経営陣が認めた「正しい数字」の落とし穴
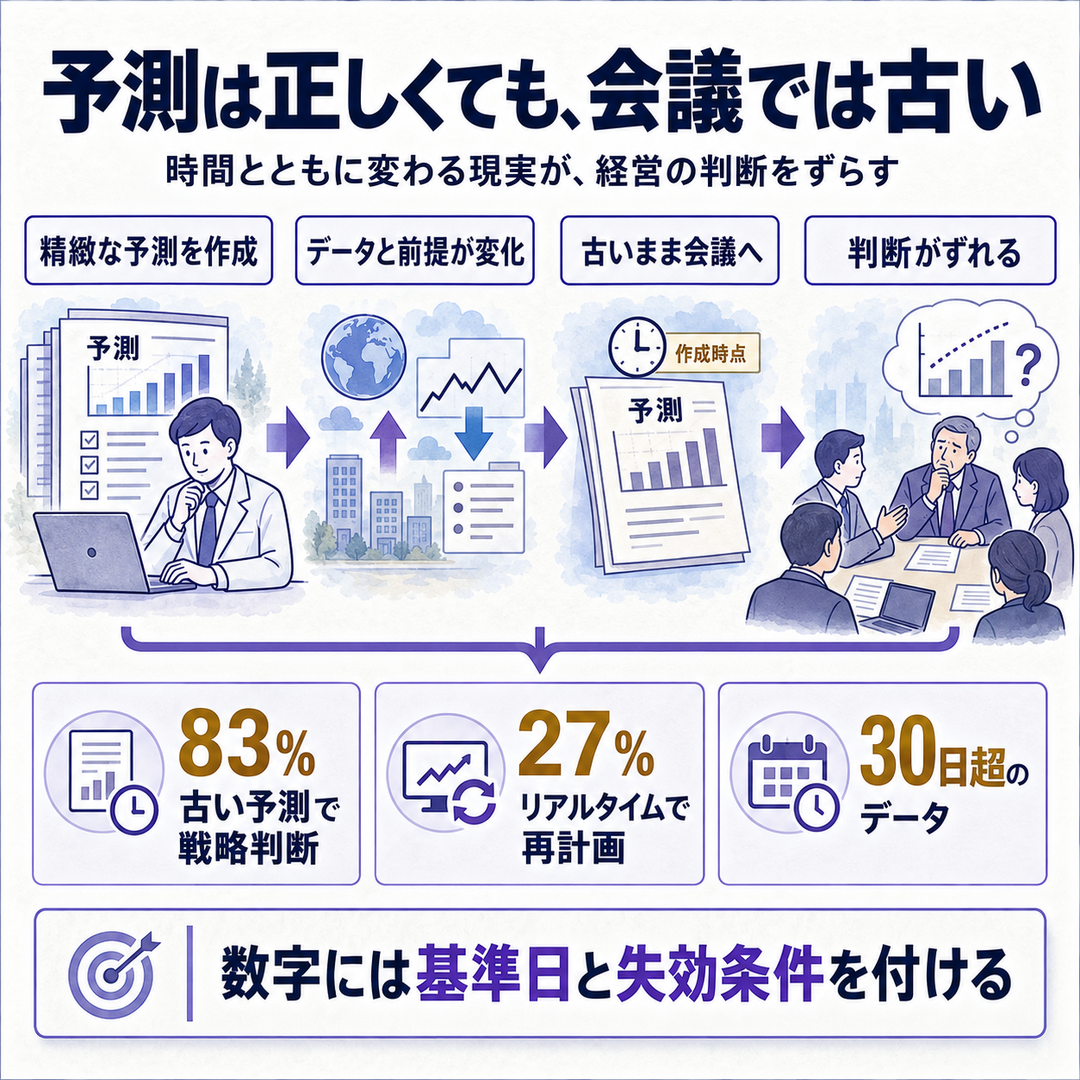
精緻に作った予測でも、前提が変わった後の会議に持ち込めば、正しい計算で間違った判断を導きます。
計画ソフト会社Boardの調査では、経営陣の83%が「古いと分かっていた予測に基づき、取締役会が戦略判断をした」と答えました。
問題は予測精度だけでなく、数字の賞味期限です。
83%が古い予測で意思決定し、リアルタイムで直せるのは27%
**経営の判断速度に、予測を更新する速度が追いついていません。
**Boardが2026年9月16日に公表した調査は、年商1億ドル以上の企業に所属するCFO・CIO・COO、計300人を対象にしています。
回答者の83%は、古いと認識していた予測を取締役会が戦略判断に使った経験があると答えました。
その判断が重大な事業上の結果を招いたという回答も40%です。
意思決定を速める圧力が前年より強まったとの回答は85%に達しましたが、計画をリアルタイムで組み直せるのは27%にとどまります。
さらに、回答者の4分の3は、計画判断の半分程度以上で30日を超える古いデータを使っていると回答しました。
月次締めを待ち、部門から数字を集め、差異を説明し、経営会議用に整える間にも、販売量、原材料費、為替、採用状況は動きます。
ここには調査上の限界があります。
回答は監査済み実績ではなく、経営幹部の自己申告です。
調査主体は継続計画の製品を販売するBoardで、公開ページでは業種・地域別の標本構成も確認できません。
83%を全企業へそのまま当てはめるのではなく、問題の大きさを示す警報として読むのが妥当です。
精度を磨くほど、更新が遅れる逆説が起きる
**予測の品質は「当たったか」だけでなく「いつの前提か」で決まります。
**売上数量を細かく分解し、承認を何段も通せば、計算の整合性は上がります。
一方、完成まで2週間かかれば、前提変更を取り込む余地は小さくなります。
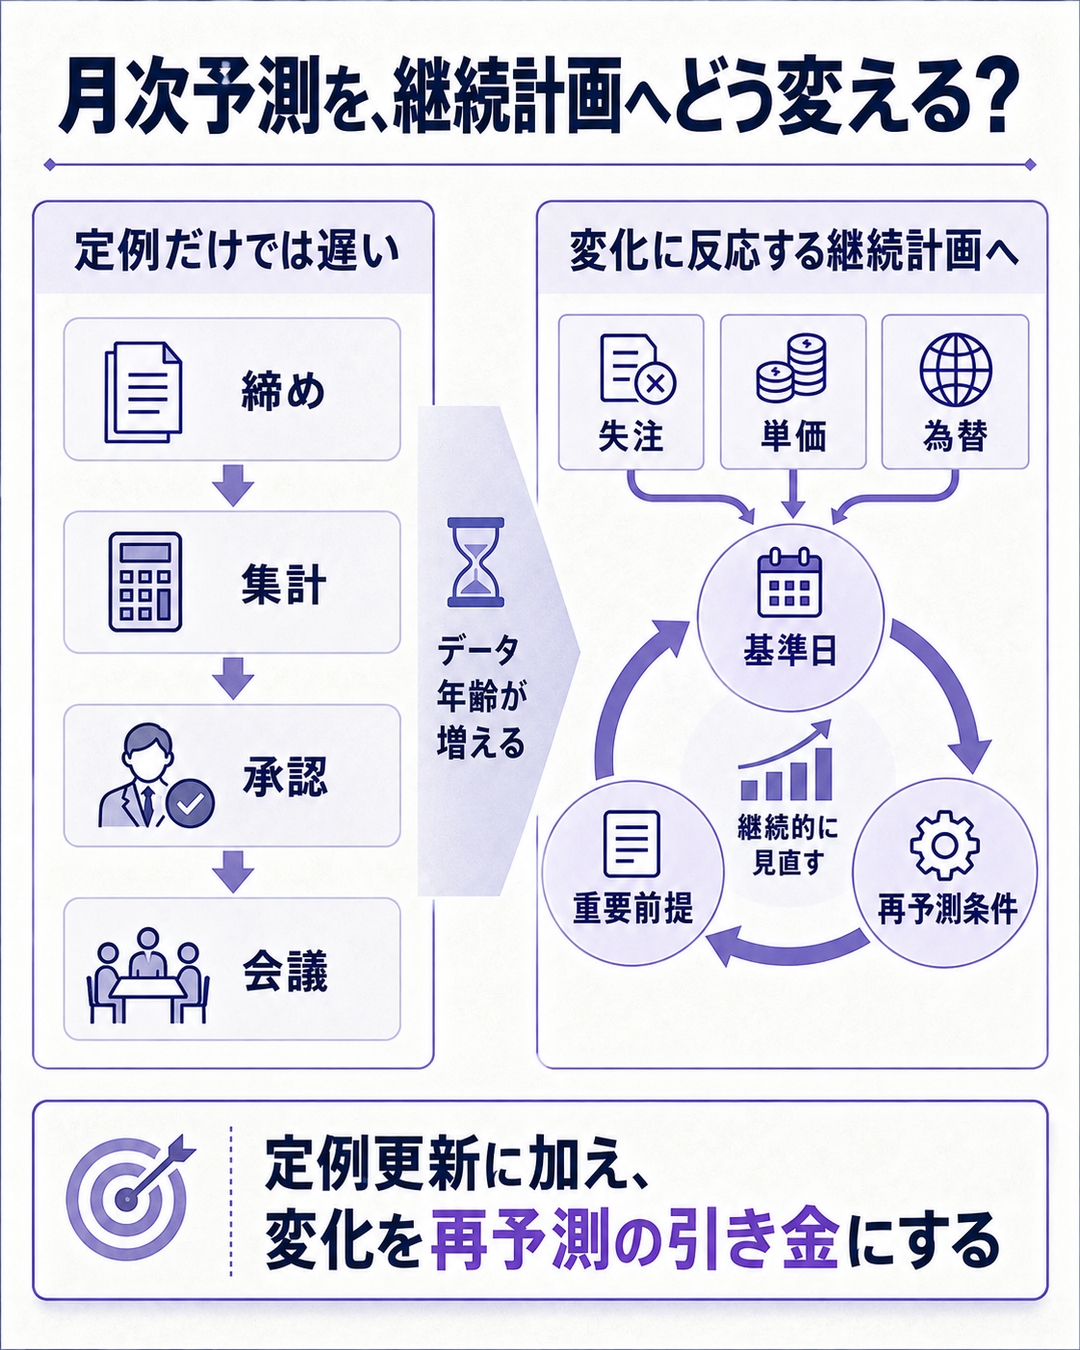
従来の予算は「年1回作り、月次で差異を見る」設計でした。
変化が速い局面では、一定間隔で先の12か月を更新するローリングフォーキャスト(毎月や四半期ごとに予測期間を先へ延ばす方法)へ変えるだけでも足りません。
大口受注の失注、材料単価の急変、金利改定など、判断を変える出来事を更新の引き金にする必要があります。
Deloitteが26か国の財務リーダー1,434人を調べた別の調査でも、財務部門が応答性を改善すべき領域として、48%がリアルタイムの財務データ、36%が外部環境への対応、34%が資本の迅速な再配分を挙げました。
Boardの標本だけに閉じずとも、計画の鮮度が財務組織の共通課題になっていることは確認できます。
AIを足しても、古い前提は新しくならない
**自動化は計算時間を縮めますが、前提の更新責任までは引き受けません。
**Board調査では、AI投資が現時点の価値を上回ると答えた人が59%いました。
そのうち92%は、今後12か月も支出を増やす予定です。
経営判断に影響する外部情報源としてLLM(文章を生成・分析する大規模言語モデル)を挙げた回答者は61%でした。
さらに31%は、自分の判断と食い違ってもAIの提案に従うと回答しています。
CFOだけでは48%に上がる一方、AI判断の正式な統治・エスカレーション手順がある企業は39%です。
この組み合わせは危うさを含みます。
古い販売計画をAIへ渡せば、AIは速く整った説明を返せますが、前提日は更新されません。
Chartered Governance Instituteも9月10日の調査で、AIの利用速度に対して、取締役会の可視性、説明責任、検証能力が遅れていると報告しました。
予測値に「前提日」と「失効条件」を付ける
**改善の最小単位は、大規模なシステム刷新ではなく、数字がいつ失効するかを見える化することです。**経営会議へ出す売上・粗利・資金繰りの予測に、次の3点を付けます。
- 基準日: 実績と外部データを最後に更新した日
- 重要前提: 数量、単価、為替、原材料、採用数など判断を左右する変数
- 再予測の条件: 前提が何%動いたら、誰がいつ更新するか
たとえば翌四半期の粗利予測が10億円、主要材料費が売上の20%なら、材料単価が10%上がるだけで、単純計算では粗利が2,000万円動きます。
実際には在庫や価格転嫁で変わりますが、「材料単価±10%で再予測」という条件を先に置けば、月末まで待つ理由はなくなります。
AIの提案にも同じ扱いが必要です。
提案を保存するだけでなく、参照したデータの基準日、採用した前提、人が上書きした理由を判断記録へ残します。
モデルの正解率を競う前に、「どの情報で、誰が、何を決めたか」を後から追える状態にする方が、誤判断の修正を速めます。
見立てと監視ポイント
**継続計画が機能したかは、予測回数ではなく判断の修正速度で測れます。**毎週数字を更新しても、会議資料の差し替えに時間がかかり、資本配分が変わらなければ効果は限定的です。
- データ年齢 — 重要KPIが会議日時点で何日古いか。30日超の比率が継続して下がるか。
- 再予測時間 — 失注や単価改定の発生から、損益・資金繰りの更新まで何時間かかるか。
- 判断記録 — AI提案を採用・却下した根拠、前提日、責任者を追跡できる案件が増えるか。
腹落ち確認の問い
予測モデルの誤差を半分にする施策と、重要前提が変わった当日に再予測できる施策では、どの状況で後者の価値が上回るでしょうか。
考え方
商品構成や需要が安定し、更新後も前提がほぼ変わらない事業では、精度改善の価値が大きくなります。
反対に、価格、為替、供給制約、大口案件で損益が大きく動く事業では、古い高精度予測より、粗くても新しい予測の方が意思決定に効きます。
自社の利益感応度と前提の変化頻度を並べると、投資の優先順位を決められます。
出典(一次/二次の切り分け)
- 一次・当日調査 — Board、2026年9月16日。対象300人、年商1億ドル以上、83%・40%・27%などの回答値を公式発表とレポート紹介ページで直接照合。
- 独立比較 — Deloitte Finance Trends 2027、2026年9月8日。26か国1,434人の財務リーダー調査で、リアルタイム情報48%、外部環境対応36%、資本再配分34%を直接照合。
- 独立比較 — Chartered Governance Institute、2026年9月10日。AI利用に対して統治、可視性、取締役会の検証能力が遅れるという調査結果を直接照合。
- 反証1パス — Board調査は自己申告で、調査主体は計画ソフト会社です。83%を全企業の実測値とは扱わず、公開ページで未確認の地域・業種構成も一般化しません。
もっと詳しく知りたい人へ
- Boardの公式発表 — 予測の鮮度、AI投資、統治に関する回答値を確認できます
- 2026 Planning Intelligence Report紹介ページ — 調査が扱う論点と6つの改善行動の概要を読めます
- Deloitte Finance Trends 2027 — 1,434人調査から財務部門の応答性とAI統治を比較できます
- Chartered Governance Instituteの調査概要 — 取締役会がAI判断を監督する際の欠落が分かります
- 情報・通信業業界基礎ガイド — 計画SaaSを含む情報通信サービスの事業構造を俯瞰できます