「点数をつけるだけ」の値段が、5年で17倍になっていた — 役所のひと言でFICOの住宅ローン独占が終わり、株価は一時2割安
【国際・海外企業】連載・投資・決算米国【政治・規制改革】【経済・SaaS】
#FICO#FairIsaac#VantageScore#FHFA#ファニーメイ#フレディマック#住宅ローン#信用スコア#価格決定力#独占#規制リスク#エクイファクス#エクスペリアン#トランスユニオン#ロケットモーゲージ
目次
「点数をつけるだけ」の値段が、5年で17倍になっていた — 役所のひと言でFICOの住宅ローン独占が終わり、株価は一時2割安
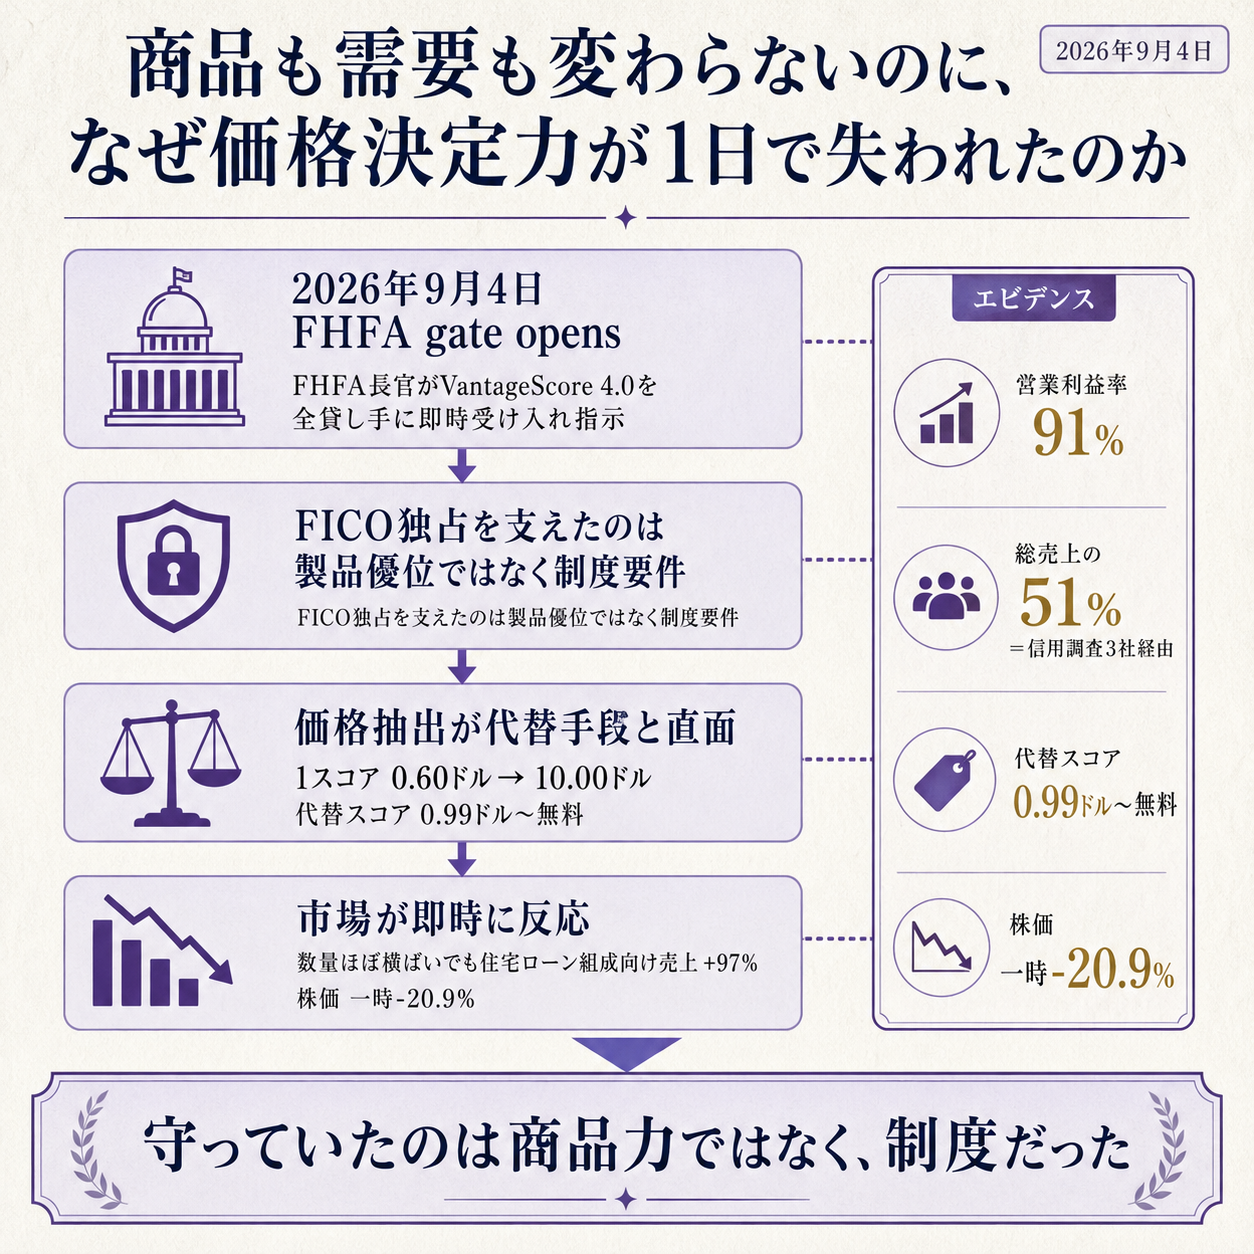
同じ点数を出すだけの商売の値段が、5年で約17倍になっていました。それを止めたのは競合の新製品でも、顧客の反乱でもありません。役所の長官が出した一枚の指示です。
2026年9月4日、米連邦住宅金融庁(FHFA)のBill Pulte長官が、ファニーメイとフレディマックに対し、VantageScore 4.0を全ての住宅ローン組成貸し手から受け入れるよう指示しました。
発効は即時。
VantageScore側が同日、公式にそう発表しています。
Fair Isaac(FICO)の株価は取引時間中に一時20.9%下げ、885ドルを付けました。
前日終値は1,118.93ドル。
発行済株式は約2,160万株なので、時価総額はおおむね242億ドルから200億ドル前後へ縮んだ計算になります。
用語の補足
- FICOスコア — Fair Isaac社が算出する米国の個人信用スコア。住宅ローンでは長年、これを付けないと政府系住宅金融2社に売れませんでした。
- ファニーメイ/フレディマック — 米国の政府系住宅金融2社。貸し手から住宅ローンを買い取って証券化する、米住宅金融の出口にあたる存在です。
- VantageScore — エクイファクス・エクスペリアン・トランスユニオンの信用調査3社が設立した合弁会社が出す競合スコア。
- tri-merge(トライマージ) — 住宅ローン審査で信用調査3社すべてから信用情報とスコアを取り寄せる慣行。1件の審査でスコアを3つ買うことになります。
増えていたのは件数ではなく、1件あたりの値段だった
この会社の直近の増収は、ほぼ全部が単価によるものでした。
2026年6月期(FY2026 第3四半期)の決算を見ると、総売上は6億7,420万ドルで前年同期比26%増。
牽引したのはScoresセグメントで、売上4億5,889万ドルに対し営業利益が4億1,689万ドル、利益率は91%です。
その中身をさらに割ると、B2B売上は4億4万ドルで前年同期比49%増でした。8-Kは増収理由をこう書いています。「主として住宅ローン組成用スコアの単価上昇による」。
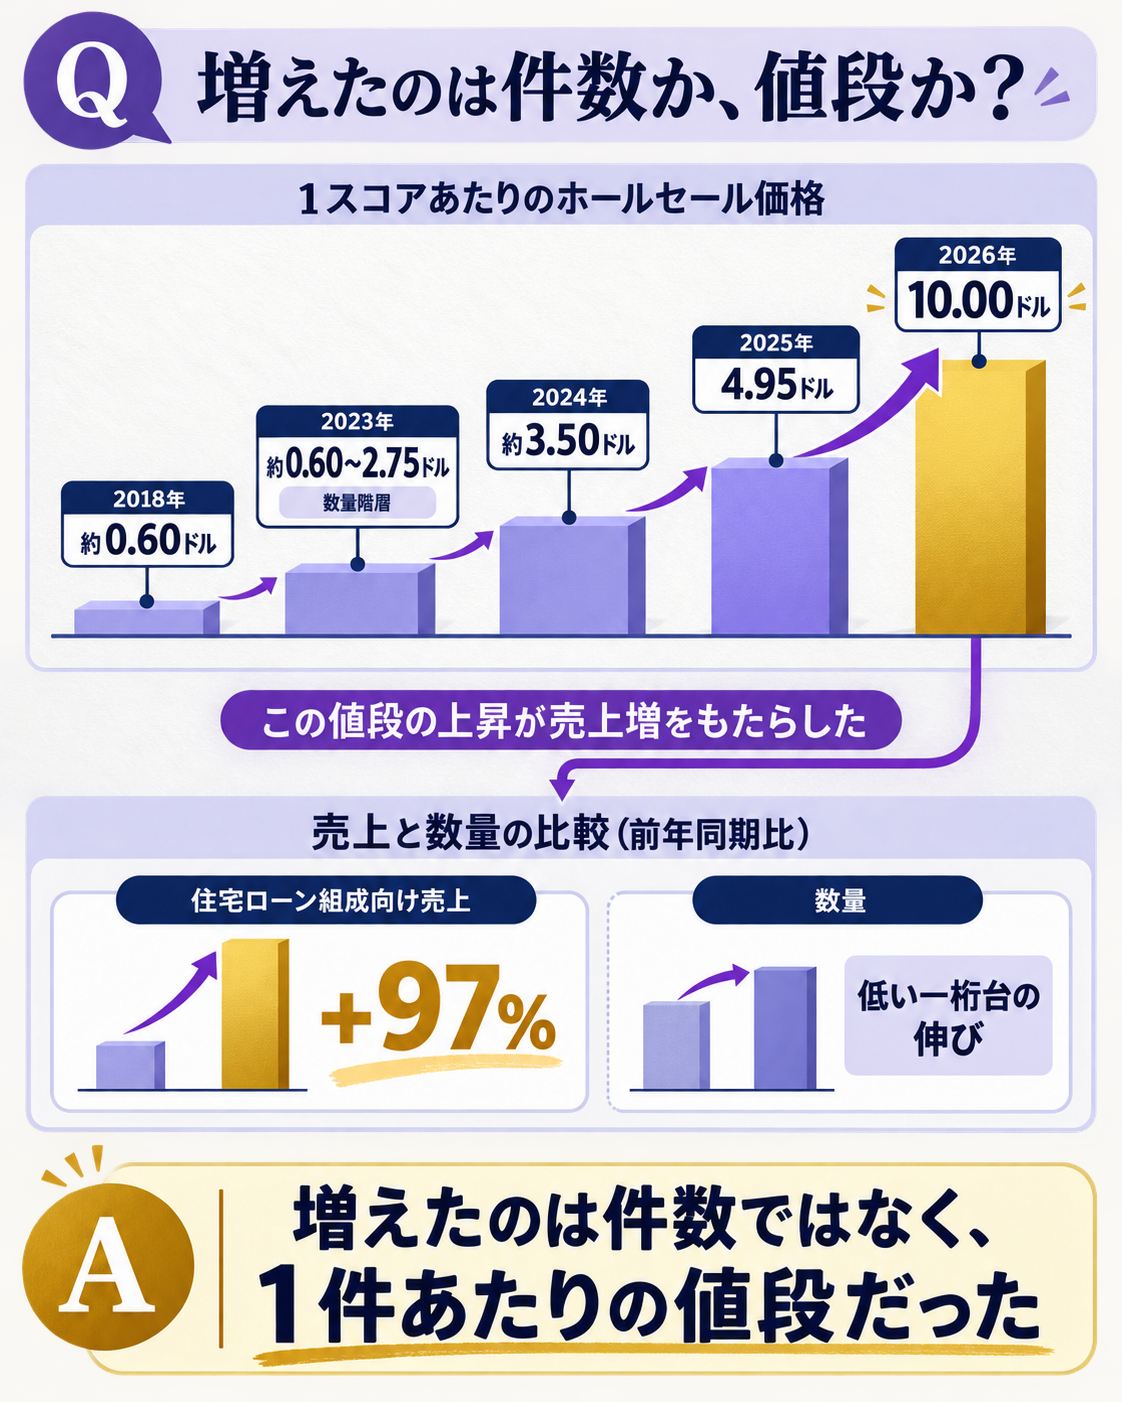
決算説明会でSteven Weber最高財務責任者は、住宅ローン組成向け売上が前年同期比で97%増えたと述べました。同時に、四半期の数量の伸びは「低い一桁台」だったとも説明しています。
件数はほとんど動かず、売上がほぼ倍になった。差はすべて単価です。この構造は、単価の根拠が崩れた瞬間に同じ勢いで逆回転します。
この会社の稼ぎ方も、同じ数字から見えてきます。
2025年度の通期は売上19億9,087万ドルに対し営業利益9億2,485万ドルで、全社の営業利益率は46.5%でした。
ソフトウェア事業の利益率が30%前後にとどまる一方、スコア事業だけが9割近い利益率を出しています。
言い換えると、この会社の利益はスコア事業が作っていて、そのスコア事業の増収は単価が作っていました。利益の源泉をたどると、最後に残るのは1スコアあたりの値付けです。
値上げを支えていたのは商品力ではなく、一枚の承認だった
FICOの独占は、市場競争の結果ではなく制度によって作られていました。
政府系2社に住宅ローンを売るには、FICOスコアを付けて納品する必要がある——この要件が長く続いてきました。
貸し手に選択肢はなく、価格交渉の余地もありません。
FICOは自社の10-Kで、この構造をリスクとして明記しています。
その保護のもとで、1スコアあたりの取り分は階段状に上がりました。
FICO自身のブログによる説明では、2018年の開始時が約0.50〜0.60ドル、2023年が数量階層制で約0.60〜2.75ドル、2024年が約3.50ドル、2025年が4.95ドル。
そして2026年が10.00ドルです。
FICOはこの10.00ドルについて、値上げではないと説明しています。
2025年10月に発表した直接ライセンス制度のリリースでは、10ドルは「従来、信用調査機関がFICOスコアに対して請求していた平均価格」であり、この方式は「貸し手にとって1スコアあたりの負担増を意味しない」と書かれています。
つまり、これまで信用調査機関が上乗せしていた分を、FICOが直接受け取る形に変えただけだ、という立て付けです。
説明としては筋が通っています。
ただし、数量がほぼ横ばいで住宅ローン組成向け売上が97%増えたという決算の事実は、その分の利益が信用調査機関側からFICO側へ実際に移ったことを示しています。
誰の負担が増えたかはさておき、誰の取り分が増えたかは決算に出ました。
ここに、この事件をややこしくしている構造があります。
FICOの2025年度の総売上のうち51%は、トランスユニオン・エクイファクス・エクスペリアンとの契約から生じています。
この3社こそがVantageScoreを共同で所有する当事者です。
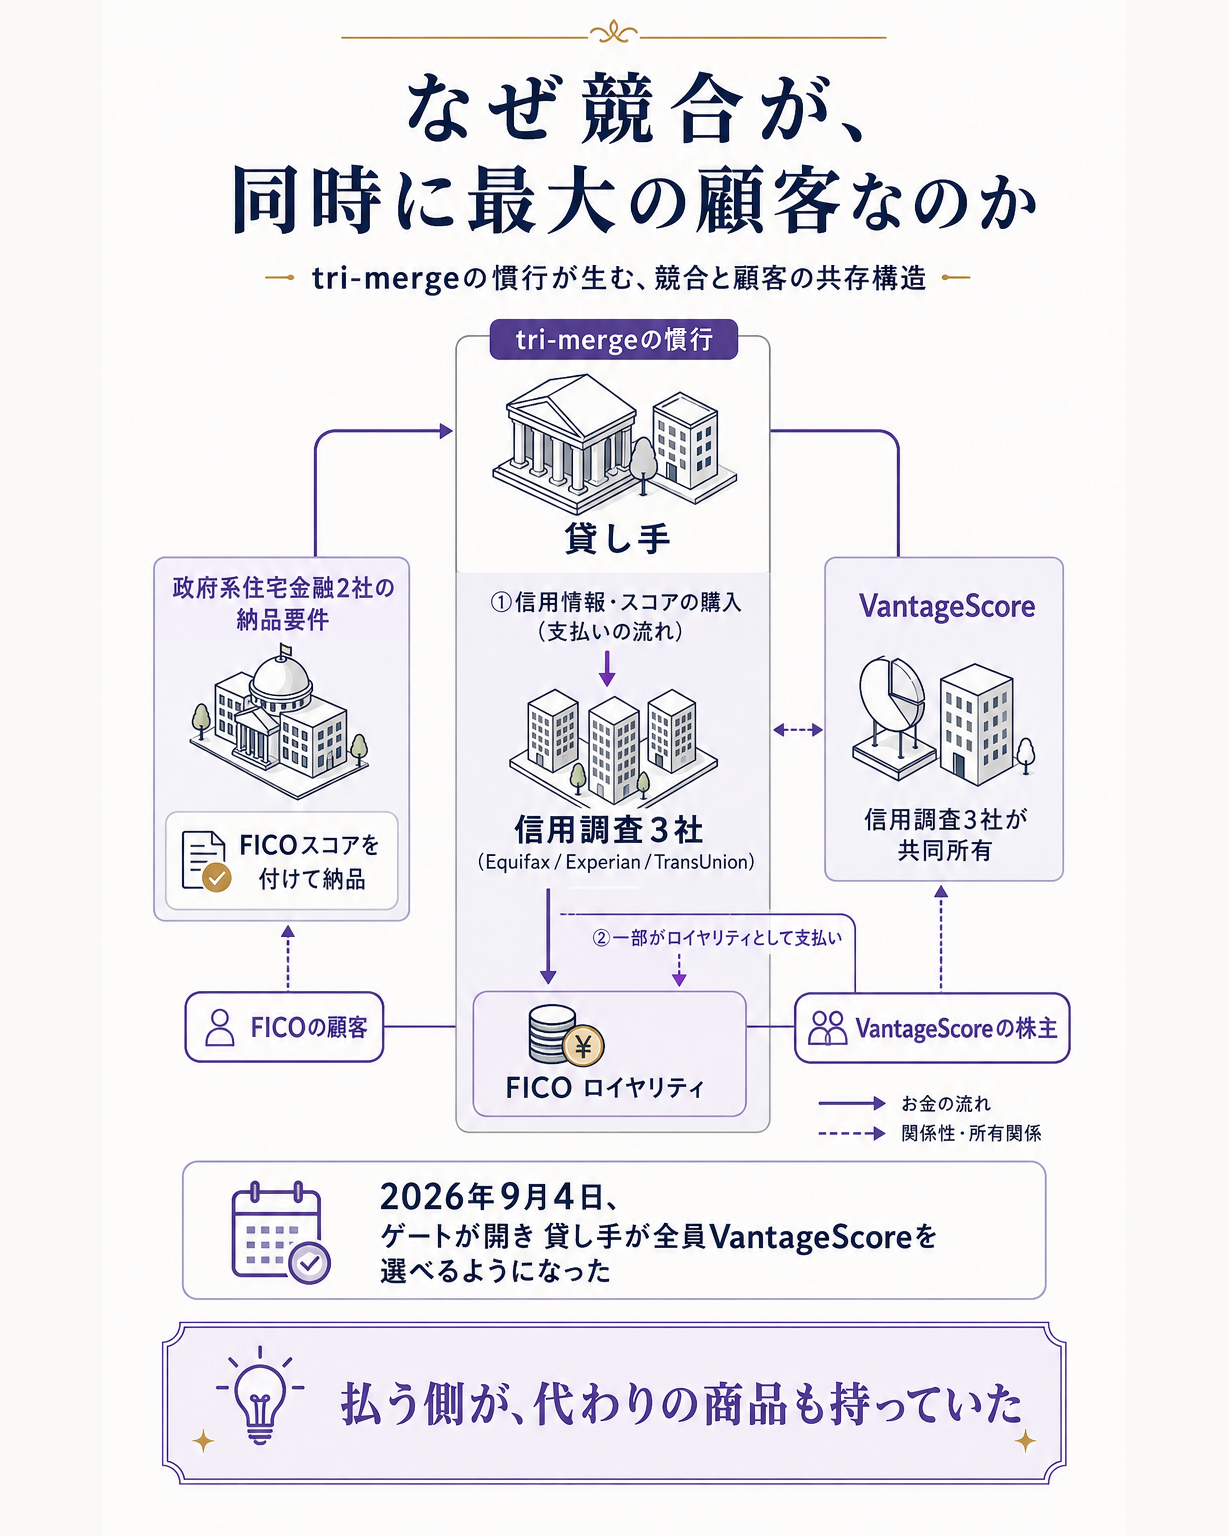
払う側が、代わりの商品も持っている。
この状態で値上げを重ねれば、代わりの商品が押し出されてくるのは時間の問題でした。
信用調査3社が提示している住宅ローン向けVantageScore 4.0の価格は、トランスユニオンが1スコア0.99ドル、エクイファクスが1.00ドル、エクスペリアンが当面無料です。
| 提供者 | 住宅ローン向けスコアの提示価格 |
|---|---|
| FICO(2026年) | 1スコア10.00ドル |
| トランスユニオン(VantageScore 4.0) | 1スコア0.99ドル |
| エクイファクス(VantageScore 4.0) | 1スコア1.00ドル、2027年末までコミット |
| エクスペリアン(VantageScore 4.0) | 当面無料 |
「安いほうが選ばれる」だけでは終わらない
今回の指示より重い論点が、同じ日に長官の口から出ています。
FHFA長官はソーシャル投稿で、信用調査3社が長年にわたり米国民から取り過ぎてきたと述べ、bi-merge——3社ではなく2社の信用調査書で審査する方式——を真剣に検討中だと表明しました。
翌日には、1社の信用調査書のみを使う方式も研究していると付け加えています。
tri-mergeのもとでは、1件の住宅ローン審査でスコアが3つ買われます。
bi-mergeになれば2つ、単一報告書なら1つです。価格が据え置かれても、数量が3分の1から3分の2に減るという話になります。
FICOの10-Kは、この論点も名指しで書いていました。
「3つの全国的な消費者信用調査機関より少ない数のスコアで融資を審査することを組成業者に認める、将来の変更の可能性」。
今回起きたことは、想定外の事故ではなく、開示済みリスクの発現です。
一方で、置き換えがすぐ進むと決まったわけでもありません。
VantageScore側の発表によれば、2026年5月1日以降に政府系2社が証券化した住宅ローンのうち、VantageScore 4.0が唯一のスコアとして使われたのは8月31日時点で9%超。
KBWの推計では7月単月で4.4%で、しかもロケットモーゲージとユナイテッド・ホールセール・モーゲージの2社にほぼ集中していたとされます。
FICOのWill Lansing最高経営責任者は7月末の決算説明会で、VantageScoreのシェアは「20%台」が理論上の上限だと述べていました。
貸し手が両方のスコアを引いて有利なほうを使う「ゲーミング」が実態であり、その恩恵が出る割合には限りがある、という論理です。
同時に、両方引かれている以上FICOの数量は減っていない、とも説明していました。
この一件を、自社の値上げ計画に置くなら
値上げ余地は資産として計上できませんが、事業計画の中では資産のように扱われがちです。
検算の起点は単純です。
増収を単価と数量に割ってみる。
単価だけで伸びているなら、次に問うのは「その単価は何に守られているか」です。
品質・スイッチングコスト・ブランドなら自社の努力の範囲にありますが、制度・要件・指定業者リストなら、自社の外に決定権があります。
FICOの場合、守っていたのは制度でした。
制度が変わるときは、四半期をかけて徐々にではなく、一日で変わります。制度に守られた単価は、感度分析の幅ではなく、シナリオの分岐として置くほうが実態に合います。
もうひとつ、値上げの説明の受け取り方です。
「これは値上げではなく、中間業者のマークアップを自社が直接受け取るだけ」という説明は、川下の負担が変わらない限り成立します。
ただし説明の当否は言葉ではなく決算で分かります。
自社の取り分が2倍になっているなら、どこかから2倍分が移ってきています。
移された側は、代替手段を探し始めます。
代替品との価格差も見ておく必要があります。
1スコア10.00ドルに対し、代替は0.99ドルから無料です。
この距離があると、品質差の議論に持ち込む前に「そもそも使わなくて済む方法はないか」を顧客に考えさせてしまいます。
VantageScore側は初年度で市場全体の9億3,000万ドル超のコスト削減になるとの試算を掲げました。
削減される側から見れば、それは失う売上の見積もりでもあります。
最後に、顧客が競合の株主でもある場合の扱いです。
FICOの総売上の51%を占める3社が、代替品を共同所有していました。
この関係では、値上げは短期の増収と引き換えに、代替品を育てる資金と動機を相手に渡すことになります。
取引先別の売上構成表を作るとき、相手が競合の持ち分を持っていないかは一度確かめておく価値があります。
見立てと監視ポイント
制度に守られた値上げが終わるとき、株価は先に反応し、業績は後から動きます。今回もその順番です。実体がどこまで落ちるかは、これから3点で見えてきます。
1つ目は、bi-mergeまたは単一報告書の制度化。 現時点では長官の検討表明にとどまり、FHFAの公式文書は確認できていません。
これが正式な規則になれば、単価ではなく数量が構造的に減ります。
効き方は今回の指示より大きくなります。
2つ目は、2027年の価格発表。 FICOは例年10〜11月に翌年のホールセール価格を通知してきました。
全貸し手が代替を選べる環境で、10.00ドルを維持するのか、下げるのか。
ここが、この会社が価格決定力をどれだけ残しているかの実測値になります。
3つ目は、VantageScoreの月次シェア。 現状は累計9%超、7月単月で4.4%、しかも2社に集中という状態です。
集中が解けて中小の貸し手に広がるなら置き換えは加速し、2社どまりならFICO経営陣の言う「20%台が上限」に近づきます。
加えて、FICOが用意した直接ライセンス制度はまだ政府系2社の認証待ちで稼働していません。
認証が下りれば、4.95ドル+成約時33ドルという別建ての価格で反撃する余地が生まれます。
腹落ち確認の問い
FICOは「1スコア10ドルは値上げではない。従来ビューローが上乗せしていた分を我々が直接受け取るだけで、貸し手の負担は変わらない」と説明しています。
この説明が正しいとしても、なぜ株価は取引時間中に2割下げたのでしょうか。
説明の正しさと株価の反応は、どこですれ違っていますか。
考え方
すれ違いは、「誰の負担が増えたか」と「誰の取り分が増えたか」が別の問いだという点にあります。
FICOの説明は前者に答えています。貸し手が1スコアに払う総額が10ドルのままなら、川下の負担は変わりません。ここは筋が通っています。
株価が見ているのは後者です。
同じ10ドルのうち、これまで信用調査機関が取っていた部分がFICOに移ったのなら、FICOの利益は増え、信用調査機関の利益は減ります。
実際、数量がほぼ横ばいのまま住宅ローン組成向け売上は97%増えました。
移転は起きています。
ここから2段目の問いが出ます。
取り分を減らされた側は、誰でしょうか。
エクイファクス・エクスペリアン・トランスユニオンです。
そしてこの3社は、FICOの総売上の51%を払っている最大の顧客であり、同時に代替商品VantageScoreの共同所有者でもあります。
取り分を奪われた相手が、代わりの商品を持っていた——この一点で、値上げの意味が変わります。
つまりFICOの説明は、川下(貸し手)に対しては正しく、川中(信用調査機関)に対しては成立していませんでした。
そして価格決定力の維持に必要だったのは、川下の納得ではなく川中の協力のほうでした。
政府系2社の納品要件という制度がその協力を強制していたあいだは問題になりませんでしたが、制度のゲートが開いた瞬間に、川中は自社の商品へ切り替える動機と手段を両方持っていることになります。
実務に引き寄せると、値上げの説明を作るときの確認事項が2つ出ます。
第一に、負担が増える相手ではなく、取り分が減る相手を特定すること。
第二に、その相手が代替手段を持っているか、または作れるかを見ること。
この2つが重なる相手からの値上げは、短期の増収と引き換えに、自分を置き換える動機を相手に与えます。
逆に言えば、取り分を減らされる相手が代替を持たない場合、同じ値上げは長く続きます。値上げの持続性を見るときに効くのは、値上げ幅そのものではなく、この「相手の可動域」のほうです。
関連リンク
- 一次情報: VantageScore 4.0, the Mortgage Credit Score, Now FHFA Approved for All Lenders(VantageScore公式・2026年9月4日)
- 一次情報: FICO FY2026 Q3 決算リリース(8-K Exhibit 99.1)
- 一次情報: FICO FY2026 Q3 10-Q
- 一次情報: FICO FY2025 10-K(リスクファクター・セグメント・顧客集中)
- 一次情報: FICO's Royalty Pricing, Role and Adoption in the Mortgage Industry(FICO公式ブログ)
- 一次情報: FICO Launches Cost-Cutting Direct License Program for Mortgage(2025年10月1日)
- 一次情報: Fannie Mae: Credit Score Model Updates(2026年4月22日)
- 一次情報: FHFA: Credit Scores(制度の経緯)
- 値上げがどこまで続くかを問うた回: McCormick-Q2決算-値上げ一巡後も伸びる利益
- 値上げが通らない側の断面: 日本企業物価6月-仕入れ3割高でも値上げ1%台-転嫁ギャップ
- 政府が価格そのものに介入した回: usa-rare-earth-spv-price-floor
- 独占の牙城に穴が開くときの形: china-domestic-duv-lithography
- 規制の線引きが企業の稼ぎ方を変えた回: eu-ai-act-august-2026-gpai-enforcement
- 売り手が属する業界の見取り図: ソフトウェア開発業界基礎ガイド_詳細版
- 信用情報・スコアリングが位置する業態: その他金融業業界基礎ガイド
- 増収を単価と数量に割る手順: KPIツリー
- 株価が事業の見方をどう変えるか: バリュエーション乖離の解釈
出典(一次/二次の切り分け)
一次で照合したもの
- VantageScore『VantageScore 4.0, the Mortgage Credit Score, Now FHFA Approved for All Lenders Originating Fannie Mae and Freddie Mac Mortgage Loans』2026年9月4日付・サンフランシスコ発 — FHFA長官Bill Pulteの指示によりファニーメイとフレディマックが全ての住宅ローン組成貸し手からVantageScore 4.0を即時受け入れること、2026年8月31日時点で同年5月1日以降に両社が証券化した住宅ローンの9%超で唯一のスコアとして使われたこと、レガシースコア比400%多いデータを使うこと、FICO ClassicやFICO 10Tより約3,300万人多くスコアリングできること、約500万人が新たに住宅ローン適格になること、休眠ファイル約2,400万人の77%がニアプライム以上になること、初年度9億3,000万ドル超のコスト削減試算、Silvio Tavares CEOの発言、採用済み組織の一覧、VantageScoreが信用調査3社の合弁会社である旨。同社サイトへの直接アクセスは403のため https://r.jina.ai/ 経由で取得。
- FICO『FY2026 Q3 決算リリース(8-K Exhibit 99.1)』および『10-Q(2026年6月30日期)』 — 総売上6億7,420万ドル(前年同期比26%増)、Scoresセグメント売上4億5,889万7,000ドルと同営業利益4億1,688万6,000ドル、Scores B2B売上4億4万3,000ドル(同49%増)とB2C 5,885万4,000ドル、Softwareセグメント売上2億1,529万1,000ドルと同営業利益5,504万ドル、増収理由が主として住宅ローン組成用スコアの単価上昇であること、発行済株式数21,597,635株(2026年7月17日現在)。
- FICO『FY2025 10-K』 — 通期売上19億9,086万9,000ドル・営業利益9億2,485万ドル・純利益6億5,194万6,000ドル、FY2024とFY2023の対応数値、Scores売上11億6,857万5,000ドルと同営業利益10億2,624万3,000ドル、信用調査3社との契約が総売上の51%(前年45%、前々年41%)を占めること、リスクファクターの見出しと本文(他の信用スコアモデルが承認された場合、および3社より少ない信用調査書で審査を認める将来の変更の可能性)、VantageScoreを信用調査3社が設立した合弁会社と記載していること。
- FICO公式ブログ2本(2024年3月15日付・2024年11月6日付) — 1スコアあたりのホールセール価格が2018年開始時に約0.50〜0.60ドル、2023年が約0.60〜2.75ドルの数量階層、2024年が約3.50ドル、2025年が4.95ドルであること。
- FICO『Mortgage Direct License Program』2025年10月1日付プレスリリース — per score onlyモデルが1スコア10ドルであり、同社がこれを従来ビューローが請求していた平均価格であり貸し手にとって単価の増加を意味しないと説明していること、performanceモデルが1スコア4.95ドル+成約時に借り手・スコアあたり33ドルであること。
- Fannie Mae『Credit Score Model Updates』2026年4月22日付、およびFreddie Macの信用スコアモデル解説ページ — VantageScore 4.0とFICO Score 10Tを承認モデルとして追加したこと、承認された売り手に限る限定的なロールアウトとして管理されること、tri-mergeを前提とすること。
- FHFA『Credit Scores』政策ページ — 2022年10月24日にFICO 10TとVantageScore 4.0を検証済みとしたこと、2024年7月11日に2013年4月以降の履歴スコアを公開したこと、暫定期は承認された貸し手がClassic FICOとVantageScore 4.0を案件ごとに選べること。
二次で確認したもの
- FHFA長官Bill Pulteの発言(全貸し手への即時承認の指示、信用調査3社が長年にわたり取り過ぎてきたとの批判、bi-mergeを真剣に検討中である旨、翌日に単一の信用調査書の利用も研究中と述べたこと)— ソーシャル投稿を起点に複数の業界紙が報じた内容です。FHFAのニュースリリース一覧に2026年9月分の掲載はなく、対応する公式文書は確認できていません。
- 2026年9月4日の株価(前日終値1,118.93ドル、取引時間中の安値885.00ドル=20.9%安、現地時間午後の水準930ドル前後)— 市場データによる情報です。本稿の公開時点で米国市場は取引時間中のため、当日終値は確定していません。
- 2026年5月1日開始のパイロットが約50の貸し手に限定されていたとされること — 業界紙による情報で、FHFAおよび政府系2社の公式文書では確認できていません。
- VantageScoreの月次シェアが2026年7月に4.4%で、ロケットモーゲージとユナイテッド・ホールセール・モーゲージにほぼ集中していたとされること — KBWの推計を業界紙が引用したものです。VantageScore社発表の「9%超」は5月1日以降の累計かつ証券化ベースで、母集団が異なります。
- FICOのWill Lansing最高経営責任者およびSteven Weber最高財務責任者の決算説明会での発言(住宅ローン組成向け売上97%増、B2B売上の71%・Scores売上の62%を占めること、四半期の数量の伸びが低い一桁台であること、VantageScoreの理論上の上限シェアが20%台との見解、直接ライセンス制度が政府系2社の認証待ちで未稼働であること)— 決算説明会の書き起こしによる情報で、SEC提出書類には含まれていません。
- 信用調査3社が提示するVantageScore 4.0の住宅ローン向け価格(トランスユニオン0.99ドル、エクイファクス1.00ドルで2027年末までコミット、エクスペリアン当面無料)— 各社のプレスリリースおよび業界紙による情報です。
- Josh Hawley上院議員が2026年3月にFTCへ調査を要請し、5年で0.60ドルから10.00ドルへ引き上げられたこと、営業利益率88%、業界の追加負担が年最大5億ドルと試算したこと — 書簡原本はsenate.govが403で取得できず、報道経由で確認しました。
筆者による計算・位置づけ(発表内容ではない)
- 0.60ドルから10.00ドルを「約17倍」とした計算、時価総額を発行済株式数から242億ドル・200億ドル前後と算出した部分、Scoresセグメント営業利益率91%の算出 — いずれも公表値をもとにした筆者の計算です。
- 住宅ローン組成向け売上の絶対額は本文で扱っていません。会社は構成比のみ開示しており、金額は逆算による推定値になるためです。
- 「値上げを支えていたのは商品力ではなく一枚の承認だった」という整理、「負担が増えた相手ではなく取り分が減った相手を見る」という読み方、bi-mergeが単価ではなく数量に効くという位置づけ、制度に守られた単価は感度分析ではなくシナリオ分岐として置くべきという提案 — いずれも筆者の見立てと実務上の提案です。
確認できなかったもの
- 2026年9月4日付のFHFA公式文書。ニュースリリース一覧に9月分の掲載がありません。
- 2026年9月4日のFICO終値。本稿公開時点で米国市場は取引時間中です。
- 2027年のFICOホールセール価格。同社の投資家向けリリース一覧に該当する発表はありません。
- 住宅ローン組成向け売上の絶対額。会社は構成比のみ開示しています。
- VantageScoreの月次シェアの公式時系列。FHFAおよび政府系2社は公表していません。
- Mortgage Direct License Programの認証取得時期と、認証後の実際の採用状況。
- bi-mergeおよび単一信用調査書の制度化の可否・時期・適用範囲。