証券の受け渡しを速くできるか — 金融庁がオンチェーン金融の制度を点検
【政治・規制改革】連載・投資・決算【経済・証券】【経済・メガバンク】【経済・フィンテック】
#投資-決算#financial-regulation#tokenization
目次
証券の受け渡しを速くできるか — 金融庁がオンチェーン金融の制度を点検
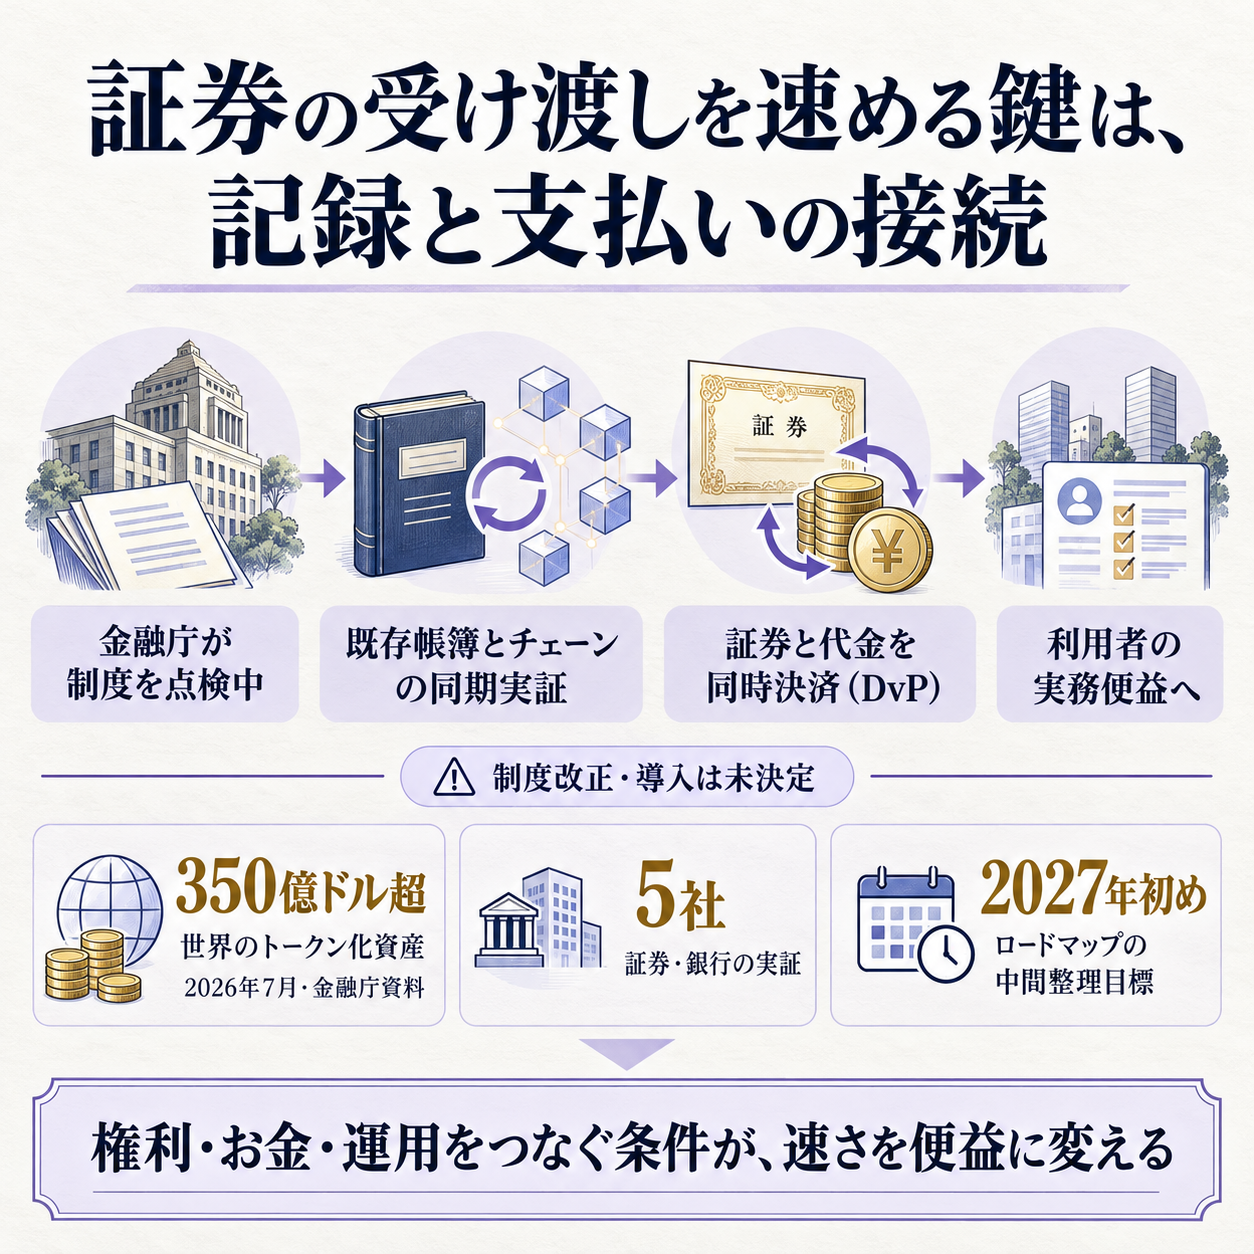
金融商品を売買してから代金と証券が最終的にそろうまでには、複数の記録と確認が挟まります。
金融庁は10月20日、ブロックチェーン(参加者間で共有する改ざんしにくい記録台帳)を金融に使う際の制度を議論する研究会を初めて開きました。
狙いは技術を導入すること自体ではなく、権利の記録、資金の支払い、安全な運用をどう結びつけるかを点検することです。
何が始まったのか
初会合では、野村ホールディングスとSecuritize Japanが、トークン化された証券や金融取引の現状を説明し、その後に参加者が論点を議論しました。
トークン化とは、株式や債券、不動産などの権利を、電子的な記録単位に置き換えて扱うことです。
金融庁が掲げる検討対象には、証券トークン、ステーブルコイン、分散型取引、分散型金融などが含まれます。
制度改正は決まっておらず、研究会は優先課題を整理する段階です。
金融庁資料には、権利の移転をどの記録で確定させるか、利用者保護や不正対策をどう組み込むかなど、今後の検討事項が並んでいます。
事務局資料が別に示す「オンチェーン金融の推進に向けたロードマップ」では、2027年初めの中間整理が目標とされていますが、これはロードマップ側の予定であり、研究会が制度改正を決めたという意味ではありません。
世界では関連する実験が先行しています。
金融庁の配布資料は、2026年7月時点でトークン化資産の発行額が世界で350億ドル超と整理しています。
ただし、何をトークン化資産に含めるかは資料や調査で範囲が異なり、株式市場全体と単純に比べられる規模ではありません。
日本では不動産を裏付けにした証券トークンなどが先行しており、株式や国債など幅広い資産の記録を一気に置き換えた段階ではありません。
証券の権利とブロックチェーンの記録は、まだ同じではない
証券取引の仕組みを変えるうえでの核心は、記録を速くすることだけではありません。
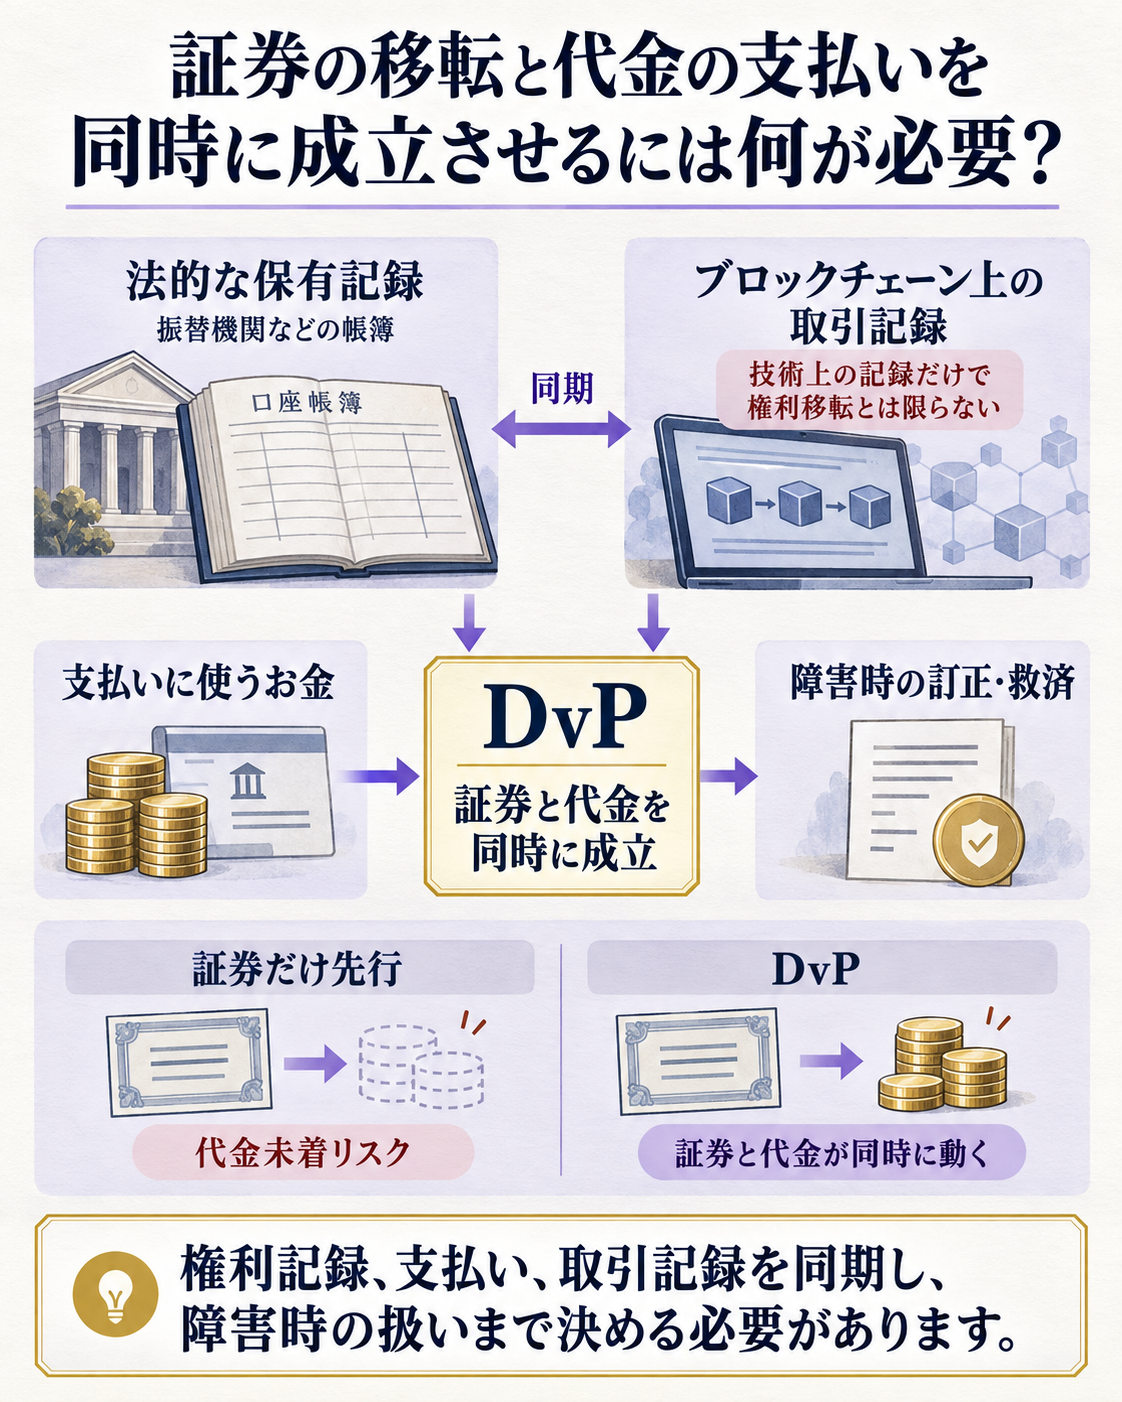
今の制度では、株式や国債の保有者は振替機関などの帳簿に記録されます。
ブロックチェーン上に別の取引記録を作っても、その記録だけで法律上の保有者が移るとは限りません。
二つの帳簿が食い違えば、売買の成立、配当や利払い、担保設定をめぐる混乱につながります。
そこで必要になる考え方がDvP(証券の引き渡しと代金の支払いを同時に成立させる仕組み)です。
証券だけが先に渡り、代金が届かない状態を避けられれば、取引相手が約束を履行できないリスクを抑えられます。
証券とお金の双方がトークン化され、同じ仕組みで動けば、夜間や休日も含む決済や、条件に応じた自動処理が可能になる余地があります。
ただし、実現には証券の権利記録、支払いに使うお金、本人確認、誤作動時の救済を一体で設計する必要があります。
野村、大和、三メガバンクの各グループは、証券の振替記録とブロックチェーン上のデータを同期させる実証実験を発表しています。
SMBCの説明では、スマートコントラクト(決めた条件を自動で実行するプログラム)を使って口座記録の更新と権利移転を連動させる構想です。
実証は技術と運用を確かめる段階であり、現行の帳簿制度を置き換えたことを意味しません。
制度点検が企業の現場に効くところ
証券会社には、顧客資産の管理、取引照合、決済の監視を既存システムと新しい記録基盤の間でつなぐ費用が生じます。
制度が複数の帳簿を認める形で進めば、二重の記録を照らし合わせるシステムや、障害時にどちらを正とするかを決める手順が必要です。
金融機関には、24時間動く仕組みの監視、サイバー攻撃への対応、担当者や外部委託先の体制整備も求められます。
一方、複数の仲介や手作業による照合を減らせるなら、取引後の処理時間や事務コストを下げられる余地があります。
証券会社では、決済までの時間が短くなれば資金や担保を効率よく使える可能性があります。
銀行にとっては、預金や送金の仕組みをトークン化された証券と接続することが、新しい決済サービスの入口になり得ます。
しかし、既存基盤との接続費用、利用者数、取引量、障害時の補償責任が定まらないうちは、収益機会だけを先に見積もることはできません。
影響は証券市場の外にも及びます。
金融庁資料では、デジタル貿易書類とメガバンクのステーブルコイン実証をつなぐ構想も紹介されています。
輸出企業が、貿易書類の確認から代金決済までを短い時間で処理できれば、入金確認や照合作業を減らせる可能性があります。
ただし、現段階では構想や実証であり、企業の標準的な資金回収手段として使われているわけではありません。
海外の取引相手が同じ決済網に参加するか、法域をまたぐ資金移動にどの規制が適用されるかが前提になります。
制度整備の進み方によって、国内金融機関の競争条件も変わります。
共通基盤が整えば決済技術会社も参加しやすくなりますが、本人確認、資産保全、システム監査の費用は参入障壁になります。
利用者保護と運用費を含め、誰がどの役割を担うかで収益性が変わります。
決済リスク低減の余地と、基盤の維持負担
オンチェーン化の効果は、決済時間の短縮だけでは測れません。
取引、保管、資金移動のそれぞれで誰が記録を持ち、訂正や取消を行い、障害時の損失を負担するのかが変わります。
プログラムが自動で動けば人手を減らせますが、誤った処理も速く実行されます。
取引の取消や秘密鍵の紛失、利用者の誤操作に対して救済できる仕組みがなければ、便利さがそのまま安全性にはなりません。
金融庁の検討は、こうした制度上の問いを技術の普及前に整理する機会です。
制度が整えば、証券会社や銀行は共同基盤への投資判断をしやすくなります。
逆に、権利の記録や責任分担が定まらないまま実証だけが増えると、個別システムが並立し、相互接続の費用が膨らむ恐れがあります。
導入企業にとっては、処理速度の便益と、既存システムをつなぎ替える費用を同じ期間で比べる必要があります。
見立てと監視ポイント
第一に、帳簿上の権利とブロックチェーン上の記録をどう結びつけるのか、制度案が具体化するかを見ます。
同期を続ける方式なのか、一定の条件でオンチェーン記録を権利移転の根拠にするのかで、金融機関のシステム費用と責任範囲は変わります。
第二に、実証が「動いた」段階から、対象資産、参加者、取引件数、決済時間、障害時の処理を公表する段階へ進むかを追います。参加行の数だけでは、顧客が使うサービスになるか判断できません。
第三に、ロードマップの中間整理や研究会で、利用者保護、秘密鍵の管理、不正取引への対応、破綻時の資産返還がどこまで扱われるかを確認します。
制度の対象範囲が狭く、実証環境に限られるなら、一般企業の決済や資金効率への効果が出る時期も後ろにずれます。
腹落ち確認の問い
証券の受け渡しが速くなっても、金融機関の利益がすぐ増えるとは限らないのはなぜでしょうか。
考え方
速さは便益の一つですが、収益になるには利用者と取引量が必要です。
既存の帳簿や決済網との接続、24時間の監視、本人確認、サイバー対策、障害時の補償には費用がかかります。
取引量が小さく、複数の記録を維持する費用が削減できる事務費を上回れば、決済が速くなっても利益は増えません。
実証で処理速度を示すだけでなく、誰が費用を負担し、どの取引で継続利用料や事務削減が発生するのかが見えて初めて、事業性を判断できます。
出典
- 金融庁「デジタル・分散型金融への対応のあり方等に関する研究会」第1回議事次第 — 開催日時、ヒアリング先、議題を確認できます。
- 金融庁の研究会資料(事務局説明) — 制度論点、国内外の事例、ロードマップの説明を確認できます。
- 金融庁の研究会設置案内 — 検討対象の全体像を確認できます。
- 証券・銀行5社による実証実験の発表 — 帳簿とブロックチェーン上の記録を連携させる実験内容が分かります。
- Tokyo Briefの初会合報道 — 会合の報道内容を照合できます。
- 証券・商品先物の主要プレイヤー比較/銀行業の主要プレイヤー比較 — 制度変更の影響を受ける金融機関の事業を比べられます。
出典(一次/二次の切り分け)
金融庁の議事次第と配布資料を開き、10月20日の開催日時、野村ホールディングスとSecuritize Japanのヒアリング、検討対象を確認しました。
金融庁資料にある世界のトークン化資産額は2026年7月時点の整理です。
SMBC資料は5社による実証の内容を確認するために使いました。
Tokyo Briefは会合日と議論の概要の照合にとどめています。
初回会合の時点で、制度改正や市場導入が決定した事実は確認できません。
もっと詳しく知りたい人へ
- 第1回研究会の議事次第 — 会合で誰が説明し、何を議論したかが分かります。
- 金融庁の事務局資料 — トークン化証券、決済、国内の実証や制度課題を確認できます。
- 野村ホールディングスの説明資料 — 証券会社から見たオンチェーン金融の課題と構想を読めます。
- Securitize Japanの説明資料 — トークン化サービスの提供側が挙げる論点を確認できます。
- 5社による証券決済の実証発表 — 証券の法的記録とブロックチェーンの同期方法が分かります。
- 証券・商品先物主要プレイヤー比較/銀行業主要プレイヤー比較 — 証券会社と銀行の競争環境・事業構成を比較できます。