黒字予想から赤字へ、収益予想は増える — 島根銀行の600億円売却と100億円調達
#regional-banking#securities-loss#capital-restructuring
目次
黒字予想から赤字へ、収益予想は増える — 島根銀行の600億円売却と100億円調達
銀行が赤字を予想するとき、貸出先の急な悪化や預金の流出だけが原因とは限りません。
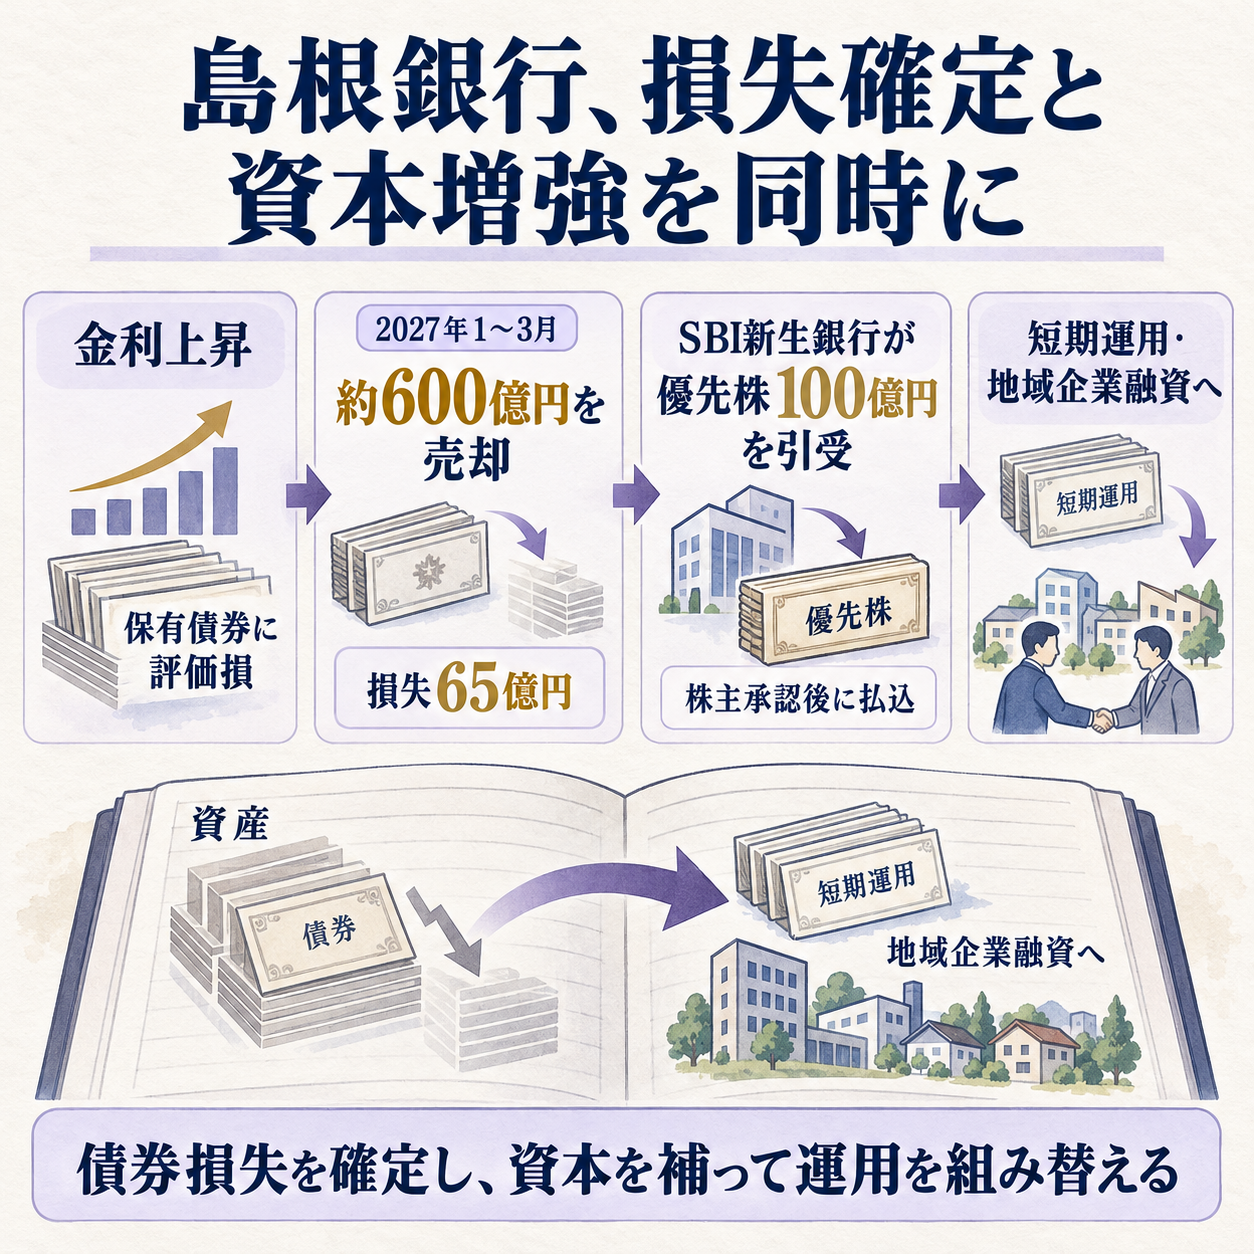
島根銀行は、評価損を抱える有価証券を売って損失を確定し、同時にSBI新生銀行から資本を受け入れる計画を発表しました。
損失を先に表へ出し、運用資産と地域への融資余力を組み替える判断です。
予想収益は上がるのに、最終損益は黒字から赤字へ変わります
発表の核心は、通常の商売が急に崩れたという説明ではなく、今期に大きな証券売却損を計上する計画です。
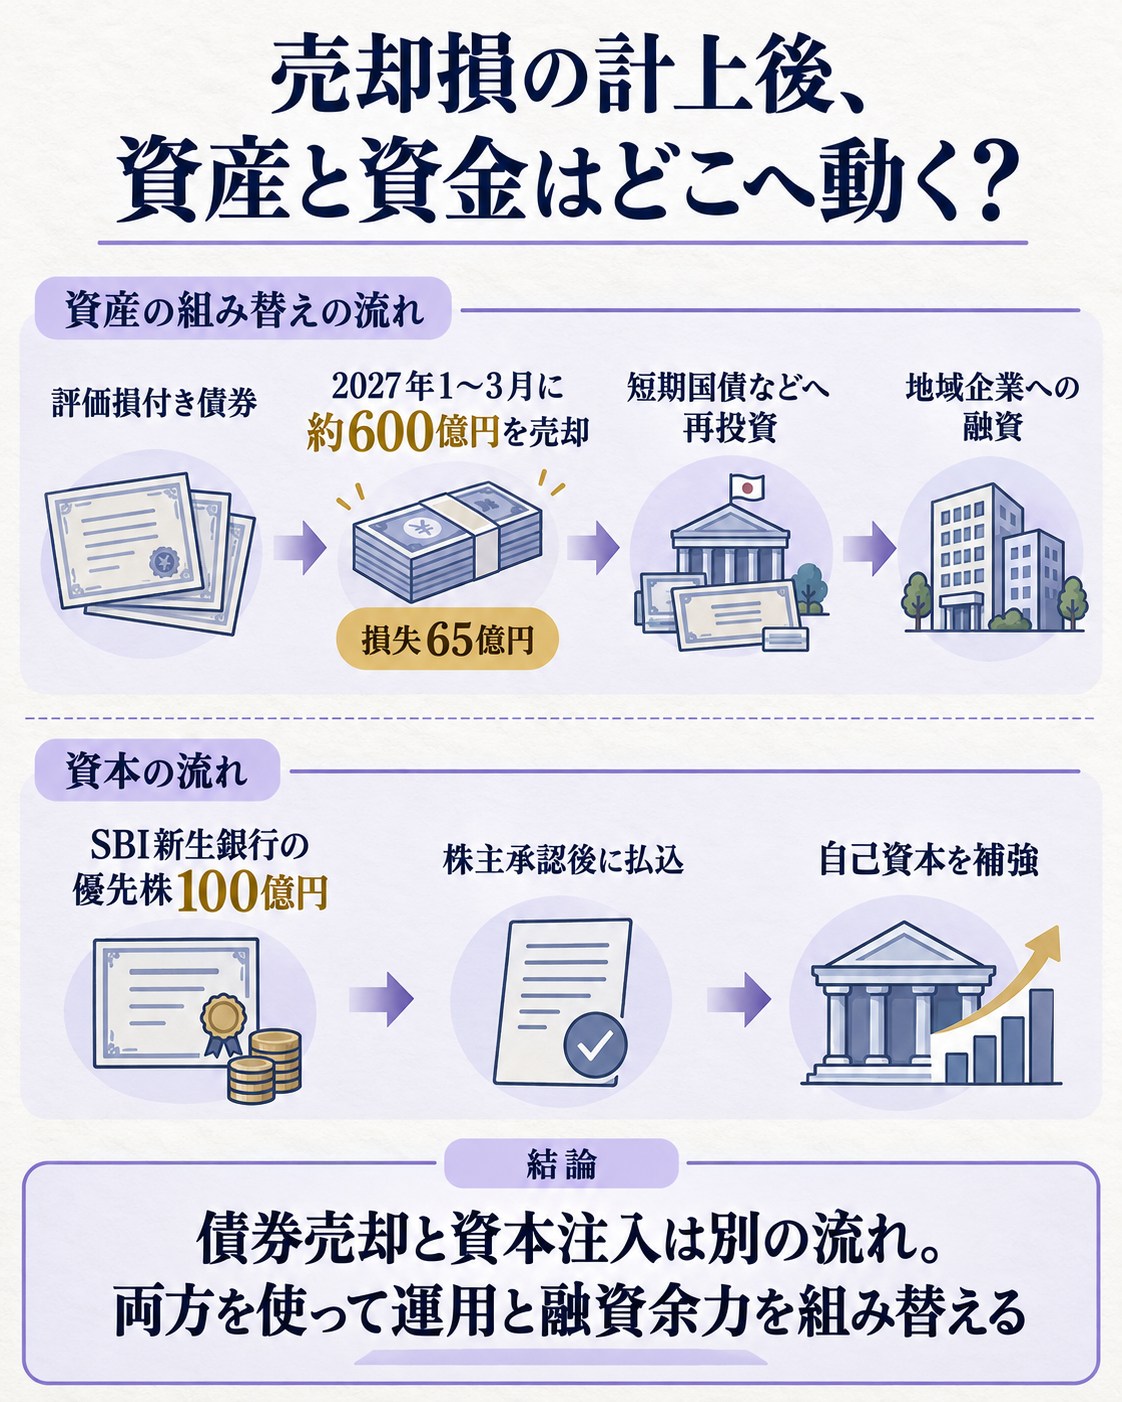
島根銀行は10月16日、保有する評価損付き有価証券を600億円ほど、2027年1〜3月に売却する方針を示しました。
これに伴う売却損は65億円を見込みます。
連結業績の通期予想は、経常収益が121億6,000万円から136億円へ増える一方、経常損益は3億3,000万円の黒字から59億6,000万円の赤字へ、最終損益は2億7,000万円の黒字から59億8,000万円の赤字へ変わりました。
経常収益は銀行の収入全体を示す数字で、一般企業の売上高と同じ意味ではありません。
利益予想の大幅な下方修正と、収益予想の引き上げが同時に起きています。
もう一つの柱が、SBI新生銀行を引受先とするC種優先株の発行です。
予定額は100億円で、払込日は12月25日。
株主総会での承認などが条件になっており、発表時点で資金が入金済みという意味ではありません。
銀行は証券売却と資本増強を合わせ、2027年3月末の自己資本比率が約8.5%になる見通しを示しました。
金利上昇の追い風は、保有債券の損失と同時にやって来ます
金利が上がると、新しく貸し出す資金や新たに買う債券から得られる利息は増えやすくなります。
その一方、過去に低い利率で買った債券は、新しい債券より魅力が下がり、市場で売る価格が下がります。
こうして帳簿に表れる価格差が評価損です。
保有を続ければ、売るまで評価損の扱いにとどまる場合があります。
売却すると、帳簿価額と売却価額の差が実現損として損益に出ます。
会計上の細部は証券の分類で異なりますが、今回の島根銀行は、2027年3月期に売却損をまとめて計上し、長く残っていた価格下落を運用計画の外へ出そうとしています。
これは「損を消す」処理ではありません。
売却で過去の損失を決算に表し、その後は保有期間の短い国債などを中心に再投資して、金利変動による価格の振れを抑える構想です。
デュレーション(債券価格が金利変化にどれほど反応するかを示す期間の目安)を短くすれば、金利がさらに動いたときの価格変化を小さくしやすくなります。
同行は、SBIグループとリスク管理を強めながら、地元企業への貸出にも資金を振り向ける方針です。
売却額600億円は、2026年3月末の同行の有価証券残高1,314億円と比べると半分弱の規模です。
ただし、比較しているのは期末時点の残高と数か月後に実施する予定額です。
売る銘柄やその後の残高がすべて同じ構成とは限らず、単純に「保有資産の半分を処分する」とは読めません。
島根銀行の苦しさは、地銀全体の増益だけでは見えません
同じ金利環境でも、銀行ごとに預金構成や債券の買値、保有期間が違うため、利益への効き方はそろいません。
島根銀行の2026年3月期コア業務純益(債券の売買損益などを除いた本業の収益力を見る指標)は12億4,600万円で、前年度の14億3,700万円から約13%減りました。
債券関係損益は5億1,600万円の損失から8億1,600万円の損失へ拡大し、総資金利鞘(運用収益から調達費用を引いた幅)は0.18%から0.01%へ縮みました。
一方、全国地方銀行協会の会員行集計では、2025年度のコア業務純益は前年比34.7%増の2兆2,412億円でした。
業界では貸出金利の上昇などが利益を押し上げたものの、島根銀行は債券損失と調達費用の増加が重なり、同じ追い風を利益に変えきれていなかったことがうかがえます。
協会集計は加盟行、島根銀行の数値は同行の決算資料であり、同じ母集団の比較ではありません。
協会の2025年度集計では、会員行の貸出金利回りは1.22%、預金金利回りは0.21%で、その差は1.01ポイントでした。
貸出金利回りの上昇が預金金利の上昇を上回り、地銀全体の資金利益を押し上げた形です。
ただし島根銀行の0.01%は、運用利回りから経費を含む調達原価を引く総資金利鞘で、協会が示す預貸金の利回り差とは定義が異なります。
水準を並べて優劣を比べる数字ではありませんが、同行では債券損失と経費込みの資金コストが収益を圧迫していたと分かります。
そこで同行は、単に次の年度の純利益を高く置くのではなく、中期計画の指標も組み替えました。
2028年3月期の純利益目標は6億円から12億円へ引き上げる一方、コア業務純益目標は22億円から17億円へ下げています。
有価証券評価損の縮減目標は13億円から65億円へ拡大し、2027年3月期に前倒しで進める計画です。
最終利益の目標が上がっても、日々の本業から生む利益まで一様に伸びる計画ではありません。
予算では一時損失と、次の運用から得る利益を分けて追います
この開示を来期計画へ使うなら、まず65億円の売却損を通常の営業費用と分けて置きます。
そのうえで、売却後に支払利息や債券利息がどう変わるか、地元企業向け融資が実際に伸びるかを別々に確認します。
損失が一度きりでも、再投資後の利回りが調達コストを上回らなければ、利益の戻りは計画どおりになりません。
資本面でも、100億円の払込予定額と、株主承認後に実際に使える資金を混同できません。
払込前に売却損が先に出る日程となるため、自己資本比率の見通しがどの前提で成り立つか、貸出拡大に回す資金がいつ使えるかを分けた資金繰り表が必要です。
第三者割当の手取概算額は諸費用を除いて約99億1,320万円とされています。
自己資本比率は、銀行の自己資本をリスクに応じて換算した資産額と比べる割合で、増資額から売却損を引いた単純な残額ではありません。
優先株の払込は自己資本を補いますが、貸出を増やすとリスク資産も増える場合があります。
約8.5%という会社の見込みを読むときは、売却と払込の完了だけでなく、その後に融資を増やした状態でも比率が保たれるかを追います。
同行の発表では、中期計画が始まる前の2025年3月から2026年6月末までに、地元向け事業性貸出残高が50億円増えました。
窓口取引を来店者自身で完了できる割合も、2026年9月時点で6割近くまで上がったとしています。
事務のセルフ化で生まれた人手を地域企業の支援へ回す方針で、資産の組み替えだけでなく、店舗の業務と人員配置も変える計画です。
新しい資金が地域融資につながるかを見極めるには、貸出残高とあわせて、融資後の収益や支援にかかる人手も追う必要があります。
見るべきなのは、売却完了と本業の回復が同時に進むかです
今後は、計画どおり2027年1〜3月に証券売却が終わるか、売却損が見込みの範囲に収まるかを確認します。株主総会での優先株発行承認と12月25日の払込も、資本比率の見通しを左右する条件です。
売却後は、再投資する債券の期間、運用利回り、預金金利の上昇幅を追います。
さらに、地元向け貸出残高やコア業務純益が持ち直すかが、損失処理を将来の収益力へつなげられたかを測る材料になります。
純利益の黒字化だけでなく、本業の利益と資金供給の両方を見なければ、再構築の成否は判断できません。
腹落ち確認の問い
今回の赤字を「一度きりの整理」と判断するために、次の決算で何を確認すればよいでしょうか。
考え方
売却と払込が計画どおり終わったかに加え、短期化した運用の利回り、預金調達費用、地元向け貸出、コア業務純益を見ます。
損失が一度きりでも、これらが改善しなければ利益の回復は続きません。
発表された黒字化目標だけで結論を出さず、資産の入れ替え後に本業の数字がどう動いたかを確認します。
もっと詳しく知りたい人へ
- 島根銀行の通期業績予想修正・有価証券売却資料 — 売却時期、損失見込み、2028年3月期の目標を確認できます。
- 島根銀行の第三者割当増資資料 — 優先株の発行条件、手取額、株主承認などの前提が分かります。
- 全国地方銀行協会の2025年度決算概要 — 地銀全体の利益、貸出金利、預金金利の推移を比べられます。
- SBI新生銀行の引受発表 — 出資の相手、連携の背景、資本業務提携の経緯を確認できます。
- 銀行業業界基礎ガイド — 銀行の資金利益や自己資本比率の基本を整理できます。
出典
- 島根銀行・2026年10月16日付業績予想修正と有価証券売却の発表 — 2026年10月16日発表。売却予定額、損失見込み、業績予想、経営目標を照合。
- 島根銀行・2026年10月16日付第三者割当増資資料 — 発行額、払込日、手取額、承認条件を確認。
- SBI新生銀行・島根銀行の優先株引受発表 — 引受契約と資本業務提携の説明を照合。
- 島根銀行・2026年3月期決算説明資料 — 2025年3月期と2026年3月期のコア業務純益、債券関係損益、利鞘を確認。
- 時事通信・島根銀行の100億円増資と有価証券売却 — 2026年10月16日配信。発表日の要点と地域融資への狙いを照合。
- 株式投資情報・日本インタビュ新聞の開示解説 — 2026年10月16日掲載。増資条件、希薄化に関する条件、改定後の目標を反証。
- 全国地方銀行協会・2025年度地方銀行決算の概要 — 2026年6月17日公表。地銀全体の単体決算を比較。