運用会社の売上より、利益の伸びが大きかった — ブラックロックの15.5兆ドルと調整後営業利益27%増
#topic-promoted#earnings#asset-management
目次
運用会社の売上より、利益の伸びが大きかった — ブラックロックの15.5兆ドルと調整後営業利益27%増
顧客から預かる資産が増えても、運用会社の利益が同じ割合で伸びるとは限りません。
ブラックロックの2026年7〜9月期は、顧客の新規資金、運用対象の値動き、手数料の種類が別々に収益へ影響する様子を示しました。
事実 — 運用資産も収益も拡大
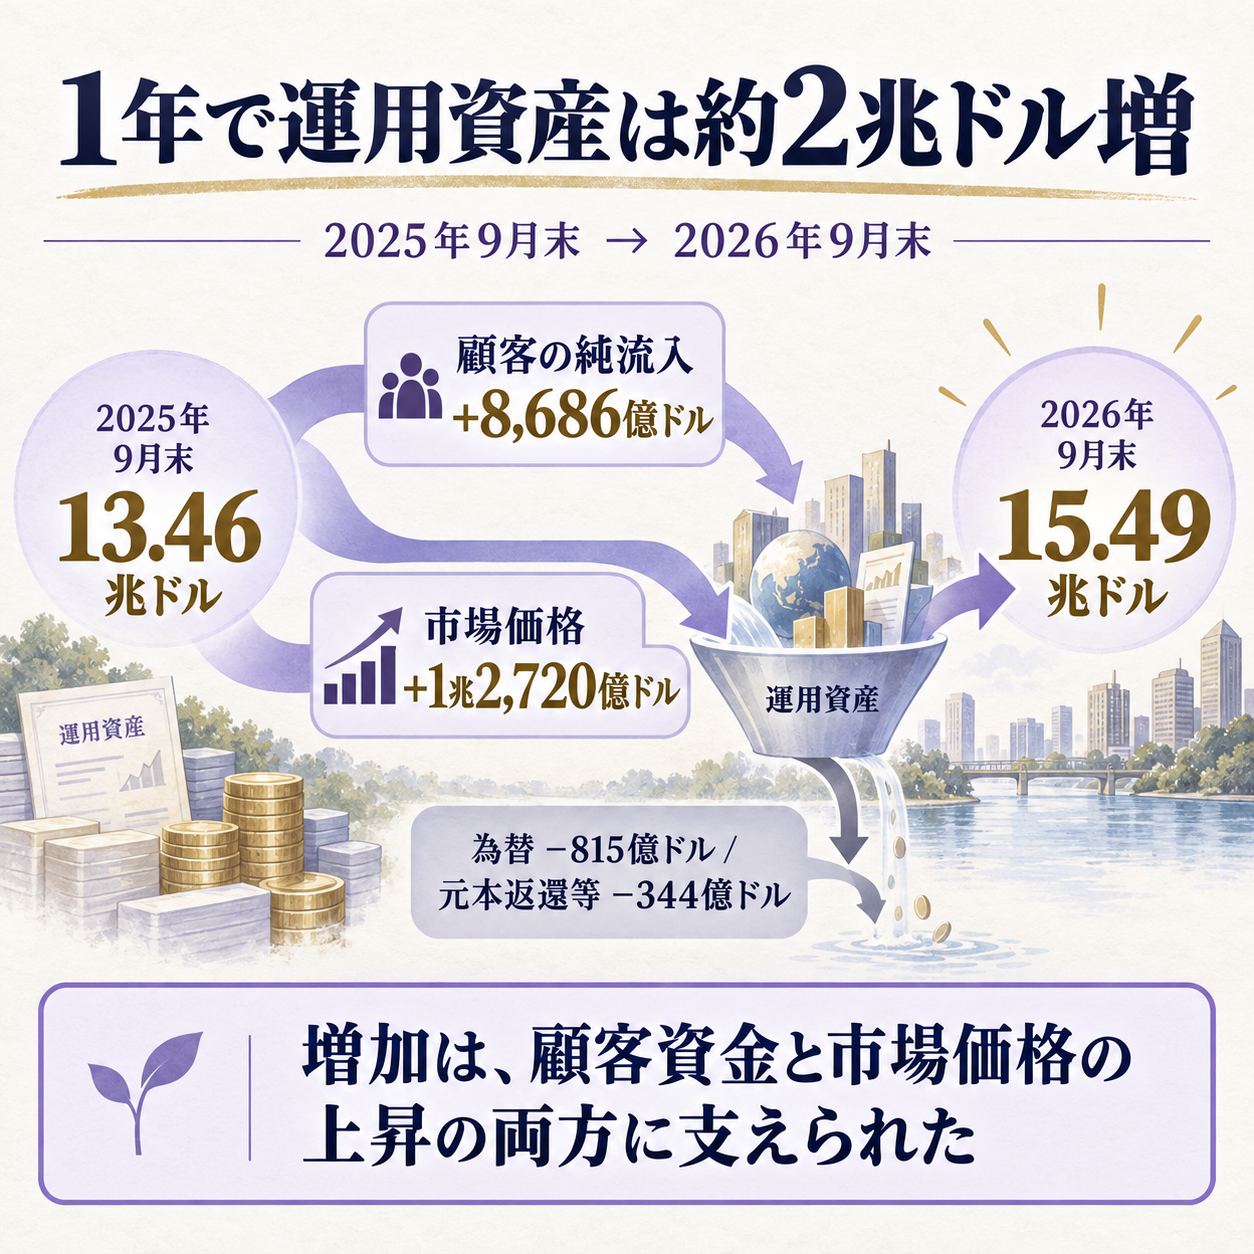
**9月末の運用資産は15.49兆ドル、前年同期から約15%増えました。
**1年前の13.46兆ドルから約2.02兆ドル増えています。
7〜9月期の売上は77億5,200万ドルで、前年同期の65億900万ドルから19%伸びました。
一方、7〜9月期の会社が特定の費用を除いて算出する調整後営業利益は33億3,000万ドルで、前年同期の26億2,100万ドルから27%増えました。
調整後1株利益は15.93ドルで38%増です。
GAAP(米国会計基準)による営業利益は23億2,800万ドル、増加率は19%でした。
調整後の数字と会計基準の数字には、後で見る大きな差があります。
運用資産の増加を分けると、顧客からの純流入が8,686億ドル、市場価格の変化が1兆2,720億ドルでした。
為替換算は815億ドルの押し下げ、投資元本の返還などは344億ドルの押し下げです。
つまり、この1年の運用資産増加は新たな預かり資金だけでなく、保有資産の市場価値上昇にも支えられています。
構造 — 運用資産の残高と新しい資金は別の数字
運用資産は、顧客が預けた資金に、運用対象の株や債券の値動き、為替換算を加えて算出します。そのため、運用資産の残高が増えた額と、顧客が新たに預けた額は一致しません。
実際、7〜9月期だけを見ると、顧客の純流入は2,055億ドルでした。
それでも運用資産は6月末から1,436億ドルの増加にとどまっています。
この四半期は市場価格の変化が601億ドルのマイナスで、為替換算のプラス43億ドルなどが差を埋めました。
純流入が大きくても、市場が下がれば期末残高はそれほど増えないことがあります。
純流入は区分ごとの差も大きく、ETF(株式や債券などをまとめて市場で売買する投資商品)には1,345億ドルが入った一方、機関投資家向けインデックス型(市場指数に連動する商品)では274億ドルの純流出でした。
幅広い商品に資金が入ったという会社説明と、全ての商品が増えたという意味は区別できます。
料金の計算に使うのは期末の残高だけではなく、期中の平均運用資産です。
補足資料によると、7〜9月期の平均AUM(顧客から預かって運用する資産)は15.46兆ドル、期末AUMは15.49兆ドルでした。
前年同期比で運用助言・管理手数料と証券貸付収入(保有証券を貸し出して得る収入を含む)は19.6%増え、60億3,600万ドルになりました。
会社は増加要因として、顧客資金の純流入に加え、市場価格の上昇が期中平均の運用資産を押し上げたことを挙げています。
同じ資産1ドルでも商品や顧客との契約、手数料率は同じとは限りません。
商品別の資金移動と実効手数料率を確認してから、売上の伸びへつなげます。
同じ7〜9月期、競合するState Streetは運用資産を6.3兆ドルと発表しました。
同社が示した59.2兆ドルの資産保管・管理残高は、顧客資産を運用するAUMとは別の指標です。
数字の規模だけを並べず、運用資産と保管受託資産を分けて比べる必要があります。
運用資産は収益の土台ですが、利益からは販売費、従業員費、技術投資、買収後費用も差し引かれます。
残高の大きさだけで業績優位を決めず、どの収入がどの費用を伴うかまで見る必要があります。
収入の種類で、伸びの安定性が変わる
**売上の中心は運用手数料ですが、四半期ごとの増減には成果報酬も効きます。
**7〜9月期の総売上は前四半期から6億6,800万ドル、約9%増えました。
内訳を見ると、運用助言・管理手数料と証券貸付収入は3億1,000万ドル増、成果報酬は3億2,500万ドル増、テクノロジーサービス収入は2,200万ドル増でした。
成果報酬は前四半期の3億500万ドルから6億3,000万ドルへ倍以上になっています。
前年同期比では22%増ですが、今回の前四半期比の伸びには、年間の成績測定期間が第3四半期に終わるヘッジファンド(複数の手法で運用する投資商品)1本の影響が大きく含まれました。
会社は、成果報酬の一部が流動性の高い代替投資商品から生じたと説明しています。
毎四半期同じように続く収益として扱うのは危険です。
テクノロジーサービスとサブスクリプション収入は5億8,800万ドルで、前年同期比14%増でした。
運用会社は顧客資産に対する手数料だけでなく、Aladdinなどの金融技術サービスからも収入を得ています。
商品販売の波と違う収入源が育てば、収益の柱が一つに偏りにくくなります。
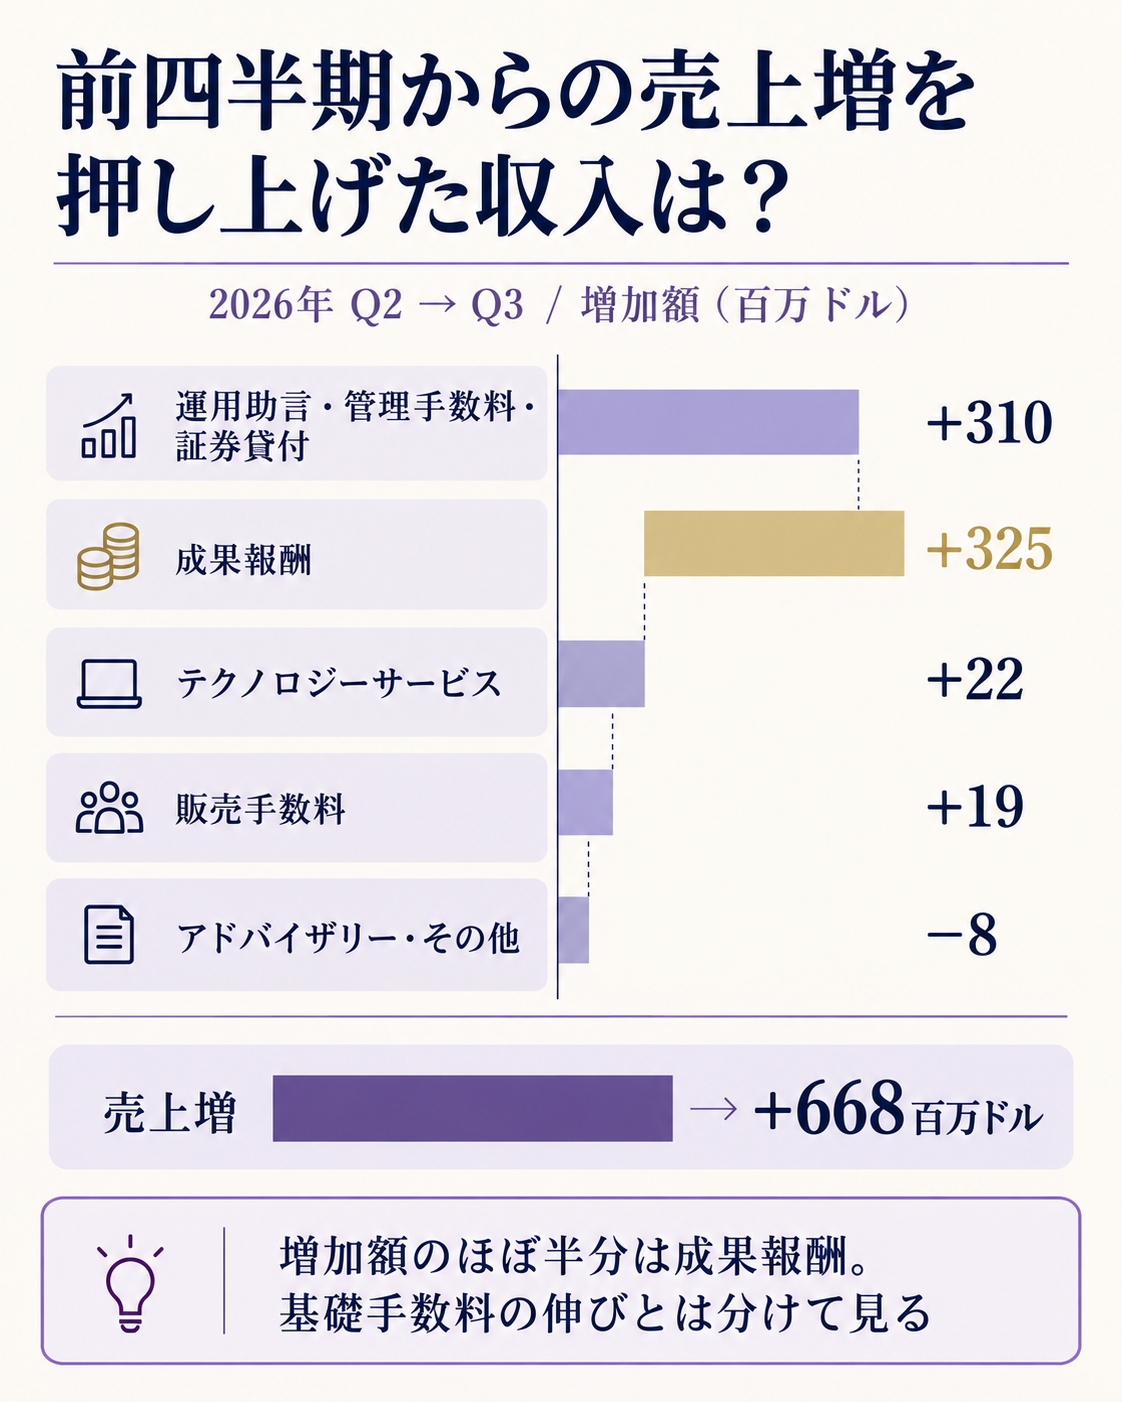
この比較では、前四半期からの売上増加額のほぼ半分を成果報酬が占めました。
運用資産を基礎にした手数料の増加と、一時期に膨らみやすい成果報酬を分けると、売上の伸びがどれほど続きやすいかを読みやすくなります。
会計上の利益と、調整後利益の差
**利益を見るときは、会計基準の数字と会社独自の調整後数字を並べる必要があります。
**7〜9月期のGAAP営業利益率は30.0%で、前年同期も30.0%でした。
一方、調整後営業利益率は前年の44.6%から47.8%へ上がっています。
差の一つは買収に伴う条件付き対価の公正価値変動です。
公正価値とは、その時点の条件で資産や負債を評価した金額です。
この費用は7〜9月期に5億6,400万ドルとなり、前年同期の9,300万ドルを上回りました。
BlackRockの説明では、Global Infrastructure Management(GIP)とHPS Investment Partners(HPS)の買収に関係し、期末の自社株価などで評価額が変わります。
会計上は費用に計上されますが、同額の現金がこの四半期に支払われたという意味ではありません。
調整後利益はこの項目などを除いて会社が示す指標です。
比較には役立ちますが、調整項目が繰り返し発生するなら「一度きり」とは限りません。
GAAPの営業利益率が前年並みであることも合わせて読み、事業の改善と会計上の振れを切り離す必要があります。
予算と評価にどう生かすか
運用会社の計画を作るなら、期末AUMだけで売上を伸ばす計算は避けます。
顧客純流入、市場価格、為替を分けて平均運用資産を見積もり、そこへ商品ごとの手数料率を当てます。
運用資産が増えても、低手数料の商品へ資金が移れば、売上は同じ割合では伸びません。
一方、成果報酬のように変動幅の大きい収益を、固定費や人員計画の恒常財源に置くと、次の四半期に反動が出ます。
今回なら、基礎となる運用手数料、成果報酬、技術サービス収入を分け、どの収入を人件費や長期契約の裏付けにするか決める材料になります。
予算には「市場が上がった場合」だけでなく、資金流入が続いても市場が下がる場合も置くべきです。
見立てと監視ポイント
この決算の強さは、純流入が広い商品群に及んだことと、運用資産の増加が手数料収入へ結びついた点にあります。
ただし、前年のAUM増加では市場価格の寄与が純流入を上回り、足元の成果報酬も一部の運用成績に左右されています。
市場要因と継続収入を分けた評価が必要です。
次の四半期は、第一に純流入と市場価格の寄与がどちらからAUMを押し上げたかを見ます。
第二に、基礎手数料の伸びが成果報酬を除いて続くかを確認します。
第三に、GAAP営業利益率と調整後利益率の差、買収関連の公正価値変動が縮むかを追います。
三つがそろって改善すれば、単なる市場上昇を超えた収益基盤の拡大と判断しやすくなります。
腹落ち確認の問い
運用資産が増えた会社の売上を予測するとき、顧客からの純流入と市場価格の上昇を、なぜ別々に置く必要があるでしょうか。
考え方
純流入は顧客が実際に預けた資金ですが、市場価格の上昇は保有資産の評価額を変えます。
両方がAUMを押し上げても、資金流入は将来の手数料収入を増やす一方、市場上昇は下落で反転することがあります。
成果報酬のような変動収入も分け、安定した費用を何で賄えるかを見ます。
もっと詳しく知りたい人へ
- BlackRock 2026年第3四半期決算 — AUM、売上、営業利益の前年同期比較と会社側の説明を確認できます。
- BlackRock決算補足資料(SEC提出書類) — AUMの増減要因、商品別収入、費用の内訳を追えます。
- State Street第3四半期決算発表 — 同じ四半期の同業他社について、AUMと保管・管理残高の違いを確認できます。
- 証券・商品先物業界基礎ガイド — 証券業界の事業区分と、資産運用・保管業務の位置づけを整理できます。
- 証券・商品先物主要プレイヤー比較_FP&Aと投資視点 — 国内主要社の収益源や資本効率を比較できます。
出典
出典
- 一次資料: BlackRock「Third Quarter 2026 Earnings Release」(掲載日: 2026-10-14)
- 一次URL: https://www.blackrock.com/corporate/newsroom/media/press-releases/blackrock-reports-third-quarter-2026
- 補足資料: SEC提出の決算補足資料(掲載日: 2026-10-14) https://www.sec.gov/Archives/edgar/data/2012383/000119312526420979/blk-ex99_2.htm
- 照合日: 2026-10-15。売上7,752百万ドル、期末AUM15,488,263百万ドル、四半期純流入205,466百万ドル、調整後営業利益3,330百万ドルを原典で確認。前年同期・前四半期との比較、換算単位も再確認しました。
- 信頼度: High