航空会社に貸す飛行機を、先回りして発注 — リース会社ACGの75機は2032〜2035年に納入へ
#aircraft-leasing#fleet-financing#aircraft-order
目次
航空会社に貸す飛行機を、先回りして発注 — リース会社ACGの75機は2032〜2035年に納入へ
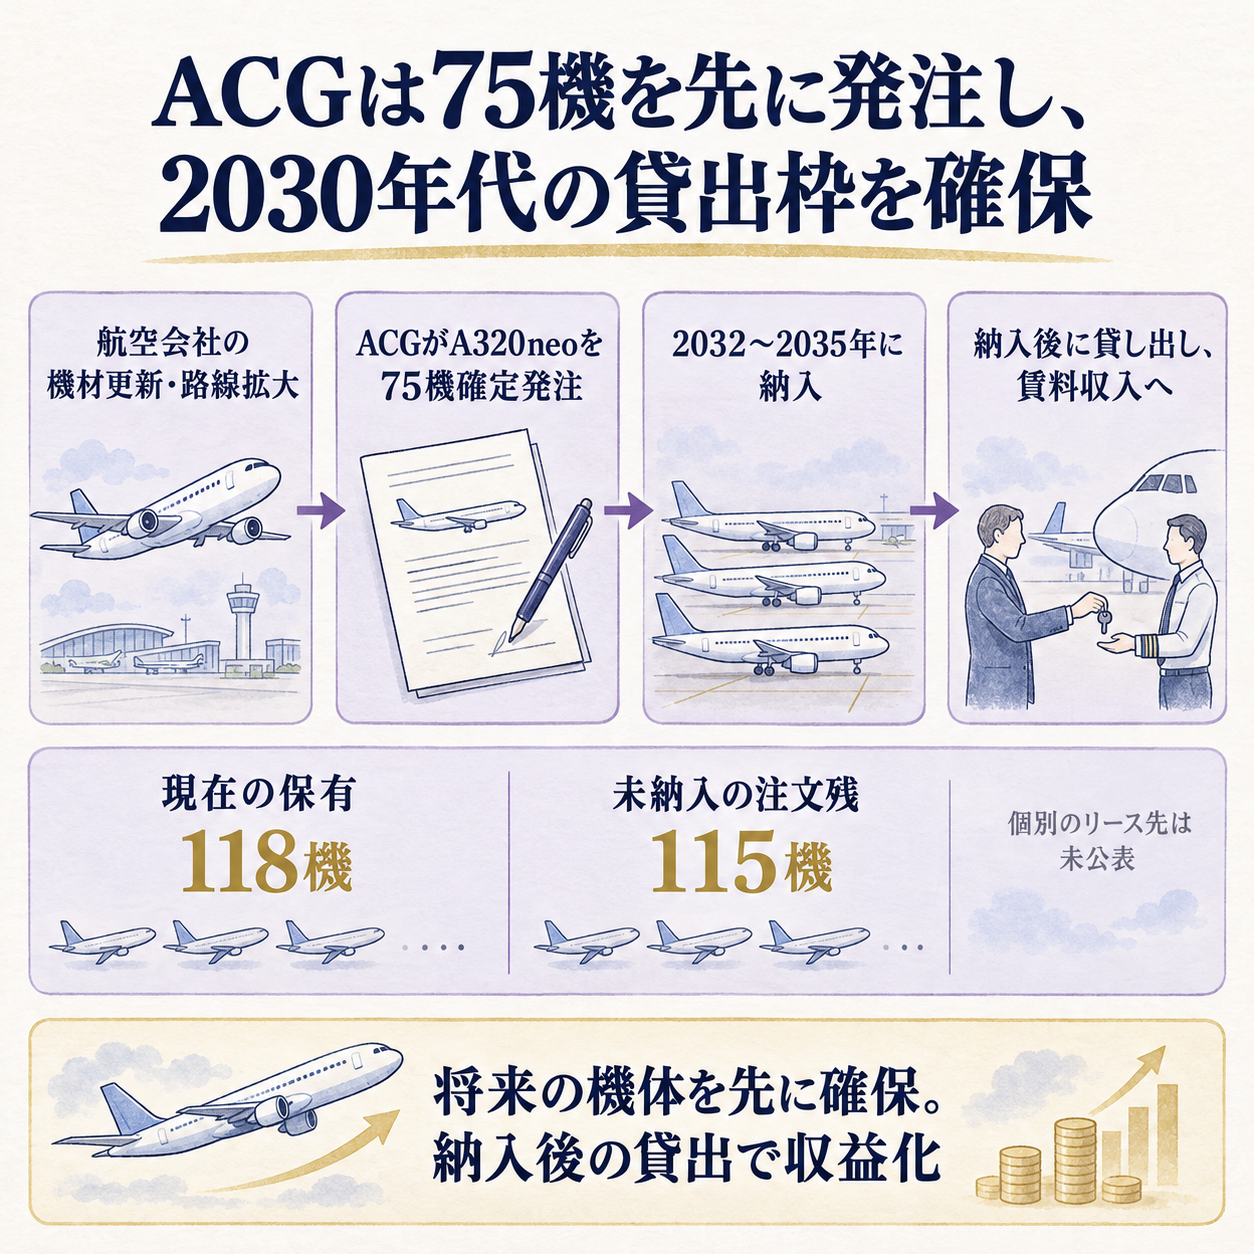
航空会社が旅客機を使うより先に、機体を買って貸す会社が将来分をまとめて発注しました。
米国の航空機リース会社、Aviation Capital Group(ACG)は10月16日、AirbusにA320neoファミリー(Airbusの単通路機シリーズ)の新造機を75機確定発注したと発表しました。
納入予定は2032〜2035年です。
この発表のポイントは、注文数の大きさだけではありません。
機体が届くまで何年もかかる契約を先に結び、あとから航空会社へ貸し出す商売では、将来の需要を読む力と、機体を受け取るまで資金を持ちこたえる力が同時に試されます。
75機の発注で、注文残は現在の保有数に近づきました
ACGは2026年6月末時点で、A320neoファミリーを118機保有していました。
今回の注文を加えた同型機の未納入注文は115機です。
すでに持つ機体と、これから受け取る予定の機体がほぼ同じ規模になりました。
会社は、この発注を約40年の歴史で最大と説明しています。
発表によると、注文は確定発注で、A320neoファミリー内の機種変更権も含みます。
納入が近づいた段階で、座席数や航続距離の異なる型へ振り替える選択肢を持てる契約です。
ただし、ACGはこの75機を借りる航空会社を発表していません。
発注済みであることは確認できますが、すでに全機のリース先が決まっているとは読めません。
ACGはカリフォルニア州に本拠を置き、東京センチュリー傘下で航空機を貸す会社です。
2026年6月末時点では、保有・管理・発注済みを合わせて約500機を持ち、約85社の航空会社へ機体を貸していました。
つまり、特定の航空会社1社へ機体を納めるメーカーではなく、複数の航空会社に機体を配る仲介役を担います。
リース会社が先に買うと、航空会社は機体を持たずに使えます
航空機リースの流れは、メーカーが機体を製造し、リース会社が購入して所有権を持ち、航空会社が契約期間に応じて賃料を払う、という順番です。
航空会社は購入代金を一度に負担せずに機材を増やせます。
リース会社は、機体を使いたい航空会社を探して貸し、毎月のリース料を受け取ります。
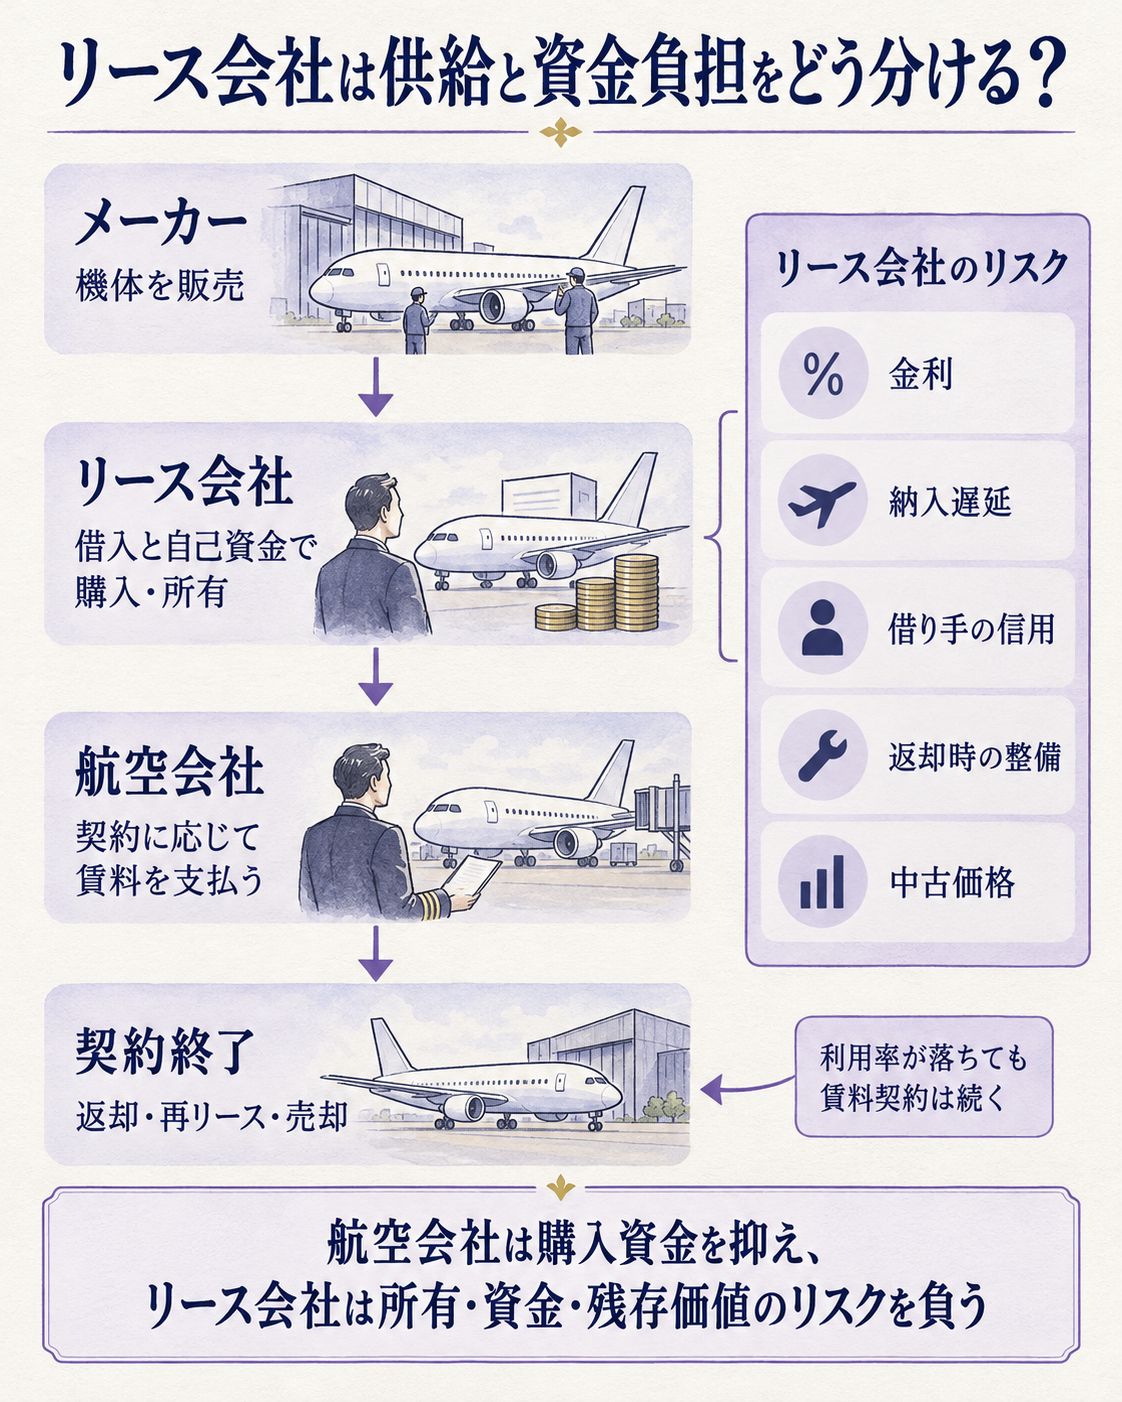
航空会社側では、路線の新設や古い機体の置き換えに合わせて、必要な数だけ機体を借りられる点が利点です。
一方で、運航回数が落ちても契約上の支払いは続きます。
購入とリースのどちらが有利かは、借入金利、機体の稼働率、契約期間、整備負担、契約終了後の機体価値を同じ条件にそろえて比べなければ決まりません。
リース会社側は、航空会社へ貸す前から購入契約や資金調達を準備します。
機体が届くまでの間に金利が上がる、納入が遅れる、顧客企業の経営が悪化する、機体の中古価格が下がるといった変化があれば、当初見込んだ採算は動きます。
リース料が入るだけで利益が決まるわけではなく、借入金の利息や整備・回収コスト、将来の売却価格も結果を左右します。
新しい世代の単通路機は、航空会社の機材更新と路線拡大の両方に使えます。
AirbusはA320neoファミリーについて、前世代機より座席当たりの燃料消費と二酸化炭素排出量を最大20%減らすと説明しています。
これはメーカーが示す機体性能の比較であり、実際の燃料費削減は機種、路線、搭乗率、運航方法によって変わります。
リース会社にとって幅広い航空会社に貸せる機体を選ぶことは、契約終了後に別の借り手へ切り替える可能性を保つことにもつながります。
大手リース会社は、2030年代半ばまでの納入枠を確保しています
ACGだけが将来の機体を先回りして確保しているわけではありません。
SMBC Aviation Capitalは7月20日、Airbus A320neoファミリー100機とBoeing 737 MAX100機の計200機を確定発注し、納入が2030年代半ばまで続くと発表しました。
全体の発注数はACGより大きいものの、SMBCの注文は2社の機種を合わせたものです。
1社ごとの規模も保有機数も異なるため、75機と200機をそのまま競争力の差とは見なせません。
それでも、複数の大手が長い納入期間を含む注文を出していることから、機体の調達を一度の購入で終わらせず、何年先まで航空会社へ提供するかを組み立てる事業の性格が見えてきます。
SMBCは発注の狙いを、航空会社向けに2030年代半ばまで新型機の供給を続けることと説明しました。
ACGも今回の注文でA320neoの注文残を115機へ増やし、納入予定を2035年まで延ばしています。
ここから「旅客機が足りない理由は生産能力だ」とまでは言えません。
発表資料だけでは、航空機メーカーの生産枠、部品供給、航空会社の具体的な需要のうち何が納入時期を決めたのか分からないためです。
確かに言えるのは、ACGが納入予定を長期に置いた確定注文をまとめ、将来の保有機材候補を増やしたことです。
賃料収入が伸びても、将来の発注がすぐ利益になるわけではありません
ACGの2026年6月末の決算資料では、リース中の航空機資産は純額で119億ドル、借入金等は純額で93億ドルでした。
運航中の航空機から得る将来の最低リース料は76億ドルです。
これらは既存契約と保有資産の数字であり、今回発注した75機からの収入を含むものではありません。
2026年上期の航空機リース収益は5億5,811万ドルで、前年同期の5億1,102万ドルを上回りました。
同じ半年間に、会社は航空機購入に12億ドルを投じています。
既存の機体を貸す収益がある一方、機体を増やすための支出や借入も大きい事業です。
今回の注文による収益は、機体が納入され、借り手と契約し、運航に入った後に初めて発生します。
資金余力を見る場合も、「手元資金」と「いつでも借りられる枠」を分けます。
ACGは6月末の利用可能流動性を66億ドルと発表し、その中に7月3日に契約した14.8億ドルの融資枠を含めました。
これは現金だけの残高でも、今回の75機に割り当て済みの資金でもありません。
将来の購入時期と、資金を借りる時期・金利がずれれば、その間の利息負担も採算を動かします。
契約の支払条件が非開示のため、発注日に注文額全額が出ると決めつけることはできません。手付金などの前払いがある場合も、受取日と支払い日を分けた資金表で追う必要があります。
長い発注残を利益予想へそのまま足すことはできません。
新しい機体を受け取るまでの購入代金、預託金の支払時期、必要な借入額、リース開始日、賃料は開示されていません。
航空機の定価を掛けて注文金額を推計しても、値引きや契約条件、エンジン・整備・納入条件を反映した実際の取得額とは一致しません。
ロイターも、報道したカタログ価格と実際の取得費用を分け、実際の費用は非公表と伝えています。
予算を組む航空会社なら、購入とリースの初期支出だけを比べず、月々の賃料、運航頻度、燃料費、機材を使う期間、返却時の整備条件を並べて試算します。
リース会社を評価する側なら、受注残の機数だけでなく、どの機体がいつ顧客へ割り当てられるか、借入金利と返済条件、契約終了後に売却・再リースできる機体かを追います。
これらを分けると「75機発注」という見出しと、実際の利益・資金の動きを混同しにくくなります。
次に見るのは、借り手、納入予定、資金コストです
発注が将来の収益につながるかを確かめるには、まず個々の航空会社とのリース契約が発表されるかを見ます。
続いて、Airbusの納入計画が予定どおり進むか、ACGの注文が機種変更や納入時期の調整でどう変わるかを確認します。
顧客の信用力が弱まったり、納入が後ろ倒しになったりすれば、賃料の開始や資金回収も遅れる可能性があります。
財務面では、借入金利と利用可能な資金、リース収益、航空機の減損・売却益を一緒に追う必要があります。
金利が下がっても航空会社の需要が鈍ければ新しい機体が空く可能性があり、需要が強くても資金調達費や納入費が上がれば採算は圧迫されます。
どれか一つの数字だけで成長を判断せず、機体、顧客、資金の動きを同じ期間で比べることが大切です。
腹落ち確認の問い
75機の確定発注が発表されても、その機数をすぐ売上予想へ足せないのはなぜでしょうか。
考え方
確定発注はメーカーから機体を受け取る契約であり、航空会社へ貸す契約や賃料収入の発生とは別です。
納入予定は2032〜2035年で、顧客、リース開始日、賃料、購入費用、資金調達条件も今回の発表では示されていません。
実際の借り手と納入、資金コストを確認してから収益へ結び付けます。
出典
- 一次資料 — ACG、Airbus A320neoファミリー75機を確定発注(2026年10月16日)
- 一次資料 — ACG、第2四半期決算発表(2026年8月12日)
- 一次資料 — ACG、第2四半期財務諸表(2026年6月30日)
- 一次資料 — SMBC Aviation Capital、AirbusとBoeingへ計200機を確定発注(2026年7月20日)
- 二次資料 — ロイター、ACGがA320neoを75機発注と報道(2026年10月16日)
照合メモ: ACGの発表本文と第2四半期資料を確認し、発注日、機数、納入予定、6月末の資産・借入、上期のリース収益を照合しました。
ロイター報道で発注内容と納入期間を再確認し、同社が公表していない取引価格は本文の推計に使っていません。
もっと詳しく知りたい人へ
- ACGの75機発注発表 — 機種変更権、納入期間、保有数と注文残を確認できます。
- ACGの第2四半期財務諸表 — 航空機資産、借入、既存リースの最低収入と費用構造が分かります。
- SMBC Aviation Capitalの200機発注 — 大手リース会社が納入枠をどのように長期確保しているかを比べられます。
- ロイターの発注報道 — 公表されていない取得費用をカタログ価格と分けて確認できます。
- その他金融業業界基礎ガイド — リース会社が資産と借入を使って収益を得る仕組みを確認できます。
- その他金融業主要プレイヤー比較 — 国内リース会社の事業構成や財務指標を比べられます。