最新の製造装置は買えない。だから4回に分けて焼いた — 中国CXMTの第5世代DRAMと「ウエハ1枚5割増し」の但し書き
【国際・海外企業】連載・AI・イノベ中国【科学・半導体】【経済・半導体電子部品】
#CXMT#長鑫存儲#DRAM#半導体#露光#輸出規制#メモリ市況
目次
最新の製造装置は買えない。だから4回に分けて焼いた — 中国CXMTの第5世代DRAMと「ウエハ1枚5割増し」の但し書き
半導体の微細さは、長いあいだ「どれだけ細い光を当てられるか」で決まってきました。
その一番細い光を出す装置はオランダのASML1社しか作っておらず、中国には1台も入っていません。
中国最大のメモリメーカーが2026年9月20日に出した発表は、その装置を使わずに第5世代の製品を量産に乗せた、という報告でした。
発表された数字
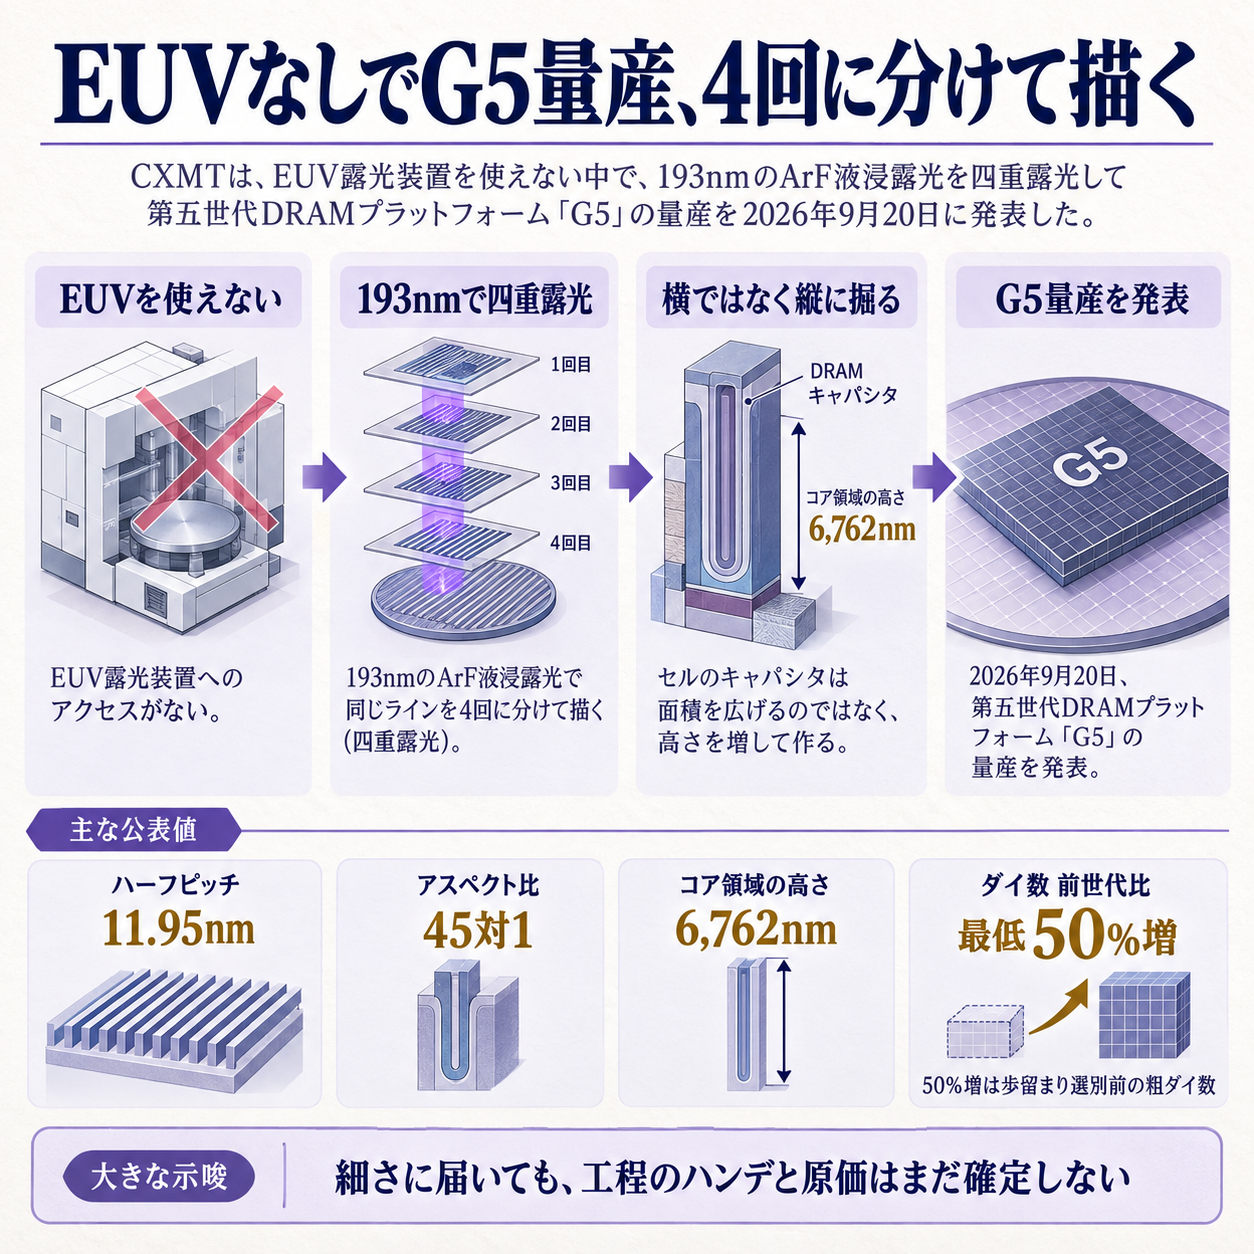
CXMT(長鑫存儲)は2026年9月20日、合肥で開かれた2026世界製造業大会で、第5世代のDRAM技術プラットフォーム「G5」の量産開始を発表しました。
DRAMは、パソコンやスマートフォンが計算の途中経過を一時的に置いておくメモリです。
公式発表に並んだ数字は、次のとおりです。
記憶素子が並ぶ領域の線の細かさ(ハーフピッチ)は11.95ナノメートル。
電気を溜めるコンデンサの縦横比(アスペクト比)は45対1。
素子が詰まったコア領域の高さは6,762ナノメートル。
そして、直径300ミリのウエハ1枚から取れるチップの数が、前の世代より「最低50%多い」と書かれています。
製品としては、24ギガビットのLPDDR5Xがすでに量産に入っています。
スマートフォンや携帯機器向けに、496ボールと245ボールの2つのパッケージ形状で出荷しており、1チップあたりの容量は前世代の1.5倍です。
使った技術は、四重露光と、DRAM工程に合わせたHKMG(高誘電率メタルゲート。絶縁膜の材料を替えて電気の漏れを抑える作り方)です。この2語に、この発表のほぼすべてが入っています。
一度に描けない線を、4回に分けて描く
半導体の回路は、光をあてて感光材に模様を焼き付けて作ります。
細い線を描くには波長の短い光がいる。
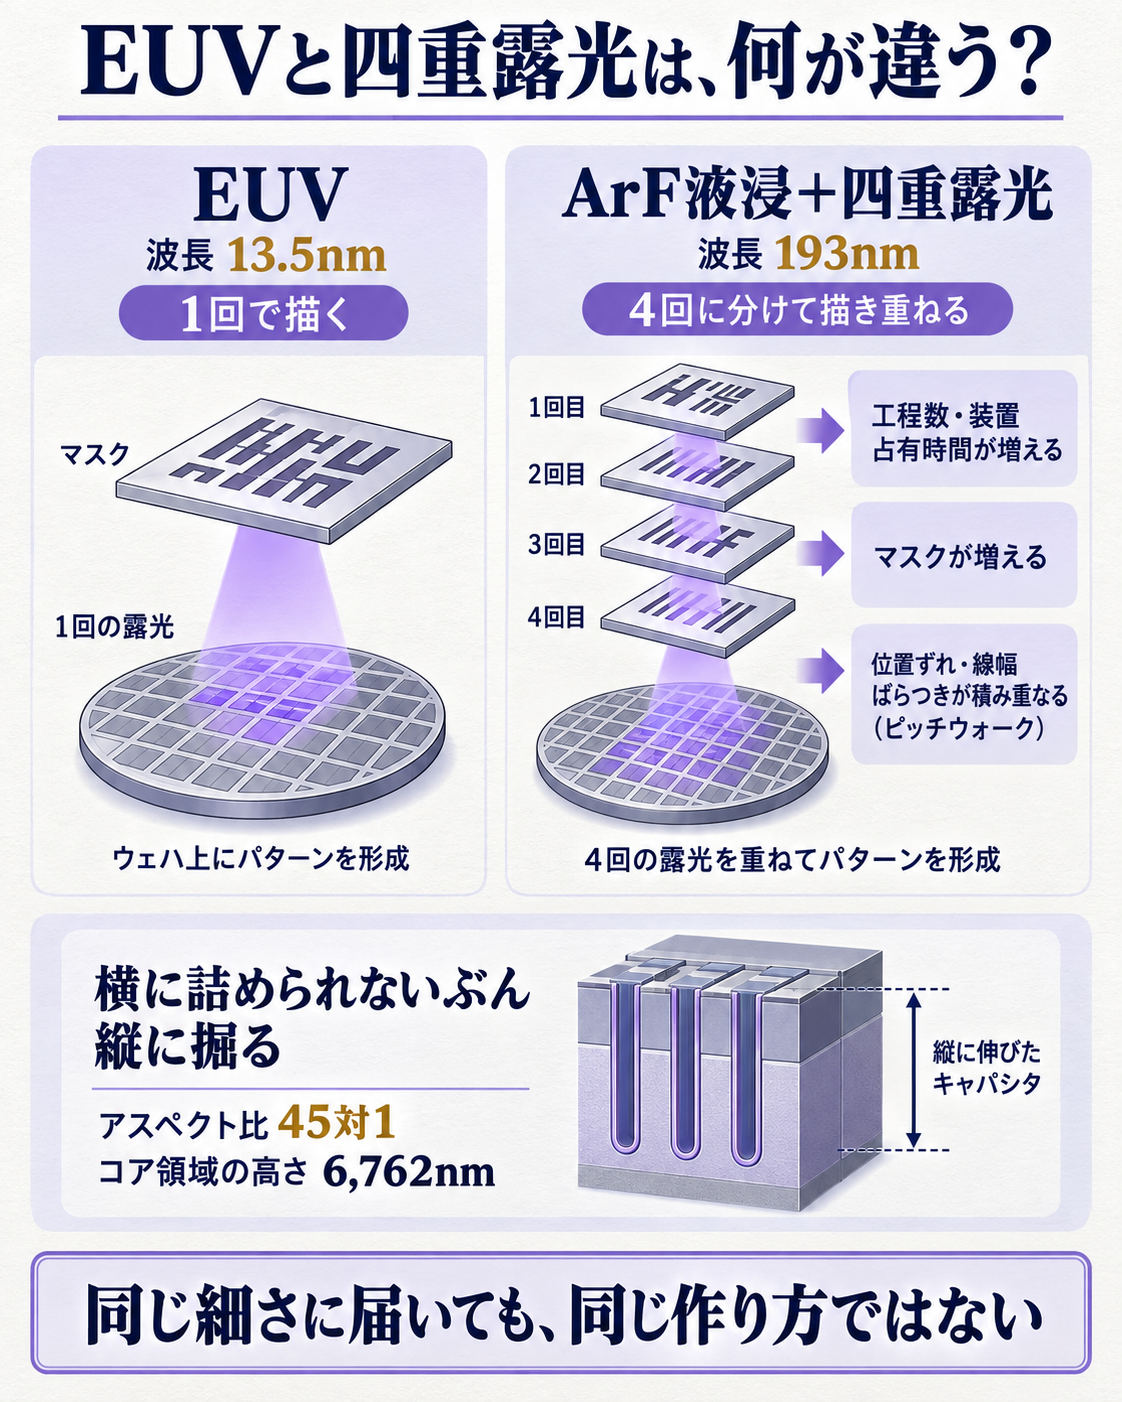
最先端のEUV(極端紫外線)装置は波長13.5ナノメートルの光を使い、細い線を一度に描けます。
この装置はASMLだけが作っていて、オランダ政府が2019年から中国への輸出を認めていません。
中国に納入された実績はゼロです。
EUVがないと、波長193ナノメートルのArF液浸装置で描くことになります。
細い線を一度には描けないので、少しずつ位置をずらして何回かに分けて描き、重ね合わせて細かい模様を作ります。
2回に分ければダブルパターニング、4回に分ければ四重露光です。
「一番いい筆がないので、細い筆で4回なぞる」に近い作業だと考えると近いです。
ただし、この回り道には値札がついています。
工程が増えれば、その分だけ装置を占有する時間が延び、マスク(模様の原版)も増え、1枚のウエハが工場を出るまでの日数が長くなります。
さらに厄介なのが誤差です。
4回に分けて描くと、1回ごとのわずかな位置ずれや線幅のばらつきが積み重なり、線の間隔が均一にならない現象(ピッチウォーク)が起きやすくなります。
EUVを使う競合は、この積み重ねを最初から背負っていません。
もう1つの数字、アスペクト比45対1も、同じ制約から出てきています。
DRAMは電荷を溜めて情報を保つ仕組みなので、面積を詰めていくとコンデンサの容量が足りなくなる。
横に広げられないなら、縦に掘るしかありません。
直径1に対して深さ45の穴を、崩さず均一に開ける——コア領域の高さ6,762ナノメートル(約6.8マイクロメートル)という数字は、その垂直方向への逃げ道を選んだ結果です。
「1枚から5割増し」をそのまま読んではいけない
この発表でいちばん経済に効くのは、ハーフピッチではなく「ウエハ1枚あたりのダイ数が最低50%増」のほうです。
ウエハ1枚を流すのにかかる費用はおおむね決まっているので、そこから取れるチップが増えれば、チップ1個あたりの原価は下がります。
ただし、この50%は歩留まり選別の前、つまり切り出す前に図面上で何個取れるかという粗い数です。
実際に売れるのは、電気的な検査を通った良品だけです。
CXMTは歩留まりも月産枚数も公表していません。
したがって「供給量が5割増える」とも「原価が3分の2になる」とも、この発表からは読めません。
しかも、四重露光は工程を増やすので、ウエハ1枚あたりの費用そのものを押し上げます。
増えたチップ数と増えた工程費、どちらが勝つかは歩留まり次第です。
取れる数が5割増えても、良品率がそれ以上に落ちれば原価は下がりません。
逆に、歩留まりが競合並みに乗ってくれば、装置のハンデを工程の工夫で埋めたことになります。
この発表は、その勝負がまだ途中だという報告として読むのが正確です。
4番手が増えると、部材費の前提が変わる
背景には、2026年のメモリ市況があります。
TrendForceの2026年9月7日の集計では、2026年4〜6月期のDRAM業界全体の売上は1,547.3億ドルで、前の四半期から59.5%増えました。
サムスンが39.4%、SK hynixが24.9%、マイクロンが23.3%と、上位3社で87.6%を占めます。
AIサーバー向けの需要が強く、価格が上がったことで業界全体の売上が膨らんだ四半期でした。
その上位3社が高収益のAI向けメモリに生産を寄せるほど、パソコンやスマートフォンに載る汎用のDRAMは手薄になります。
CXMTが伸びているのは、ちょうどこの空いた場所です。
Counterpoint Researchの2026年8月4日の分析では、同社の同期の売上は前年同期比で716%増え、最も伸びた供給者になりました。
同社は7月27日に上海の科創板へ株式を上場し、発行価格8.66元で約579億元を調達しています(発行時の時価総額は約5,792億元)。
設備と研究に投じる現金を、市場から確保したばかりです。
ここから先は、メモリを買う側の話になります。
同じTrendForceの見通しでは、7〜9月期の汎用DRAMの契約価格の伸びは前四半期比13〜18%へ鈍ります。
上がり続ける前提で組んだ部材費の予算は、上げ幅が半分以下に落ちる局面に入るということです。
一方で、4番手の供給量がどこまで実際に増えるかは歩留まり次第で、そこは公表されていません。
来期の原価計画にこの数字を置くなら、置き方は2つに分かれます。
価格の伸びが鈍る前提だけを取り込んで部材費を緩めると、供給側の増産が遅れたときに足元をすくわれます。
逆に、二社購買の相手として新しい供給者を組み込むかどうかは、価格ではなく品質認定と地政学的な条件で決まる話です。
CXMTは米商務省のエンティティリスト(取引に許可が要る企業の一覧)には、本稿時点で正式掲載が確認できません。
ただし国防総省が別に持つ「中国軍事企業」リストには2026年6月に再掲載されたと報じられており、両者は制度が別です。
調達先として評価するなら、この2つを分けて確認する必要があります。
見立てと監視ポイント
この発表の意味は「中国が最先端に追いついた」ではなく、「最先端の装置なしでどこまで押せるかの、現時点での到達点が公開された」ことにあります。
ハーフピッチの数字が競合の世代と近いことは、性能・消費電力・信頼性が同等であることを意味しません。
装置のハンデは、工程数と時間とばらつきという別の形で残っています。
- 良品ベースの数字が出るか — 粗ダイ数50%増ではなく、歩留まりや月産枚数が語られ始めたときが、供給力として数えてよい合図です。ここが出てこないうちは、価格交渉の材料にはなりません。
- 海外の大口顧客に載るか — 中国国内向けの汎用DRAMで伸びてきた会社が、国外の大手メーカーの認定を通るかどうか。ここを越えると、上位3社の価格決定力に実際の圧力がかかります。
- 汎用DRAM価格の伸び — 7〜9月期に13〜18%へ鈍る見通しが、そのとおりに着地するか。ここが再加速するなら、4番手の増産は供給不足を埋めきれていないという読み方になります。
腹落ち確認の問い
CXMTは「ウエハ1枚から取れるチップの数が前世代より最低50%多い」と発表しました。この一文を「チップ1個あたりの原価が約3分の2になった」と読み替えるのは、なぜ危ういのでしょうか。
考え方
危うい理由は2つあります。
1つ目は、50%が「切り出す前に何個取れるか」という図面上の数であることです。
売れるのは検査を通った良品だけで、その割合は公表されていません。
取れる数が増えても、良品率が落ちれば1個あたりの原価は下がりません。
2つ目は、分母も動いていることです。
四重露光は描く回数を増やす作り方なので、工程数・装置の占有時間・マスクの枚数が増え、ウエハ1枚を流す費用そのものが上がります。
原価は「ウエハ1枚の費用 ÷ 良品の数」で決まるので、分子が上がり分母の実数が不明なままでは、方向すら確定できません。
発表の数字が「良品」と「月産枚数」で語られ始めたとき、初めて原価の話ができるようになります。
出典(一次/二次の切り分け)
- 一次・CXMT(2026年9月20日) — 第5世代DRAM技術プラットフォームG5の量産開始、有効領域ハーフピッチ11.95ナノメートル、蓄電容量のアスペクト比45対1、コア機能領域の高さ6,762ナノメートル、ウエハあたりダイ数が前世代比で最低50%増、四重露光技術、DRAM工程に適合させたHKMG、24GbitのLPDDR5Xを496Ball・245Ballの2パッケージで量産中・容量は前世代比50%増、発表の場が合肥の2026世界製造業大会であることを原文で照合しました。
- 二次・TechNode(2026年9月21日) — 同一の技術数値と製品仕様を独立に確認しました。
- 二次・TrendForce(2026年9月7日) — 2026年4〜6月期のDRAM業界売上1,547.3億ドル・前四半期比59.5%増、Samsung 39.4%・SK hynix 24.9%・Micron 23.3%、7〜9月期の汎用DRAM契約価格の伸びが前四半期比13〜18%へ鈍る見通しを照合しました。同リリースにCXMTの数値は含まれません。
- 二次・Counterpoint Research(2026年8月4日) — CXMTの4〜6月期売上が前年同期比716%増で最も伸びた供給者であること、伸びの中身が国内向けの汎用DRAMであることを確認しました。
- 二次・IT之家(2026年7月23日) — 2026年7月27日の科創板上場、発行価格8.66元、発行市値約5,791.88億元、調達額579.19億元を照合しました。
- 反証1パス — ウエハあたりダイ数50%増は歩留まり選別前の粗ダイ数で、良品数でも供給量でもありません。ハーフピッチが競合の世代と近いことは、性能・消費電力・信頼性・HBM対応力の同等性を意味しません。歩留まりと月産枚数はCXMT未公表です。エンティティリストへの正式掲載は本稿時点で確認できず、国防総省の別リストの件と混同されやすい点を切り分けました。発行市値と調達額を取り違えた二次要約があったため、原文で確認し直しています。
もっと詳しく知りたい人へ
- CXMT公式発表(2026年9月20日・中国語) — G5の技術数値と量産中の製品仕様が原文で読めます
- TechNode の報道(2026年9月21日) — 英語で数値を確認したいときの独立ソースです
- TrendForce: 2Q26 DRAM業界売上(2026年9月7日) — 上位3社のシェアと、7〜9月期の価格見通しが分かります
- Counterpoint Research: Q2 2026 DRAMランキング(2026年8月4日) — CXMTがどこで伸びたかの分析です
- 半導体業界基礎ガイド_詳細版 — 前工程・後工程と露光技術の位置づけが体系的に分かります
- 半導体セグメント別財務比較 — メモリと他セグメントで利益の出方がどう違うかを確認できます