売上は横ばい、営業利益は5割増 — ユナイテッドヘルスの回復に混じる「請求見積もり益」
#investment#UnitedHealth#UNH#medical-cost-ratio#earnings
目次
売上は横ばい、営業利益は5割増 — ユナイテッドヘルスの回復に混じる「請求見積もり益」
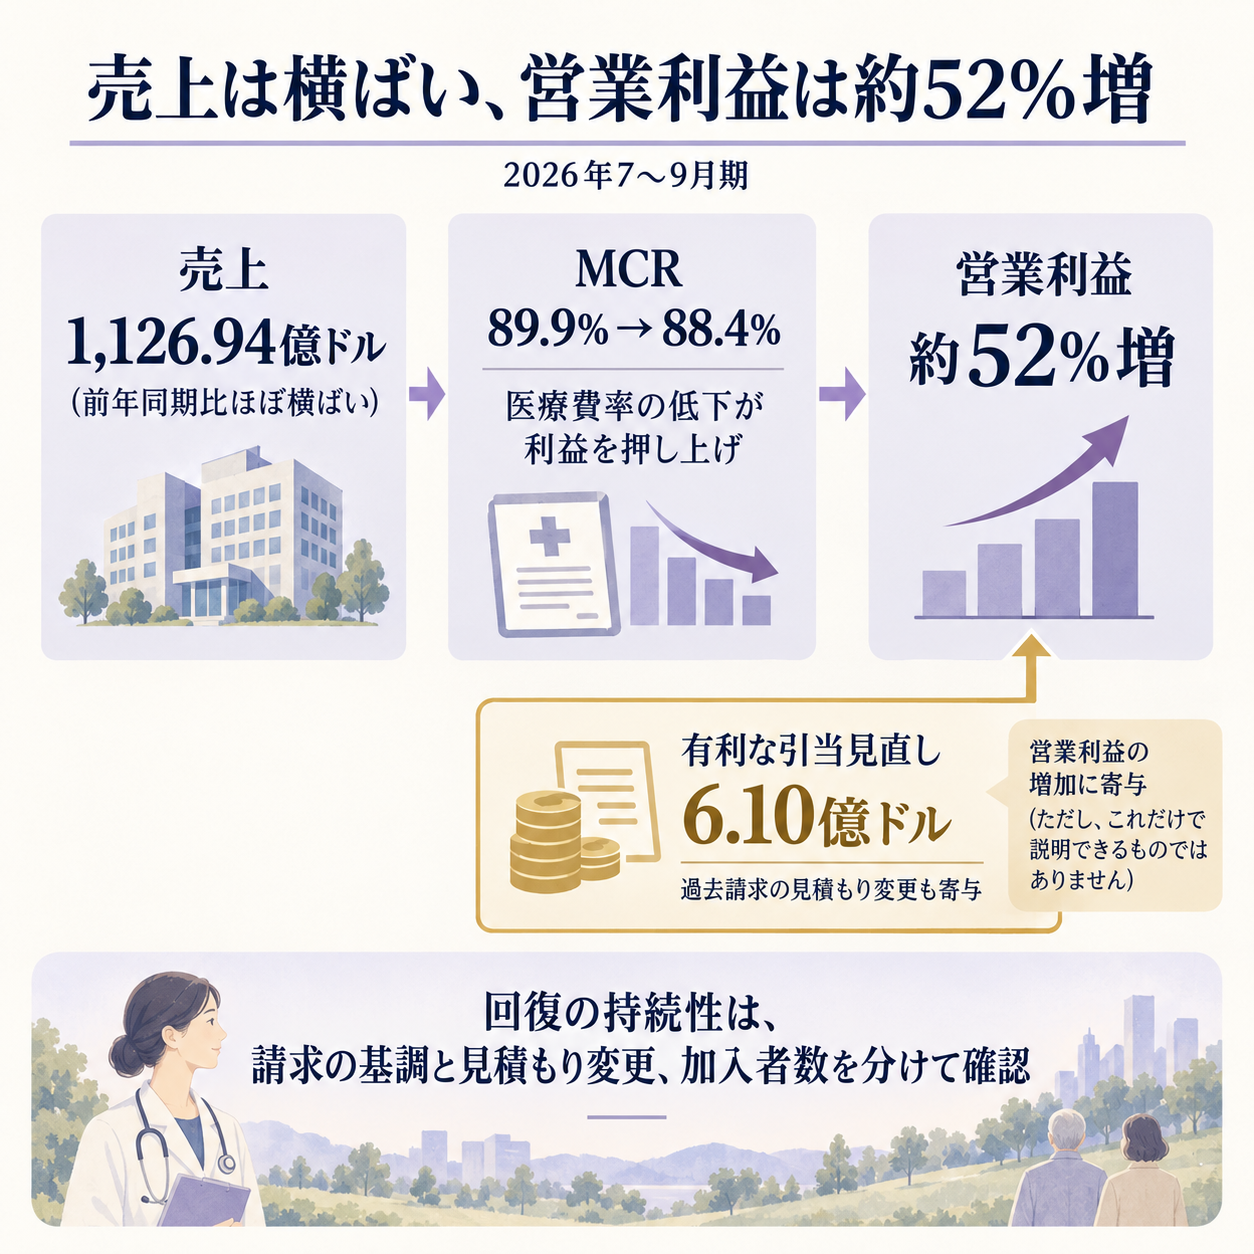
売上がほぼ動かない一方で、営業利益は前年から5割増えました。その差を読むには、医療保険の請求見積もりが四半期利益に与える影響を分けて見る必要があります。
米ユナイテッドヘルス・グループは10月13日、2026年7〜9月期の決算を発表しました。
売上高は前年同期比でほぼ横ばいの1,126.94億ドル。
営業利益は65.63億ドルで、前年同期の43.15億ドルから約52%増えました。
調整後EPS(1株当たり利益)の通期見通しも20.50ドル以上へ引き上げています。
数字だけを見れば回復が続いていますが、その四半期の利益には、過去に計上した医療費の見積もりを引き下げた効果も含まれます。
利益を押し上げたのは、保険料より医療費率
医療保険では、加入者から受け取る保険料のうち、医療費として支払った割合が利益を左右します。
ユナイテッドヘルスはこの比率を医療費率(MCR)として開示しています。
第3四半期のMCRは88.4%で、前年同期の89.9%から1.5ポイント下がりました。
会社全体の売上は0.4%ほど減ったのに、営業利益は約52%増えたため、保険料収入に対する医療費の重さが軽くなったことが利益の伸びに大きく関係しています。
ただし、第3四半期のMCRは前四半期の86.7%からは1.7ポイント上がりました。
保険会社の医療費は季節で変動し、年後半には比率が上がりやすい面があります。
それでも前年同期比だけで「正常化した」と判断すると、直近の変化を見落とします。
前年との比較と、直前四半期からの動きを並べる必要があります。
会社は、過去に計上した医療費引当の有利な見直しとして6.10億ドルを開示しました。
これは、すでに保険金支払いに備えて見積もっていた額より、実際の請求が少なかった場合などに、引当を減らして利益へ戻す処理です。
新しい保険料を獲得したことによる利益とは性質が異なります。
Reutersは、主に年初の診療分について想定より請求が低かったことが見直しにつながったと報じています。
公表された改善幅と、見積もりの影響を分ける
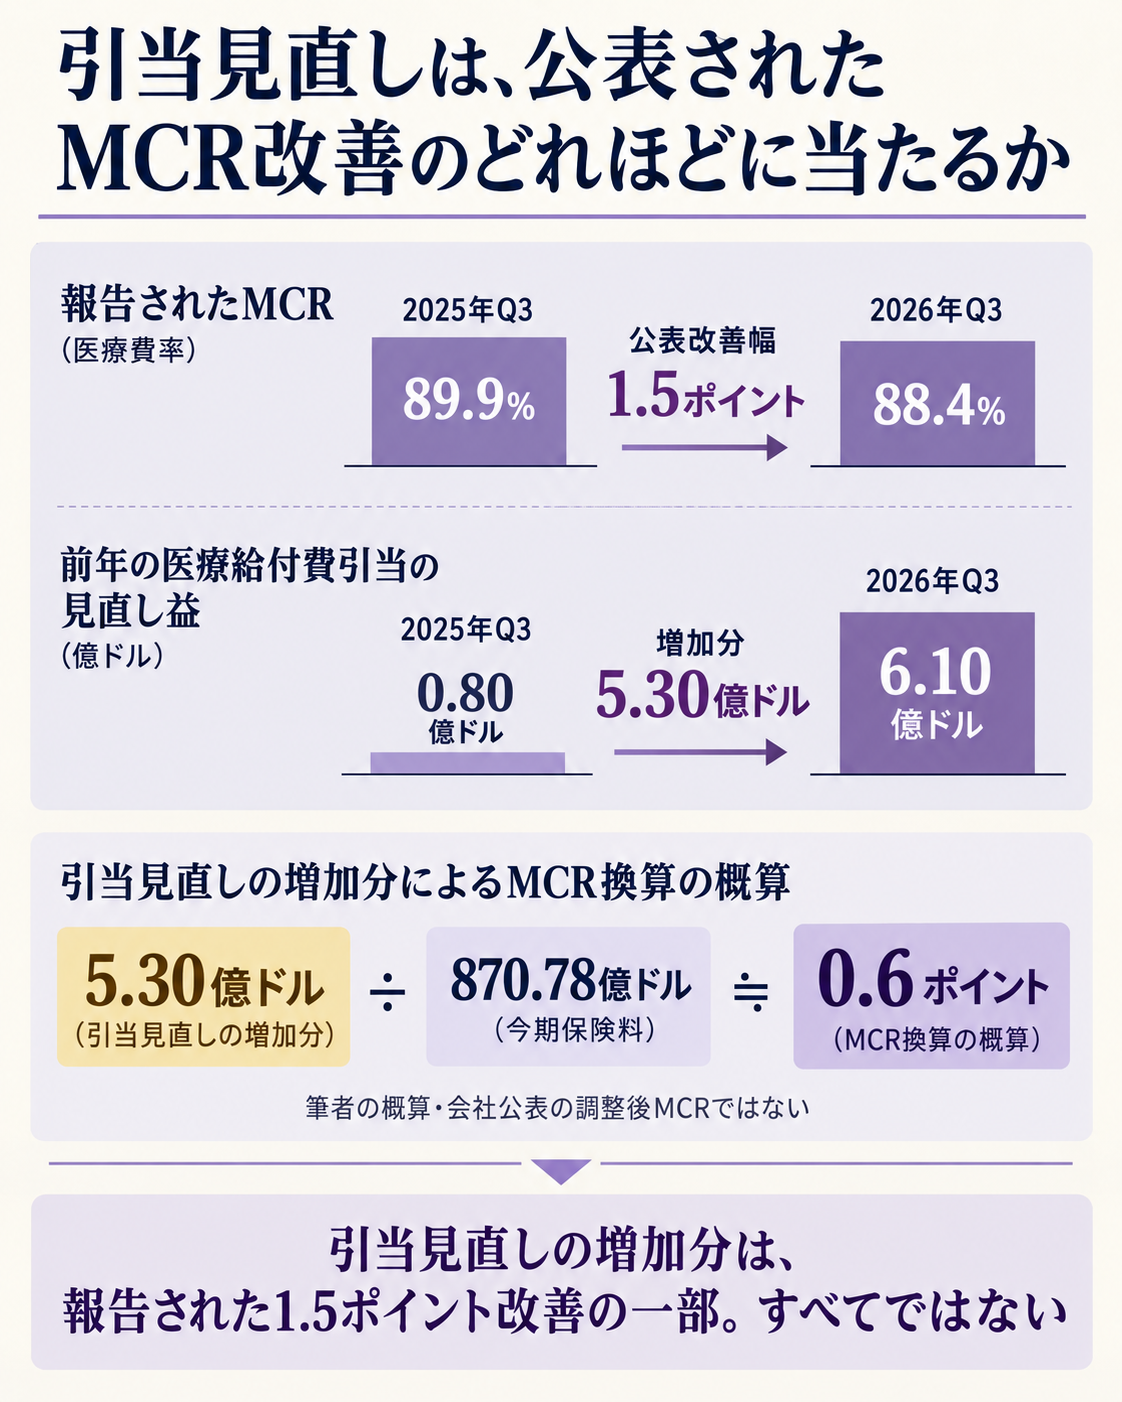
会社が公表したMCRの前年同期比改善は1.5ポイントです。
一方、過去の請求見積もりの見直し額は、2025年Q3の0.80億ドルから2026年Q3の6.10億ドルへ増えました。
差額の5.30億ドルを、今期の保険料収入約870.78億ドルで割ると、MCR換算で約0.6ポイントにあたります。
請求見積もりの変化だけで、報告された改善幅のすべてを説明するわけではありませんが、その一部を占める規模です。
もう一つの粗い見方として、見直し額を今期の医療費に戻してみます。
会社公表のMCRは88.4%ですが、6.10億ドルを医療費に加え直す単純計算では約89.1%になります。
前年同期も同じ方法で0.80億ドルを戻すと約90.0%です。
すると、見直しを除いた前年からの改善は約0.9ポイントという試算になります。
これは会社が公表した調整後MCRではなく、引当の時期や加入者構成などもそろえていない筆者の概算です。
四半期間の利益の質を考えるための補助線として読む必要があります。
前四半期にも有利な引当見直しが8.60億ドルありました。
前四半期の公表MCR86.7%に単純に戻し入れると約87.7%、今期の同じ概算は約89.1%です。
季節性を含むため一対一の評価はできませんが、見積もりの影響をならしても、直近で医療費率が上向いた可能性は残ります。
回復の説明を一つの数字にまとめず、請求そのものの傾向と見積もり変更を分ける理由はここにあります。
売上の大きさと、保険事業の足元は別々に動く
会員数の変化も、利益の先行きを考える材料です。
UnitedHealthcareの加入者は4,830万人で、前年の5,010万人から減りました。
メディケア・アドバンテージでは2025年末から93.5万人減少し、雇用主・個人向けやメディケイドでも縮小がありました。
加入者が減れば、売上や保険料の総額は伸びにくくなります。
残った契約の採算が良くなれば利益率は上がりますが、契約を減らした後に顧客を戻し、利益を維持できるかは別の問いです。
事業別では、保険を担うUnitedHealthcareの売上が前年同期比で小幅に減る一方、営業利益は18億ドルから28億ドルへ増えました。
Optum Healthは売上が10%減ったものの、営業利益は4,100万ドルから7.35億ドルに改善しました。
Optum InsightとOptum Rxも営業利益を伸ばしています。
全社の利益増は、保険料収入だけでなく、医療サービスや薬局など複数の事業の動きを合わせて読む必要があります。
通期の調整後EPS見通しを20.50ドル以上へ引き上げたことは、経営陣が年内の利益水準に自信を示した材料です。
ただし、会社が上方修正した利益見通しも、医療費率の季節的な上昇、加入者の減少、見積もりの反転がどこまで続くかに左右されます。
利益予想だけでなく、その利益が何から生まれているのかを追うと、回復の持続性を判断しやすくなります。
予算と業績予想に移すときの見方
医療保険会社を予算や業績モデルに置くときは、保険料の成長、実際の医療費、過去請求の見積もり変更を別の行に分けると、利益の動きを説明しやすくなります。
今期のMCR改善をそのまま来期へ延ばすと、引当の戻し入れまで再現する前提になりかねません。
会社が示すMCRを起点に、見積もり変更を除いた粗い感度を別に置けば、利益の上振れが続く条件と、反転した場合の幅を把握できます。
例えば保険料収入約871億ドルでは、MCRが1ポイント動くと、医療費の計算上はおよそ8.7億ドルの差になります。
ただし、この金額がそのまま営業利益の増減になるわけではありません。
事業構成、税金、契約単価、他の費用が間に入ります。
感度計算の目的は利益を断定することではなく、どの前提が予想を動かすかをチーム内で共有することです。
また、加入者が減っている局面では、売上成長だけを目標に置くと採算の悪い契約を抱え続ける恐れがあります。
反対に、採算を守るために契約を縮小すれば、固定費を吸収できず利益が再び細ることもあります。
加入者数、契約単価、MCR、事業別の費用を並べ、どの組み合わせなら利益と顧客基盤が両立するかを見ます。
大規模な保険事業では、利益率の改善と加入者基盤の安定を同時に確認することが欠かせません。
見立てと監視ポイント
今回の数字は回復継続を示していますが、利益の中に請求見積もりの戻し入れが含まれ、MCRは前四半期から上昇しました。今後は、次の三つを条件付きで追うと、利益の質を見分けやすくなります。
- 引当見直しを除いた医療費率。同社は調整後MCRを公表していません。実際の医療費の伸びが落ち着くなら、見積もり変更を差し引いた粗い試算も改善を続けるはずです。見直し額が縮む一方でMCRが上がるなら、回復の根拠は弱まります。
- 加入者数と契約採算。加入者減少が止まり、利益率も保てるかを確認します。加入者だけが減り続けるなら、現行利益が規模縮小の効果に依存していないかが問われます。
- 事業別の営業利益。保険事業の引当戻しに頼らず、Optum各部門を含む利益の広がりが維持されるかを見ます。全社のEPS見通しを上げても、複数事業の収益力がそろわなければ、次の四半期の耐久力は判断しにくくなります。
腹落ち確認の問い
もし来期に医療費率がさらに下がったとして、利益回復が続いたと判断する前に、どの数字を並べて確認すべきでしょうか。
考え方
公表MCRだけでなく、過去請求の引当見直し額、保険料収入、加入者数、事業別営業利益を並べます。
見直し額が小さくなってもMCRが改善し、顧客基盤と複数事業の利益が保たれているなら、医療費の基調改善を説明しやすくなります。
もっと詳しく知りたい人へ
- SEC掲載の2026年Q3決算リリース — 売上、営業利益、MCR、引当見直し額、通期EPS見通しの原文を確認できます。
- SEC掲載の2026年Q2決算リリース — 前四半期のMCRと引当見直しを比べられます。
- Reutersの決算報道 — 上方修正と請求見積もりに関する市場報道を確認できます。
- 保険業の基礎ガイド — 保険料、医療費、引当の基本的な関係を整理できます。
- 保険業の主要プレイヤー比較 — UnitedHealthを含む事業構造の比較を確認できます。
出典(一次/二次の切り分け)
- 一次資料 — SEC掲載のUnitedHealth Group 2026年Q3決算リリース。2026年10月13日発表。売上、営業利益、MCR、6.10億ドルの引当見直し、加入者、事業別実績、通期EPS見通しを確認しました。
- 比較用の一次資料 — SEC掲載の2026年Q2決算リリースおよび2025年Q3決算リリース。前四半期・前年同期のMCRと引当見直し額を照合しました。
- 二次資料 — Reuters報道。請求見積もりの修正と通期見通しの引上げを照合しました。
- 筆者の試算 — 引当見直し額を医療費へ戻すMCR計算と差額の比率換算は、SECに掲載された元数値からの概算です。会社公表の調整後MCRではありません。