大手銀行の「年末の姿」を点数にしない — 2029年分からG-SIBの残高指標を年平均へ
【経済・メガバンク】連載・FP&Aグローバル(複数横断)【政治・規制改革】【国際・国際ルール】
目次
大手銀行の「年末の姿」を点数にしない — 2029年分からG-SIBの残高指標を年平均へ
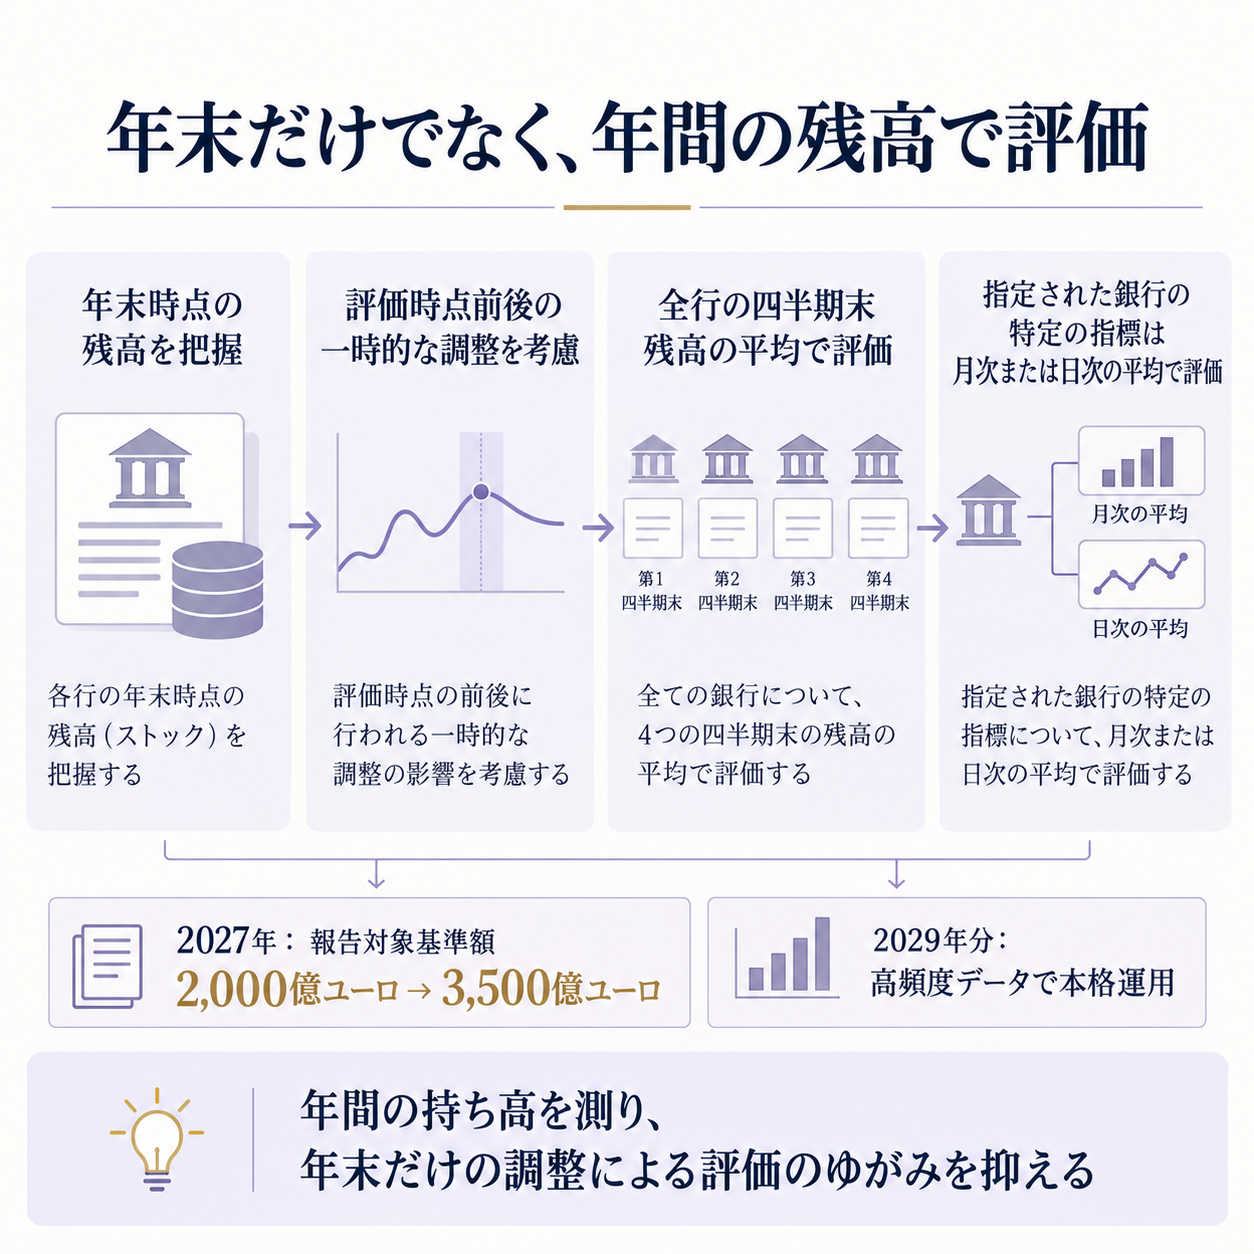
大手銀行の国際的な重要度は、決算日の残高だけでは測り切れません。
バーゼル銀行監督委員会は、世界の金融に影響し得る銀行を判定するG-SIB評価について、残高で測る指標の多くを年末値から年間平均へ変える最終改定を公表しました。
年末の一日を狙った調整が評価をゆがめます
G-SIB(世界的にシステム上重要な銀行)は、経営破綻などが国際金融へ大きな影響を及ぼすおそれがある銀行を指します。
バーゼル委員会は、規模、国境を越えた活動、金融機関同士のつながり、代替可能性、複雑さを測る指標から各銀行のスコアを作ります。
スコアが高い銀行ほど、損失に備える追加の資本バッファを厚く求められます。
従来の計算には、年度末時点の残高を使う指標がありました。
委員会は、評価の基準日前後に一時的にポジションを縮め、銀行のシステム上の重要度を低く見せようとするウィンドウ・ドレッシング(報告日に合わせた一時的な見せ方の調整)が一部で起きていると説明しています。
年末だけ取引を減らすと、その日の数字が通常の年間活動を代表しないことがあります。
残高指標は四半期末平均、対象行は一部を月次・日次で測ります
10月16日に公表された最終基準では、評価対象となる全銀行が、残高で測るG-SIB指標について、少なくとも年度内の四半期末値を平均することになりました。
従来の年度末一日の数字だけではなく、年を通じた持ち高を評価に反映させます。
さらに、すでにG-SIBに指定された銀行と、前年のスコアが100bp(評価尺度の1%)を超える近-G-SIBは、指標の種類に応じて月末値や日次値の平均も必要になります。
例えば総エクスポージャーや金融機関間の資産・負債などは、銀行の区分によって求められる頻度が異なります。
各国の監督当局は、必要に応じてさらに高い頻度を求める裁量を持ちます。
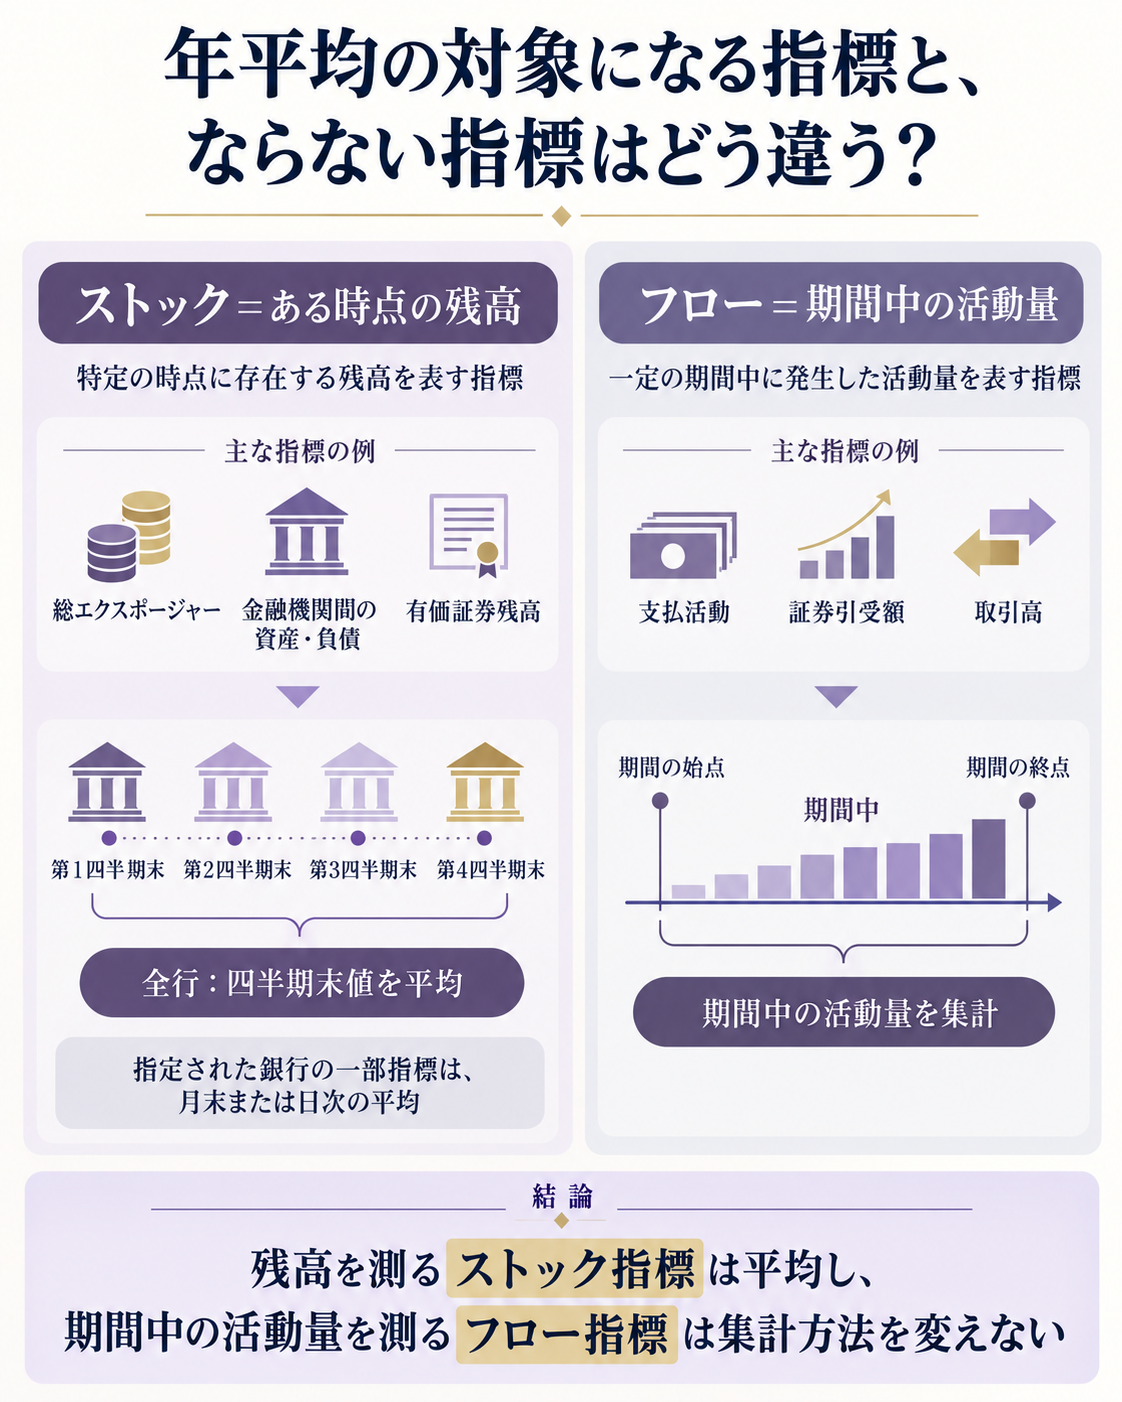
支払活動、証券の引受、取引高のように期間中の活動を積み上げるフロー指標は、日付を切り取るストック指標と異なります。
新基準はこの二つを区別し、平均化が必要な残高指標に報告の重点を置きました。
バーゼル委員会は、測定の精度と銀行の報告負担のバランスを踏まえ、全銀行には四半期末の平均を最低線とし、G-SIB等の一部指標だけ頻度を上げる設計にしています。
基準は一度に全面適用されません。
報告基準の変更は2027年から始まり、2028年からは平均値の提出をベストエフォートで試す移行期間に入ります。
高頻度データを使う本格運用は2029年分のデータからで、評価結果は2030年に公表される予定です。
日本ではメガバンク3グループが現在の対象です
FSBが2025年11月に公表した最新リストには、三菱UFJフィナンシャル・グループ、みずほフィナンシャルグループ、三井住友フィナンシャルグループが掲載されています。
三菱UFJはバケット2でリスク加重資産に対する追加普通株バッファが1.5%、みずほと三井住友はバケット1で1.0%です。
2025年版リストが示すこの水準は、2027年1月から適用される予定です。
リスク加重資産は、保有資産のリスクに応じて重みを付けた自己資本計算上の分母です。
このバッファは現行のリストに基づくもので、年間平均を使った改定後の銀行別スコアや必要資本を示す数字ではありません。
基準日近くの残高が年間平均より低かった銀行では、新しい計算でスコアが上がる場合があります。
一方、銀行のスコアは評価対象全体に占める比率などから算定されるため、日本の銀行だけが一律に上がるとは限りません。
報告対象の基準額も2027年から変更されます。
レバレッジ比率のエクスポージャー測定額が従来の2,000億ユーロから3,500億ユーロへ上がり、前年末の値で報告・開示対象を判断します。
ただし、すでにG-SIBに指定された銀行や監督当局が追加した銀行は、基準額を下回っても対象に残り得ます。
この変更は「基準額を上げればメガバンクの資本規制が軽くなる」という意味ではありません。
年末の残高管理から、通年のデータ管理へ
対象行では、評価に使うデータを一年を通じて集め、集計根拠を残す体制が必要になります。
報告頻度が月次・日次に上がる指標では、財務、リスク管理、資金繰り、海外拠点のデータを揃え、開示値と監督当局への報告値を一致させる作業も増えます。
これは基準から見込まれる実務上の影響であり、各行の追加費用はまだ公表されていません。
資本計画では、残高の年間平均と従来の年度末値を並べ、スコアとバケットがどう変わり得るかを試算する必要があります。
評価区分が上がれば追加資本の負担が増える可能性がありますが、年度末値との差だけで変化幅は決まりません。
比較対象となる他行の数値、分母、各指標の頻度、監督上の判断が関わるため、個別行の必要資本をこの改定だけから逆算することはできません。
また、最終基準では一部指標の連結範囲に保険活動を含めます。
銀行グループは、子会社を含めたデータの範囲が現行の開示とどう違うかを整理し、会計・リスク報告の共通定義を整える必要があります。
公開資料には、今回の変更による三菱UFJ、みずほ、三井住友それぞれのスコアや資本額の試算はありません。
見立てと監視ポイント
この改定の効果は、2029年分のデータで算出されるスコアと、各行の報告負担が見えるまで判断できません。
- 金融庁が国内監督上の適用時期・集計仕様をどう示すか。国際基準の最終化だけでは、国内各行の実務詳細は確定しません。
- 2028年の移行期間に、四半期平均から月次・日次へ上げる対象指標と、保険子会社を含む連結範囲がどう実装されるか。
- 2029年のデータを使った公表スコアで、三菱UFJ・みずほ・三井住友の相対順位やバケットが動くか。変更があれば、資本バッファと資本政策への影響を各行資料で確かめます。
腹落ち確認の問い
年度末の残高が過去の評価より大きくなった銀行は、新方式で必ず追加資本を増やすことになるでしょうか。判断には何を合わせて見る必要があるでしょうか。
考え方
年度末値と年間平均の差は、一つの銀行の指標を見直す材料です。
しかしスコアは同じ指標の対象行全体に対する比率で計算され、複数の評価項目を組み合わせてバケットが決まります。
近い銀行の数値、他の指標、監督当局の判断も確認しなければ、追加資本が増えるとは断定できません。
もっと詳しく知りたい人へ
- バーゼル委員会の最終基準 — 四半期・月次・日次の平均方法と導入時期を確認できます。
- 金融庁の公表 — 国際基準の公表日と日本語での制度概要が分かります。
- FSBの2025年G-SIBリスト — 日本の3メガバンクの現行バケットと追加資本バッファを確認できます。
- The Bankerの解説 — 年末値から四半期以上の平均へ切り替える変更の要点を読めます。
- 銀行業主要プレイヤー比較_FP&Aと投資視点 — 国内大手行の事業構成と財務指標を比べられます。
自分で調べるなら、年度末残高と年間平均の差を各行の公表指標で比べ、G-SIBスコアを動かし得る項目を探してみてください。
出典
- バーゼル委員会 最終基準 — 年平均化の対象、銀行区分ごとの頻度、適用時期、報告基準額を確認。
- 金融庁の公表 — 2026年10月23日付で最終文書の公表と改定内容を確認。
- FSB 2025年G-SIBリスト — 日本の3メガバンク、バケット、追加資本バッファを確認。
- The Bankerの解説 — 2026年10月19日付記事で変更の説明を照合。
確認メモ:最終基準PDFの本文と附属表を開き、最低四半期末平均、G-SIB・近-G-SIBの指標別頻度、2027年の報告対象基準額、2028年からの移行期間、2029年データによる2030年公表を確認しました。
FSBリストは2025年版で、今回の改定後の将来スコアではありません。
2026年版は本稿作成時点で未公表のため、現在の対象行を示す根拠として最新公表版を用いています。