買収のつなぎ融資36億ドルを使わずに済んだ — Rocket Labが株式と買収先の借金を組み替えた方法
【国際・海外企業】連載・FP&A米国【科学・宇宙航空】【横断・M&A】【市場・株式】
#Rocket Lab#Iridium#M&A#買収金融#ATM#ブリッジ融資#株式希薄化#衛星通信#宇宙産業
目次
買収のつなぎ融資36億ドルを使わずに済んだ — Rocket Labが株式と買収先の借金を組み替えた方法
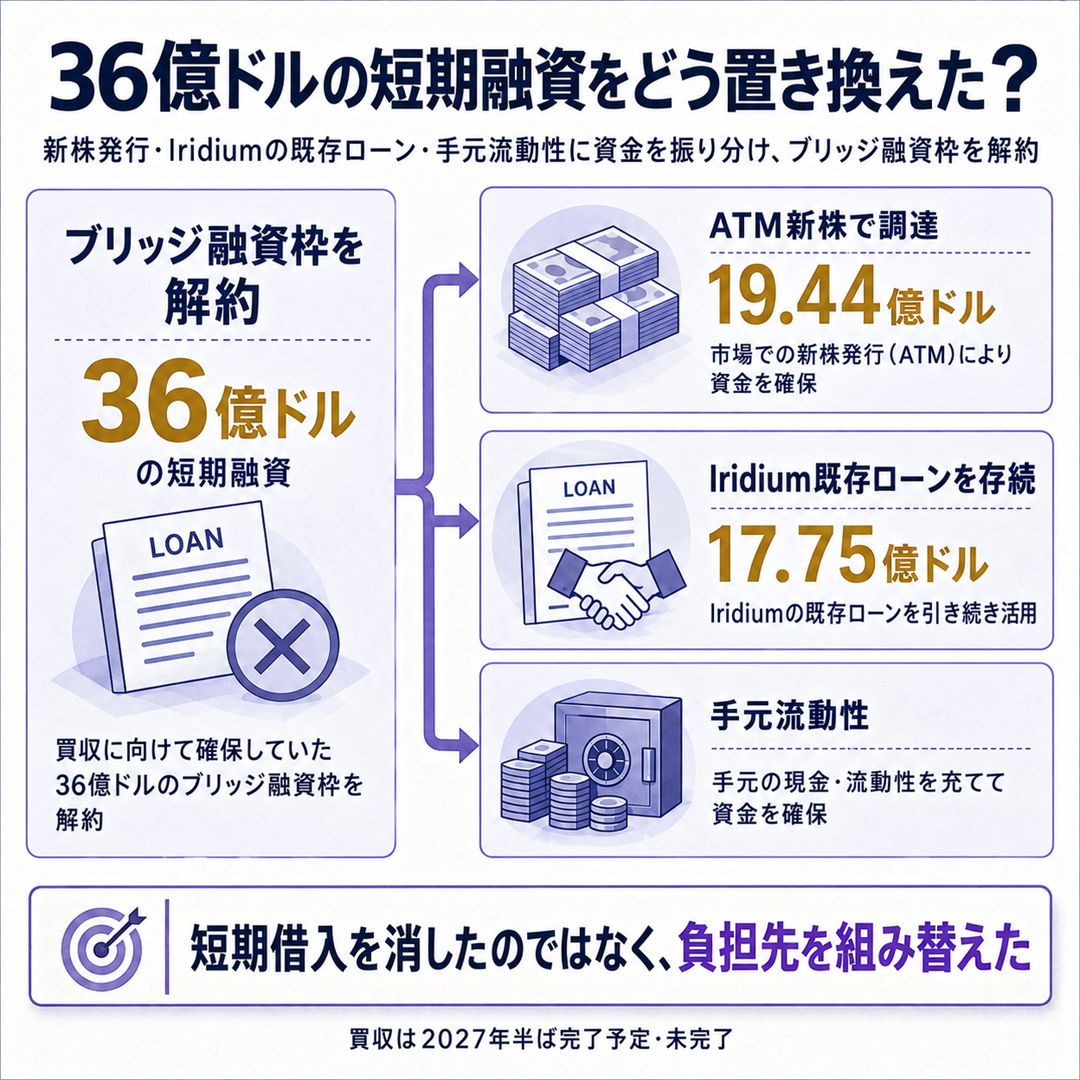
買収契約を結んだ会社が、決済までに用意していた36億ドルの短期融資を丸ごと解約しました。
資金が不要になったわけではありません。
Rocket Labは、株式市場から集めた現金と買収先Iridiumの既存借入を組み合わせ、短期の借金に集中していたリスクを株主・貸し手・買収先の3者へ組み替えました。
36億ドルの短期融資を19.44億ドルの株式発行などへ置き換えた
**今回起きたのは、買収そのものではなく、買収代金をどう払うかの確定です。
**Rocket Labは2026年9月15日、ATM(市場価格に近い値段で少しずつ新株を売る仕組み)で2,930万株を発行し、総額19.44億ドルを調達したと発表しました。
同時に、Iridiumが抱える17.75億ドルのタームローンを買収後も残せるよう、貸し手から支配権変更への同意を得ました。
Rocket Labの主要事業会社が、この借入を無担保で保証します。
この2つと手元流動性を合わせることで、ドイツ銀行とウェルズ・ファーゴが用意していた36億ドルの担保付ブリッジ融資枠を解約しました。
ブリッジ融資は、長期資金が決まるまで買収代金を一時的につなぐ借金です。
便利な半面、期間が短く、借り換えが遅れると条件が悪くなりやすい資金でもあります。
Rocket Lab自身も6月末の10-Qで、短期・担保付きの融資を残すと金利、追加調達、設備投資、次世代ロケットNeutronの開発に制約が及ぶ可能性を挙げていました。
取引全体はIridium1株につき現金27ドルとRocket Lab株式を渡す設計で、企業価値は約80億ドルです。
買収はまだ完了しておらず、予定は2027年半ばです。
9月15日に消えたのは決済リスクの一部であり、株主承認や規制承認、統合の実行リスクではありません。
借金が消えたのではなく、負担する人と時間が変わった
**資金調達の本質は、コストをゼロにすることではなく、誰がいつ負担するかを選ぶことです。**今回の組み替えを分けると、3つの動きになります。
| 資金源 | 発表前の役割 | 9月15日後の状態 | 主な負担 |
|---|---|---|---|
| 36億ドルのブリッジ融資 | 現金対価を短期で確保 | 解約 | 借り換え・担保・短期金利のリスクが低下 |
| ATMによる新株 | 恒久資金へ置換 | 19.44億ドルを調達済み | 既存株主の持分が薄まる |
| Iridiumの既存ローン | 買収時に返済する可能性 | 17.75億ドルを存続 | 買収後の会社が返済、Rocket Lab USAが保証 |
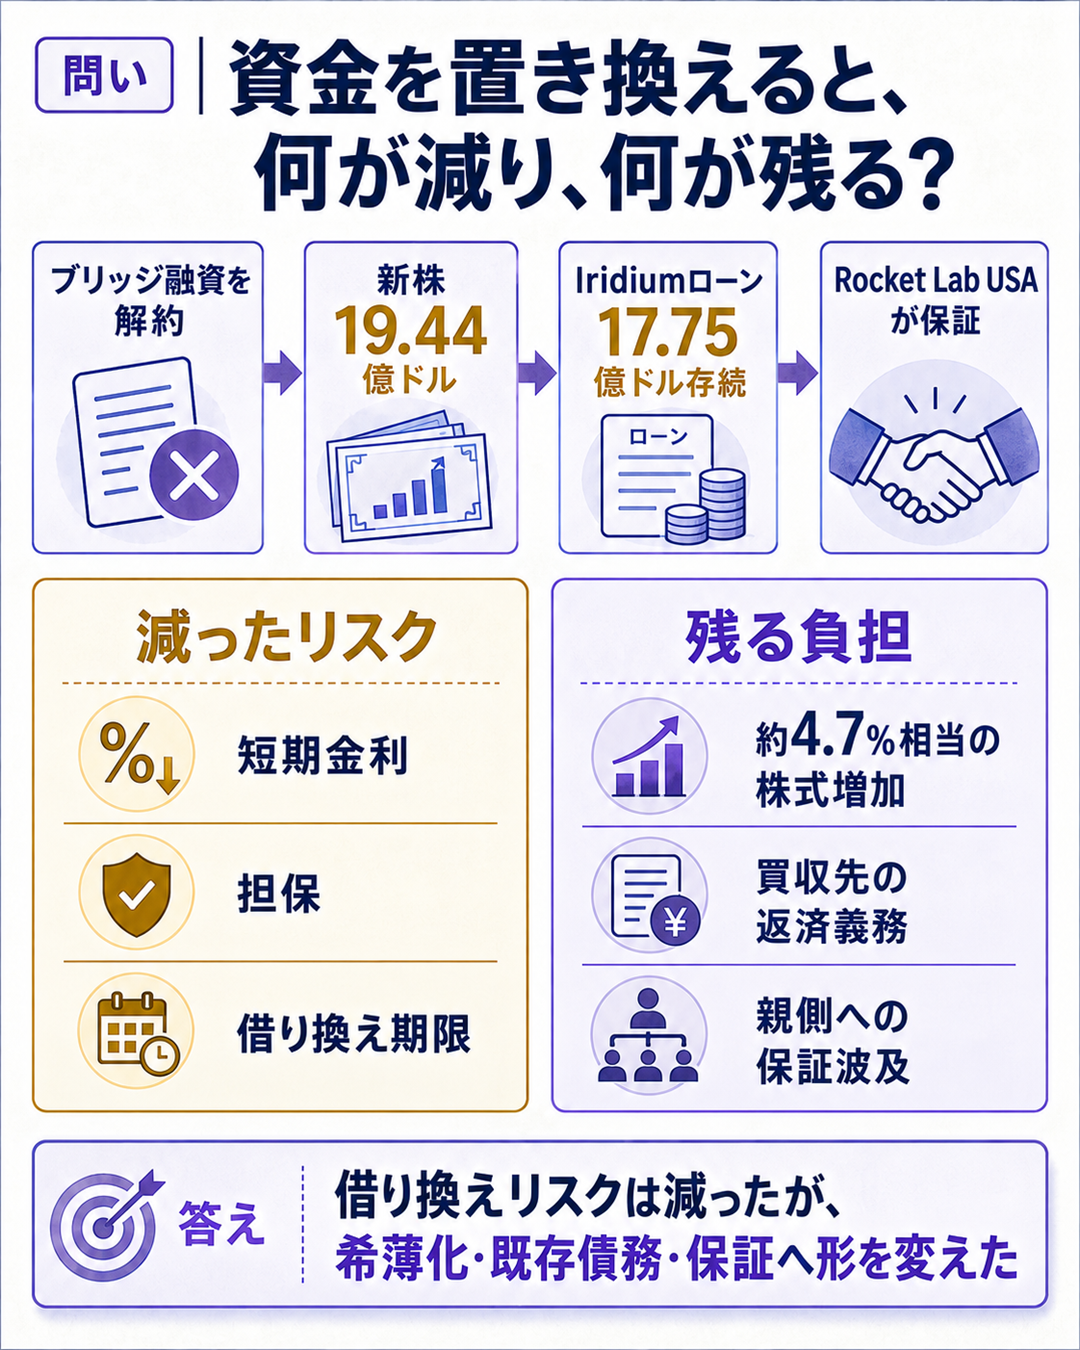
新株2,930万株は、Rocket Labの2026年4〜6月期の加重平均株式数6億2,968万株と比べて約4.7%です。
これは厳密な最終希薄化率ではありません。
期中平均との比較であり、買収対価としてIridium株主へ今後渡すRocket Lab株も別にあります。
19.44億ドルを2,930万株で割ると、平均売却単価は約66.35ドルです。
株価が高い局面で株を通貨として使えば、同じ現金を少ない発行株数で集められます。
一方、その後に株価が上がっても、すでに渡した持分は戻りません。
金利の確定負担を減らす代わりに、将来価値の一部を新株主へ渡した形です。
既存ローンを残す意味も大きく異なります。
Iridiumは2026年4〜6月期に売上2億2,520万ドル、OEBITDA(同社独自の営業キャッシュ創出力に近い指標)1億1,910万ドルを計上しました。
サービス売上が全体の72%を占め、契約・加入者型の収入が返済原資になります。
ただし、借金の返済義務がIridiumだけに閉じるわけではありません。
買収完了時にはRocket Lab USAが保証を付けます。
Iridiumのキャッシュフローが弱れば、Rocket Lab側の資金余力にも波及します。
「買収先の稼ぎで返す」という説明と「親側に影響しない」は同じではありません。
予算に置くなら、金利だけでなく持分と保証枠を並べる
**この案件から持ち帰るべきなのは、借入対株式の二択ではなく、資金源ごとの負担を同じ表へ載せることです。
**買収予算でブリッジ融資の金利だけを比べると、新株発行による1株当たり価値の変化や保証による余力消費が抜け落ちます。
たとえば19.44億ドルを借入で賄い、仮に年7%の利率なら、単純な年間利息は約1億3,600万ドルです。
新株には利払いがありませんが、既存株主は発行後の利益と企業価値をより多い株数で分け合います。
この7%は実際の提示条件ではなく感度分析ですが、現金費用と持分コストの違いを同じ土俵に置く助けになります。
次に、17.75億ドルの既存ローンは買収先のバランスシートに残ります。
Iridiumは6月末時点でネット有利子負債16億ドル、ネットレバレッジはOEBITDAの3.3倍でした。
買収後の予算では、Rocket Lab単体の設備投資とIridiumの衛星更新を別々に見るだけでなく、保証を含む合算の資金余力を置く必要があります。
さらに、買収が成立しない場合も考えます。
公式発表では、ATMの手取りは買収が完了しなければ将来の成長投資、別の買収、運転資金などに使えるとしています。
用途変更の自由はありますが、株式はすでに発行済みです。
案件がなくなっても希薄化は巻き戻らないため、代替投資でどれだけ収益を作れるかが新しい評価軸になります。
大型買収では「資金確保」と「買収成功」を分けて読む
**9月15日の進展は資金調達の不確実性を下げましたが、80億ドルの買収価値を証明したわけではありません。
**Rocket Labが買うのは衛星だけではなく、Iridiumの加入者、周波数利用の権利、政府・企業との継続契約です。
Iridiumの第2四半期は加入者が前年同期比6%増の262万7,000件となる一方、OEBITDAは1億2,130万ドルから1億1,910万ドルへ小幅に減りました。
この違いは重要です。
買収資金は一度確保すれば決済できますが、借入を返し、新株の増加を上回る利益を生むには、毎四半期のサービス収入が必要です。
資金調達の巧拙は入口であり、統合後の収益性が出口になります。
見立てと監視ポイント
**次に見るべきは、安定収入が資金負担を本当に吸収できるかです。**条件がそろえば、短期融資を恒久資金へ早く置き換えた判断は、金利と借り換えの不確実性を抑えた先回りになります。
- 最終的な株式数 — ATMの2,930万株に加え、Iridium株主へ渡す株式まで含めた完全希薄化後株式数が確定するか。
- Iridiumのサービス売上とOEBITDA — 加入者増が利益と現金へつながり、17.75億ドルの返済余力を維持できるか。
- 保証と設備投資の両立 — Neutron開発、Iridiumの衛星更新、買収関連費用を払いながら追加借入を抑えられるか。
腹落ち確認の問い
Rocket Labが36億ドルのブリッジ融資を解約したことを、なぜ「借金が36億ドル減った」とそのまま読んではいけないのでしょうか。
考え方
ブリッジ融資は使われる前の資金枠であり、実行済み債務の返済とは違います。
必要資金は、新株19.44億ドル、Iridiumの既存ローン17.75億ドル、手元流動性へ置き換わりました。
短期・担保付きの借り換えリスクは減りましたが、株式の希薄化、買収先債務、Rocket Lab USAの保証という別の負担が残ります。
出典(一次/二次の切り分け)
- 一次・当日発表 — Rocket Lab、2026年9月15日。新株2,930万株、総額19.44億ドル、Iridium既存ローン17.75億ドル、36億ドルのブリッジ融資解約を直接照合。
- 一次・資金計画 — Rocket Lab、2026年8月13日。既存ローン存続とATMでブリッジ融資を置き換える計画を直接照合。
- 一次・財務とリスク — Rocket Lab Form 10-Q、2026年6月30日基準。現金等23.88億ドル、加重平均株式数6億2,968万株、短期融資のリスク記載を直接照合。
- 一次・買収先決算 — Iridium、2026年第2四半期。売上、OEBITDA、加入者、負債とレバレッジをSEC提出資料で照合。
- 二次照合 — Reutersの6月29日付買収報道、Investing.comとTipRanksの9月15日付記事で、取引規模と資金置換の理解を確認。
- 反証1パス — 36億ドルは実行済み借入ではなく融資枠です。17.75億ドルへの単純な借り換えでもなく、株式・既存債務・手元資金への分散としました。約4.7%と66.35ドルは公表値からの筆者試算です。
もっと詳しく知りたい人へ
- Rocket Labの9月15日付公式発表 — 今回確定した資金源とブリッジ融資解約の原文を確認できます
- Rocket Labの8月13日付資金計画 — 置換前に会社が描いていた恒久資金化の道筋が分かります
- Rocket Labの2026年第2四半期10-Q — 手元資金、株式発行、買収金融のリスクを読めます
- Iridiumの2026年第2四半期決算 — 借入の返済原資となるサービス収入とOEBITDAを確認できます
- 輸送用機器業界基礎ガイド — 航空宇宙を含む輸送用機器の事業構造を俯瞰できます