買えば買うほど、仕入れ先の株がもらえる — アマゾンがAI向け発電機を押さえた「最大80億ドル」の仕掛け
【国際・海外企業】連載・投資・決算米国【経済・重電】【市場・株式】
#Generac#Amazon#ワラント#長期供給契約#データセンター#非常用発電機#希薄化
目次
買えば買うほど、仕入れ先の株がもらえる — アマゾンがAI向け発電機を押さえた「最大80億ドル」の仕掛け
ふつう、たくさん買う客がもらえるのは値引きです。
アマゾンが米国の発電機メーカーGeneracから受け取ったのは、値引きではなく「株を買う権利」でした。
発電機を買えば買うほど、あらかじめ決めた値段でGenerac株を手に入れられる権利が増えていく。
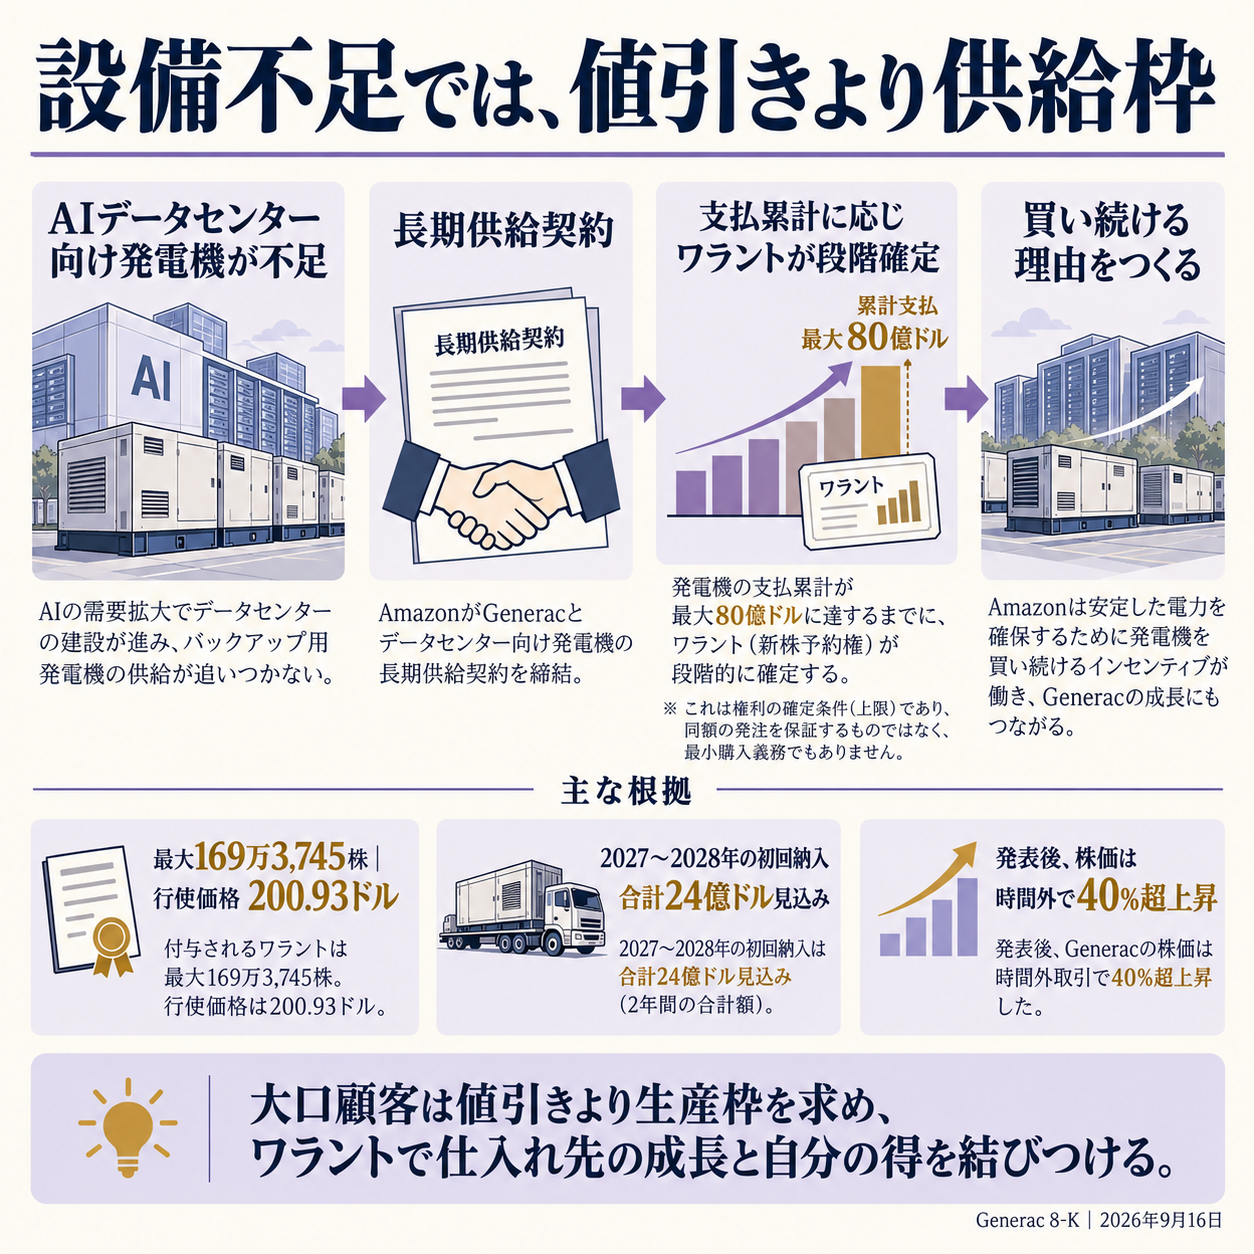
発表の夜、Generacの株価は時間外取引で40%超上がりました。
AIデータセンターの設備が足りない時代に、買い手が仕入れ先を囲い込む新しい形が見えています。
170万株の権利と、24億ドルの初回発注
Generacが2026年9月16日に米証券取引委員会(SEC)へ提出した臨時報告書(8-K)によると、同社はアマゾンの子会社にワラント(決まった値段で株を買える権利)を発行しました。
対象は最大169万3,745株、行使価格は1株200.9266ドル、期限は2033年9月16日です。
このうち30万7,954株分は発行と同時に確定しました。
残りは、アマゾンがデータセンター用のバックアップ発電機の代金として支払った累計額に応じて、何段階かに分けて確定していきます。
確定の上限になる支払総額が80億ドルです。
両社は長期の供給契約も結び、2027年と2028年の初回納入は合計24億ドルを見込むとしています。一部の報道は「各年24億ドル」と書きましたが、8-Kの記載は2年間の合計です。
Generacは家庭用の非常用発電機で知られる会社です。
2026年4〜6月期の売上は11.7億ドル。
うち商業・産業向け(C&I)が5.56億ドルで前年から29%伸び、7月末時点でデータセンター向けの受注残は約16億ドルに達していました。
24億ドルの初回納入が年12億ドルずつ入るとすれば、今のC&I売上の半分強に当たる規模です。
なぜ値引きではなく、株なのか
背景にあるのは、発電機の奪い合いです。
AIデータセンターは停電に備えて大型のバックアップ発電機を大量に並べます。
同業のカミンズやキャタピラーでもデータセンター向けの受注が膨らみ、メーカーの工場はどこも埋まりつつあります。
Generacも4〜6月期に大型発電機の組み立てを手がけるEnerconを買収し、イリノイ州に工場を追加取得して、増産を急いでいます。
この状況で値引きを求めても、メーカーは他の客に売れば済みます。買い手が本当に欲しいのは安さではなく、生産枠の優先順位です。ワラントはここに効きます。
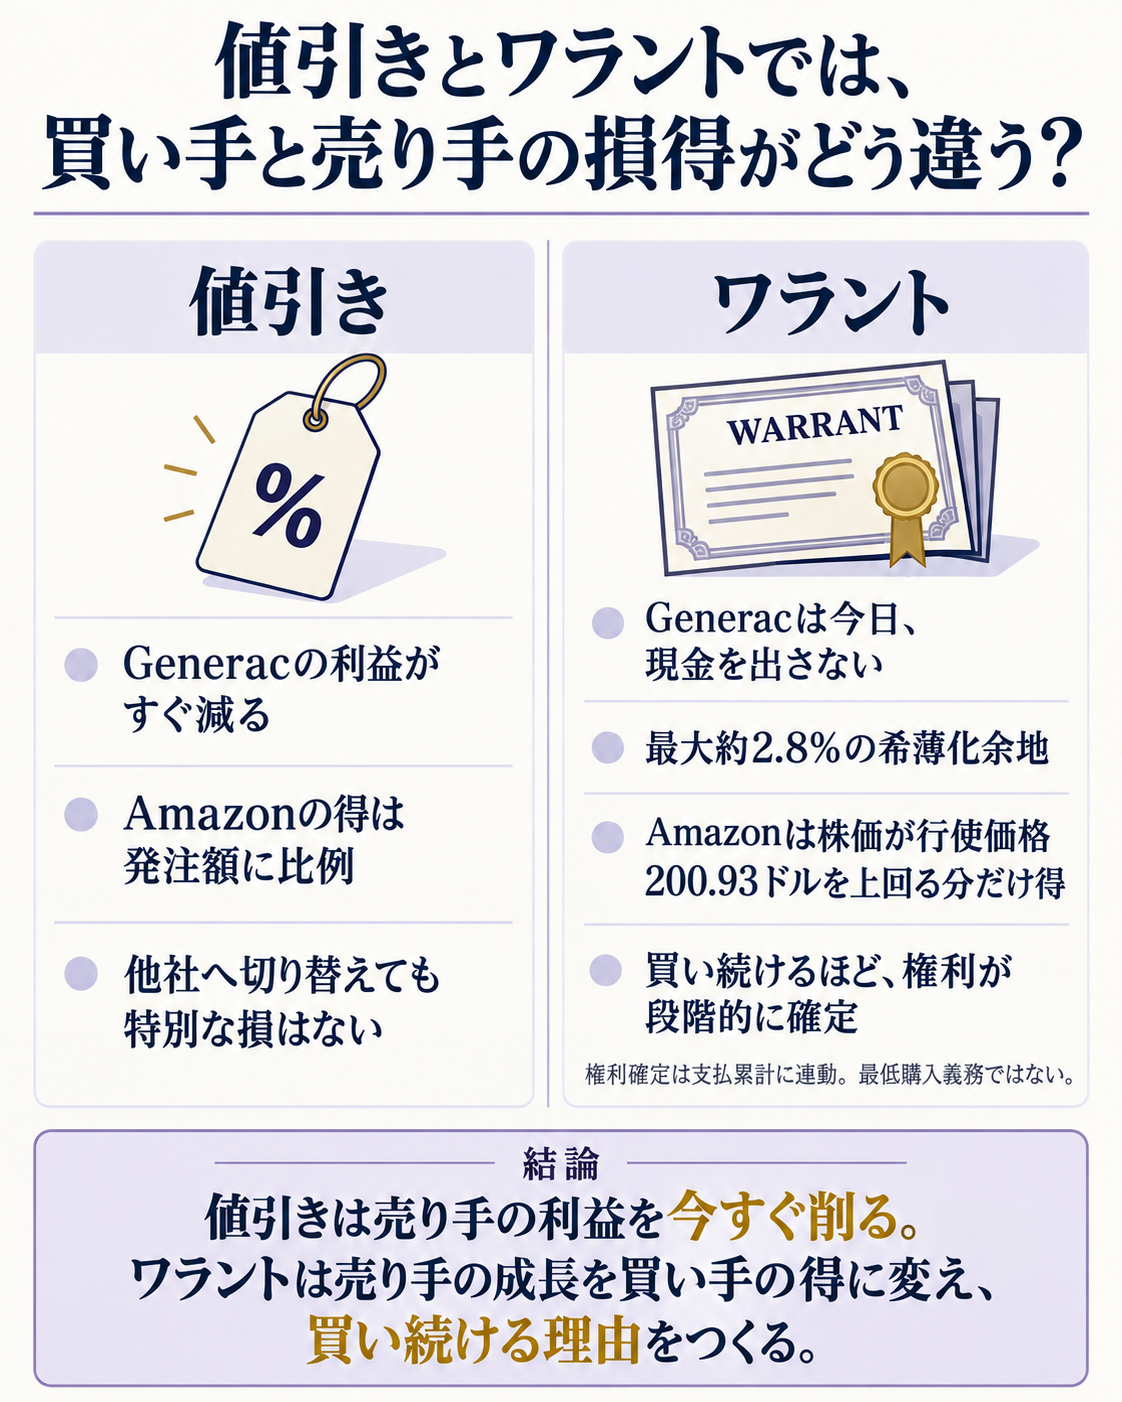
値引きなら、Generacの利益がそのまま減ります。
ワラントなら、Generacは今日現金を出しません。
代わりにアマゾンは、自分の発注でGeneracの業績が伸び、株価が上がるほど得をする立場に立ちます。
発注を増やすことが自分の利益にもなるので、アマゾンには「Generacから買い続ける」理由ができる。
Generacにとっては、最大の顧客を長くつなぎとめる担保になります。
アマゾンはこの手法を何度も使ってきました。報道によれば、水素のプラグパワー、航空貨物のATSG、食品卸のスパルタンナッシュ、半導体のアステララボなどで同じようにワラントを受け取っています。
「3.4億ドル相当」という数字の読み方
報道では「最大3.4億ドル相当のワラント」という表現が目立ちました。
これは169万3,745株に行使価格200.93ドルを掛けた金額で、アマゾンが権利を使うときにGeneracへ払う代金です。
アマゾンがただで受け取る価値ではありません。
アマゾンが得をするのは、株価が行使価格を上回った分だけです。
9月16日の終値ベースの時価総額は約103億ドル、希薄化後の株式数は約5,960万株なので、発表前の株価はおおよそ170ドル台と計算できます。
行使価格はそれより2割弱高い水準に置かれていました。
発表後の急騰で株価は一時239ドルをつけ、その後は200ドル台前半へ戻したと報じられています。
行使価格すれすれの位置です。
既存の株主から見た負担は、株が増えることによる持ち分の目減り(希薄化)です。
すべて確定して行使されても、増える株は今の株式数の約2.8%。
それと引き換えに、数年分の受注の見通しが立ちました。
株価の4割高は、市場がこの交換を既存株主に有利と評価した形です。
受注の数字を、どう計画に置くか
この契約を業績の予想に入れるとき、分けて扱うべき数字が3つあります。
1つ目は確度です。
24億ドルは2027〜2028年の初回納入の「見込み」、80億ドルはワラント確定の上限で、どちらも最低購入の約束ではありません。
8-Kには独占条項や最低購入義務の記載もありません。
予算に置くなら、24億ドルを基本線、残りの56億ドルは上振れシナリオに回すのが筋です。
2つ目は売上の目減りです。
米国の会計基準では、顧客に渡す対価は売上から差し引いて扱うのが一般的です。
ワラントの価値が発注に応じて売上の減額として計上されれば、表に出る売上高や粗利率は発注額より小さく見える可能性があります。
Generacは処理方法をまだ開示していないので、次の四半期報告書が確認点です。
3つ目は顧客の集中です。
1社で年12億ドル規模の注文を抱えると、その顧客の投資計画が変われば工場の稼働が一気に落ちます。
増産の投資はGeneracが先に負い、発注の見直しリスクもGeneracに残ります。
日本の製造業にとっても他人事ではありません。
変圧器や冷却設備など、AIデータセンター向けの設備はどれも納期が長くなっています。
大口の顧客が、前払いや出資と組み合わせて生産枠を確保しにくる場面は増えるはずです。
そのとき、値引きの要求と株式の提供のどちらが自社に安いか——自社の株価と資本コストで比べる準備があると、交渉の選択肢が広がります。
見立てと監視ポイント
この契約で変わったのは、Generacが「家庭用発電機の会社」から「AIデータセンターの電力設備会社」として値付けされ始めたことです。評価が続くかは、受注が納入と利益に変わるかで決まります。
- ワラントの確定の進み方 — 四半期ごとの報告書で、確定済みの株数がどこまで増えたか。アマゾンの実際の支払額を映す、最も直接的な物差しです。
- 会計処理と粗利率 — ワラント分が売上の減額として計上されるか、その結果データセンター向けの粗利率がどの水準に落ち着くか。
- 2027年の納入立ち上げ — Enerconと新工場で大型発電機の生産能力が予定どおり増えるか。遅れれば、受注があっても売上に変わりません。
腹落ち確認の問い
アマゾンは、なぜGeneracに値引きを求めず、ワラントを受け取る形を選んだのでしょうか。Generac側にとって、値引きよりワラントのほうが受け入れやすかった理由も合わせて考えてみてください。
考え方
発電機の工場がどこも埋まっている状況では、買い手が欲しいのは安さより生産枠の優先順位です。
値引きならGeneracの利益がすぐに減りますが、ワラントなら今日の現金は出ていきません。
アマゾンは自分の発注でGeneracの業績と株価が上がるほど得をするので、Generacから買い続ける動機を持ちます。
Generacにとっては、最大約2.8%の希薄化と引き換えに大口顧客を長くつなぎとめられる取引です。
ただし、値引きと違って株価が上がるほどアマゾンの得る価値は大きくなり、その分は既存株主が負担します。
出典(一次/二次の切り分け)
- 一次・Generac 8-K — 2026年9月16日SEC提出。ワラント169万3,745株、行使価格200.9266ドル、即時確定30万7,954株、支払累計に応じた段階確定と上限80億ドル、期限2033年9月16日、2027〜2028年の初回納入計24億ドルを直接照合。独占条項・最低購入義務の記載なし。
- 一次・Generac決算発表 — 2026年7月29日付の第2四半期決算。売上11.7億ドル、C&I外部売上5.56億ドル(29%増)、データセンター向け受注残約16億ドル、Enercon買収と工場取得、希薄化後株式数5,960万株を直接照合。
- 二次 — Quartz(9月17日)で時価総額約103億ドルとアマゾンの過去のワラント事例、CNBCで時間外40%超の上昇、EnergyTechで一時239ドルと同業の受注動向を確認。
- 反証1パス — 80億ドルは確定受注ではなく権利確定の上限です。24億ドルは2年間の合計で、各年24億ドルとする報道は8-Kと一致しません。発表前株価と行使価格の比較は時価総額÷株式数による概算で、会計処理は未開示です。
もっと詳しく知りたい人へ
- Generacの8-K(2026年9月16日) — ワラントの条件と確定の仕組みを原文で確認できます
- Generac 2026年第2四半期決算 — データセンター向け受注残と2社のハイパースケール顧客、増産投資の中身が分かります
- Quartz「Amazon takes warrant stake in Generac」 — アマゾンが他社で受け取ってきたワラントの事例を一覧できます
- slb-kelvion-data-center-thermal-4bn — AIデータセンターの設備ボトルネックを冷却側から読めます
- 電気機器業界基礎ガイド — 重電・産業用電機を含む電気機器業界の構造を俯瞰できます
- 電気機器主要プレイヤー比較 — 国内の電気機器各社の収益構造を横並びで確認できます