30〜60秒で読む
概要
前提: 銀行と他の事業者が、API(サービス同士をつなぐ仕組み)などを使って連携するサービスの話です。金融庁の改正案は、利用が便利になる一方、提供者や責任の所在が分かりにくくなるおそれを挙げています。
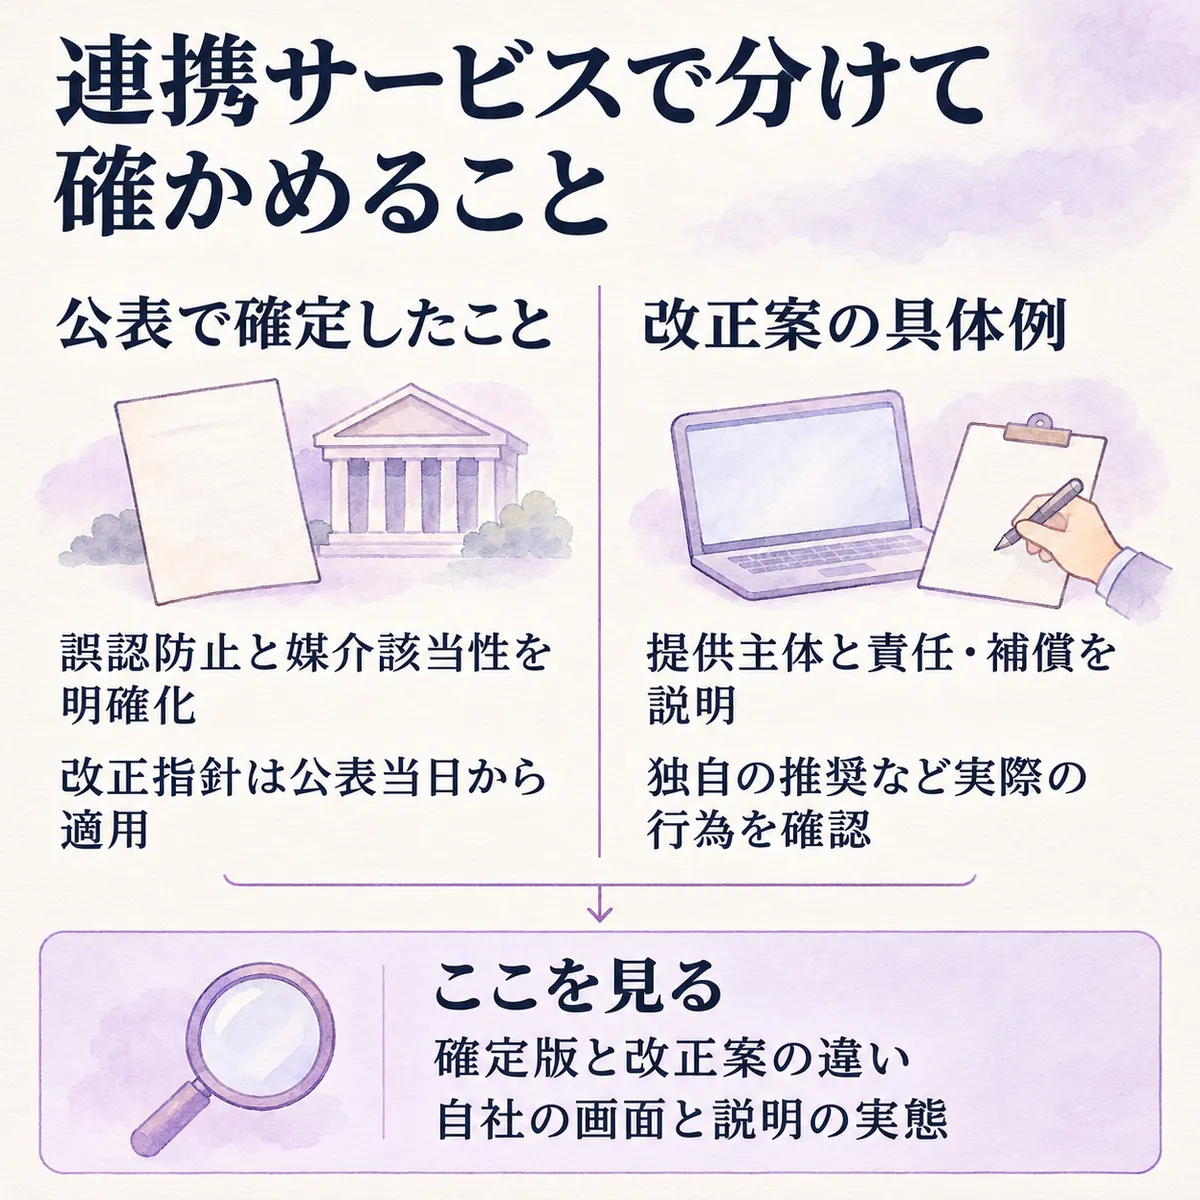
ひとことで言うと: 金融庁は、銀行との連携サービスの誤認防止と銀行代理業の媒介に当たる行為を明確にし、改正した監督指針を公表当日から適用しました。
今回注目したいのは、画面が一体になっても、提供者や責任まで一体になるわけではない点です。銀行と組む事業者にも、サービスの見せ方と実際の説明行為を点検する意味がありそうです。
詳細
提供者と責任を、利用者にどう伝えるか
金融庁は、主要行だけでなく、中小・地域金融機関、系統金融機関、漁協系統信用事業、金融サービス仲介業者向けの監督指針も改正しました。公表文では、誤認を防ぐための措置と、連携先の行為が銀行代理業の媒介に当たるかを明確にする、と説明しています。
その点検箇所を知る手がかりが、新旧対照表の改正案です。案では、アプリなどの提供主体、銀行サービスの内容と提供主体、銀行と事業者の関係に加え、事故時の責任・補償や問い合わせ先を説明する構成です。利用者が簡単に分かる場所と方法で示すことも挙げています。
送客でも、一連の行為で判断する案
では、銀行のサービスへ利用者を案内するだけならどうでしょうか。改正案は、契約の相手が銀行であり、説明も銀行が提供するとあらかじめ示した場合でも、事業者が実際に何をするかを見る構成です。
独自の情報追加や説明の加工、勧誘・推奨、条件交渉などをせず、契約へ誘う行為とは評価されなければ、媒介に至らないとしています。一方、表示も含めた一連の行為が媒介に当たる場合があるため、「リンクを置くだけ」と画面の形式だけで判断するのは難しそうです。ここまでの具体例は、確定版ではなく改正案に書かれた内容です。
どのような影響が?
銀行サービスを自社のアプリやウェブサイトに組み込む事業者と、提携する金融機関が確かめたい話です。適用は公表当日からなので、新しい企画だけでなく、運営中のサービスも確認の対象として考えたいところです。
点検するなら、契約書だけでなく、利用者が実際に見る画面や案内に沿って進めるとよさそうです。
- 提供主体と、事故時の責任・補償、問い合わせ先が伝わるかを確認する。
- 自社が銀行の説明を加工したり、独自に推奨したりする場面を洗い出す。
- 画面と営業・問い合わせ対応を合わせて、銀行や法務担当と媒介への該当性を確認する。
確定版の具体的な文言と改正案からの変更、既存サービスの経過措置・対応期限は、公開されている情報の確認範囲では分かりませんでした。改修費用や工数を示す数字も確認できていません。
サービスをなめらかにつなぐほど、誰の説明で、誰が責任を持つかを見える形にすることが大切になりそうです。
まとめ
- 金融庁は銀行等の連携サービスを巡る監督指針を改正し、公表当日から適用しました。
- 改正案は、提供者と責任の説明、実際の送客・推奨行為を点検する手がかりになります。
- 確定版との差を確認しつつ、画面と実際の対応を合わせて見直したいところです。
出典
- 「主要行等向けの総合的な監督指針」等の一部改正(案)に対するパブリックコメントの結果等について公表しました。(金融庁、2026年11月6日)
- 主要行等向けの総合的な監督指針 新旧対照表(改正案)(金融庁)