30〜60秒で読む
概要
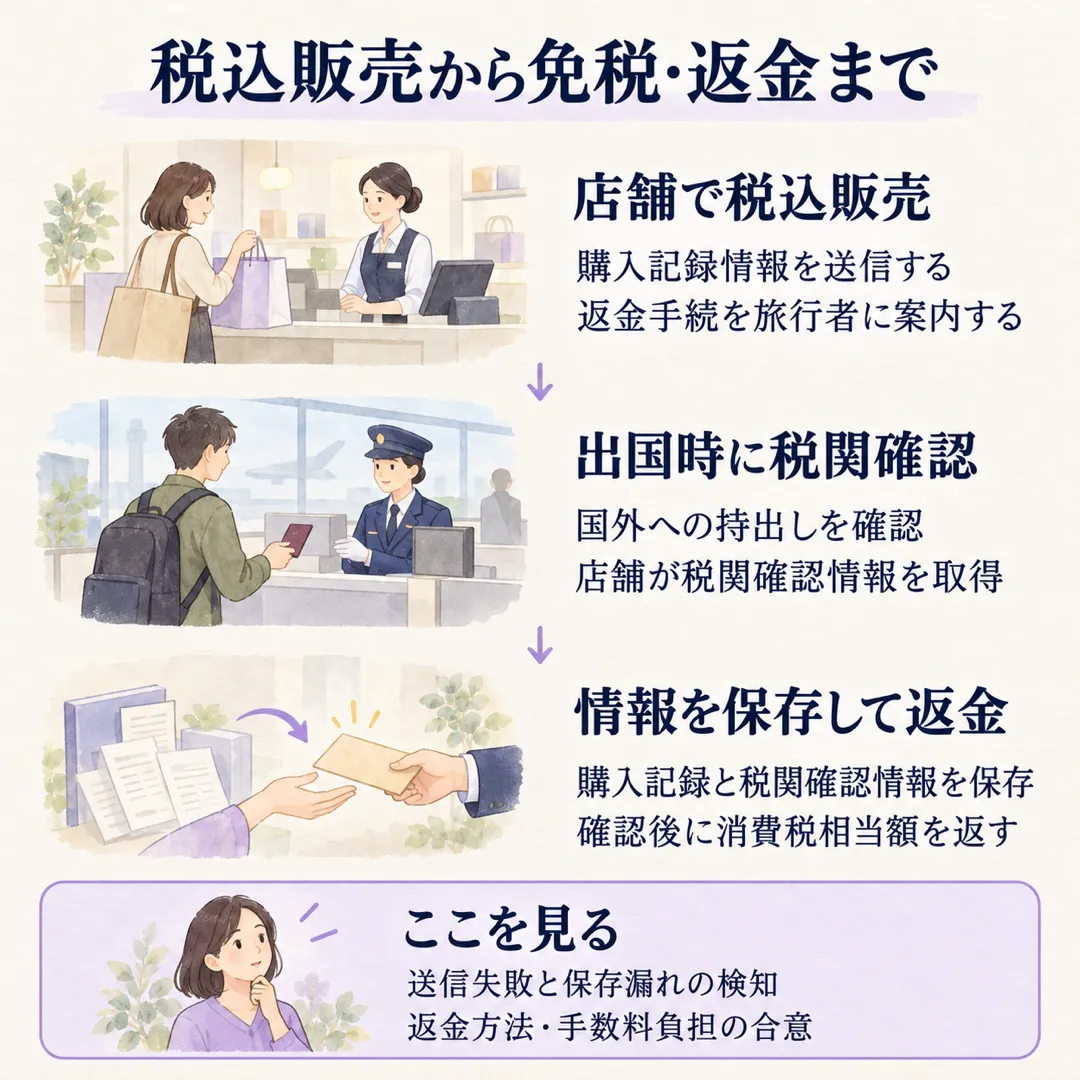
前提: 免税店で旅行者に販売する商品の消費税を、国外への持出し確認後に返す制度の話です。国税庁によると、令和8年11月1日から「リファンド方式」が実施されました。
ひとことで言うと: 免税店は税込価格で販売し、税関確認後に返金する方式へ移りましたが、返金の方法や手数料負担は制度だけでは決まりません。
今このニュースを読む理由は、店頭の会計変更だけでは対応が終わらないからです。経理・店舗・返金事業者の間で、免税の証拠を残す仕事と、旅行者へお金を返す仕事をつなぐ必要があります。
詳細
売った時点と、免税が成立する時点が離れる
従来の購入時免税に代わり、免税店はまず税込価格で商品を販売します。その後、旅行者が出国時に税関で持出し確認を受け、店舗側が購入記録情報と税関確認情報を保存すると免税が適用されます。店舗は、この確認後に消費税相当額を返金します。
国税庁のパンフレットは、旧制度とリファンド方式を併用する移行期間はないと説明しています。一方、一般物品と消耗品の区分や特殊包装を廃止するなど、販売条件も見直しています。
実務で取り違えたくない数字を並べると、次のようになります。税関確認の期限と、返金の運用は分けて考えるのがポイントです。
| 項目 | 制度上の数字 | 実務での意味 |
|---|---|---|
| 税関での確認 | 購入日から90日以内の出国時 | 旅行者への返金期限とは別です |
| 消耗品の購入上限額 | 50万円 | 従来の購入上限額を廃止します |
| 商品情報詳細 | 単価100万円(税抜価額)以上 | 購入記録情報に設定する項目です |
送信遅れと返金契約は、別の管理が要る
では、システムに不具合が起きたらどうなるのでしょうか。観光庁は、復旧後に購入記録情報を送信しても、その時点で旅行者が出国済みなら税関確認情報を保存できず、免税を適用できないと説明しています。送信を後から済ませれば必ず取り戻せる、という仕組みではないんです。
一方、返金の方法は消費税法令で一律に定められていません。返金代行業者に委託する場合の手数料も、旅行者と店舗のどちらが負担するか、特に定めはないと観光庁は説明しています。店舗で返金方法の登録などを案内するかも、委託先と相談する事項です。
つまり、税関確認情報を取得・保存できる仕組みと、旅行者に説明した条件で返金する仕組みは、つながっていても管理する内容が違います。店舗の説明と契約内容が食い違わないか、経理側からも確認したいところです。
どのような影響が?
免税店を経営する小売事業者では、上場・非上場を問わず、店舗での販売から税務処理、返金までの連携が論点になります。すでに制度が始まっているので、準備資料だけでなく、実際の取引が最後まで処理できているかを見る段階です。
まずは、店舗・経理・システム担当と委託先で、次の点を確かめるとよさそうです。
- 購入記録情報の送信失敗を誰が検知し、旅行者の出国前にどう対応するか。
- 税関確認情報と購入記録情報を、どの取引にひも付けて保存するか。
- 返金方法・手数料負担・返金できない場合の案内が、店舗と委託先でそろっているか。
- 販売と確認情報の保存が課税期間をまたぐ場合、どの処理を選ぶか。
課税期間をまたぐ処理では、観光庁は、販売した期の消費税申告を修正する場合、一般的には更正の請求で減額を求めると説明しています。自社の処理方針は、返金委託の契約条件と合わせて確認したいところです。個別契約の精算日数や改修費、資金が滞留する金額は、公開されている情報からは分かりませんでした。
制度対応の完了は、レジの設定だけでは判断しにくそうです。確認情報の保存と返金をそれぞれ追い、未完了の取引を見つけられることが、経理から見た確認点になります。
まとめ
- 免税店は税込販売し、税関確認を経て消費税相当額を返金します。
- 購入記録情報と税関確認情報の保存が、免税適用につながります。
- 送信が出国後になると、免税を適用できない場合があります。
- 返金方法や手数料負担は、委託先との契約も確かめましょう。
出典
- 片山財務大臣兼内閣府特命担当大臣閣議後記者会見の概要(令和8年10月30日(金曜日))(財務省、2026年11月2日)
- 輸出物品販売場制度のリファンド方式への見直し|国税庁(国税庁)
- 輸出物品販売場制度 リファンド方式について(国税庁)
- 免税店向け よくある質問(リファンド方式)|消費税免税店サイト(観光庁)